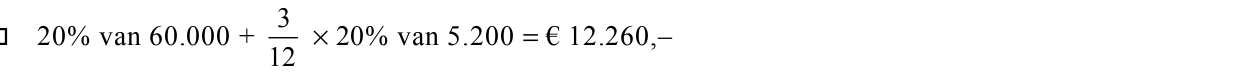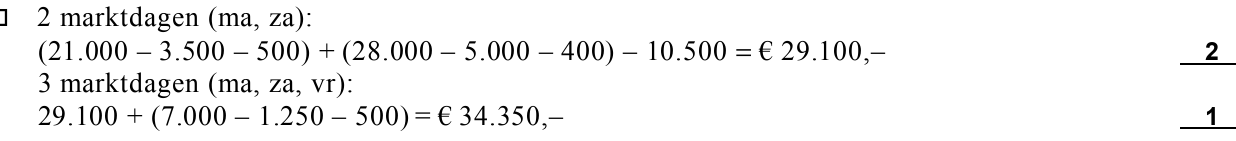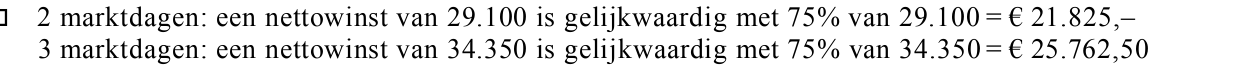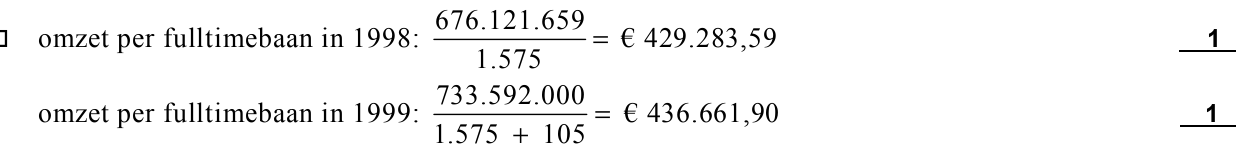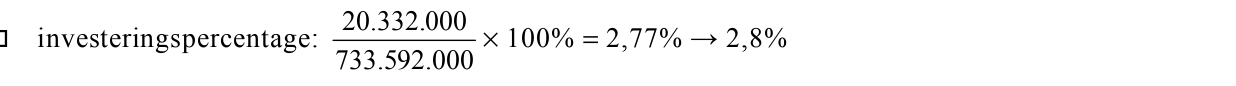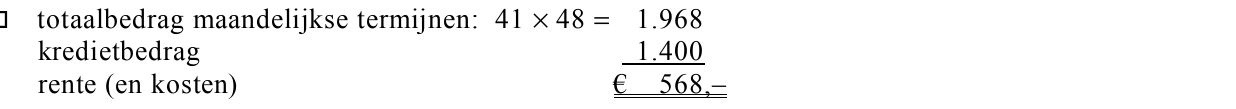opgave 2Opgave 2
Bij deze opgave blijft de BTW buiten beschouwing.
Voor de berekening van de nettowinst van 2001 beschikt Slagerij Hortuglu uit Purmerend
over de volgende gegevens:
• Brutowinst
De omzet over 2001 bedraagt € 336.000,–. De brutowinst is 40% van de inkoopwaarde van
de omzet.
• Afschrijvingskosten
De afschrijving op de winkelinventaris bedraagt jaarlijks 20% van de aanschafprijs.
De aanschafprijs van de op 1 januari 2001 aanwezige winkelinventaris bedraagt € 60.000,–.
Op 1 oktober 2001 is een elektronische kassa aangeschaft voor € 5.200,–.
Over delen van een jaar wordt in evenredigheid met de tijd afgeschreven.
• Overige kosten
In 2001 bedragen de overige kosten € 3.600,– per maand.
41p
Bereken de brutowinst over 2001.
52p
Bereken de afschrijvingskosten over 2001.
62p
Bereken de nettowinst over 2001.
opgave 3Opgave 3
Bij deze opgave horen vier informatiebronnen. Informatiebron 1 geeft een overzicht van de
markten in Apeldoorn. Informatiebron 2 is ontleend aan de marktverordening van de
gemeente Apeldoorn. De omzetgegevens en kostengegevens over 2000 van markthandelaar
J.W. Essenboom staan in informatiebron 3. Informatiebron 4 geeft informatie over de
samenstelling van het loon dat Johan Essenboom verdient bij een papierfabriek.
In Apeldoorn worden elke week zeven markten gehouden (zie informatiebron 1).
Jan Willem Essenboom is markthandelaar in schoenen en neemt op maandag, donderdag
(Leienplein), vrijdag en zaterdag aan deze markten deel. Hij beschikt op elke markt over
een vaste standplaats met een gehuurde kraam. Essenboom heeft telkens de beschikking
over 8 meter frontlengte. Johan Essenboom, de veertigjarige zoon van Jan Willem, helpt
zijn vader (tegen betaling) drie dagen per week bij de markthandel. Dit doet hij al negen
jaar. Daarnaast werkt hij op dinsdag, woensdag en donderdag in loondienst bij een
papierfabriek. Jan Willem Essenboom heeft naast zijn zoon Johan geen andere mensen in
dienst.
Vader Essenboom wordt binnenkort 65 jaar en gaat dan met pensioen. Johan wil de
markthandel overnemen en heeft besloten om na de overname geen zes maar vijf dagen per
week te gaan werken. Vader Essenboom heeft aan de overname de voorwaarde verbonden
dat Johan voor minstens twee dagen per week de markthandel overneemt. Als Johan
minimaal twee dagen bij de papierfabriek blijft werken, wil de papierfabriek aan de
overnameplannen van Johan meewerken door Johan vrij te laten in de keuze van de
werkdagen bij de papierfabriek. Johan staat dus voor de volgende keuze:
Keuze A: twee van de huidige vier marktdagen aanhouden en drie dagen werken in de
papierfabriek of
Keuze B: drie van de huidige vier marktdagen aanhouden en twee dagen werken in de
papierfabriek.
Johan heeft informatiemateriaal verzameld. Met behulp van dit informatiemateriaal probeert
hij een antwoord te vinden op een aantal vragen:
Kan ik alle vrijkomende standplaatsen zonder meer overnemen van mijn vader?
Op grond van informatiebron 2 komt Johan tot de conclusie dat het niet mogelijk is om de
standplaats van de donderdag op het Leienplein over te nemen.
71p
Leg, mede met behulp van informatiebron 2, uit dat het voor Johan niet mogelijk is om de
donderdag als marktdag over te nemen.
Welke marktdagen kan ik het beste aanhouden afgaande op de omzet per uur per
marktdag?
Op grond van de omzetgegevens weet Johan dat de omzet per uur per marktdag sterk
verschilt. Hij berekent de omzet per uur per marktdag met behulp van de volgende
gegevens:
• omzetcijfers per marktdag (informatiebron 3);
• openingstijden per marktdag (informatiebron 1);
• per jaar worden 50 marktweken gehouden;
• vader Essenboom neemt aan alle marktweken deel.
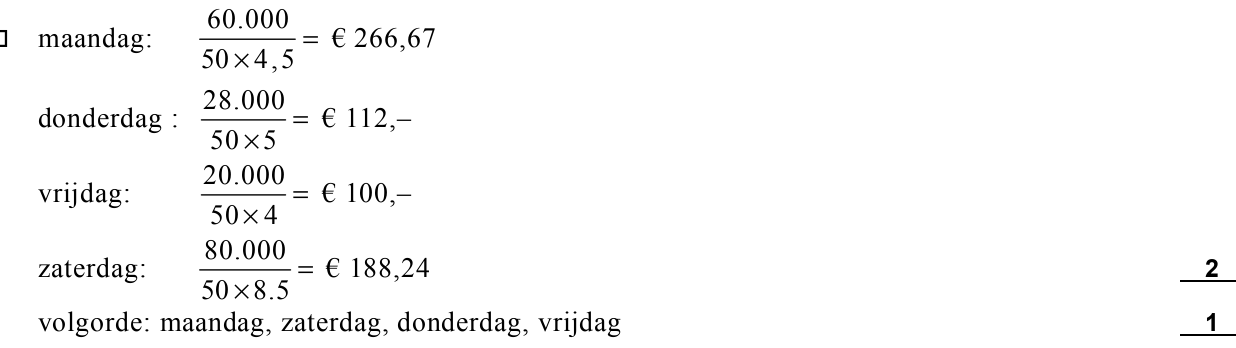
83p
Rangschik de vier marktdagen naar grootte van de omzet per uur per marktdag.
92p
Welke twee respectievelijk drie marktdagen kan Johan het beste aanhouden rekening
houdend met de antwoorden van vraag 7 en 8?
Hoe hoog is de nettowinst per jaar bij de markthandel als ik de markthandel voor twee
of voor drie dagen per week overneem?
In het overzicht van informatiebron 3 worden de constante bedrijfskosten verdeeld in
constante kosten die afhankelijk zijn van de gekozen marktdagen (constante bedrijfskosten
marktdagen) en constante kosten die in verband staan met de markthandel in het algemeen
(overige constante bedrijfskosten).
De kraamhuur rekent J.W. Essenboom tot de constante bedrijfskosten marktdagen.
102p
Leg uit wat het verschil is tussen ’variabele bedrijfskosten’ en ’constante bedrijfskosten
marktdagen’.
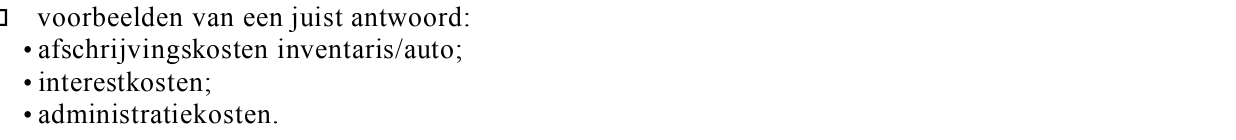
111p
Geef een voorbeeld van een kostensoort die J.W. Essenboom tot de ’overige constante
bedrijfskosten’ moet rekenen.
Johan gaat bij de berekeningen uit van de omzet- en kostengegevens van 2000 uit
informatiebron 3 en van het antwoord op vraag 9.
123p
Bereken de nettowinst per jaar van de markthandel bij twee en bij drie marktdagen.
Om de nettowinst van de markthandel te vergelijken met het brutoloon van de papierfabriek
houdt Johan rekening met het feit dat als hij uitsluitend in loondienst is, hij over het
geïnvesteerd eigen vermogen interest kan ontvangen. Daarnaast betaalt hij in loondienst
minder (sociale) verzekeringspremie.
Daarom stelt Johan dat elke euro nettowinst gelijkwaardig is met € 0,75 brutoloon.
132p
Bereken de brutoloonbedragen die Johan gelijkwaardig vindt met de bij vraag 12 berekende
nettowinstbedragen.
Hoe hoog is het brutoloon per jaar als ik bij de papierfabriek twee of drie dagen per
week ga werken?
Johan heeft de gegevens verzameld met betrekking tot het brutoloon dat hij ontvangt als hij
in loondienst werkt bij de papierfabriek. Deze gegevens staan in informatiebron 4.
143p
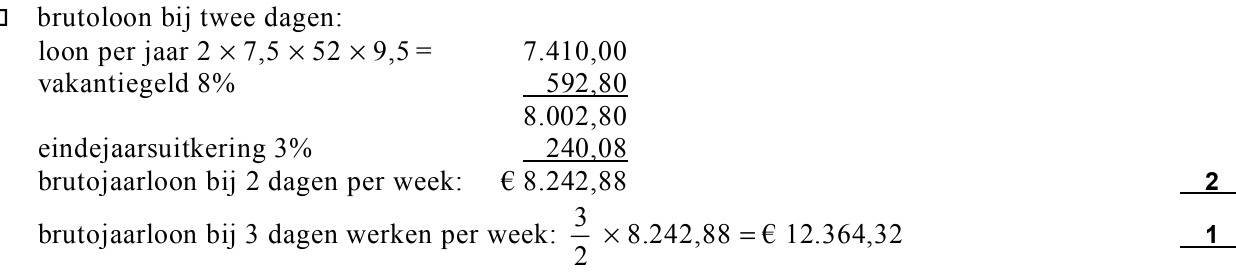
Bereken het brutoloon per jaar bij de papierfabriek bij twee en bij drie dagen werken.
Welke andere economische factoren kunnen naast brutoloon en verwachte winst een
rol spelen bij de besluitvorming?
152p
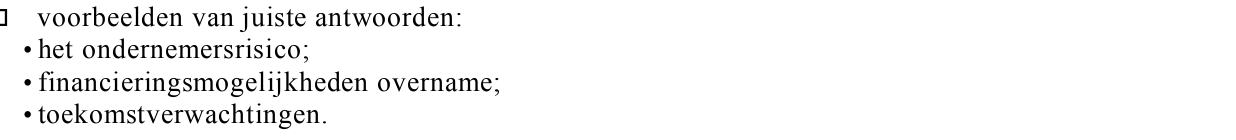
Noem twee andere economische factoren die naast het brutoloon en verwachte winst een rol
kunnen spelen bij de besluitvorming.
Moet Johan kiezen voor twee of drie marktdagen per week?
162p
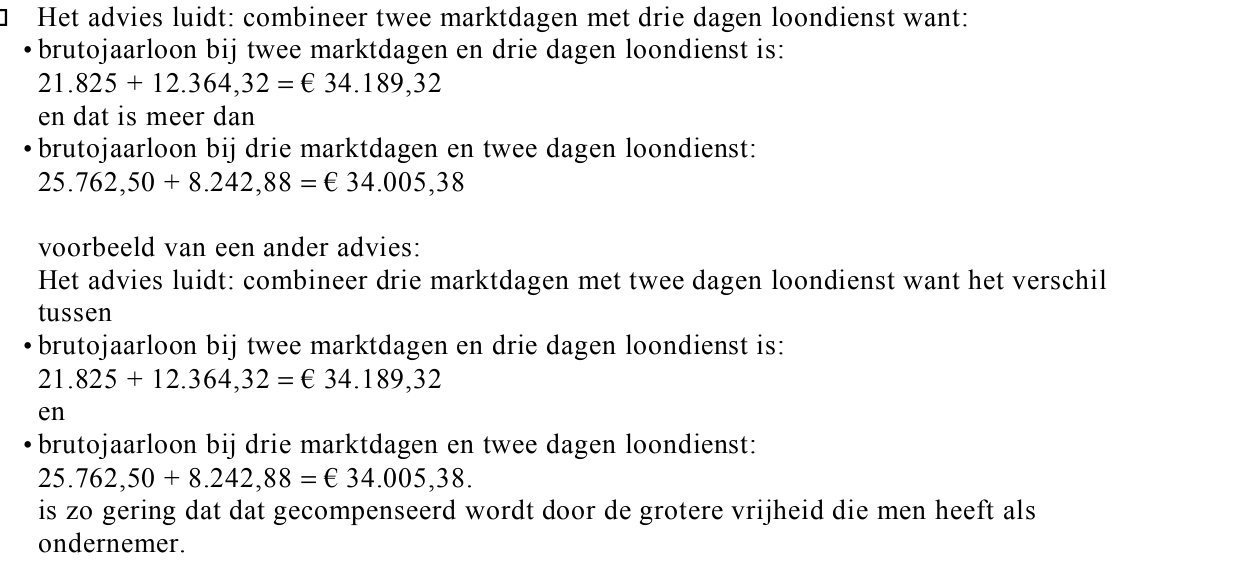
Stel een gemotiveerd advies op voor Johan. De motivatie dient gebaseerd te zijn op de
verstrekte informatie en de gemaakte berekeningen.
opgave 4Opgave 4
Handelsonderneming Groothuis verkoopt uitsluitend de scooter ’MegaSpeed’. Groothuis
levert ’MegaSpeed’ alleen op bestelling.
In de begroting van 2002 heeft Groothuis voor ’MegaSpeed’ onder andere de volgende
gegevens opgenomen:
• aantal bestelde (verkochte) scooters: 350 stuks;
• in te kopen scooters: 350 stuks;
• inkoopprijs exclusief BTW en inclusief inkoopkosten: € 1.200,– per stuk;
• verkoopkosten en algemene kosten (overheadkosten) per scooter: 30% van de inkoopprijs
inclusief inkoopkosten;
• verkoopprijs per scooter inclusief 19% BTW: € 2.380,–.
173p
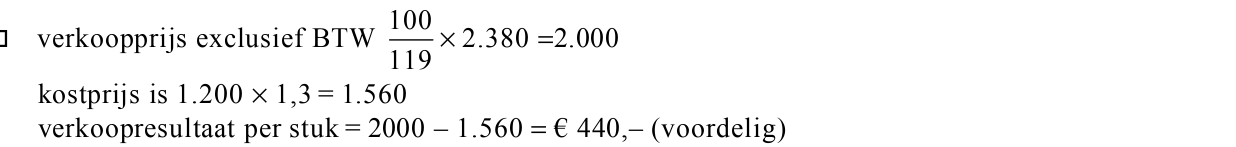
Bereken voor Groothuis het verwachte verkoopresultaat per scooter in 2002.
Uit de door Groothuis opgestelde nacalculatie van het eerste kwartaal van 2002 zijn voor
’MegaSpeed’ de volgende gegevens gehaald:
• inkoop: 78 scooters waarvoor aan de leveranciers in totaal € 87.420,–, exclusief BTW
betaald moet worden;
• de totale inkoopkosten exclusief BTW zijn € 6.320,–;
• verkoop: de bestelde 78 scooters zijn afgeleverd;
• verkoopprijs: alle verkochte scooters zijn verkocht tegen de begrote verkoopprijs;
• het resultaat op de verkoopkosten en algemene kosten (overheadkosten) is € 660,–
voordelig.
183p
Bereken voor ’MegaSpeed’ het resultaat op de inkopen in het eerste kwartaal van 2002.
Geef aan of dit resultaat voordelig of nadelig is.
192p
Bereken met behulp van het gerealiseerd budgetresultaat en het gerealiseerd
verkoopresultaat de gerealiseerde nettowinst die Groothuis in het eerste kwartaal van 2002
behaald heeft met de verkoop van ’MegaSpeed’.
opgave 5Opgave 5
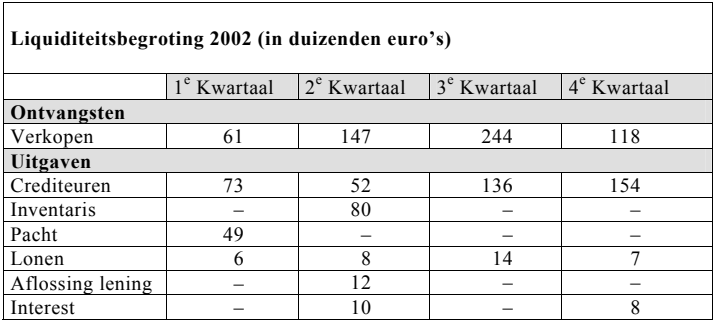
’Het Zeepaardje’ is een strandboetiek in Egmond aan Zee. Het assortiment bestaat uit
vliegers, strandtentjes, emmertjes en schepjes, etc. In opdracht van ’Het Zeepaardje’ heeft
een administratiekantoor uit Alkmaar de onderstaande liquiditeitsbegroting voor 2002
opgesteld.
De liquide middelen bestaan per 1 januari 2002 uit:
• aanwezig kasgeld: € 5.000,–;
• tegoed Postbank: € 51.000,–.
’Het Zeepaardje’ mag tot maximaal € 15.000,– rood staan bij de Postbank.
Het administratiekantoor voorziet voor 2002 liquiditeitsproblemen voor ’Het Zeepaardje’.
205p
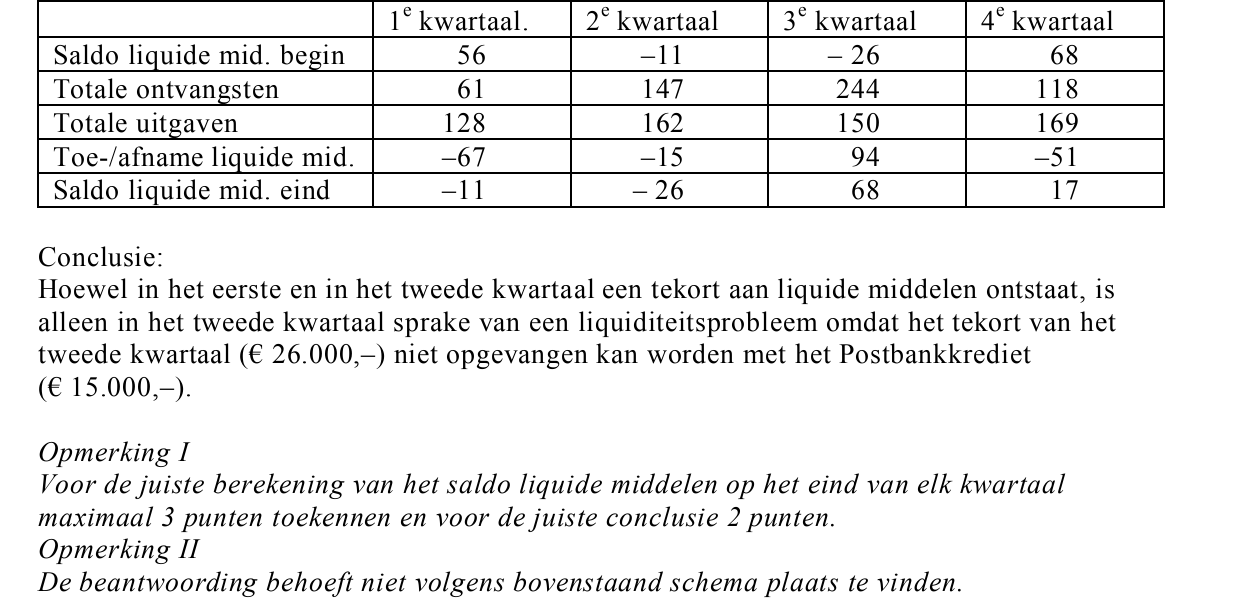
Bereken met behulp van het verwachte saldo liquide middelen aan het eind van elk
kwartaal, in welk kwartaal van 2002 liquiditeitsproblemen ontstaan voor ’Het Zeepaardje’.
212p
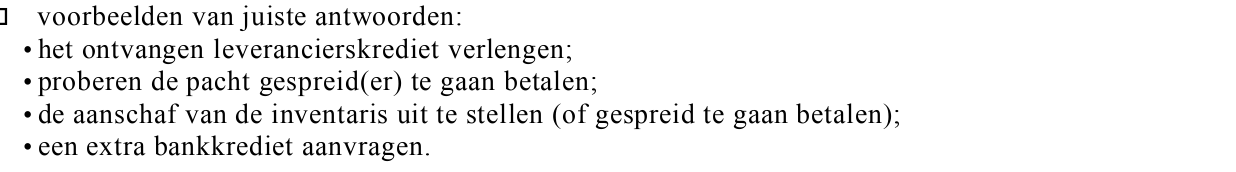
Noem twee mogelijke oplossingen voor de verwachte liquiditeitsproblemen van ’Het
Zeepaardje’ in 2002.
opgave 6Opgave 6
Bij deze opgave horen vier informatiebronnen en een bijlage. In informatiebron 5 staat een
aantal door het management van ’Sligro Beheer N.V.’(= Sligro) geformuleerde
doelstellingen. In informatiebron 6 worden de doelstellingen nader toegelicht. In
informatiebron 7 staat de Winst- en Verliesrekening van Sligro over 1999. In
informatiebron 8 staan enkele financiële gegevens van Sligro over 1999. De bijlage wordt
gebruikt als hulpmiddel om de kwaliteit van het management van Sligro te beoordelen.
Handelsonderneming Sligro te Veghel is een nationaal opererende groothandel voor alle
foodproducten.
Met deze producten richt Sligro zich op alle markten betreffende de ’etende en drinkende
mens’. Het totaalpakket goederen bestaat uit ruim 50.000 foodartikelen en aan food
gekoppelde non-foodartikelen. Ze levert haar producten aan de detailhandel, de horeca, aan
bedrijfsrestaurants en andere grootverbruikers.
Het management van Sligro heeft door de jaren heen diverse doelstellingen geformuleerd
(zie informatiebron 5). De ondernemingsraad van Sligro gaat op verzoek van het personeel
een aantal van deze doelstellingen nader onderzoeken om te bekijken of het management er
in 1999 in geslaagd is deze te realiseren. Het personeel wil hiermee een indruk krijgen van
de kwaliteit van het management van Sligro.
222p
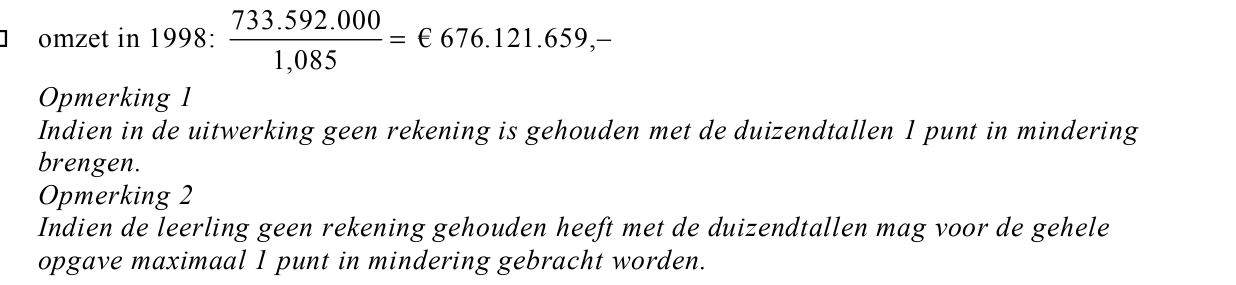
Bereken met behulp van informatiebron 6 en 7 de omzet van Sligro in 1998.
231p
Bereken wat de omzet in 1999 geweest zou zijn als de jaarlijkse groei van de omzet vanaf
1995 gemiddeld 10% per jaar zou zijn geweest (zie informatiebron 6).
242p
Laat met behulp van een berekening zien dat de productiviteit van de werknemers, zoals die
door Sligro bepaald wordt, in 1999 verhoogd is ten opzichte van die van 1998 (zie
formuleblad).
251p
Noem, naast een prettige werksfeer en het financieel belonen met aandelen Sligro, nog een
manier waarop de betrokkenheid van de werknemers bij Sligro hoog gehouden kan worden.
261p
Is de investering in het nieuwe distributiecentrum in Drachten een investering in materiële
of in immateriële vaste activa? Motiveer het antwoord (zie informatiebron 6).
271p
Bereken voor 1999 in ten minste een decimaal, de investeringen als percentage van de
omzet van 1999 (zie formuleblad).
281p
Bereken het dividendbedrag per uitstaand aandeel in 1999
(zie informatiebron 8).
291p
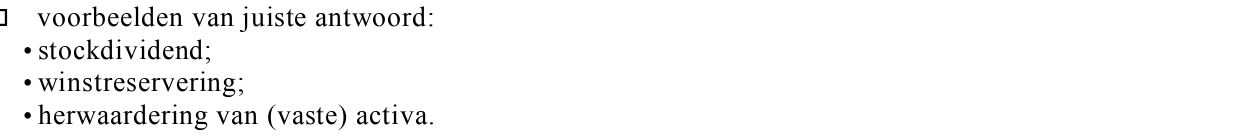
Noem voor Sligro een voordeel als het dividend in aandelen wordt uitgekeerd en niet in
contanten.
302p
Geef naast de uitgifte van aandelen twee andere mogelijke oorzaken van de toename van het
eigen vermogen in 1999.
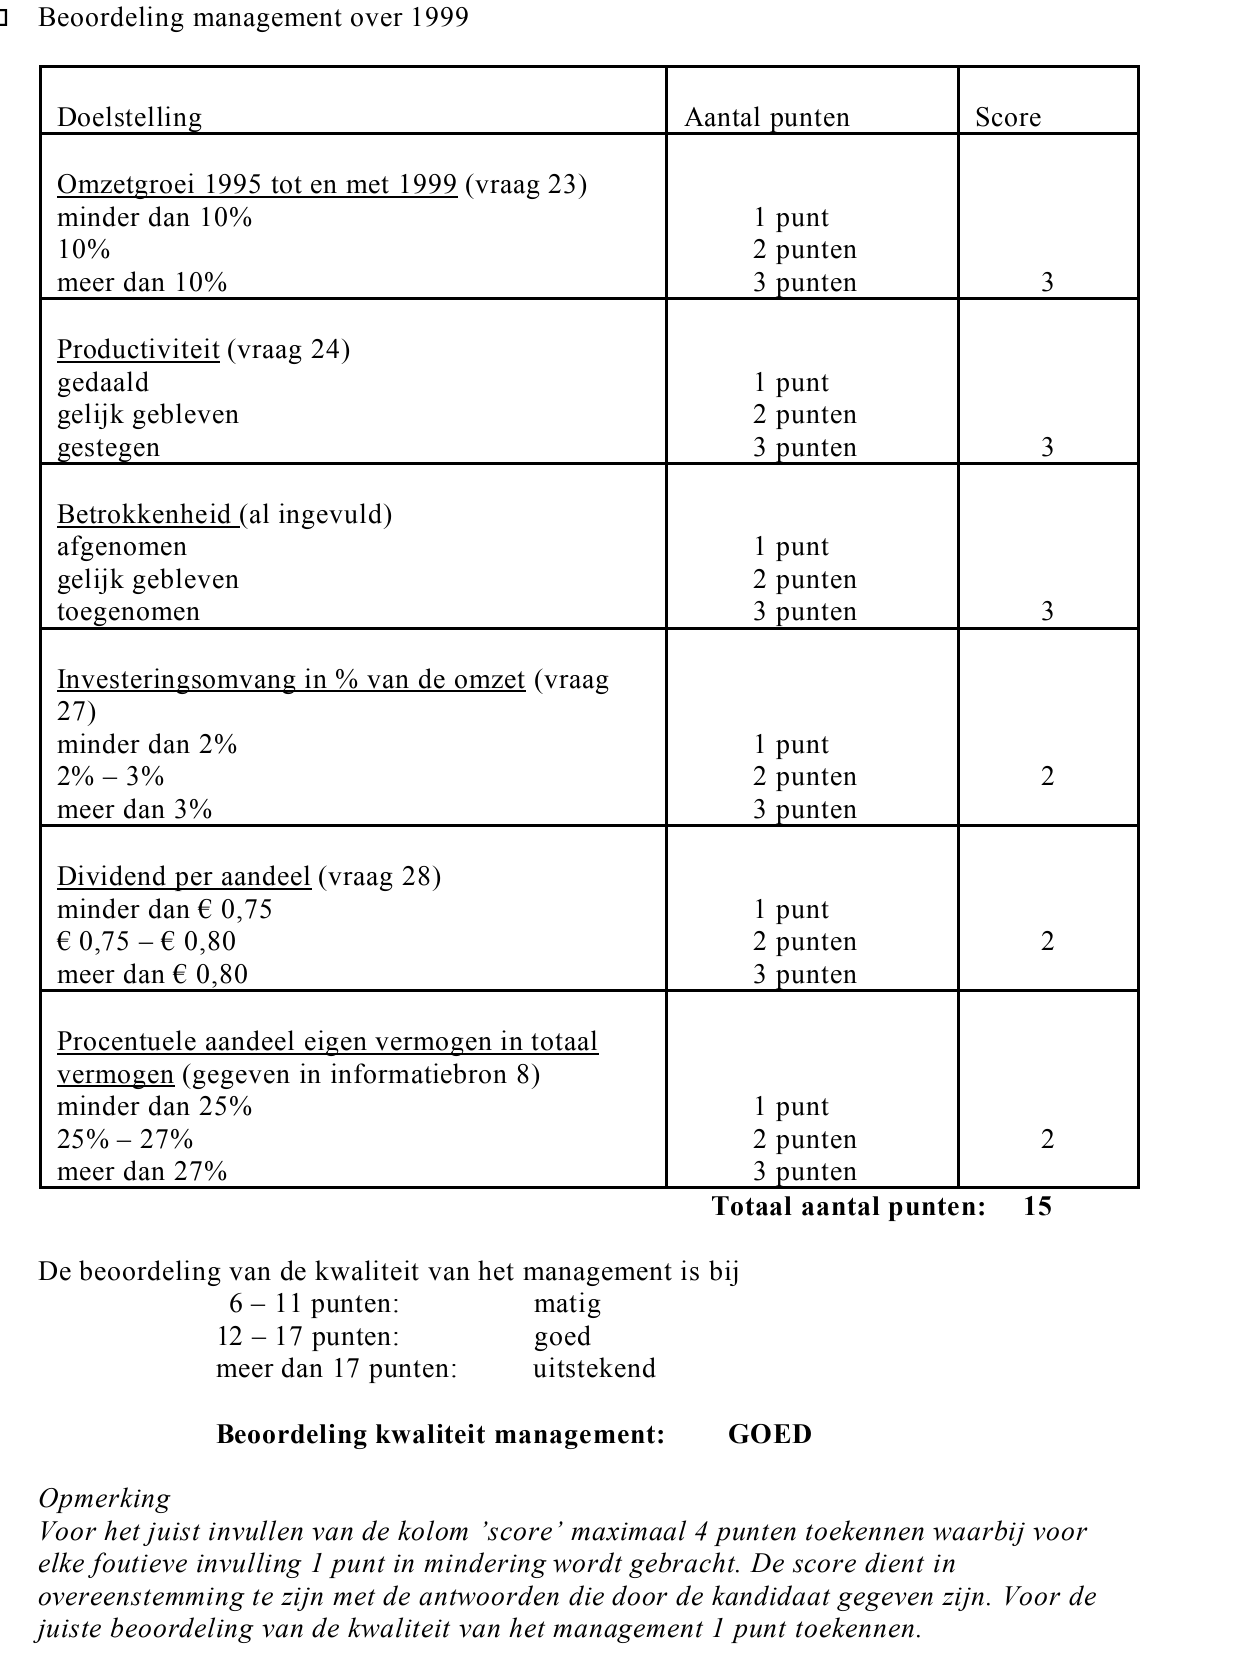
315p
Hoe zal de ondernemingsraad de kwaliteit van het management van Sligro beoordelen? Vul
hiervoor de al gedeeltelijk ingevulde bijlage, die bij deze vraag behoort, in.
opgave 7Opgave 7
Philip Jansen wil bij het postorderbedrijf Wehkamp een computer kopen. In de Wehkamp-
catalogus ziet hij een computer die € 1.400,– kost. Ten aanzien van de betaling geeft
Wehkamp onder andere de volgende informatie.
Bij Wehkamp kunt u altijd kiezen hoe u wilt betalen,
ineens of in gemakkelijke termijnen.
U kiest voor gemakkelijk betalen in termijnen. Betalen in termijnen is bij
Wehkamp al heel lang de gewoonste zaak van de wereld. Wehkamp schiet u
het gehele bedrag voor en dat betaalt u achteraf in gedeeltes terug, inclusief
rente (en kosten). Voor een vast en laag bedrag kunt u zo bij Wehkamp kopen
wat u wilt. In de tabel ziet u precies wat u per maand betaalt en wat het
maximum kredietbedrag is.
Tabel: Betalen in gemakkelijke termijnen

termijn- bedrag krediet- bedrag rente% per maand rente% per jaar maximale looptijd € 18,– € 400,– 1,850% 24,6% 29 € 24,– € 600,– 1,850% 24,6% 33 € 39,– € 1.100,– 1,850% 24,6% 39 € 48,– € 1.400,– 1,850% 24,6% 41 € 60,– € 1.800,– 1,850% 24,6% 43 € 78,– € 2.400,– 1,850% 24,6% 45 € 99,– € 3.100,– 1,850% 24,6% 46
bron: Website www.Wehkamp.nl
321p
Noem een verschil tussen koop op afbetaling en huurkoop.
Philip Jansen besluit de computer met een prijs van € 1.400,– bij Wehkamp geheel op
afbetaling te kopen. De maximale looptijd is gelijk aan het aantal termijnbedragen.
332p
Bereken het bedrag dat Philip Jansen in totaal voor rente (en kosten) betaalt als hij gebruik
maakt van de maximale looptijd.