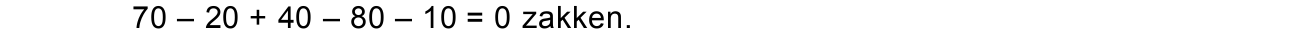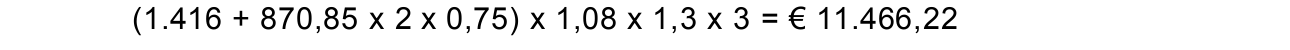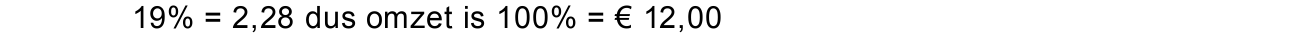opgave 1Opgave 1
In deze opgave blijft de btw buiten beschouwing.
Annet de Haas heeft in Maastricht een groothandel in hondenbrokken die
verpakt zijn in zakken van 100 kg (bestaande uit 10 klein verpakkingen).
Als gevolg van de toegenomen concurrentie verlaagde zij vanaf 15 februari 2012
de verkoopprijzen van de hondenbrokken.
Over de maand februari 2012 zijn de volgende gegevens bekend:
− De magazijnvoorraad per 1 februari is 70 zakken (van 100 kg). De
inkoopprijs hiervan is € 160,- per zak. Op 1 februari zijn er geen zakken in
bestelling.
− Verkopen worden direct afgeleverd aan de klant.
Inkopen worden 1 week na bestelling ontvangen.
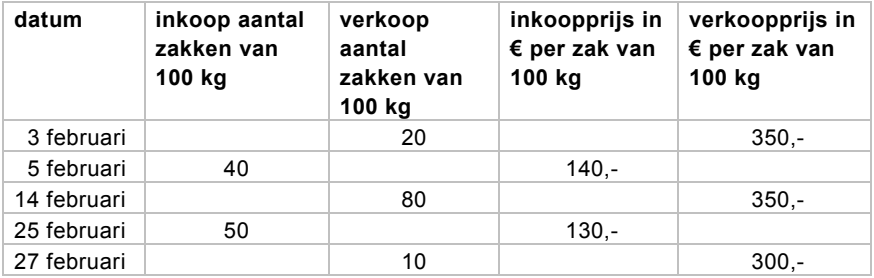
− Onderstaande inkopen en verkopen:
11pBereken de technische voorraad in aantallen zakken (van 100 kg)
hondenbrokken op 29 februari 2012.
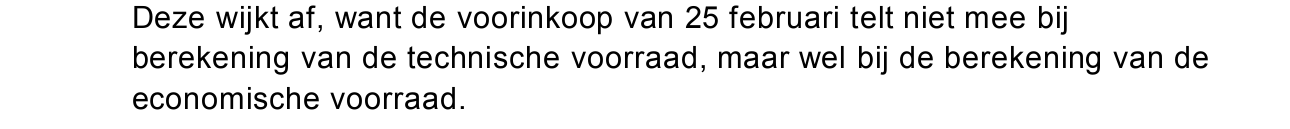
21pWijkt de economische voorraad in zakken (van 100 kg) af van de technische
voorraad in aantallen zakken (van 100 kg) op 29 februari 2012? Motiveer het
antwoord zonder berekening van de economische voorraad.
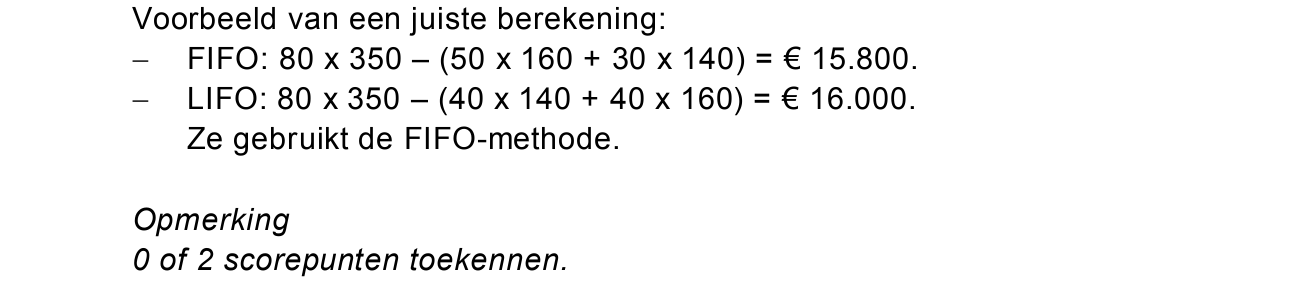
De brutowinst die Annet behaalde met de verkoop van 14 februari 2012 bedroeg
€ 15.800,-.
32pMaakt Annet bij haar voorraadadministratie in februari 2012 gebruik van de
FIFO- of van de LIFO-methode? Licht het antwoord toe met een berekening.
Inkopen en verkopen door Annet hebben gevolgen voor de balans van de
groothandel.
42pWelk gevolg heeft de verkoop van 27 februari voor het balanstotaal van de
groothandel van Annet de Haas? Motiveer het antwoord met behulp van het
noemen van balansposten zonder een berekening te maken.
opgave 2Opgave 2
In deze opgave blijft de btw buiten beschouwing.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Johan en Ineke openden op 1 januari 1996 de fitnesszaak Joinforfit vof (of
openbare vennootschap) in het winkelhart van het Gelderse dorp Wijchen.
Joinforfit biedt conditietraining en krachttraining aan. Johan en Ineke zijn de
enige eigenaren van Joinforfit.
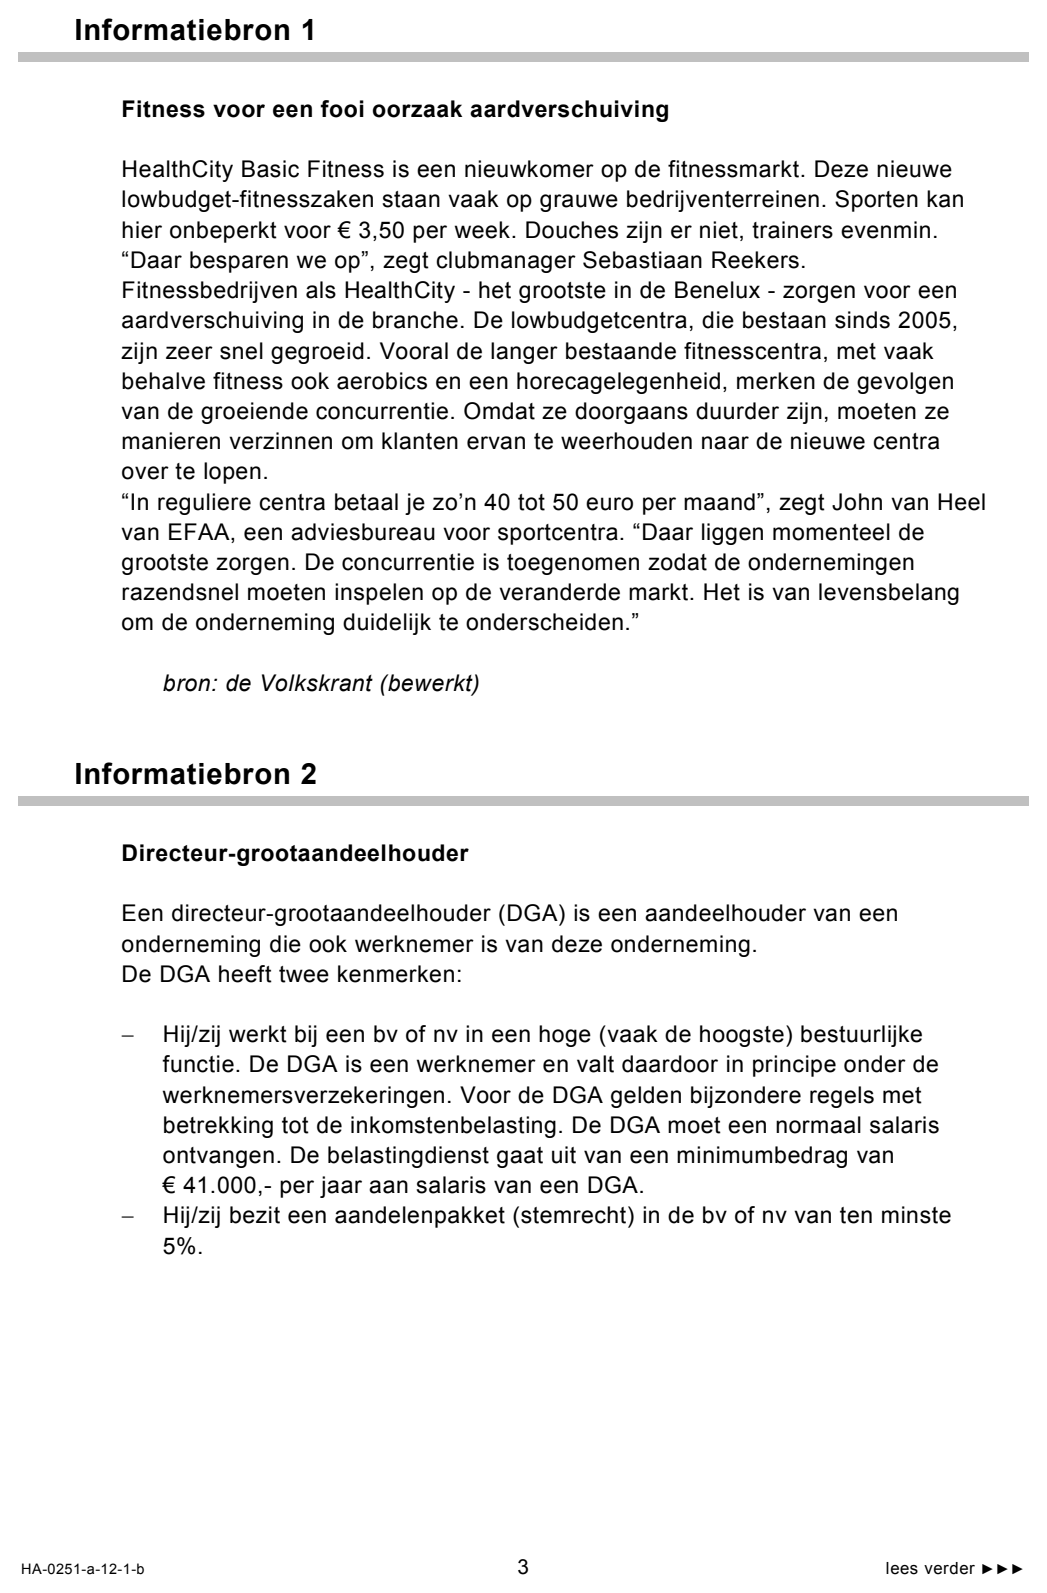
Naast de komst van een concurrerend lowbudget-fitnesscentrum (zie
informatiebron 1) op een nabijgelegen bedrijfsterrein, zorgde later ook de
economische crisis voor financiële problemen bij Joinforfit in de jaren 2008 en
2009.
Om de nadelige gevolgen van deze financiële problemen voor de eigenaren van
de onderneming te beperken, hebben Johan en Ineke de ondernemingsvorm
van Joinforfit op 1 januari 2011 omgezet in een besloten vennootschap (bv).
Hierin zijn zij directeur-grootaandeelhouder (DGA, zie informatiebron 2). De
verdeling van het ingebrachte eigen vermogen van Johan en Ineke bleef
onveranderd.
Sinds de oprichting op 1 januari 1996 heeft Joinforfit één medewerker in dienst
die trainingen verzorgt. De loonkosten van deze medewerker zijn jaarlijks met
2% gestegen.
51pLeg uit waarom bij een bv de gevolgen van financiële problemen bij de
onderneming voor de eigenaren beperkt kunnen worden.
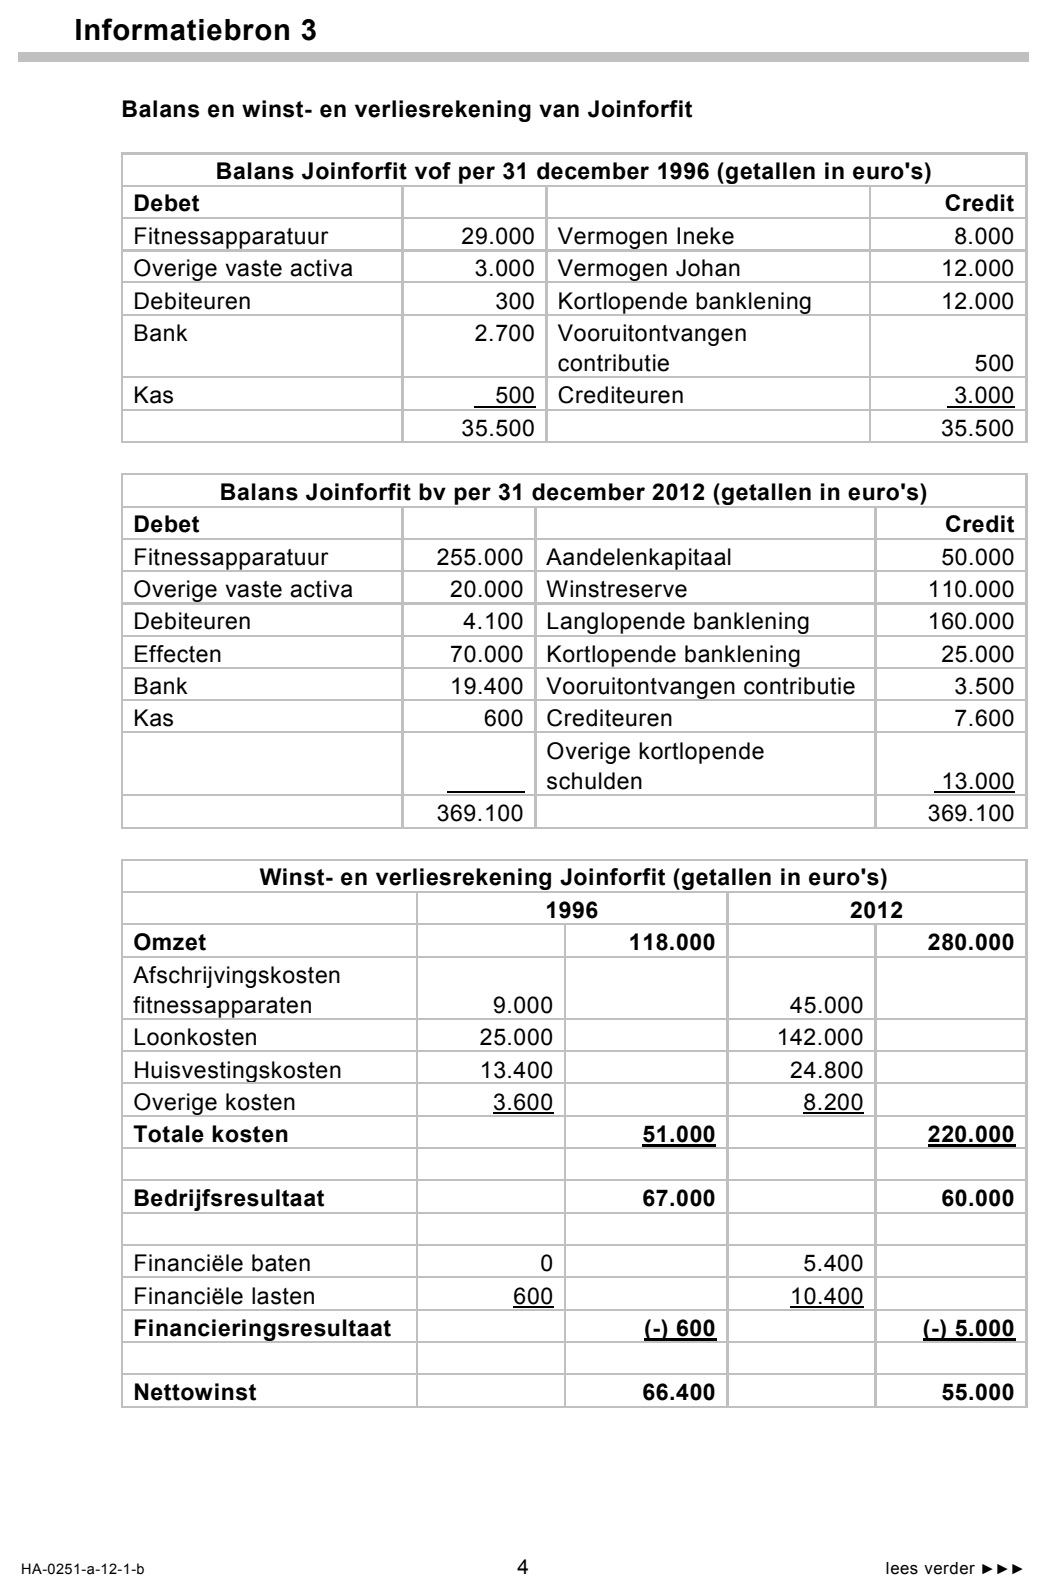
In informatiebron 3 zijn de balans en de winst- en verliesrekening van Joinforfit
van 1996 en 2012 opgenomen.
61pVergelijk de balansen van 31 december 1996 en 31 december 2012 met elkaar
en leg uit aan welke post(en) te zien is dat de ondernemingsvorm van Joinforfit
veranderd is van een vof in een bv.
72pVergelijk de winst- en verliesrekeningen van 1996 en 2012 met elkaar en leg uit
met behulp van een berekening aan welke post te zien is dat Johan en Ineke nu
DGA in de bv zijn geworden.
Johan heeft aangegeven dat hij, mede gezien zijn leeftijd, per 1 januari 2013
wenst te stoppen. Hij wil zijn aandeel in Joinforfit verkopen aan Ineke.
Ineke heeft wel belangstelling voor deze overname. Ineke heeft het plan dat
Joinforfit, gezien de concurrentie van de lowbudget-fitnesscentra, zich gaat
specialiseren op het fitnessonderdeel “conditietraining”. De “krachttraining” zal
dan worden afgestoten.
Ineke besluit verder te gaan met de fitnesszaak onder voorwaarde dat zij de
overnamesom en de benodigde extra investeringen in conditieapparaten kan
financieren.
Overname
Afgesproken wordt dat een eventuele overnamesom voor Johan gelijk zal zijn
aan de contante waarde van zijn deel van de verwachte winsten (bij ongewijzigd
beleid) in de jaren 2013 tot en met 2017. Daarbij wordt afgesproken dat de
overnamesom tenminste gelijk moet zijn aan Johan’s verwachte aandeel in het
eigen vermogen per 31 december 2012.
De verdeling van de winst tussen Johan en Ineke is gebaseerd op hun aandeel
in het eigen vermogen. In de loop der jaren is de verhouding van het aandeel in
het eigen vermogen tussen Johan en Ineke hetzelfde gebleven.
82pBereken Johan’s verwachte aandeel in euro’s in het eigen vermogen van
Joinforfit op 31 december 2012.
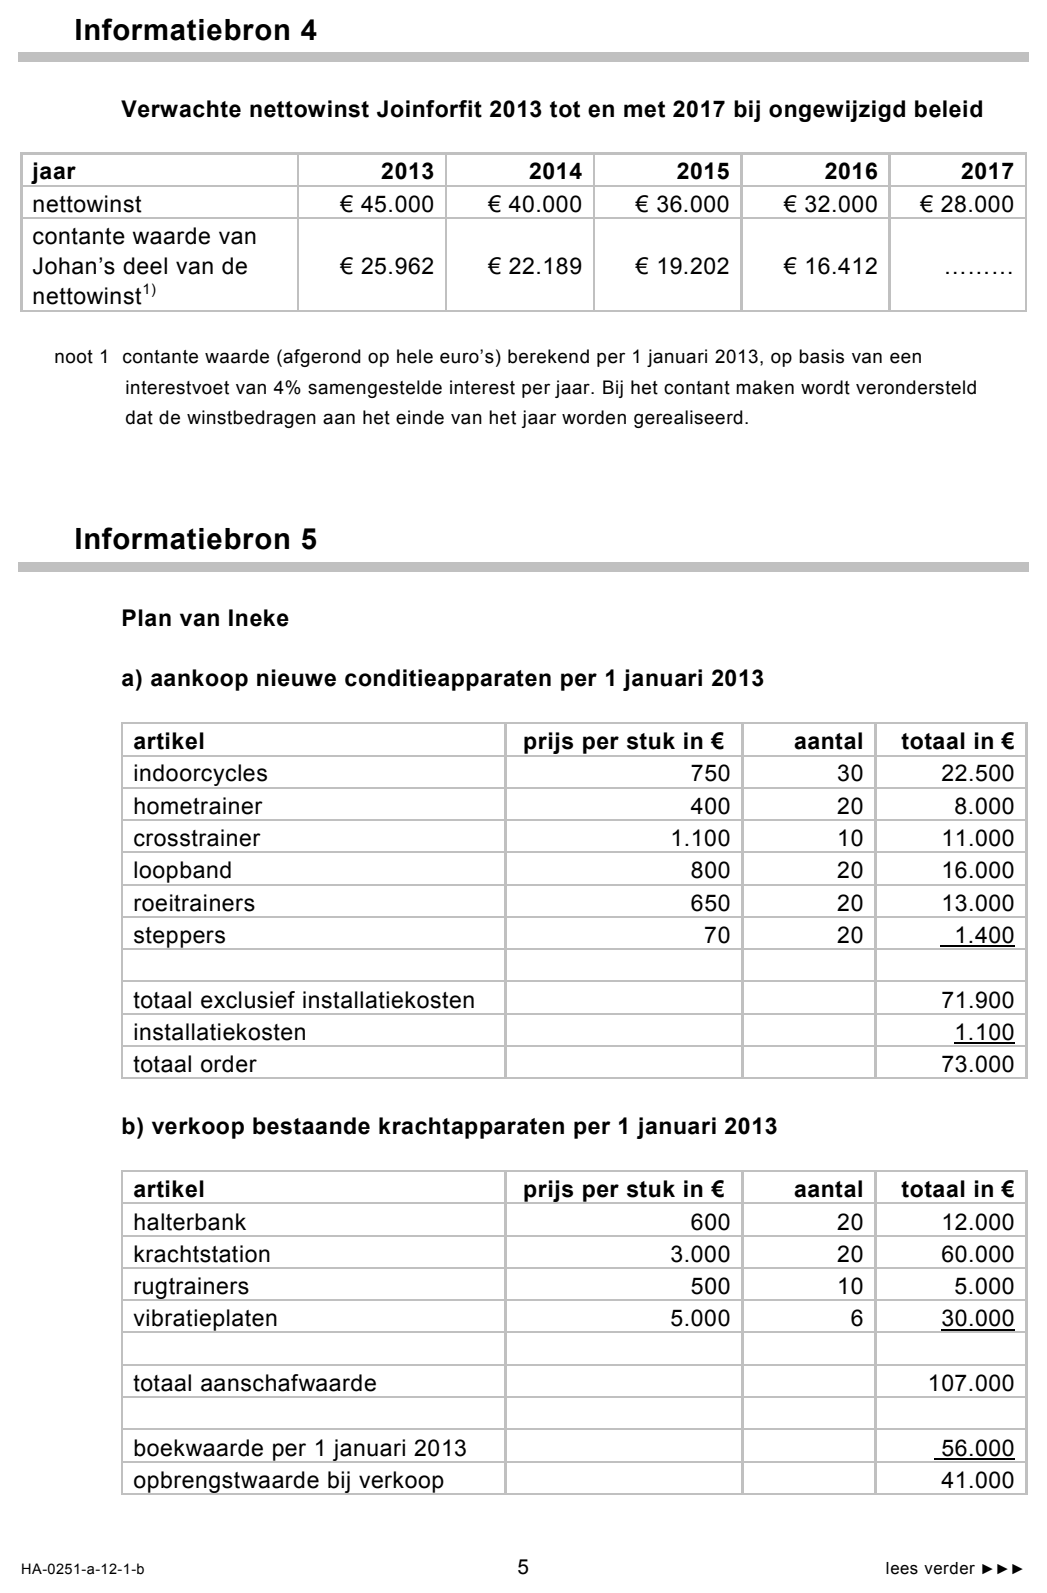
In informatiebron 4 zijn de verwachte jaarwinsten van 2013 tot en met 2017 - bij
onveranderde voortzetting van Joinforfit - opgenomen. Van de eerste vier jaar is
de contante waarde van Johan’s winstdeel per 1 januari 2013 vermeld.
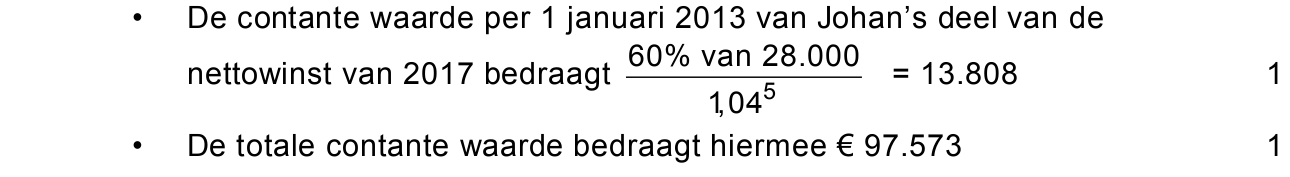
92pBereken de totale contante waarde op 1 januari 2013 van Johan’s deel in de
verwachte jaarwinsten van 2013 tot en met 2017.
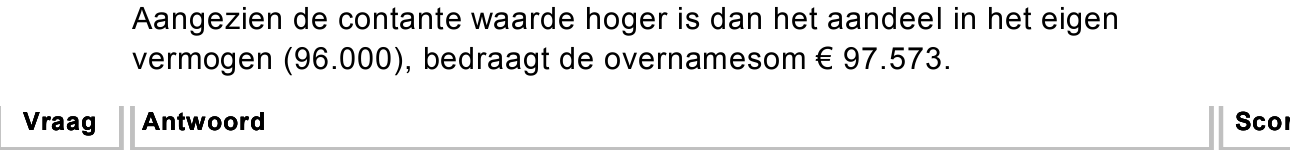
101pLeg uit wat de hoogte van de overnamesom voor Johan per 1 januari 2013 zal
zijn (rond het bedrag af op hele euro’s).
Plan van Ineke
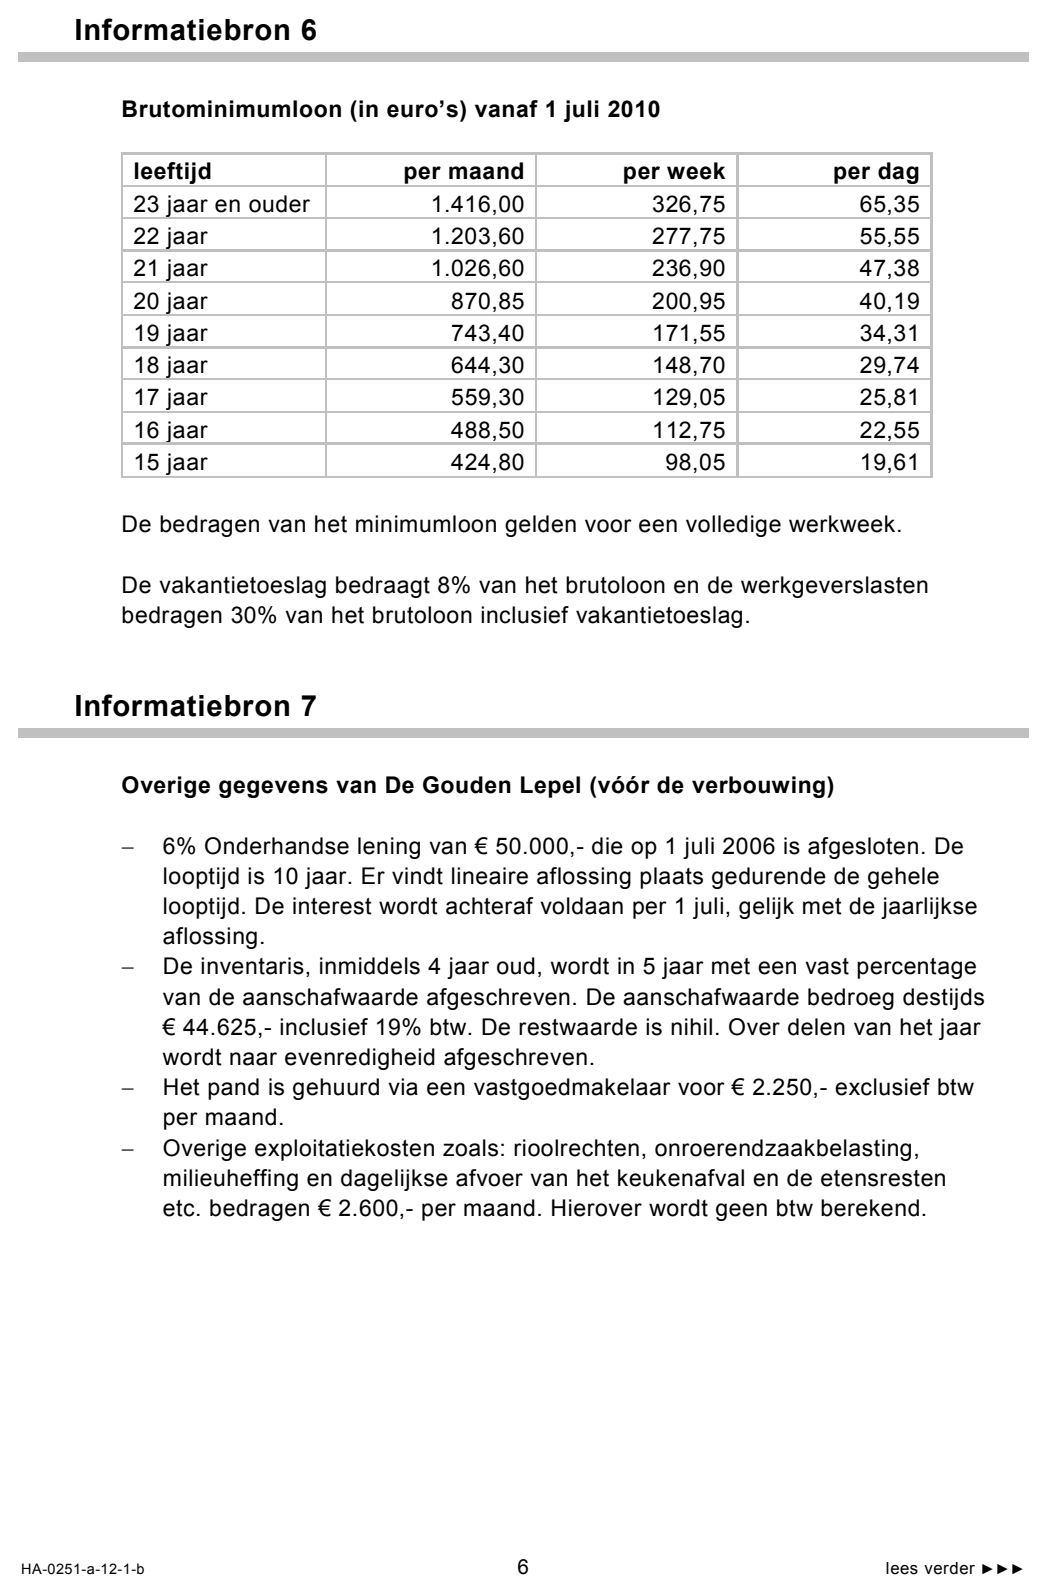
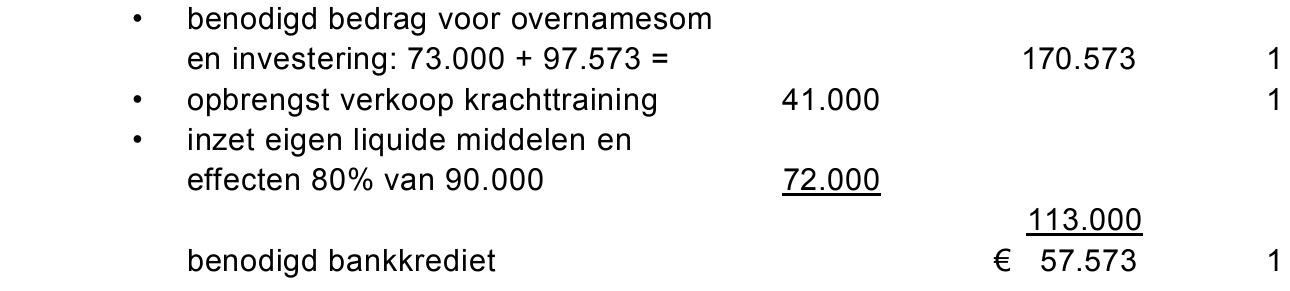
Naast de verkoopopbrengst van de krachtapparatuur wil Ineke maximaal 80%
van het totaal van de per 31 december 2012 aanwezige liquide middelen en
effecten gebruiken voor de financiering van de investeringen en de
overnamesom (zie informatiebron 5).
Het ontbrekende vermogen zal middels een banklening per 1 januari 2013
aangetrokken worden.
113pBereken het bedrag waarvoor Ineke een banklening moet afsluiten.
Uit gesprekken met een bankmedewerker blijkt dat de bank het ontbrekende
bedrag wil financieren door middel van een bankkrediet tegen 7% interest per
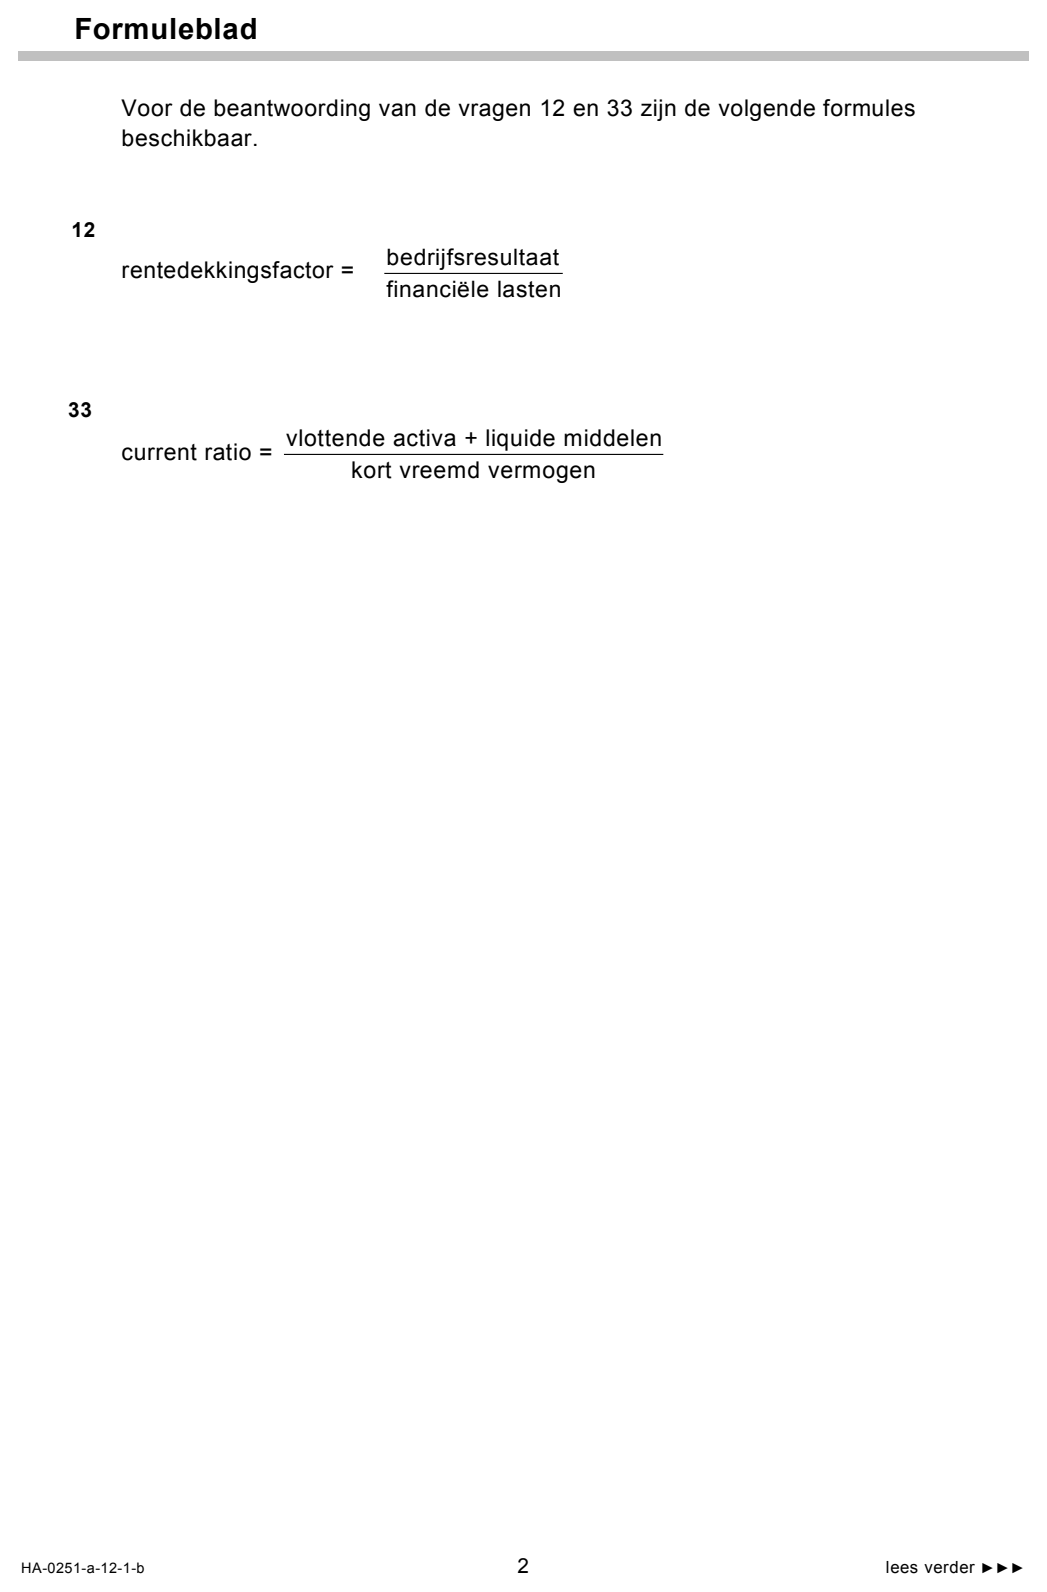
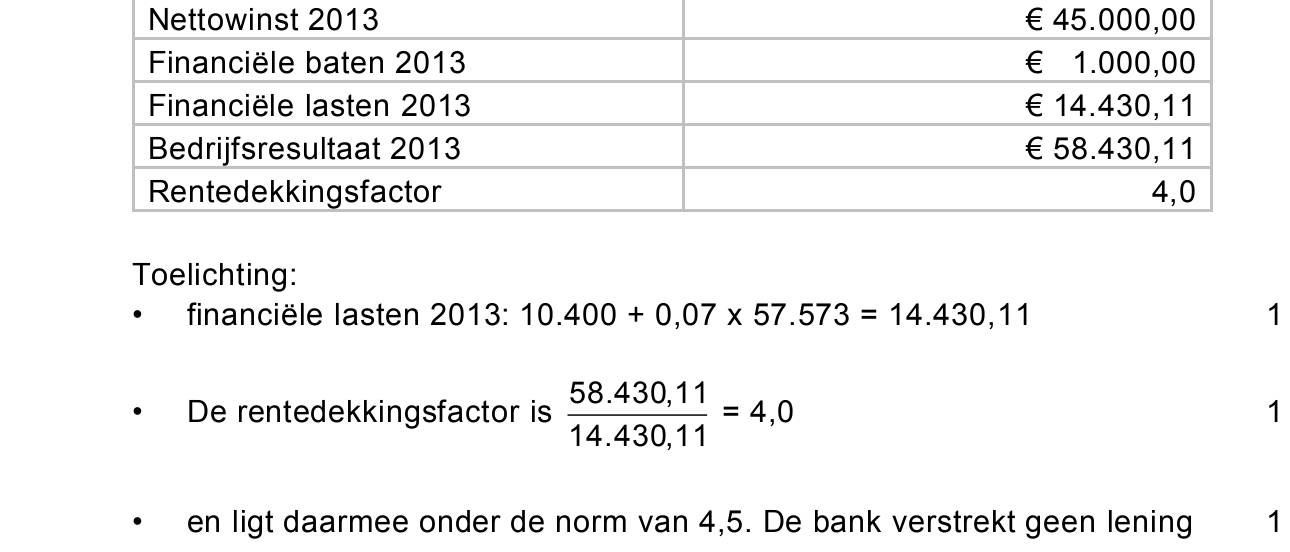
jaar, onder voorwaarde dat de rentedekkingsfactor (zie formuleblad) van
Joinforfit in 2013 niet minder wordt dan 4,5. De rentedekkingsfactor geeft aan of
de onderneming uit het bedrijfsresultaat de financiële lasten (rente) kan betalen.
Voor de berekening van de rentedekkingsfactor in 2013 gaat de
bankmedewerker ervan uit dat in 2013:
− de nettowinst overeenkomt met de opgestelde prognose uit informatiebron 4.
− de financiële baten € 1.000,- zullen zijn en de financiële lasten, met
uitzondering van de extra interestkosten als gevolg van de extra banklening
(vraag 11), gelijk zijn aan die van 2012 (informatiebron 3).
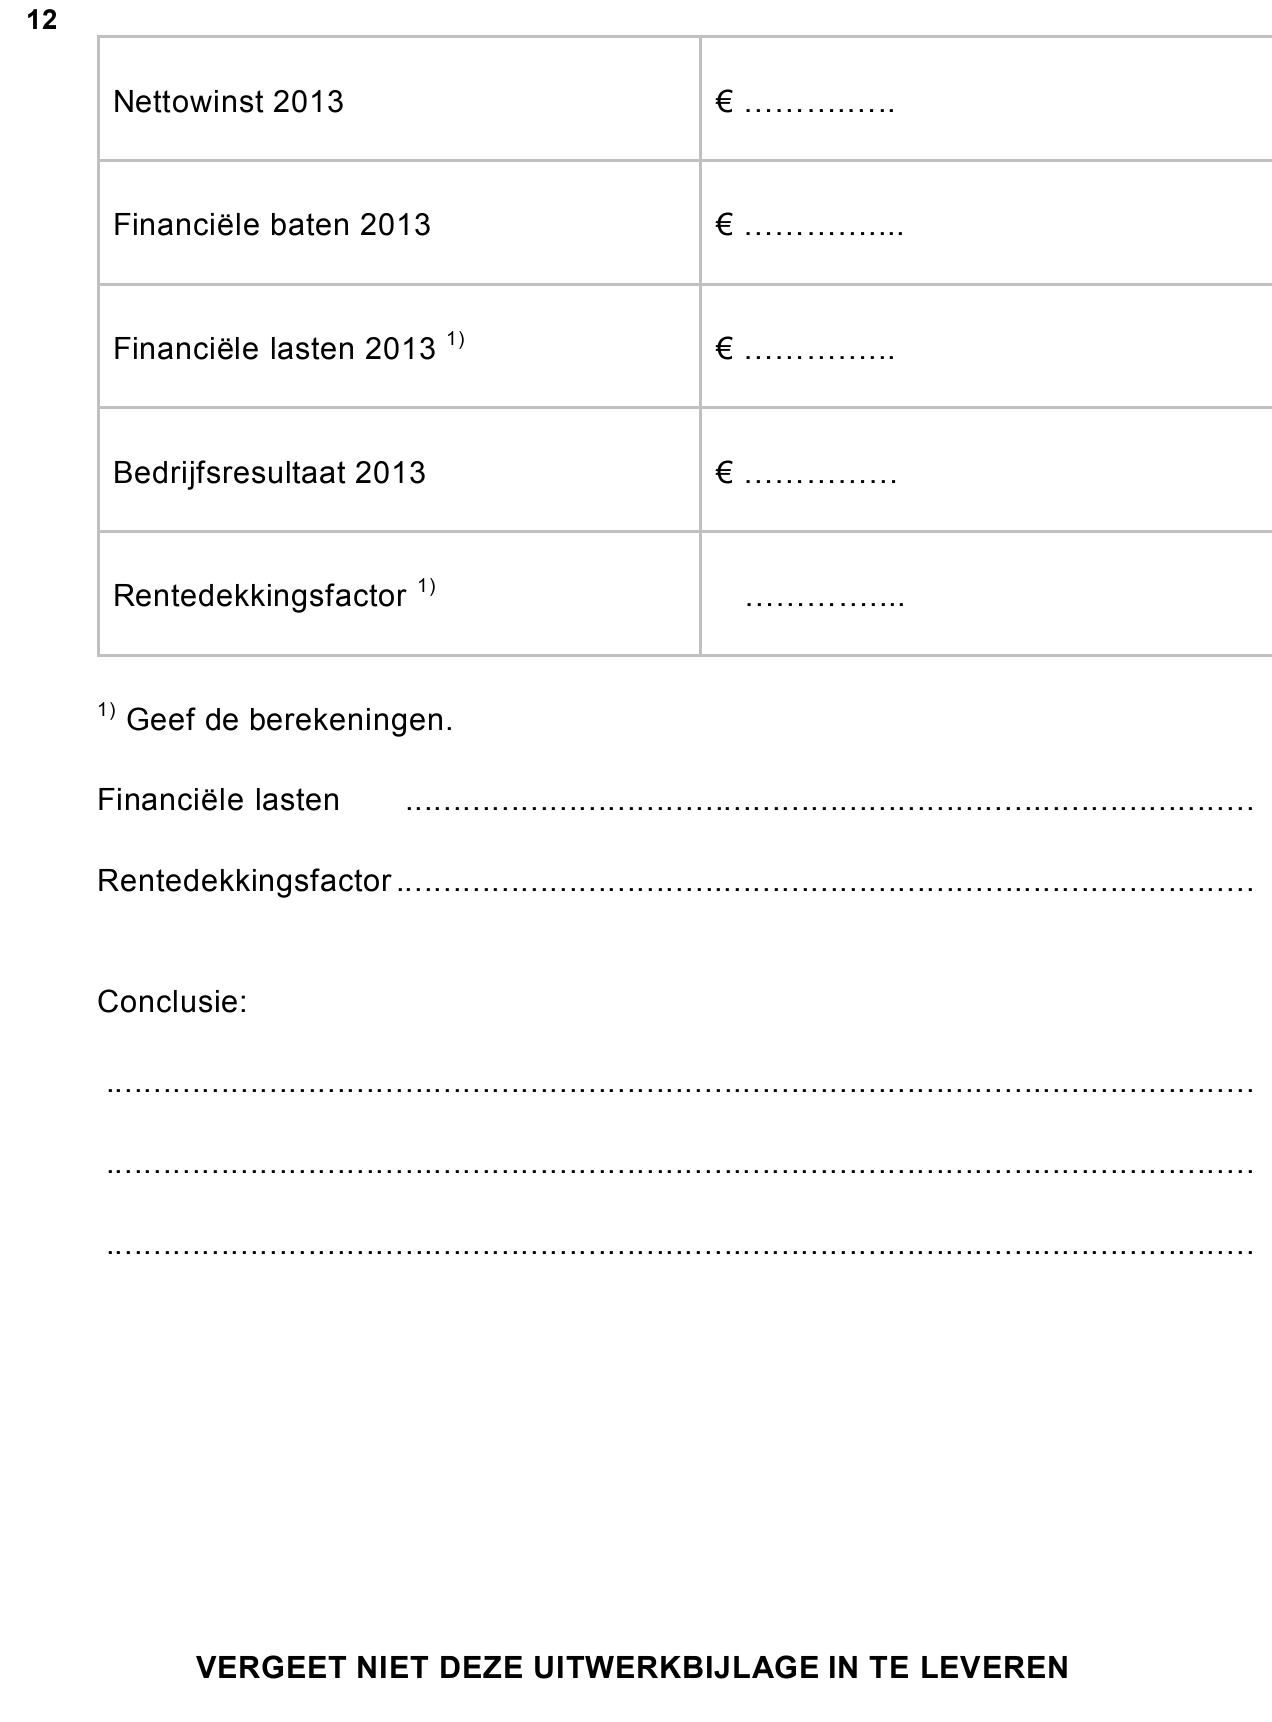
123puitwerkbijlageToon met een berekening aan of de rentedekkingsfactor in 2013 toereikend is
om het gevraagde krediet te kunnen krijgen (zie formuleblad).Vul hiertoe de
uitwerkbijlage behorende bij deze vraag in.
De bankmedewerker wijst Ineke vervolgens op de eventuele mogelijkheid om de
nieuwe fitnessapparaten te leasen in plaats van te kopen. Ineke heeft hierbij een
voorkeur voor operational leasing in plaats van financial leasing gezien de snelle
technologische ontwikkelingen in de markt van fitnessapparaten.
132pVerklaar de voorkeur van Ineke.
opgave 3Opgave 3
De penningmeester van de korfbalvereniging SBA (Sportiviteit Boven Alles) wil
voor het seizoen 2010-2011 financiële overzichten opstellen. Het seizoen loopt
van 1 juli t/m 30 juni. Hij stelt de Staat van baten en lasten, de Staat van
ontvangsten en uitgaven en de balansen per 1 juli 2010 en 30 juni 2011 op.
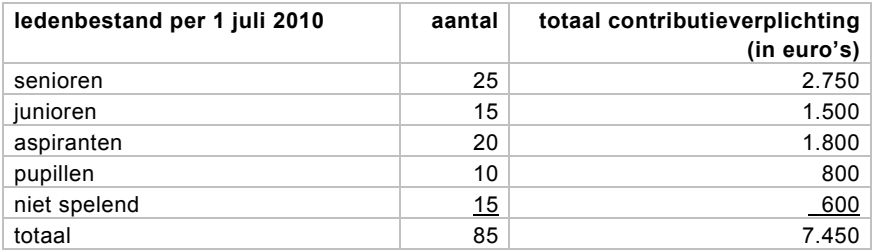
Ter informatie heeft hij ook het ledenbestand met contributieverplichtingen ter
beschikking.

(Gedeeltelijke) Staat van baten en (getallen in lasten SBA seizoen 2010-2011 in euro’s) Baten Lasten Contributies ……… Bondslasten 1.750 Netto-opbrengst oud papier 2.882 Kosten trainingen 2.093 Netto-opbrengst grote clubactie 596 Kosten huisvesting 1) 6.000 Brutowinst kantine 1.950 Materiaalkosten 883 Subsidie gemeente 567 Administratiekosten 546
De penningmeester gaat berekenen voor welke bedragen de post Contributies
op de Staat van baten en lasten en op de Staat van ontvangsten en uitgaven
wordt opgenomen. Het aantal leden gedurende het seizoen 2010-2011 blijft
gelijk.
141pWelk bedrag aan contributies moet op de Staat van baten en lasten van het
seizoen 2010-2011 worden opgenomen?
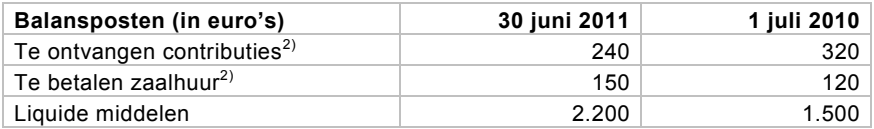
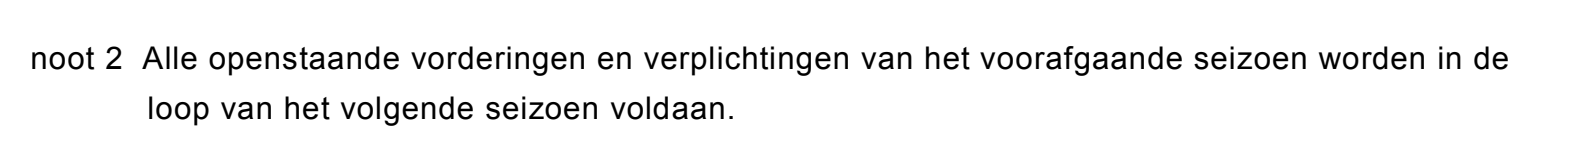
152pBereken het bedrag dat aan contributies op de Staat van ontvangsten en
uitgaven van het seizoen 2010-2011 moet worden opgenomen.
Voor het seizoen 2011-2012 gaat de zaalhuur per uur met € 1,75 omhoog naar
€ 21,75. Het aantal uren dat de zaal wordt gehuurd blijft gelijk, evenals het
aantal leden en de samenstelling ervan. Het bestuur stelt voor om de stijging
van de zaalhuur door te berekenen in de contributie van alleen de spelende
leden. Voor elk spelend lid gaat de contributie met een gelijk bedrag omhoog.
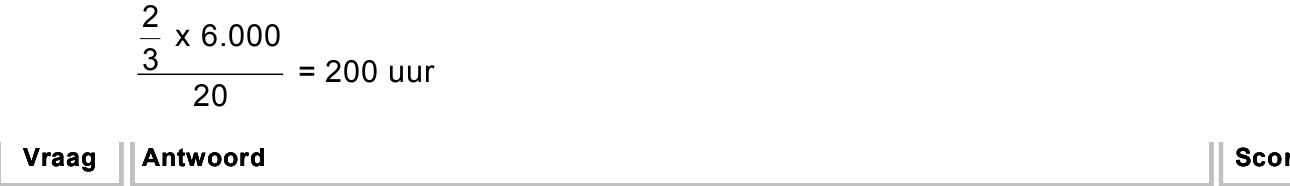
162pBereken voor het seizoen 2010-2011 het aantal uren dat de zaal wordt gehuurd.
De vader van pupil Bart geeft in een brief aan het bestuur aan dat hij het met de
contributieverhoging niet eens is. De contributieverhoging is voor een pupil naar
verhouding (procentueel) veel hoger dan voor een senior.
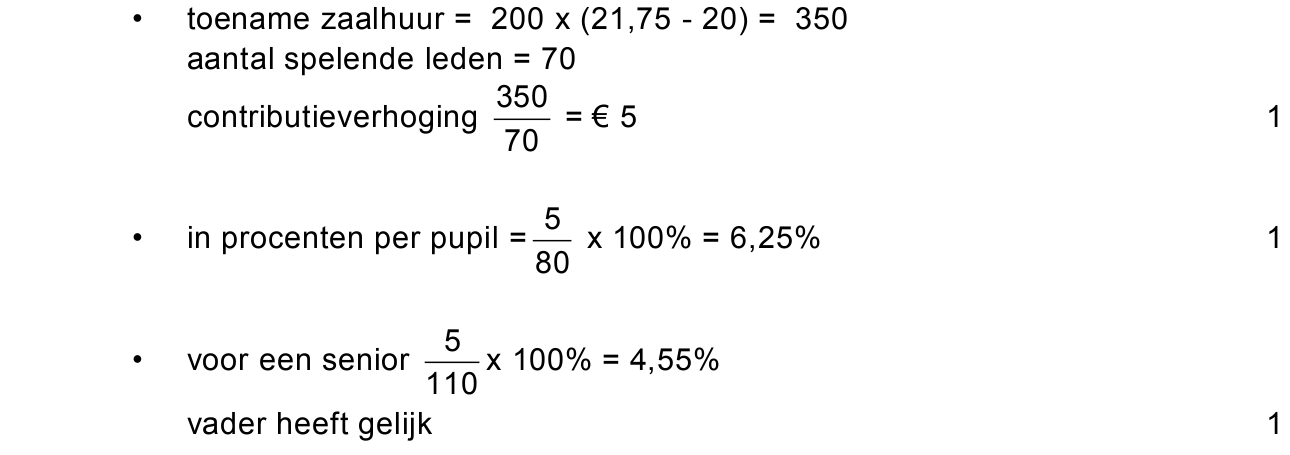
173pToon met een berekening aan of de vader van Bart gelijk heeft.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 6 tot en met 9.
De heer Ton runt sinds enige jaren het goedlopend restaurant De Gouden Lepel
te IJsselstein.
De capaciteit van het restaurant is maximaal 45 gasten per avond. Het
restaurant is geopend van woensdag tot en met zondag vanaf 17.00 uur tot
24.00 uur.
Jaarlijks bezoeken (tot 1 juli 2010) 8.000 betalende gasten De Gouden Lepel.
De bezoeken zijn gelijkmatig over de kwartalen verdeeld.
De heer Ton heeft in 2010 drie personeelsleden in vaste dienst. Eén fulltimer
van 27 jaar en twee parttime krachten van 20 jaar. De parttimers hebben ieder
een contract voor 0,75 fte (1 fte is een baan met een volledige werkweek).
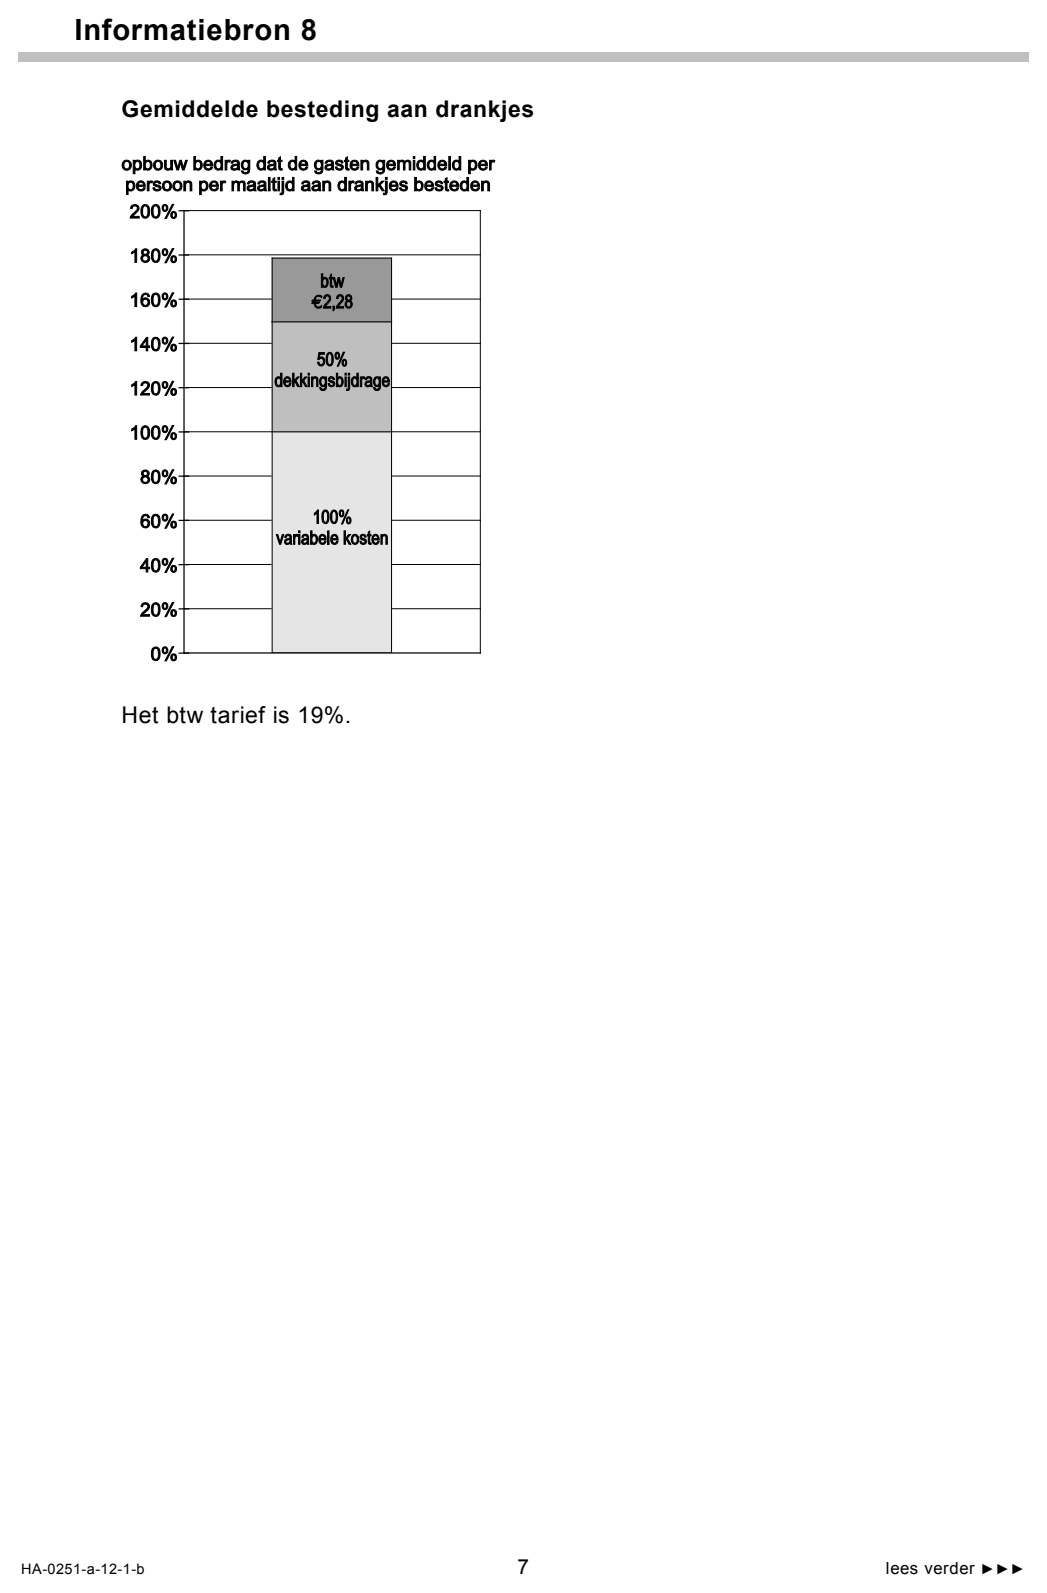
Alle werknemers verdienen het wettelijk minimumloon (zie informatiebron 6).
De loonkosten van de werknemers worden door de heer Ton gerekend tot de
constante kosten.
221pWaarom rekent de heer Ton de loonkosten van zijn werknemers tot de constante
kosten?
232pBereken de loonkosten voor het eerste kwartaal van 2010.
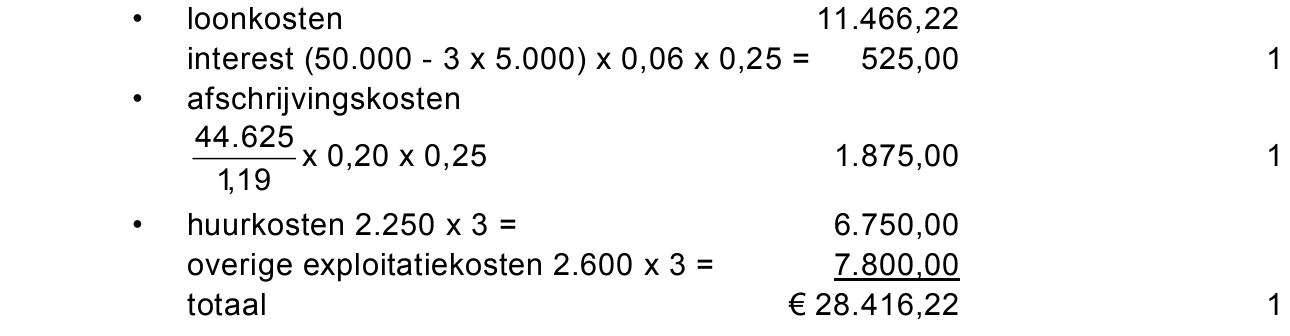
243pBereken de totale constante kosten voor het eerste kwartaal van 2010 (zie
informatiebron 7).
De inkoopwaarde van de ingrediënten bedraagt gemiddeld € 15,- per maaltijd.
De overige variabele kosten die samenhangen met de bereiding van een
maaltijd zijn gesteld op gemiddeld 10% van de inkoopwaarde per maaltijd.
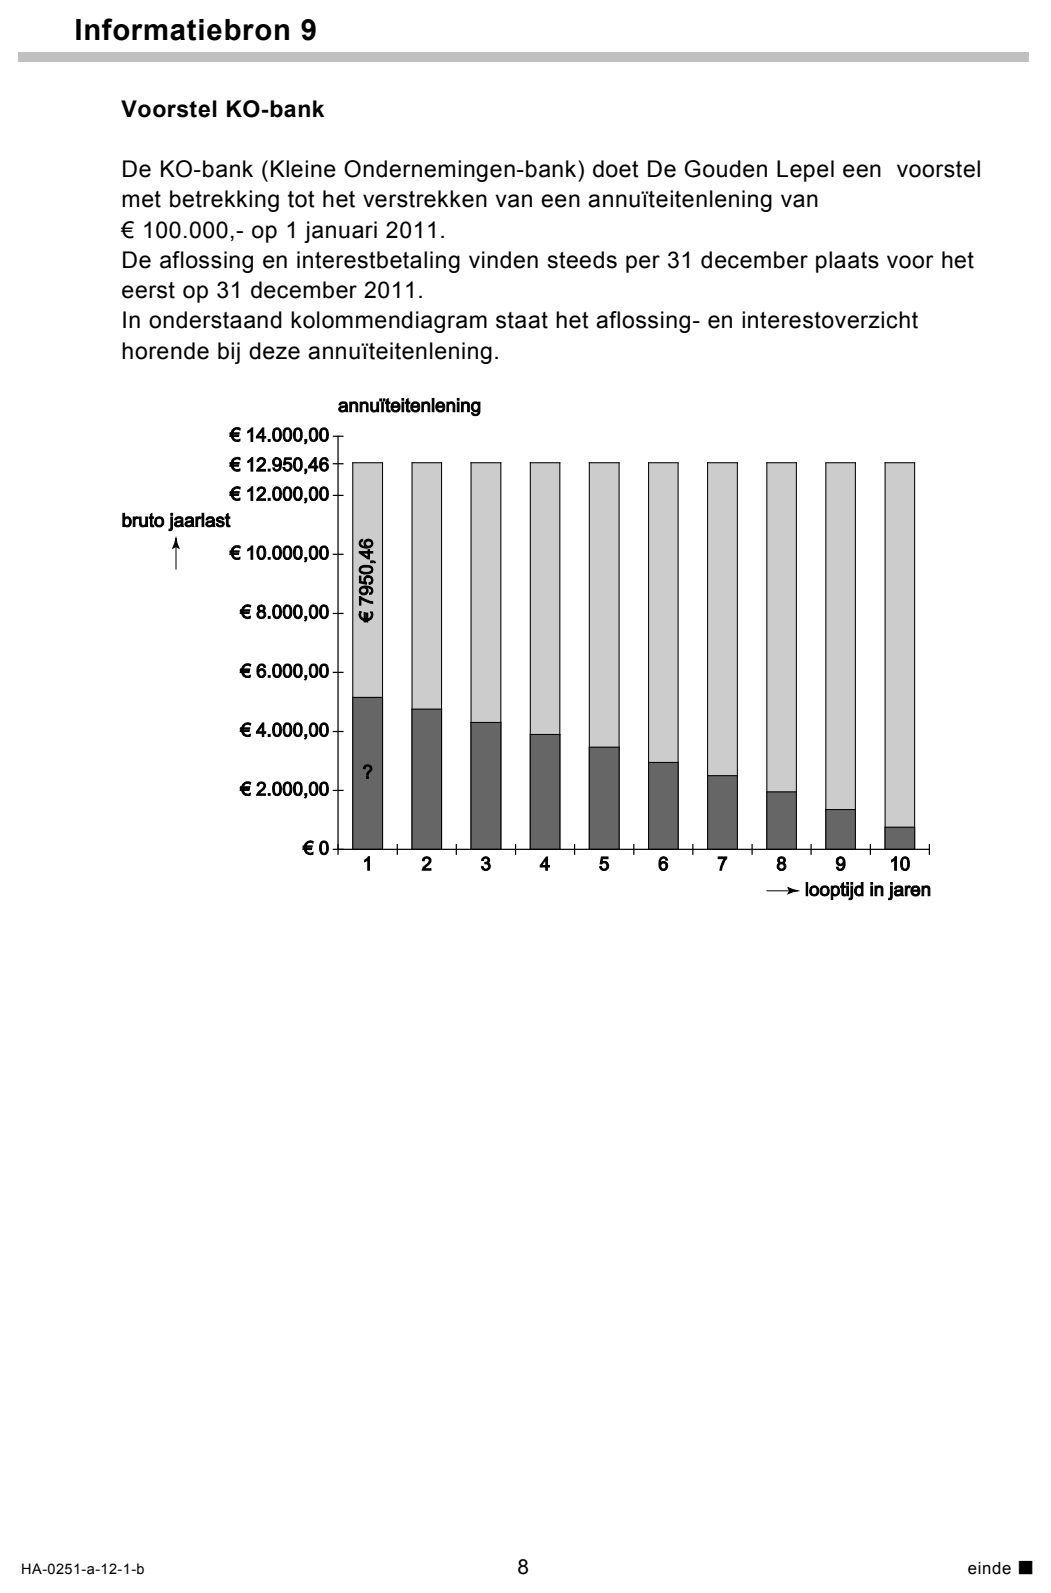
Gemiddeld besteedt een gast € 37,10 inclusief 6% btw per maaltijd. Daarnaast
besteedt diezelfde gast gemiddeld een bepaald bedrag aan drankjes per
maaltijd (zie informatiebron 8).
252pBereken de omzet (exclusief btw) van de drankjes per maaltijd per gast.
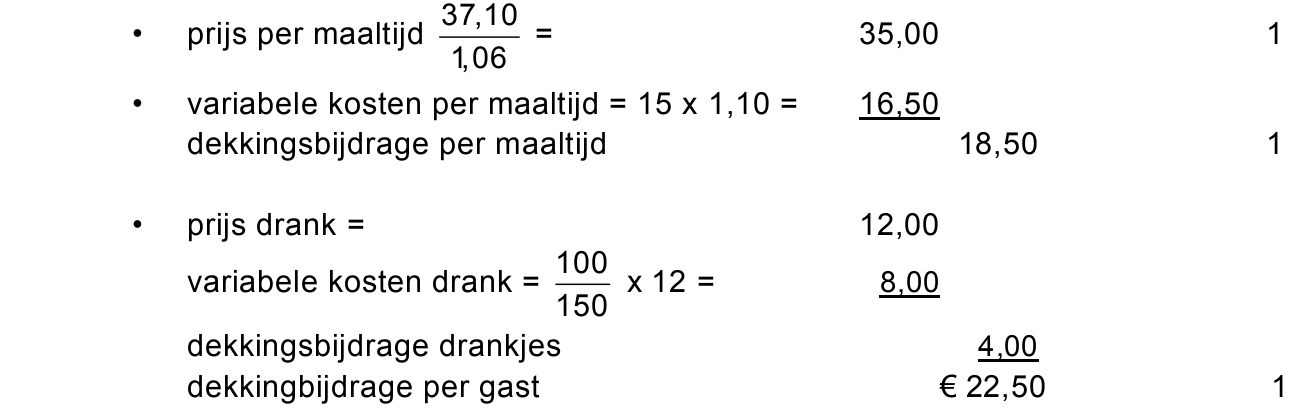
263pToon aan dat de dekkingsbijdrage van een maaltijd en van de drankjes per
maaltijd in totaal € 22,50 per gast bedraagt.
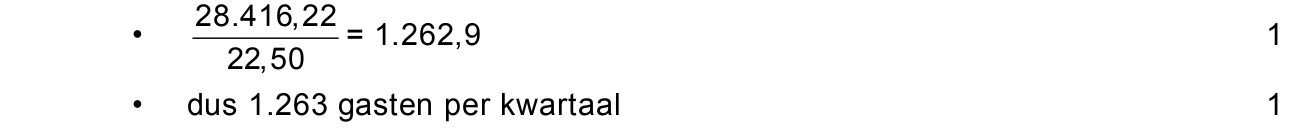
272pBereken met behulp van de dekkingsbijdrage van € 22,50 per gast, hoeveel
gasten De Gouden Lepel minimaal in een kwartaal zou moeten ontvangen om
geen verlies te lijden.
Op 1 juli 2010 is één van de concurrenten, in het pand naast De Gouden Lepel,
officieel failliet verklaard. Het pand, waarin deze concurrent gevestigd was, biedt
plaats aan maximaal 30 gasten per avond. Door het faillissement van deze
concurrent heeft De Gouden Lepel in het derde kwartaal van 2010 het aantal
betalende gasten zien toenemen met 25% ten opzichte van de kwartalen
daarvoor. De heer Ton gaat ervan uit dat het totaal aantal klanten hierna op dit
niveau zal blijven.
Omdat hij regelmatig “nee” heeft moeten verkopen in het derde kwartaal, denkt
hij er over om het pand van de failliete concurrent erbij te huren en zodoende
zijn capaciteit te vergroten.
Hij besluit een extra investering op 1 januari 2011 te doen om van de twee
zaken één geheel te maken. Hij heeft hiervoor toestemming van de verhuurder.
Voor deze verbouwing zal hij op 1 januari 2011 een annuïteitenlening
aantrekken van € 100.000,- (zie informatiebron 9). Voor deze verbouwing stelt
hij de voorwaarde dat het verwachte resultaat in het eerste kwartaal 2011 ten
minste € 10.000,- bedraagt.
De heer Ton heeft berekend dat in de nieuwe situatie de constante kosten,
exclusief de kosten van de nieuwe lening, gedurende het eerste jaar € 38.000,-
per kwartaal zullen bedragen.
281pBereken de kosten van de annuïteitenlening voor het eerste kwartaal van 2011.
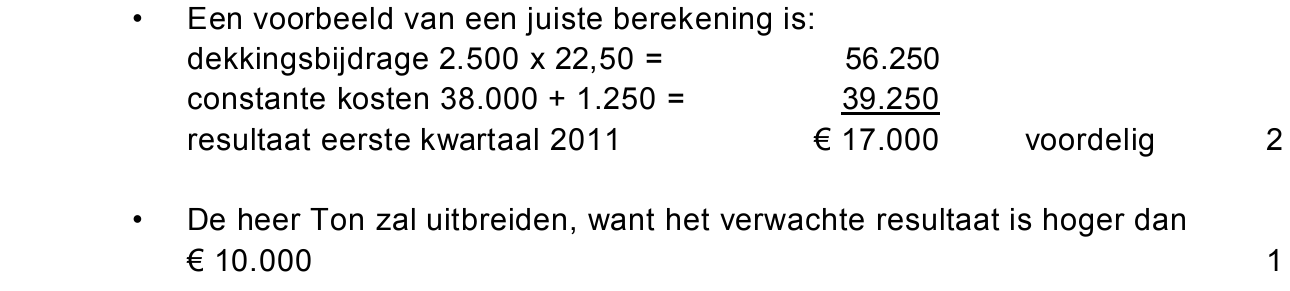
291pBereken het verwachte aantal gasten in het eerste kwartaal 2011.
303pGaat de heer Ton de onderneming uitbreiden? Toon dit aan met een berekening
van het verwachte resultaat in het eerste kwartaal van 2011.
opgave 6Opgave 6
Marjon Bosma loopt stage bij Gorm bv. Ze heeft als opdracht gekregen een
verslag te maken over de financiële situatie van Gorm. Zij baseert zich hierbij
onder andere op de balans per 1 januari 2011.

Balans van Gorm bv per 1 januari 2011 (getallen x € 1.000,-) Debet Credit Gebouwen 3.800 Aandelenkapitaal 4.200 Machines 2.700 Aandelen in portefeuille 1.000 Inventaris 900 Geplaatst aandelenkapitaal 3.200 Deelnemingen 1.240 Algemene reserve 300 Effecten 300 Agioreserve 750 Vooruitbetaalde bedragen 600 7% Obligatielening 1.800 Voorraden 900 Vooruitontvangen bedragen 1.600 Debiteuren 850 Crediteuren 1.700 Rabobank 410 Te betalen belasting 1.250 Winst 2010 na belasting 1.100 11.700 11.700
Aanvullende gegevens:
− De winst is gelijkmatig over het jaar verkregen.
− Het rekening-courantkrediet bij de Rabobank is maximaal € 100.000,-.
Naar het oordeel van de directie is zowel de liquiditeitspositie als de
solvabiliteitspositie van Gorm op 1 januari 2011 onvoldoende. De directie wijst
hierbij onder meer op de ontwikkeling van de current ratio. Volgens de directie
dreigt er voor Gorm een faillissement.
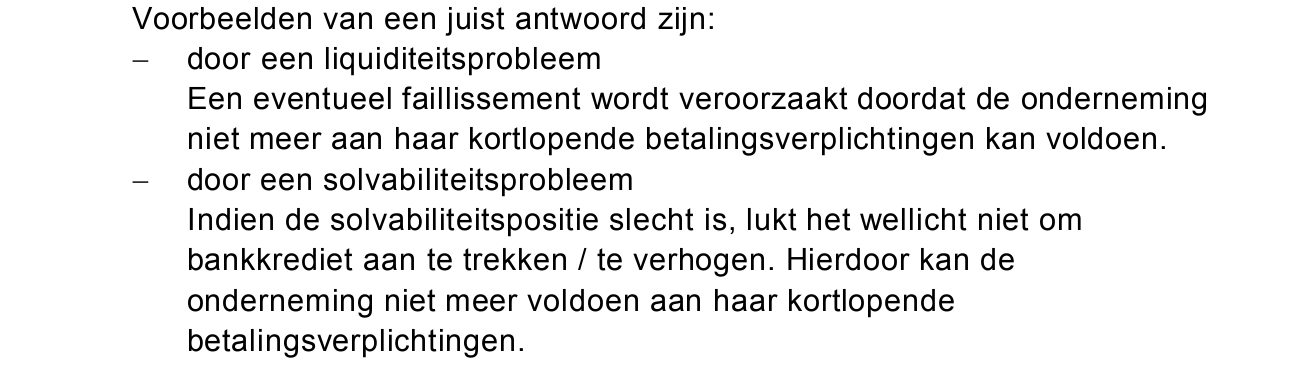
311pWordt een dreigend faillissement in het algemeen veroorzaakt door een
liquiditeits- of door een solvabiliteitsprobleem? Motiveer het antwoord.
De current ratio is in 2010 ten opzichte van 2009 gedaald bij Gorm. Marjon stelt
echter dat op basis van de daling van de current ratio in het algemeen niet kan
worden vastgesteld dat er sprake is van een liquiditeitsprobleem in de
onderneming.
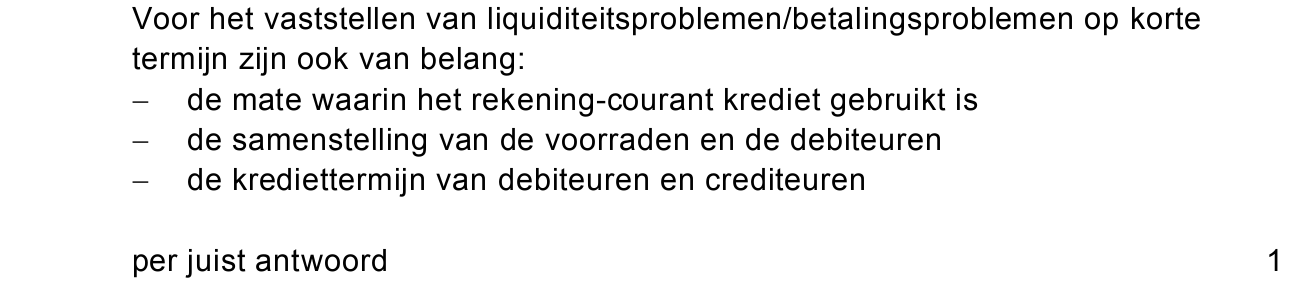
322pGeef met behulp van twee argumenten aan dat Marjon gelijk heeft.
Let op: de laatste vraag van dit examen staat op de volgende pagina.
Toch doet de directie van Gorm een voorstel om de current ratio te verbeteren.
Het voorstel omvat het op 2 januari 2011 betalen van de crediteuren mede met
behulp van het beschikbare rekening-courantkrediet bij de Rabobank.
Marjon stelt dat deze maatregel de current ratio niet zal verbeteren. De current
ratio van Gorm per 1 januari 2011 bedraagt voor uitvoering van het voorstel van
de directie 0,67.
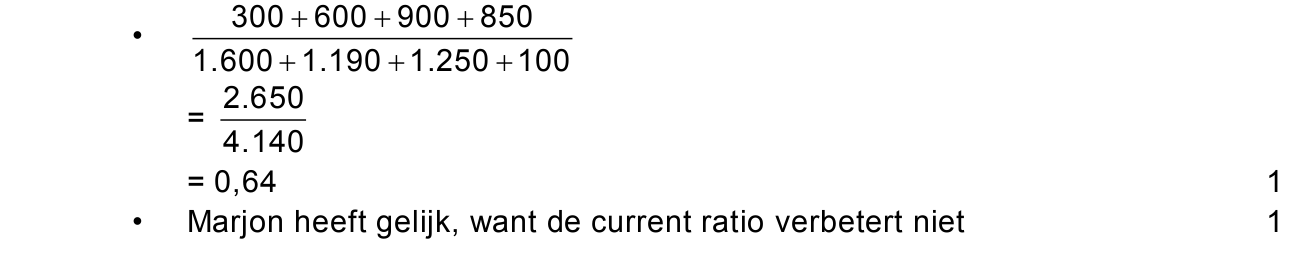
332pHeeft Marjon gelijk? Motiveer het antwoord met een berekening van de current
ratio op 2 januari 2011 na uitvoering van het voorstel van de directie (zie
formuleblad).
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.