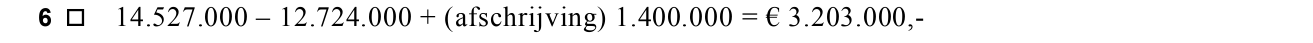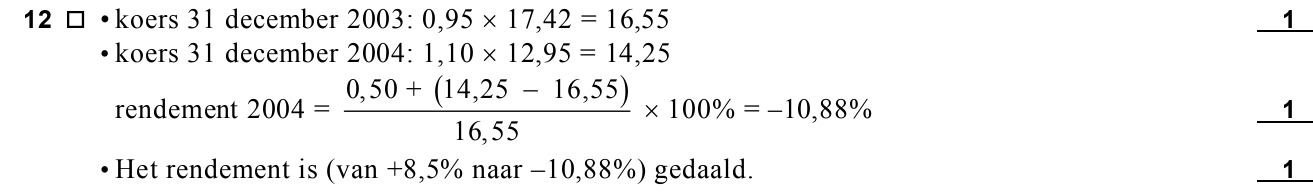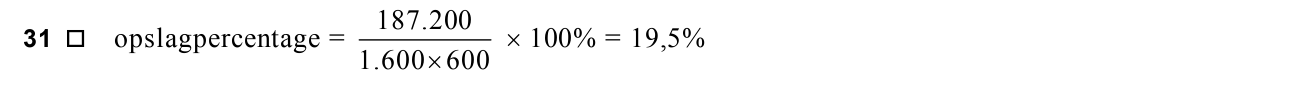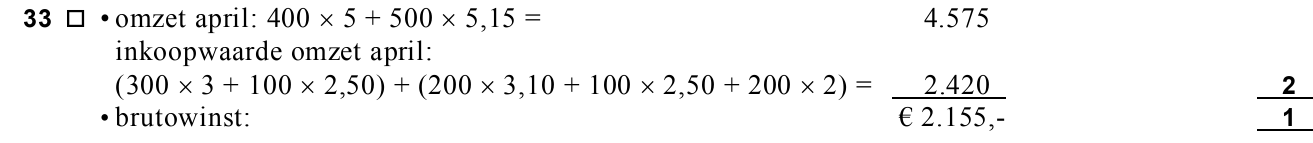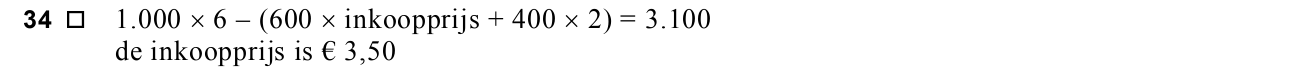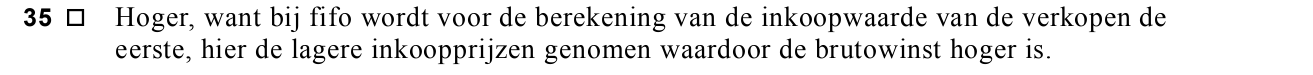bronnen

Eindexamen bedrijfseconomie vwo 2005, tijdvak 2 (management en organisatie)

opgave 2Vlaamse Koepel dreigt KLM met boycot na internetactie

11p
22p
32p
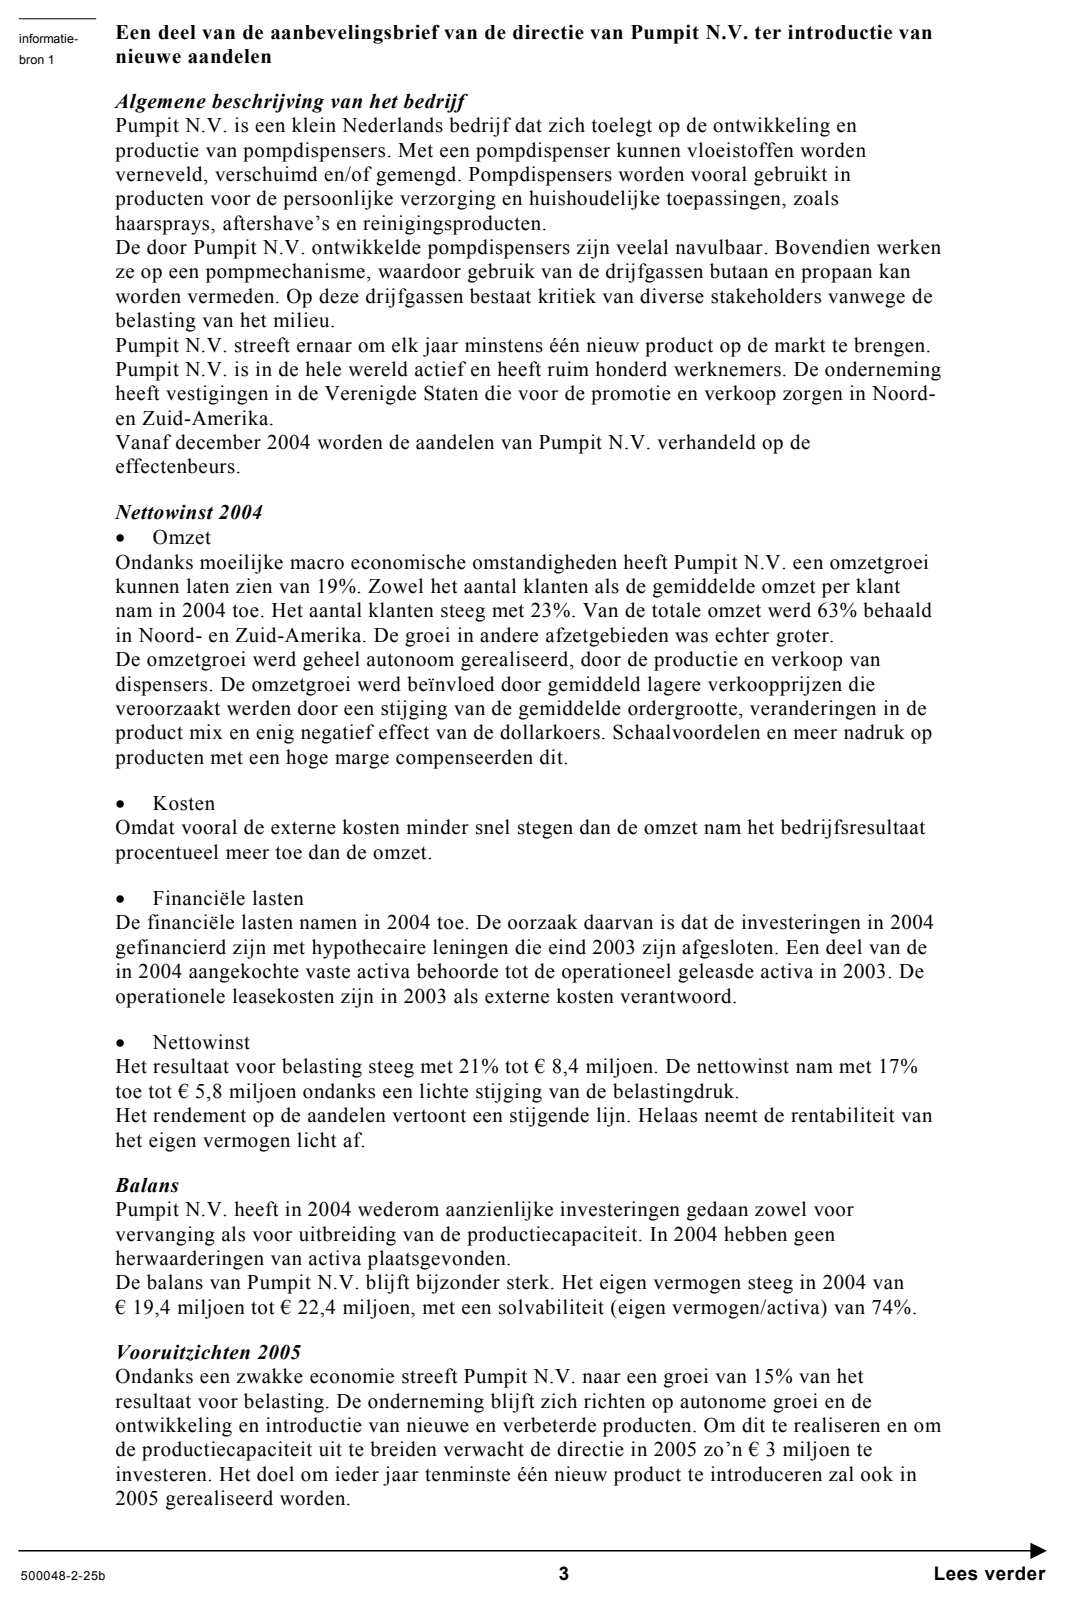
Bij deze opgave horen de informatiebronnen 1 tot en met 3. In informatiebron 1 is een deel
van de aanbevelingsbrief van de directie van Pumpit N.V. ter introductie van nieuwe
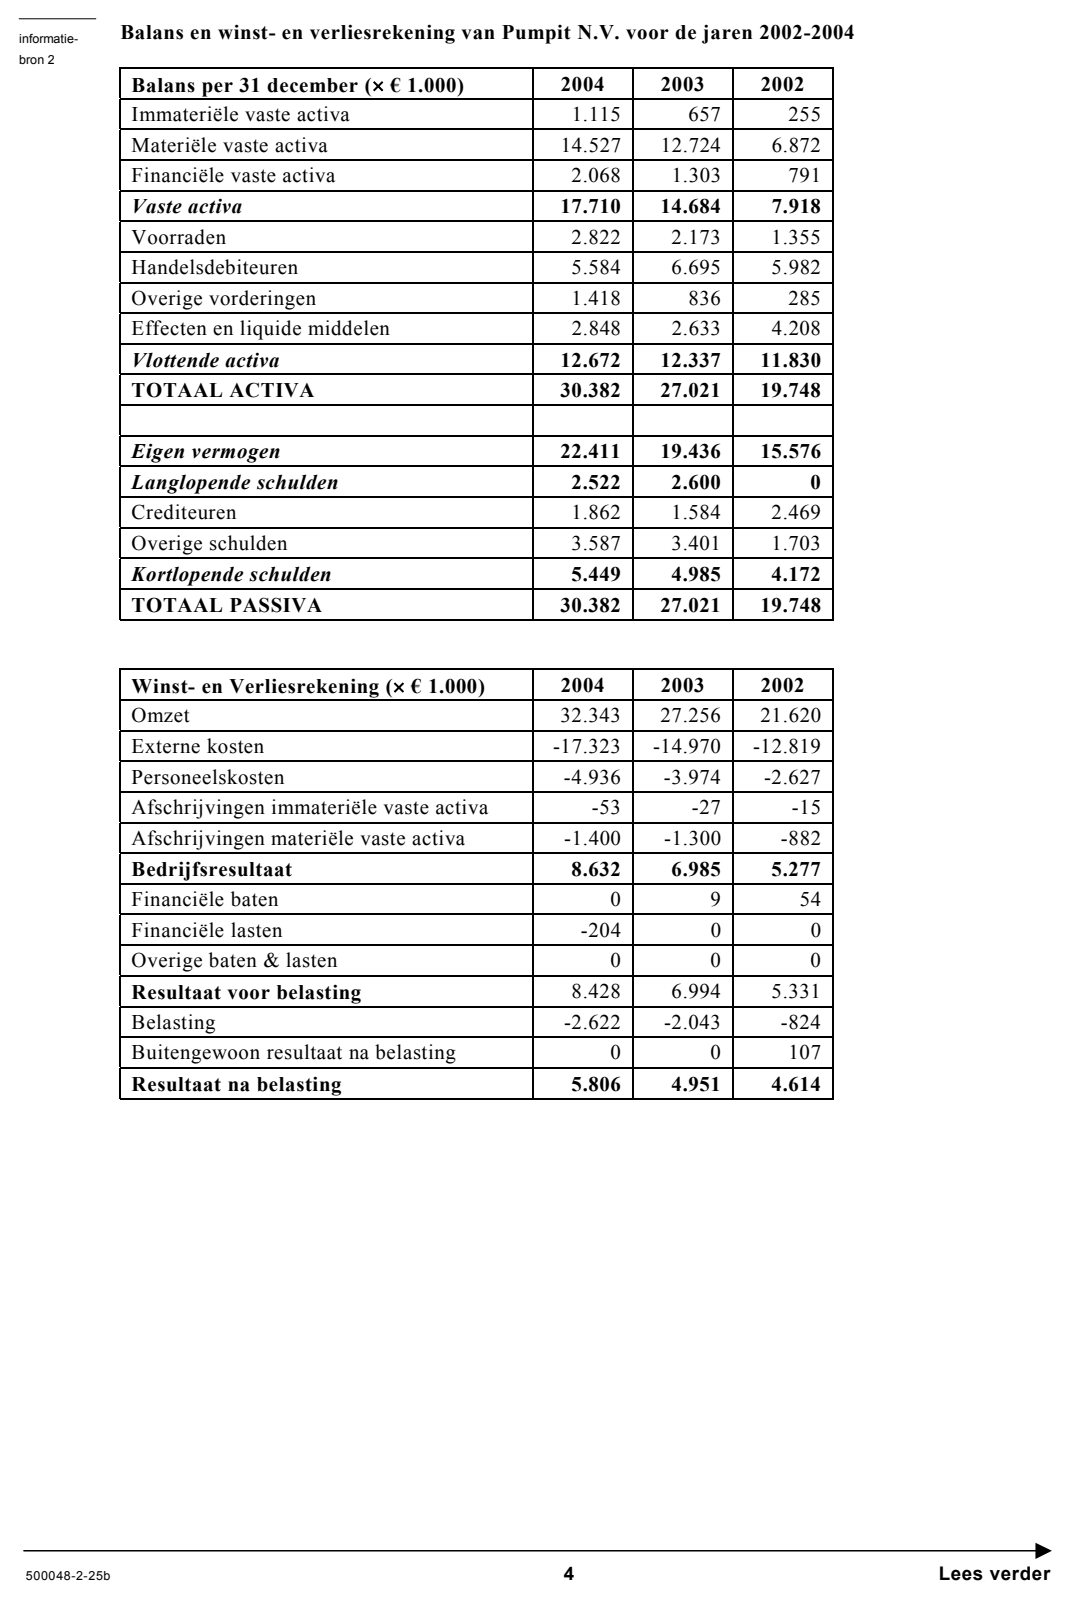
aandelen, opgenomen. Informatiebron 2 bevat de balans en winst- en verliesrekening van
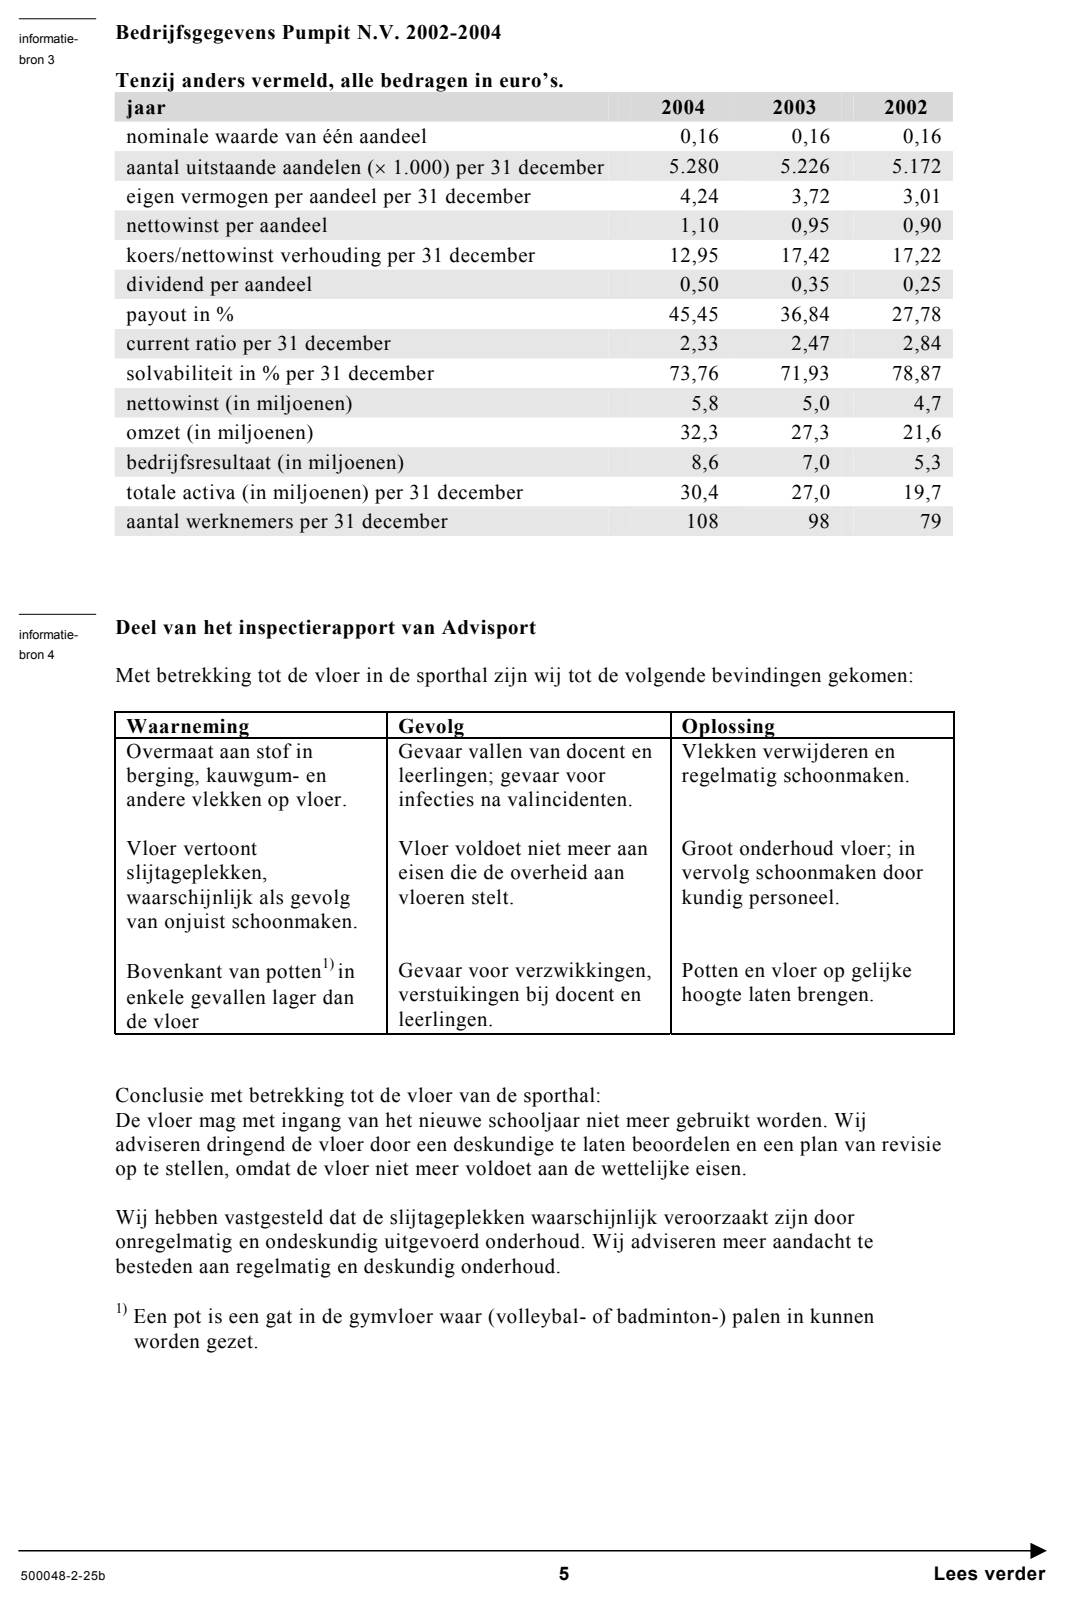
Pumpit N.V. voor de jaren 2002− 2 004. In informatiebron 3 staat een aantal
bedrijfsgegevens van Pumpit N.V. over de jaren 2002− 2 004.
De aandelen van Pumpit N.V. kunnen eind 2004 verhandeld worden op de beurs van
Amsterdam. Ter introductie van de voorgenomen beursnotering heeft de directie van
Pumpit N.V. een aanbevelingsbrief geschreven (zie informatiebron 1). Een Nederlandse
journalist is gevraagd de informatie uit de aanbevelingsbrief en het jaarverslag te
beoordelen om daarna een advies te kunnen uitbrengen aan ‘groene beleggers’. Groene
beleggers zijn beleggers die een laag rendement accepteren indien de onderneming een
positieve bijdrage levert aan het milieu.
Op grond waarvan is Pumpit N.V. volgens informatiebron 1 een onderneming die
interessant is voor de groene belegger? Licht het antwoord toe.
Volgens informatiebron 1 streeft Pumpit N.V. ernaar om elk jaar minstens één nieuw
product op de markt te brengen. Om dit doel te bereiken heeft Pumpit N.V. niet alleen te
maken met octrooien en patenten, maar ook met hoge ontwikkelingskosten.
In welke balanspost (zie informatiebron 2) van Pumpit N.V. zijn geactiveerde
ontwikkelingskosten opgenomen?
In de aanbevelingsbrief van de directie staat dat Pumpit N.V. in 2004 aanzienlijke
investeringen gedaan heeft in de uitbreiding van de productiecapaciteit.
Bereken met behulp van informatiebron 2 voor welk bedrag Pumpit N.V. in 2004 materiële
vaste activa heeft aangeschaft.
De journalist vraagt zich af of de in 2004 opgetreden daling van de verkoopprijzen van
Pumpit N.V. de toekomstige bedrijfsresultaten van Pumpit N.V. onder druk zal zetten.
Noem twee oorzaken van de daling van de gemiddelde verkoopprijzen van Pumpit N.V. in
2004, die door de directie van Pumpit N.V. in informatiebron 1 genoemd zijn.
Noem twee redenen uit informatiebron 1 waarom het bedrijfsresultaat van Pumpit N.V. over
2004 niet is gedaald ondanks de daling van de gemiddelde verkoopprijzen van Pumpit N.V.
In de aanbevelingsbrief van de directie staat dat de balans van Pumpit N.V. bijzonder sterk
blijft. Het eigen vermogen steeg in 2004 van € 19,4 miljoen tot € 22,4 miljoen. De groei van
het eigen vermogen in de toekomst zal vooral afhankelijk zijn van de mate waarin de
onderneming kan reserveren uit de nettowinst.
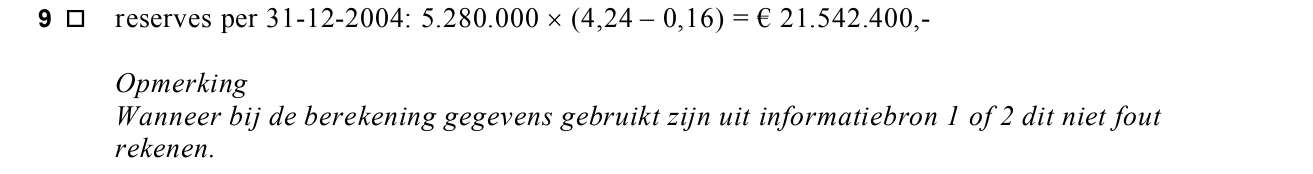
Bereken met behulp van informatiebron 3 de omvang van de reserves van Pumpit N.V. per
31 december 2004.
In de winst- en verliesrekening van 2004 is er voor het eerst sprake van financiële lasten.
De journalist vraagt zich af of door de financiële lasten de nettowinst niet onder druk komt
te staan.
Leg met behulp van informatiebron 1 uit dat de verhoging van de financiële lasten in 2004
ten opzichte van 2003, geleid heeft tot een reductie van andere kosten in 2004.
De directie van Pumpit N.V. beweert dat de rentabiliteit van het eigen vermogen, de REV,
licht afneemt en dat het rendement op de aandelen een stijgende lijn vertoont.
De journalist heeft berekend dat de REV over 2002 34,9% is en over 2003 28,6%. Het
rendement op de aandelen over 2003 komt volgens de journalist uit op 8,5%.
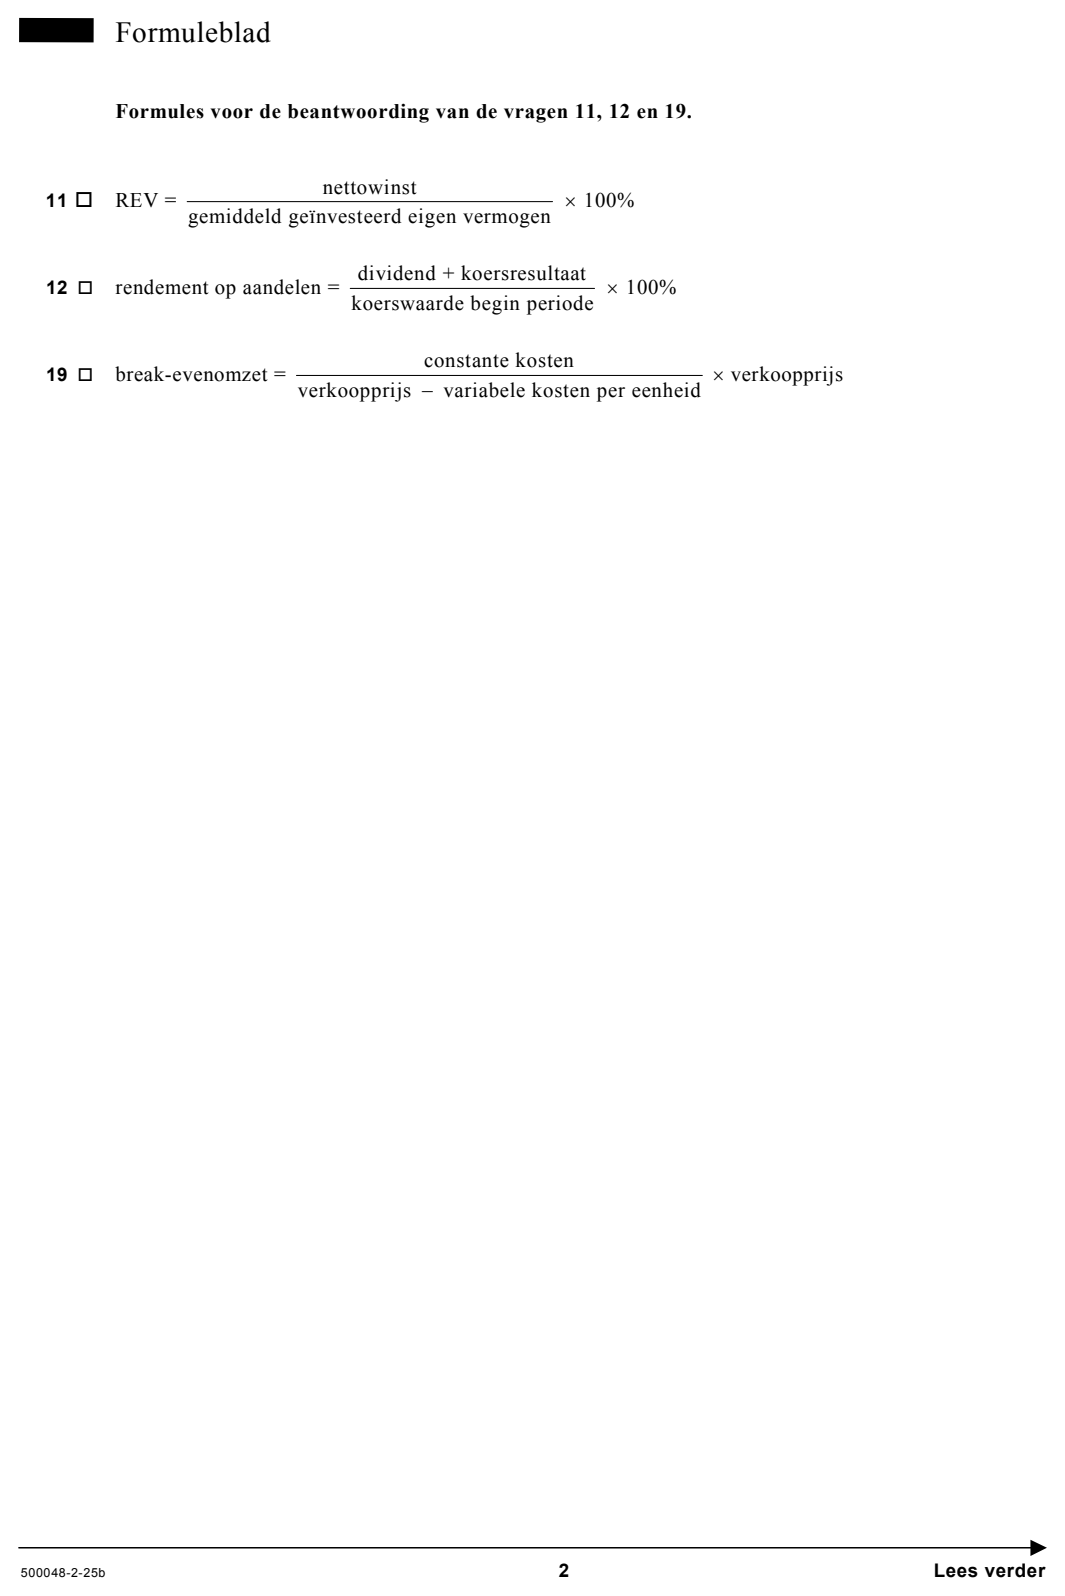
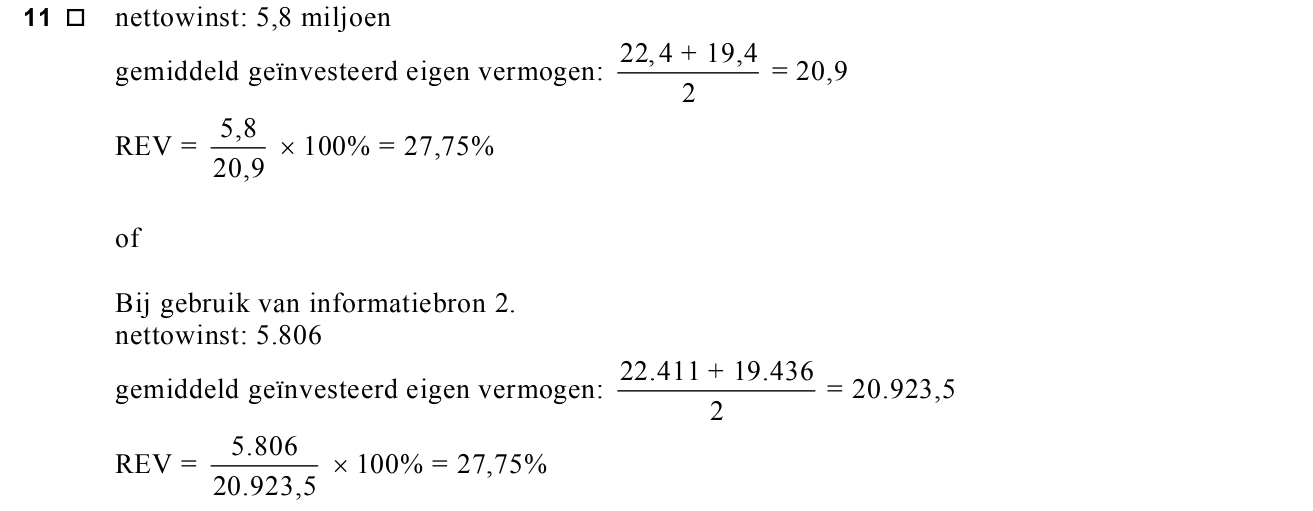
Bereken de REV over 2004 (zie formuleblad).
Toon met behulp van een berekening aan (zie informatiebron 3) of het rendement op de
aandelen van Pumpit N.V. in 2004 gestegen of gedaald is ten opzichte van 2003 (zie
formuleblad).
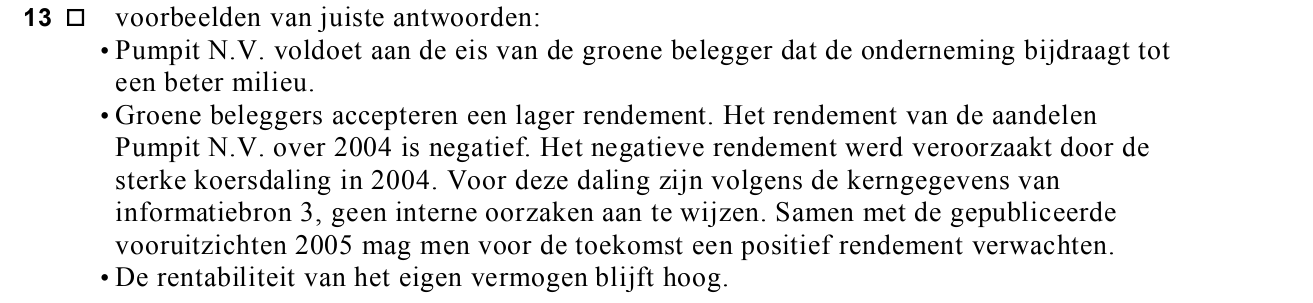
Noem, ondanks de rendementsontwikkeling in 2004, twee redenen waarom de journalist de
groene belegger toch kan adviseren om aandelen Pumpit N.V. te kopen. Motiveer het
antwoord.

opgave 2Opgave 2

Bij deze opgave horen de informatiebronnen 1 tot en met 3. In informatiebron 1 is een deel
van de aanbevelingsbrief van de directie van Pumpit N.V. ter introductie van nieuwe
aandelen, opgenomen. Informatiebron 2 bevat de balans en winst- en verliesrekening van
Pumpit N.V. voor de jaren 2002− 2 004. In informatiebron 3 staat een aantal
bedrijfsgegevens van Pumpit N.V. over de jaren 2002− 2 004.
De aandelen van Pumpit N.V. kunnen eind 2004 verhandeld worden op de beurs van
Amsterdam. Ter introductie van de voorgenomen beursnotering heeft de directie van
Pumpit N.V. een aanbevelingsbrief geschreven (zie informatiebron 1). Een Nederlandse
journalist is gevraagd de informatie uit de aanbevelingsbrief en het jaarverslag te
beoordelen om daarna een advies te kunnen uitbrengen aan ‘groene beleggers’. Groene
beleggers zijn beleggers die een laag rendement accepteren indien de onderneming een
positieve bijdrage levert aan het milieu.
41p
Op grond waarvan is Pumpit N.V. volgens informatiebron 1 een onderneming die
interessant is voor de groene belegger? Licht het antwoord toe.
Volgens informatiebron 1 streeft Pumpit N.V. ernaar om elk jaar minstens één nieuw
product op de markt te brengen. Om dit doel te bereiken heeft Pumpit N.V. niet alleen te
maken met octrooien en patenten, maar ook met hoge ontwikkelingskosten.
51p
In welke balanspost (zie informatiebron 2) van Pumpit N.V. zijn geactiveerde
ontwikkelingskosten opgenomen?
In de aanbevelingsbrief van de directie staat dat Pumpit N.V. in 2004 aanzienlijke
investeringen gedaan heeft in de uitbreiding van de productiecapaciteit.
62p
Bereken met behulp van informatiebron 2 voor welk bedrag Pumpit N.V. in 2004 materiële
vaste activa heeft aangeschaft.
De journalist vraagt zich af of de in 2004 opgetreden daling van de verkoopprijzen van
Pumpit N.V. de toekomstige bedrijfsresultaten van Pumpit N.V. onder druk zal zetten.
72p
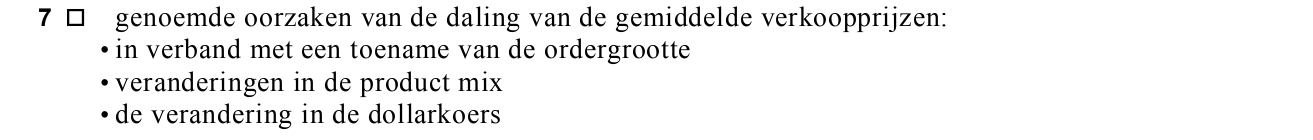
Noem twee oorzaken van de daling van de gemiddelde verkoopprijzen van Pumpit N.V. in
2004, die door de directie van Pumpit N.V. in informatiebron 1 genoemd zijn.
82p
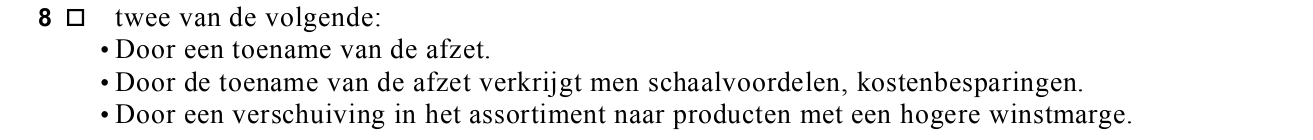
Noem twee redenen uit informatiebron 1 waarom het bedrijfsresultaat van Pumpit N.V. over
2004 niet is gedaald ondanks de daling van de gemiddelde verkoopprijzen van Pumpit N.V.
In de aanbevelingsbrief van de directie staat dat de balans van Pumpit N.V. bijzonder sterk
blijft. Het eigen vermogen steeg in 2004 van € 19,4 miljoen tot € 22,4 miljoen. De groei van
het eigen vermogen in de toekomst zal vooral afhankelijk zijn van de mate waarin de
onderneming kan reserveren uit de nettowinst.
92p
Bereken met behulp van informatiebron 3 de omvang van de reserves van Pumpit N.V. per
31 december 2004.
In de winst- en verliesrekening van 2004 is er voor het eerst sprake van financiële lasten.
De journalist vraagt zich af of door de financiële lasten de nettowinst niet onder druk komt
te staan.
102p
Leg met behulp van informatiebron 1 uit dat de verhoging van de financiële lasten in 2004
ten opzichte van 2003, geleid heeft tot een reductie van andere kosten in 2004.
De directie van Pumpit N.V. beweert dat de rentabiliteit van het eigen vermogen, de REV,
licht afneemt en dat het rendement op de aandelen een stijgende lijn vertoont.
De journalist heeft berekend dat de REV over 2002 34,9% is en over 2003 28,6%. Het
rendement op de aandelen over 2003 komt volgens de journalist uit op 8,5%.
111p
Bereken de REV over 2004 (zie formuleblad).
123p
Toon met behulp van een berekening aan (zie informatiebron 3) of het rendement op de
aandelen van Pumpit N.V. in 2004 gestegen of gedaald is ten opzichte van 2003 (zie
formuleblad).
132p
Noem, ondanks de rendementsontwikkeling in 2004, twee redenen waarom de journalist de
groene belegger toch kan adviseren om aandelen Pumpit N.V. te kopen. Motiveer het
antwoord.
opgave 3Opgave 3

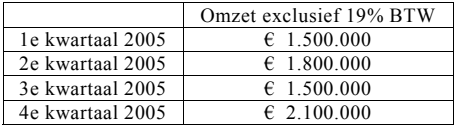
Groothandel HAKA N.V. handelt in kleding. Voor 2005 is de volgende omzetbegroting
opgesteld:
  Omzet exclusief 19% BTW 1e kwartaal 2005 € 1.500.000 2e kwartaal 2005 € 1.800.000 3e kwartaal 2005 € 1.500.000 4e kwartaal 2005 € 2.100.000
De omzetten zijn gelijkmatig binnen de kwartalen verdeeld.
De brutowinst is begroot op 150% van de inkoopprijs exclusief 19% BTW. De voorraad ligt
gemiddeld één maand in het magazijn. Er wordt alleen op rekening ingekocht. De duur van
het ontvangen leverancierskrediet is 2 maanden.
De verkoopkosten zijn 4% van de omzet exclusief BTW en worden één maand na het
ontstaan van de omzet betaald. De BTW op de verkoopkosten is 19%.
HAKA N.V. stelt elk kwartaal de resultatenbegroting en de liquiditeitsbegroting gelijktijdig
op. Ze gebruikt daarvoor een standaardformulier. Een deel van dit formulier is als
uitwerkbijlage bij dit examen opgenomen.
142puitwerkbijlage
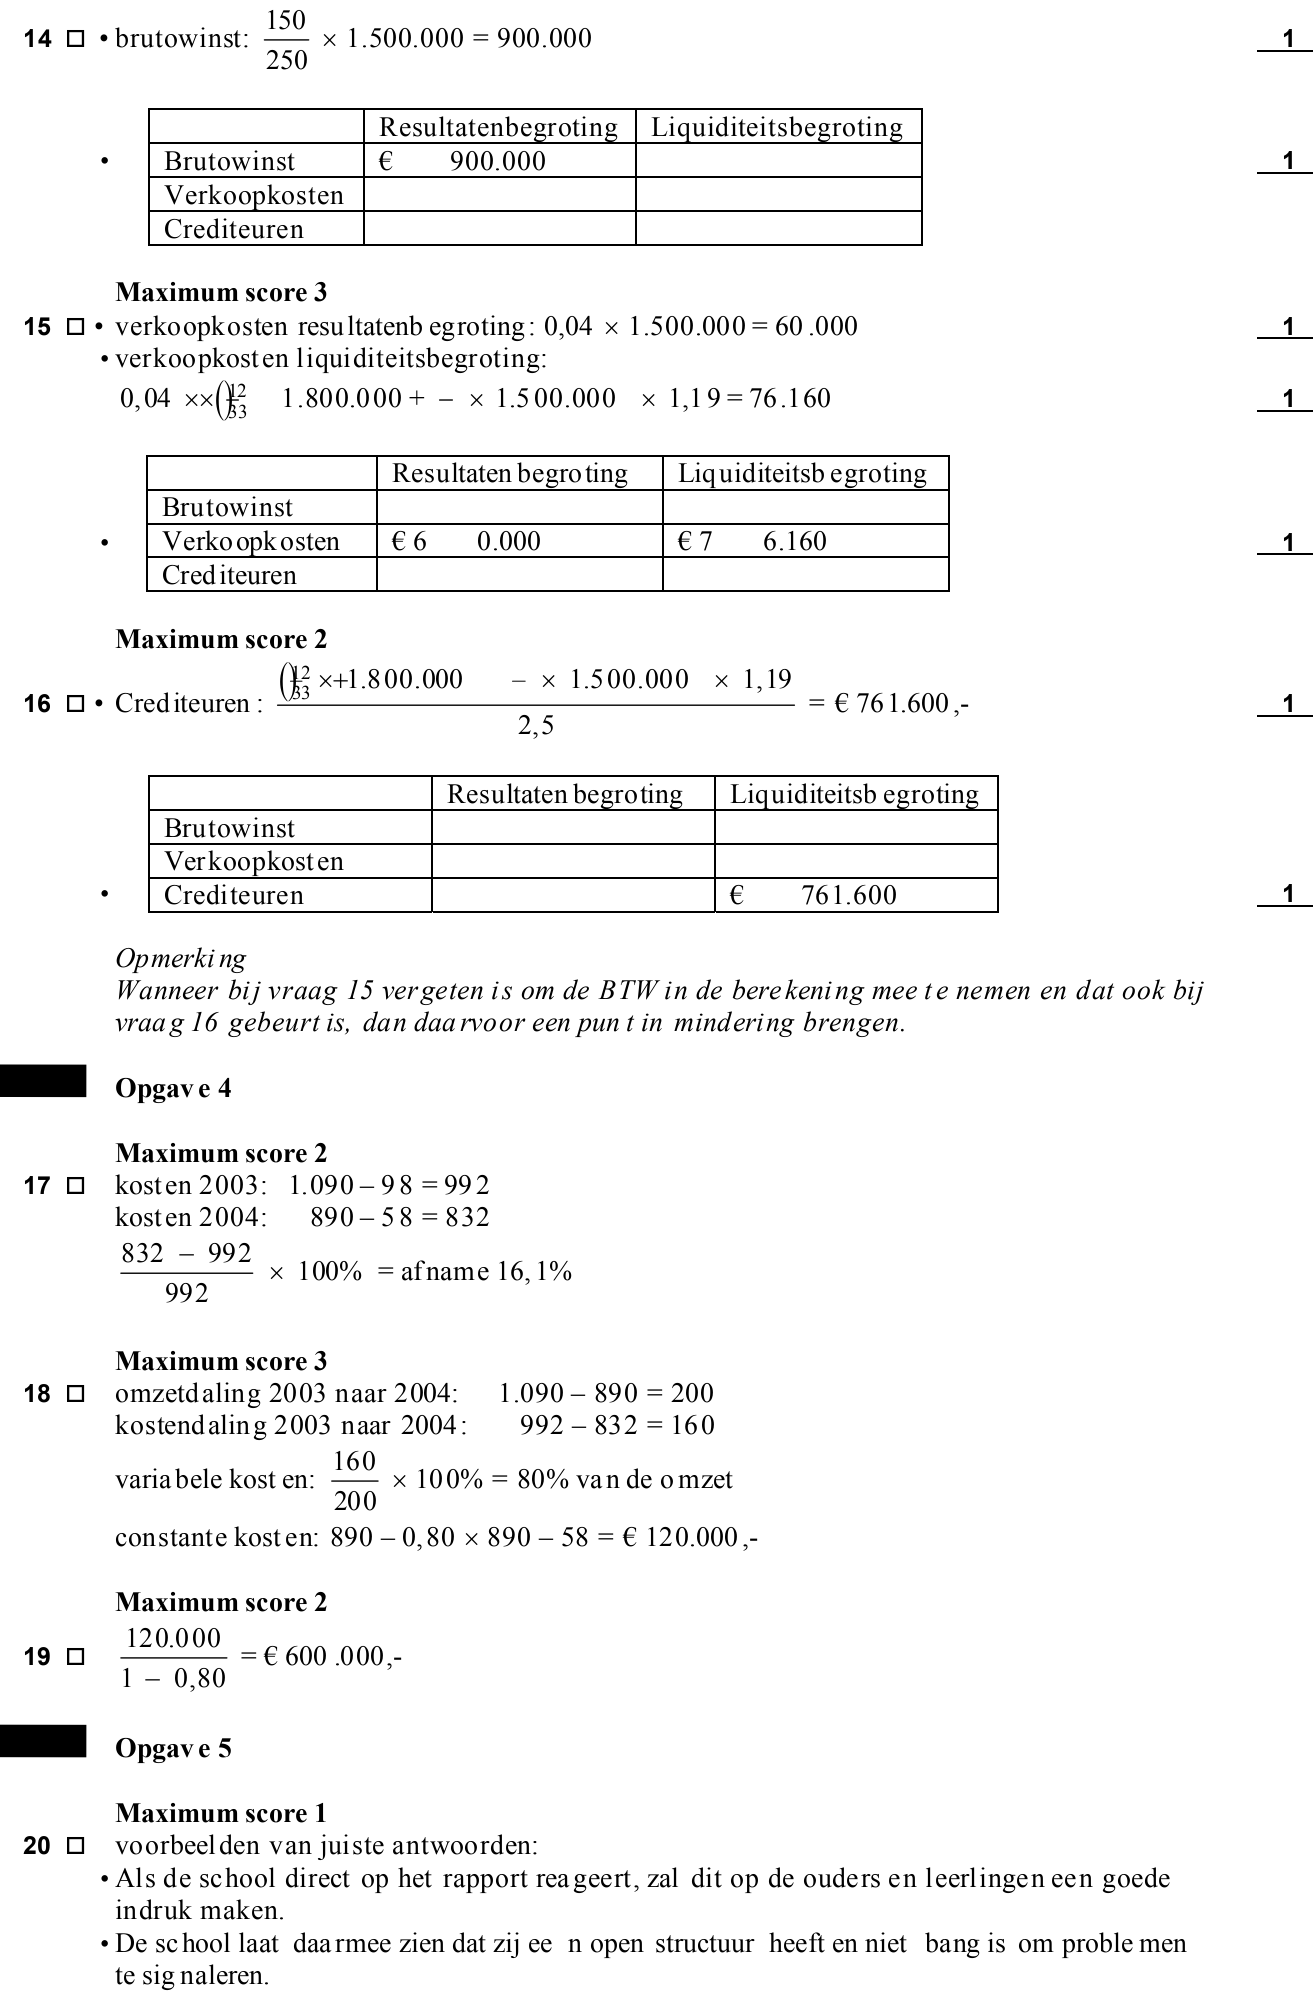
Bereken, ten behoeve van de invulling van het bovenvermeld standaardformulier, voor het
derde kwartaal van 2005 het (de) bedrag(en) van de brutowinst en vul de regel ‘Brutowinst’
in op de uitwerkbijlage. Vermeld de berekening op de uitwerkbijlage.
153puitwerkbijlage
Bereken, ten behoeve van de invulling van het bovenvermeld standaardformulier, voor het
derde kwartaal van 2005 het (de) bedrag(en) van de verkoopkosten en vul de regel
‘Verkoopkosten’ in op de uitwerkbijlage. Vermeld de berekening op de uitwerkbijlage.
162puitwerkbijlage
Bereken, ten behoeve van de invulling van het bovenvermeld standaardformulier, voor het
derde kwartaal van 2005 het (de) bedrag(en) van de crediteuren en vul de regel
‘Crediteuren’ in op de uitwerkbijlage. Vermeld de berekening op de uitwerkbijlage.

opgave 4Opgave 4

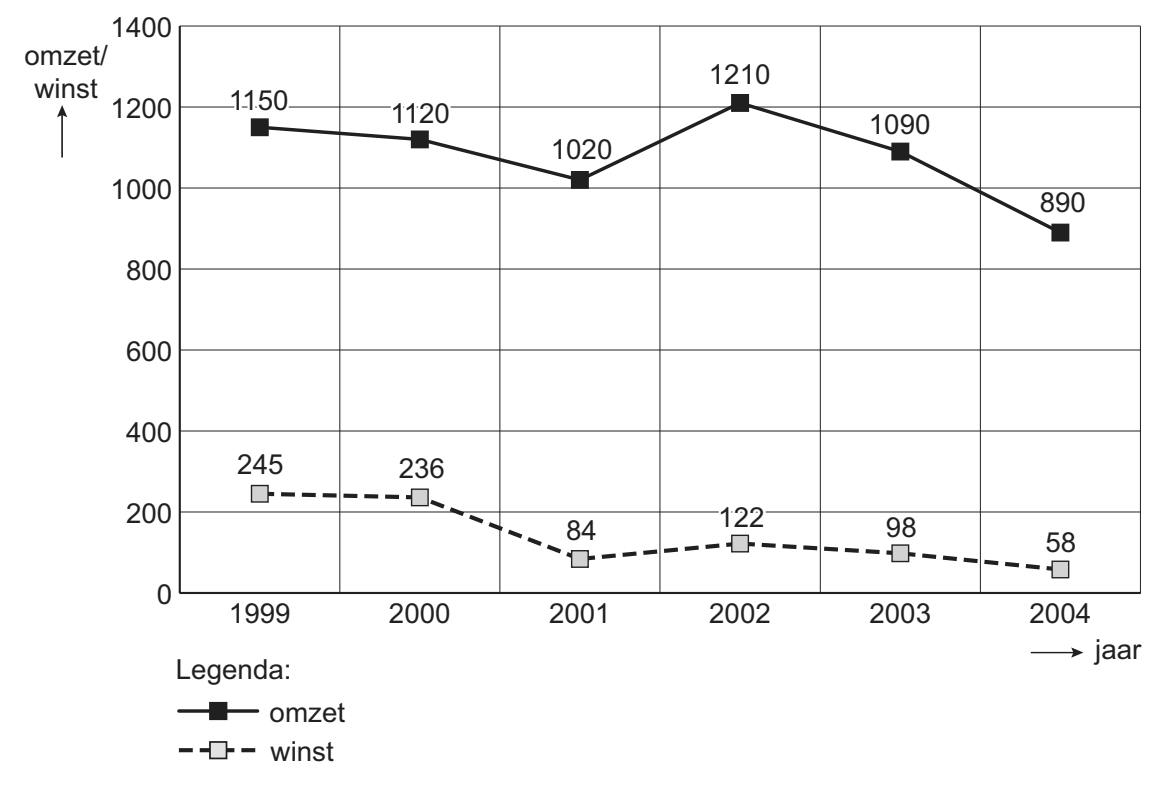
Op de aandeelhoudersvergadering van Beemsterboer B.V. presenteert de directie
onderstaande grafiek met de omzet- en nettowinstgegevens over de periode 1999−2004.
Ontwikkeling omzet en winst (x euro 1.000)
1400 omzet/ 1210 winst 1200 111111555000 111111222000 1090 1020 1000 890 800 600 400 245 236 200 84 111222222 98 58 0 1999 2000 2001 2002 2003 2004 jaar Legenda: omzet winst
Tijdens deze presentatie deelt de directie mee dat sinds 2002 de omvang van de constante
kosten onveranderd is gebleven en dat de variabele kosten steeds eenzelfde percentage van
de omzet zijn geweest.
172p
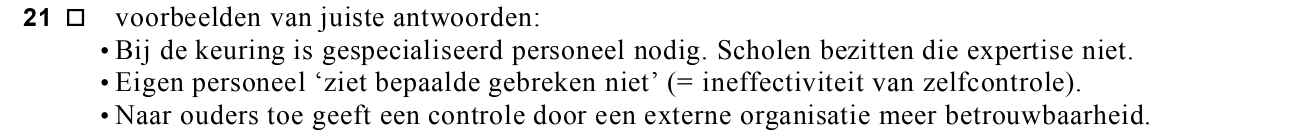
Bereken de procentuele verandering van de kosten van 2004 ten opzichte van 2003. Geef
aan of de verandering een toename of afname is.
183p
Bereken de omvang van de constante kosten over 2004.
192p
Bereken de break-evenomzet van 2004 (zie formuleblad).

opgave 5Opgave 5

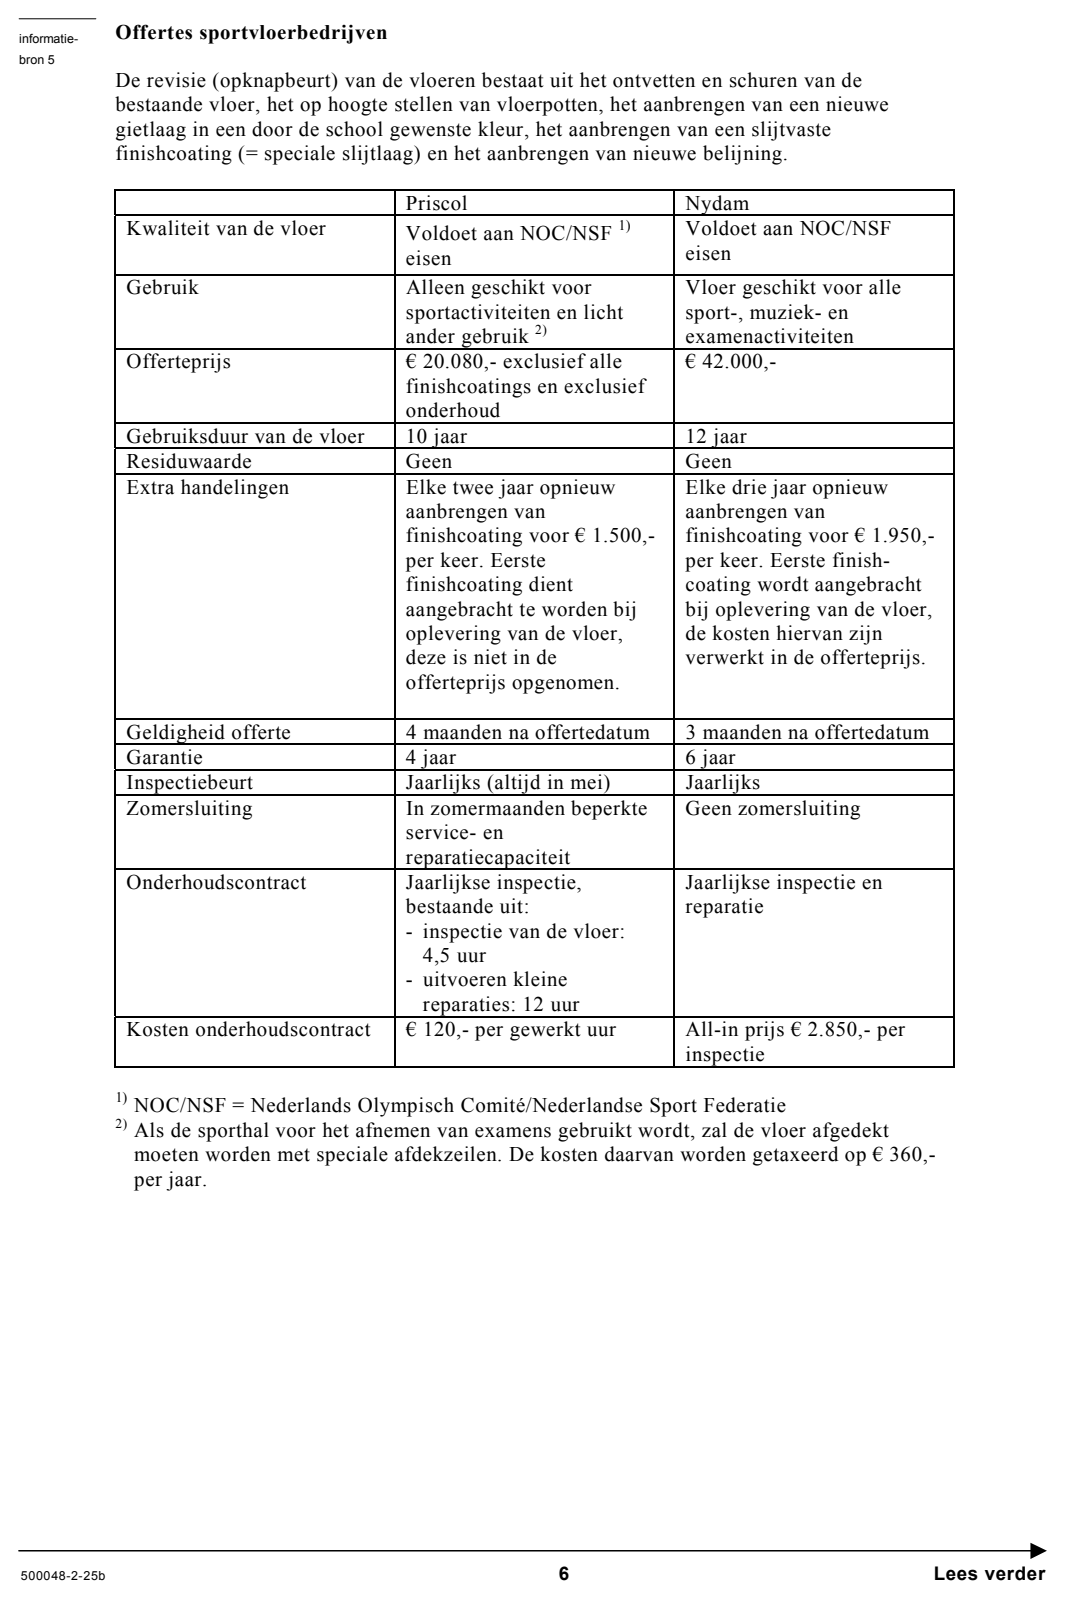
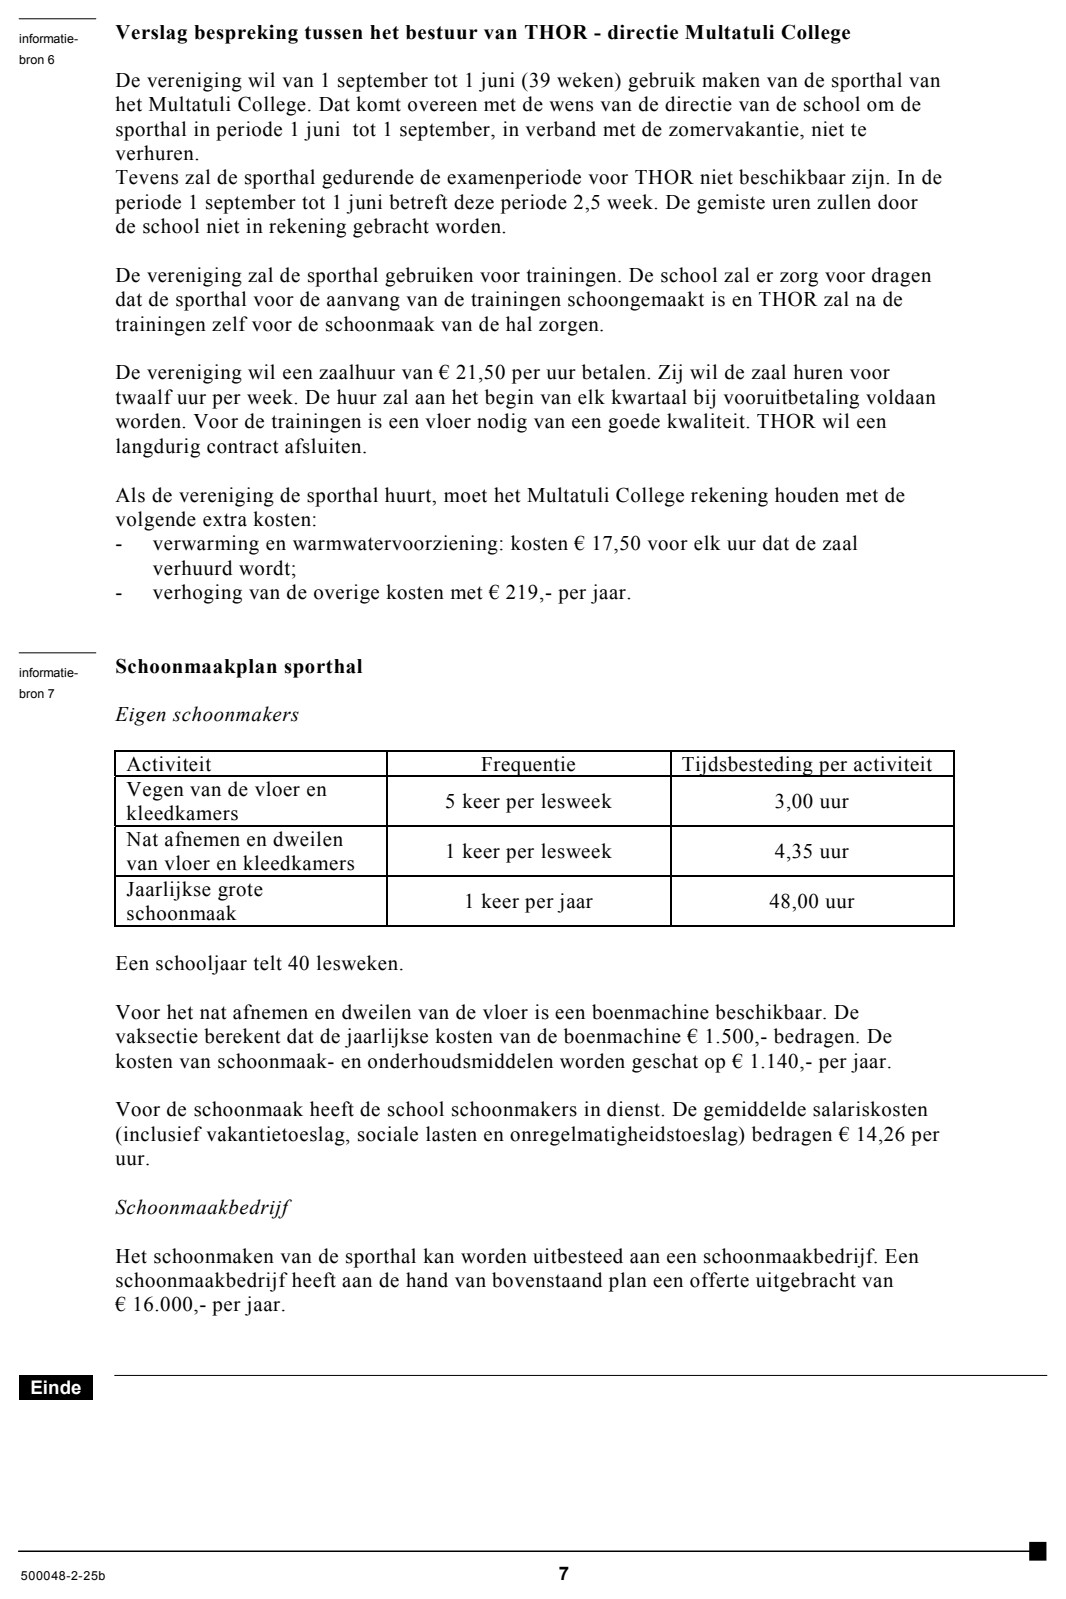
Bij deze opgave horen de informatiebronnen 4 tot en met 7. In informatiebron 4 is een deel
van het inspectierapport van Advisport opgenomen. In informatiebron 5 staan de
hoofdzaken uit twee offertes van sportvloerbedrijven. Informatiebron 6 is een beknopt
verslag van de bespreking tussen het bestuur van sportvereniging THOR en de directie van
het Multatuli College. In informatiebron 7 is het schoonmaakplan van de sporthal
opgenomen.
In deze opgave blijft de BTW buiten beschouwing
Het Multatuli College heeft de beschikking over een sporthal. Wettelijk moeten sporthallen
en gymzalen op veiligheid worden gekeurd. Bij het Multatuli College voert Advisport B.V.
deze keuring uit. Van deze keuring wordt een rapport opgemaakt. Een deel van dit rapport -
de rapportage over de conditie van de vloer van de sporthal - is opgenomen in
informatiebron 4. Dergelijke rapporten zijn volgens de afspraken van het Multatuli College
openbaar en worden dan ook aan de medezeggenschapsraad en aan de ouderraad van de
school voorgelegd. In een uitzending van een lokaal radiostation zal de directie van het
Multatuli College het rapport toelichten.
Uit public relations overwegingen van de school kan het openbaar maken van het rapport
als iets negatiefs maar ook als iets positiefs gezien worden.
201p
Geef een reden waarom het openbaar maken van een negatief rapport, in het kader van
public relations van de school, als iets positiefs gezien kan worden.
211p
Geef een reden waarom veiligheidskeuringen niet door de school zelf worden uitgevoerd,
maar door een van de school onafhankelijke organisatie.
De directie van de school is geschrokken van de inhoud van het rapport. Ze wil in
samenwerking met de sectie ‘lichamelijke oefening’ ervoor zorgen dat de gebreken aan de
sporthal zo snel mogelijk aangepakt worden en stelt dat de volgende stappen gezet moeten
worden:
a de sectie ‘lichamelijke oefening’ moet met voorstellen komen om de sportvloer te
reviseren en te onderhouden;
b er moet een schoonmaakplan voor de sporthal worden opgesteld.
De directie heeft op verzoek van de sectie ‘lichamelijke oefening’ bij een tweetal bedrijven,
Priscol en Nydam, een offerte aangevraagd voor de revisie en het onderhoud van de
sportvloer. De voorzitter van de vaksectie ‘lichamelijke oefening’ heeft de hoofdzaken uit
die offertes naast elkaar gezet (zie informatiebron 5). De door Priscol en Nydam
uitgebrachte offertes hebben een beperkte geldigheidsduur.
221p
Leg uit waarom offertes een beperkte geldigheidsduur hebben.
233p
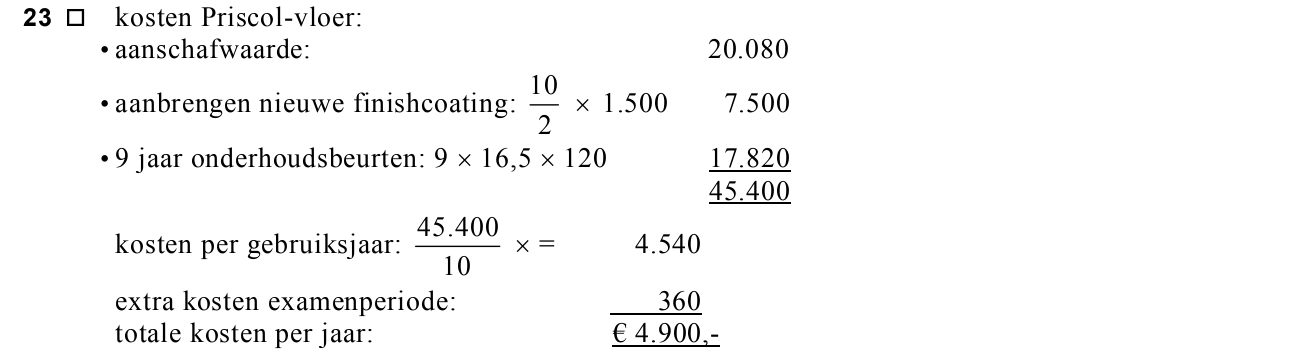
Bereken met behulp van de gegevens uit informatiebron 5 de gemiddelde jaarlijkse kosten
van de vloer als aan Priscol de opdracht verstrekt wordt.
242p
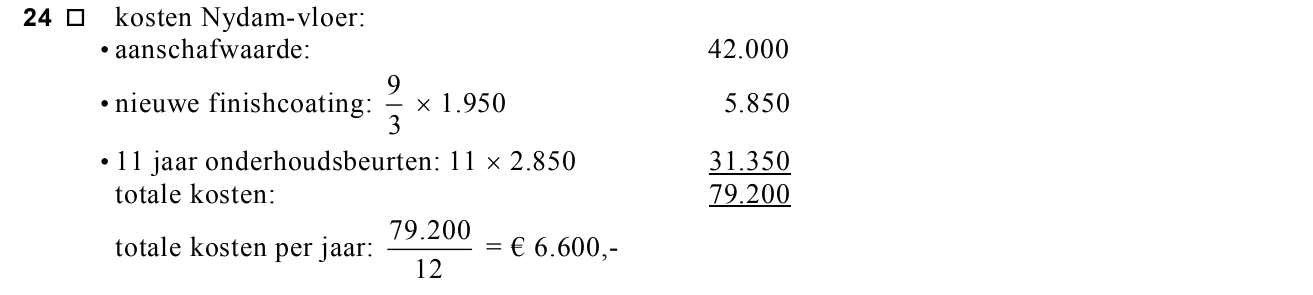
Bereken de gemiddelde jaarlijkse kosten van de vloer als aan Nydam de opdracht verstrekt
wordt.
Ondanks de hogere jaarlijkse kosten van de Nydam-vloer besluit de schoolleiding deze te
kiezen.
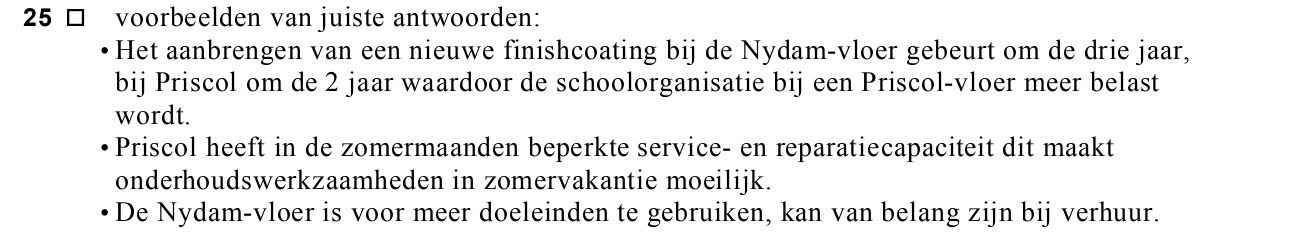
252p
Geef aan de hand van de verstrekte gegevens één reden waarom de schoolleiding, ondanks
de hogere jaarlijkse kosten, kiest voor de Nydam-vloer.
De hogere kosten van de Nydam-vloer wil de directie van de school bestrijden door de
sporthal in de avonduren te verhuren. Daartoe heeft de directie van de school contact
gezocht met THOR, een sportvereniging die op zoek is naar trainingsruimte in de
avonduren. Van het overleg tussen directie van de school en het bestuur van de vereniging
is een verslag opgesteld (zie informatiebron 6). De directie van de school wil weten wat de
school per saldo jaarlijks overhoudt aan het huurcontract met THOR.
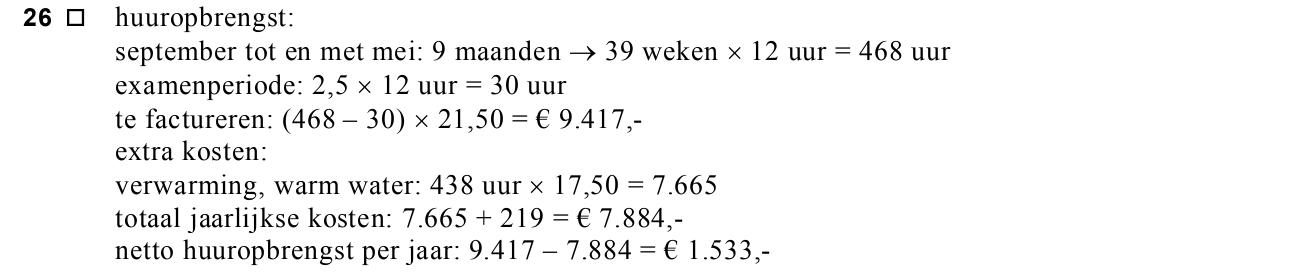
263p
Bereken het bedrag dat de school jaarlijks overhoudt aan het huurcontract met THOR, door
de huuropbrengst te verminderen met de extra kosten van de verhuur.
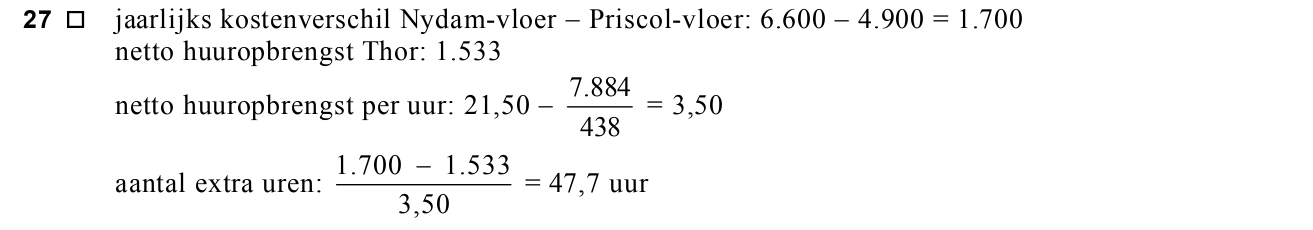
273p
Bereken hoeveel uren de sporthal jaarlijks verhuurd zal moeten worden om de jaarlijkse
extra kosten van de Nydam-vloer te bestrijden, indien de directie ervan uitgaat dat de
opbrengsten en totale extra kosten per uur even hoog zullen zijn als bij verhuur aan THOR.
De directie heeft in overleg met de vaksectie ‘lichamelijke oefening’ een schoonmaakplan
opgesteld (zie informatiebron 7). De directie kan kiezen tussen schoonmaak door eigen
schoonmakers en schoonmaak door een extern schoonmaakbedrijf.
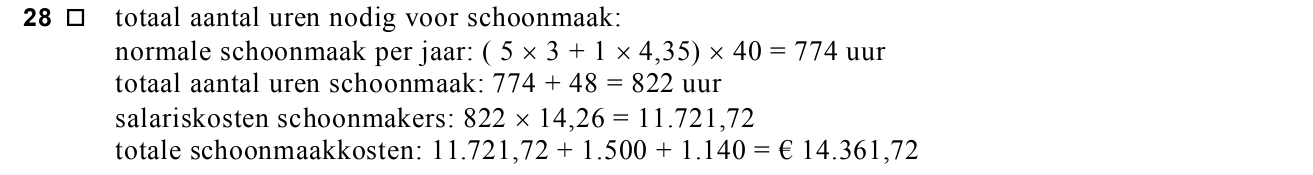
283p
Bereken met behulp van gegevens uit informatiebron 7 de totale kosten per jaar van het
schoonmaken van de sporthal door eigen schoonmakers van school.
292p
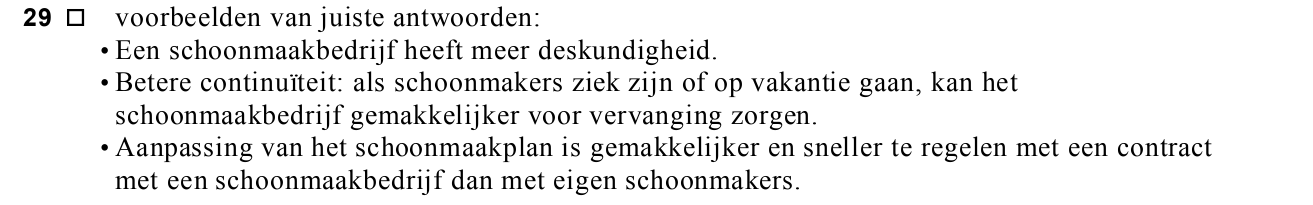
Noem twee redenen waarom de directie een voorkeur kan hebben voor het inzetten van een
schoonmaakbedrijf in plaats van eigen schoonmakers. Licht het antwoord toe.

opgave 6Opgave 6

In deze opgave blijft de BTW buiten beschouwing.
Myrthe Overweg is een meubelmaakster die uitsluitend op bestelling werkt. Ze heeft zich
gespecialiseerd in het maken van exclusieve fauteuils. Klanten komen met hun eigen ideeën
naar de meubelmakerij en Myrthe ‘vertaalt’ deze ideeën in een exclusief meubelstuk.
Als een klant een fauteuil bestelt moet 30% van de verkoopprijs aanbetaald worden. De
verkoopprijs van een fauteuil berekent Myrthe door de kostprijs te verhogen met een
nettowinstopslag van 25% van de verkoopprijs.
Bij de berekening van de kostprijs van fauteuils gebruikt Myrthe de verfijnde
opslagmethode.
Voor het komende jaar is het opslagpercentage voor het gebruik van de werkplaats
vastgesteld op 32% van de directe loonkosten.
Het opslagpercentage voor de doorberekening van de kosten van de hulpmaterialen moet
nog vastgesteld worden. De kosten van hulpmaterialen worden uitgedrukt in een percentage
van de kosten van het houtverbruik. Voor 2005 zijn de kosten van de hulpmaterialen (lijm,
vulling, nieten, draad) begroot op € 187.200,-.
Myrthe heeft over 2005 de volgende directe kosten begroot:
• houtverbruik 1.600 m3 met een gemiddelde inkoopprijs van € 600,- per m3;
• stofverbruik 2.300 m2 met een totale inkoopwaarde van € 96.600,-;
• aantal gewerkte uren: 1.550;
• de loonkosten per uur bedragen € 55,-.
301p
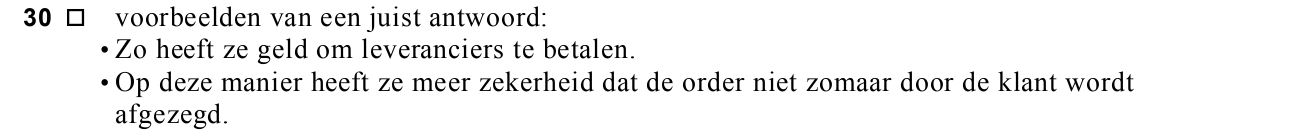
Geef een reden waarom Myrthe een aanbetaling eist.
312p
Bereken het opslagpercentage waarmee de kosten van hulpmaterialen in 2005 worden
doorberekend.
In 2005 moet Myrthe voor een bepaald ontwerp van een fauteuil, de verkoopprijs
berekenen. Zij gaat bij de bepaling van deze verkoopprijs uit van de volgende gegevens:
• houtverbruik: 0,5 m3;
• verbruikte stof: 3,5 m2;
• aantal aan de order te besteden arbeidsuren: 38 uur.
323p
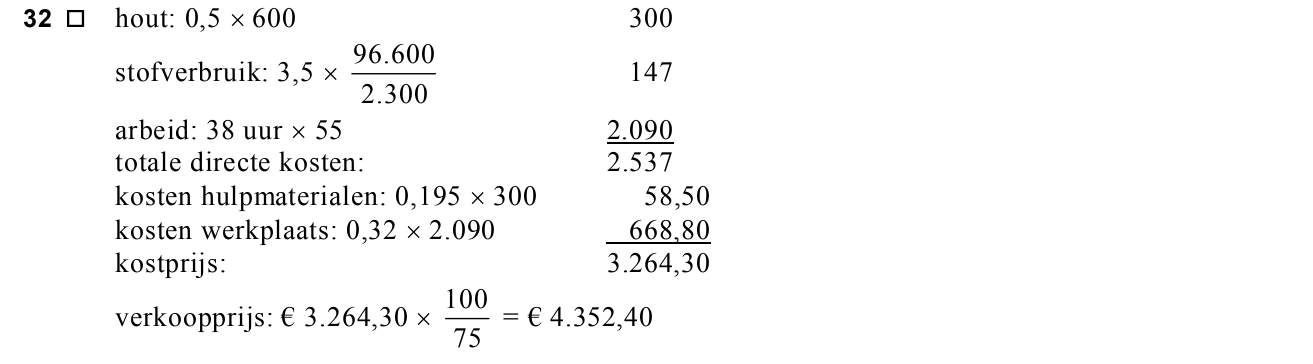
Bereken de verkoopprijs van deze fauteuil.
Let op: de laatste vragen van dit examen staan op de volgende pagina.

opgave 7Opgave 7

Een handelsonderneming waardeert de voorraad volgens het lifo-stelsel (last-in, first-out).
Van een bepaald artikel zijn over de maanden maart, april en mei 2005 de volgende
gegevens bekend:
• magazijnvoorraad per 1 april: 1.200 stuks waarvan 1.000 stuks zijn ingekocht op
13 maart voor € 2,- per stuk en 200 stuks zijn ingekocht op 15 maart voor € 2,50 per
stuk.
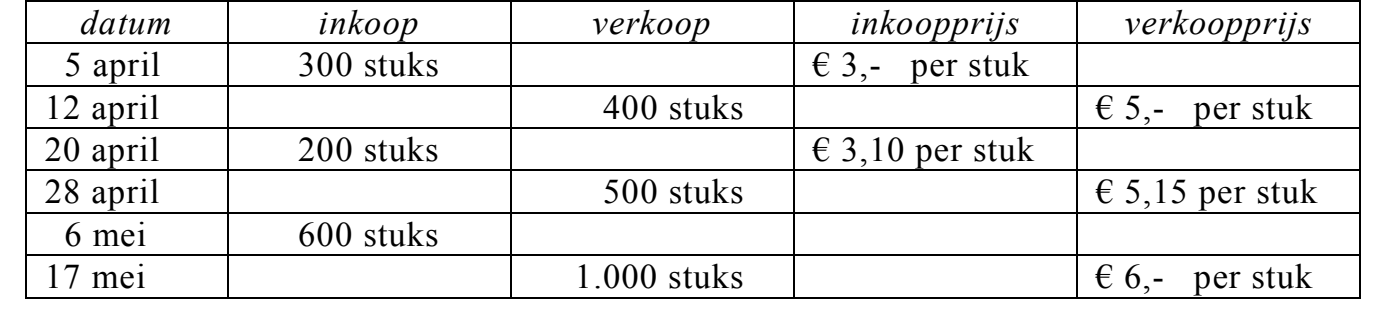
• onderstaande inkopen en verkopen:
datum inkoop verkoop inkoopprijs verkoopprijs 5 april 300 stuks € 3,- per stuk 12 april 400 stuks € 5,- per stuk 20 april 200 stuks € 3,10 per stuk 28 april 500 stuks € 5,15 per stuk 6 mei 600 stuks 17 mei 1.000…

datum inkoop verkoop inkoopprijs verkoopprijs 5 april 300 stuks € 3,- per stuk 12 april 400 stuks € 5,- per stuk 20 april 200 stuks € 3,10 per stuk 28 april 500 stuks € 5,15 per stuk 6 mei 600 stuks 17 mei 1.000 stuks € 6,- per stuk

333p
Bereken met behulp van bovenstaande gegevens de brutowinst van dit artikel over
april 2005 volgens het lifo-stelsel.
De behaalde brutowinst over mei 2005 bedraagt bij toepassing van het lifo-stelsel € 3.100,-.
342p
Bereken de inkoopprijs van de ingekochte partij van 6 mei 2005.
Stel dat de onderneming het fifo-stelsel (first-in, first-out) had gebruikt bij de
voorraadadministratie in plaats van het lifo-stelsel.
351p
Zou de brutowinst in april en mei 2005 bij het fifo-stelsel hoger of lager zijn dan de
brutowinst bij het lifo-stelsel? Motiveer het antwoord zonder berekening.
√(Einde)
Lees verder