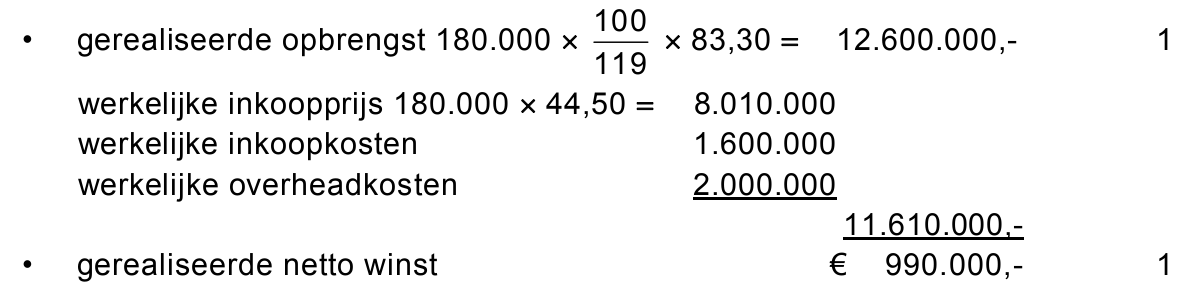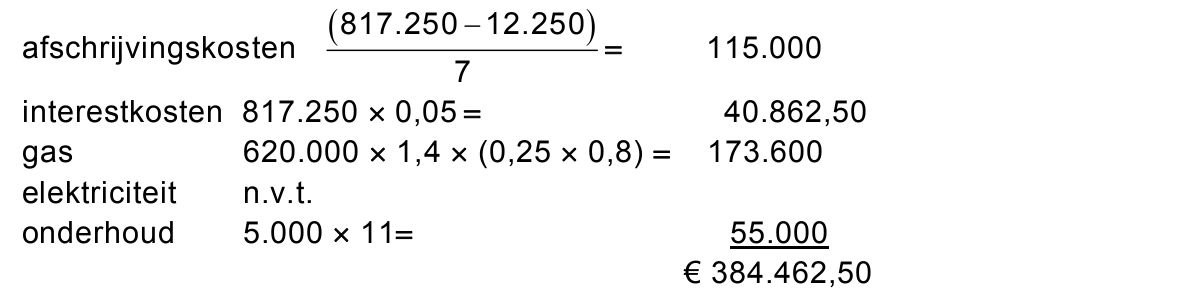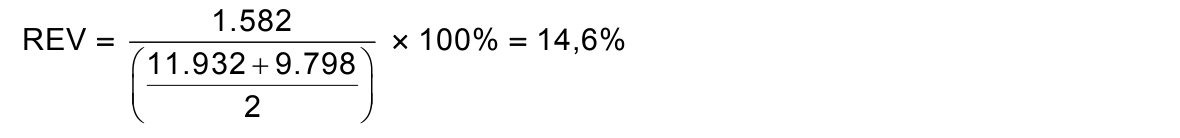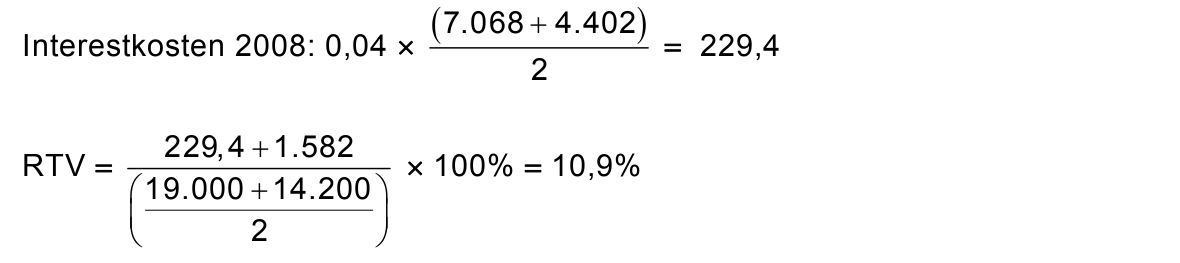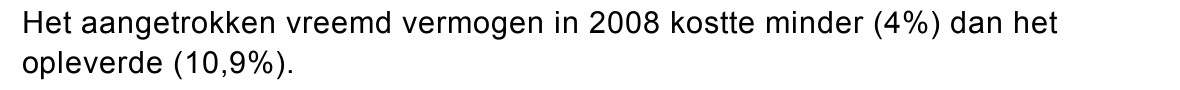opgave 1Opgave 1
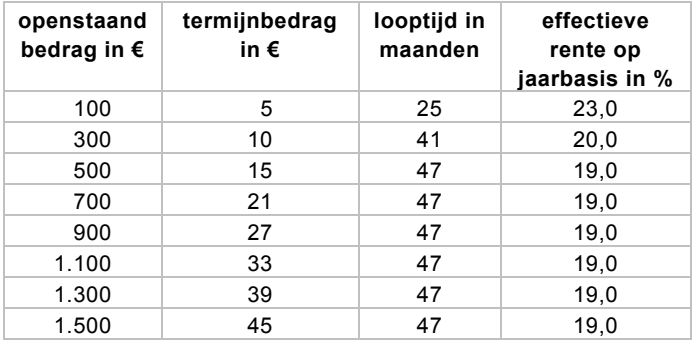
Postorderbedrijf Neckermann biedt klanten de mogelijkheid van uitgestelde
betaling via de zogenaamde Kooprekening. Hieronder zijn enkele gegevens van
deze Kooprekening opgenomen.
Een hoog aankoopbedrag tegen een lage maandtermijn!
Misschien ken je het gemak van onze Kooprekening: morgen al van je aankopen
genieten en een laag, vast bedrag per maand betalen!
Eén keer per maand ontvang je een rekeningoverzicht van het nog openstaande
bedrag en het te betalen termijnbedrag. Vervolgaankopen kun je zonder nieuwe
formaliteiten via de Kooprekening betalen. Deze worden opgeteld bij het nog
openstaande bedrag en leiden tot het vaststellen van een nieuw termijnbedrag.
Extra aflossingen zijn altijd mogelijk zonder bijkomende kosten. Deze leiden tot
verkorting van de looptijd bij een verder gelijkblijvend termijnbedrag. Omgekeerd kan
ook: als je in eerste instantie hebt aangegeven alles ineens te willen betalen, kun je
later alsnog kiezen voor de Kooprekening. Bovendien kun je via de Kooprekening
altijd € 400,- contant opnemen bovenop het aankoopbedrag.
bron: Neckermann (aangepast)
De effectieve rente op jaarbasis is een prijsaanduiding voor de kredietkosten.
Naast interestkosten komen ook andere kosten hierin tot uiting.
11pIs er bij de Kooprekening van Neckermann sprake van afnemerskrediet of van
leverancierskrediet? Motiveer het antwoord.
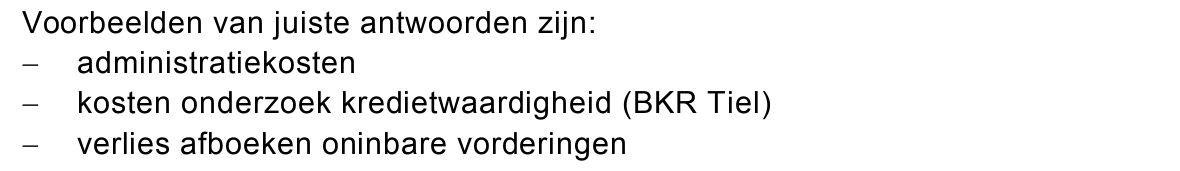
22pGeef, naast interestkosten, twee andere voorbeelden van kosten die
Neckermann in het termijnbedrag kan doorberekenen.
Guido maakt sinds 1 juli 2009 gebruik van de Kooprekening. Hij kocht toen voor
€ 500,- artikelen bij Neckermann. Eind augustus 2009 betaalde hij de eerste
termijn en vervolgens aan het einde van iedere maand de volgende termijn.
In de termijnen van augustus 2009 tot en met mei 2010 die Guido aan
Neckermann betaalt, is totaal een bedrag van € 71,- aan kredietkosten
inbegrepen.
Begin juni 2010 koopt hij voor € 479,- aan artikelen bij Neckermann en neemt
€ 400,- in contanten op bij Neckermann.
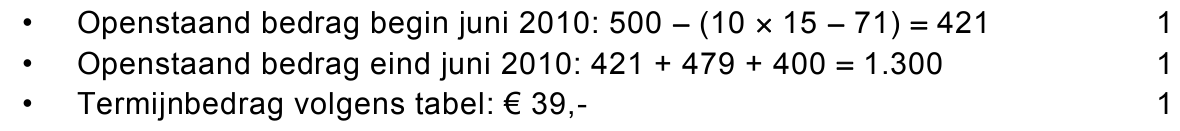
33pBereken welk termijnbedrag Guido eind juni 2010 volgens de tabel moet betalen.
Er vinden na juni 2010 geen aankopen en contante opnamen door Guido bij
Neckermann meer plaats.
43pBereken de totale kosten van dit krediet vanaf 1 juli 2009 voor Guido bij het
gebruik van de Kooprekening.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
In deze opgave blijven de belastingen buiten beschouwing.
Particuliere beleggers kunnen op verschillende manieren vermogen opbouwen,
bijvoorbeeld door te sparen of door te beleggen in aandelen. Meestal gebeurt
dat om een bepaald doelvermogen op te bouwen ten behoeve van bijvoorbeeld
de aflossing van een hypothecaire lening of de studie van de kinderen. Banken
bieden hun particuliere beleggers beleggingsovereenkomsten aan: de klant legt
geld in en de bank belegt het voor de klant in aandelen. Bij een beleggings-
overeenkomst loopt de particuliere belegger het risico dat het doelvermogen niet
wordt bereikt, maar hij heeft ook de kans dat de opgebouwde waarde hoger
wordt dan het doelvermogen.
In Nederland hebben 6,67 miljoen huishoudens samen 6 miljoen beleggings-
overeenkomsten met een totaal gestort vermogen van 65 miljard euro.
51pBereken hoeveel vermogen een Nederlands huishouden gemiddeld in een
beleggingsovereenkomst heeft gestort.
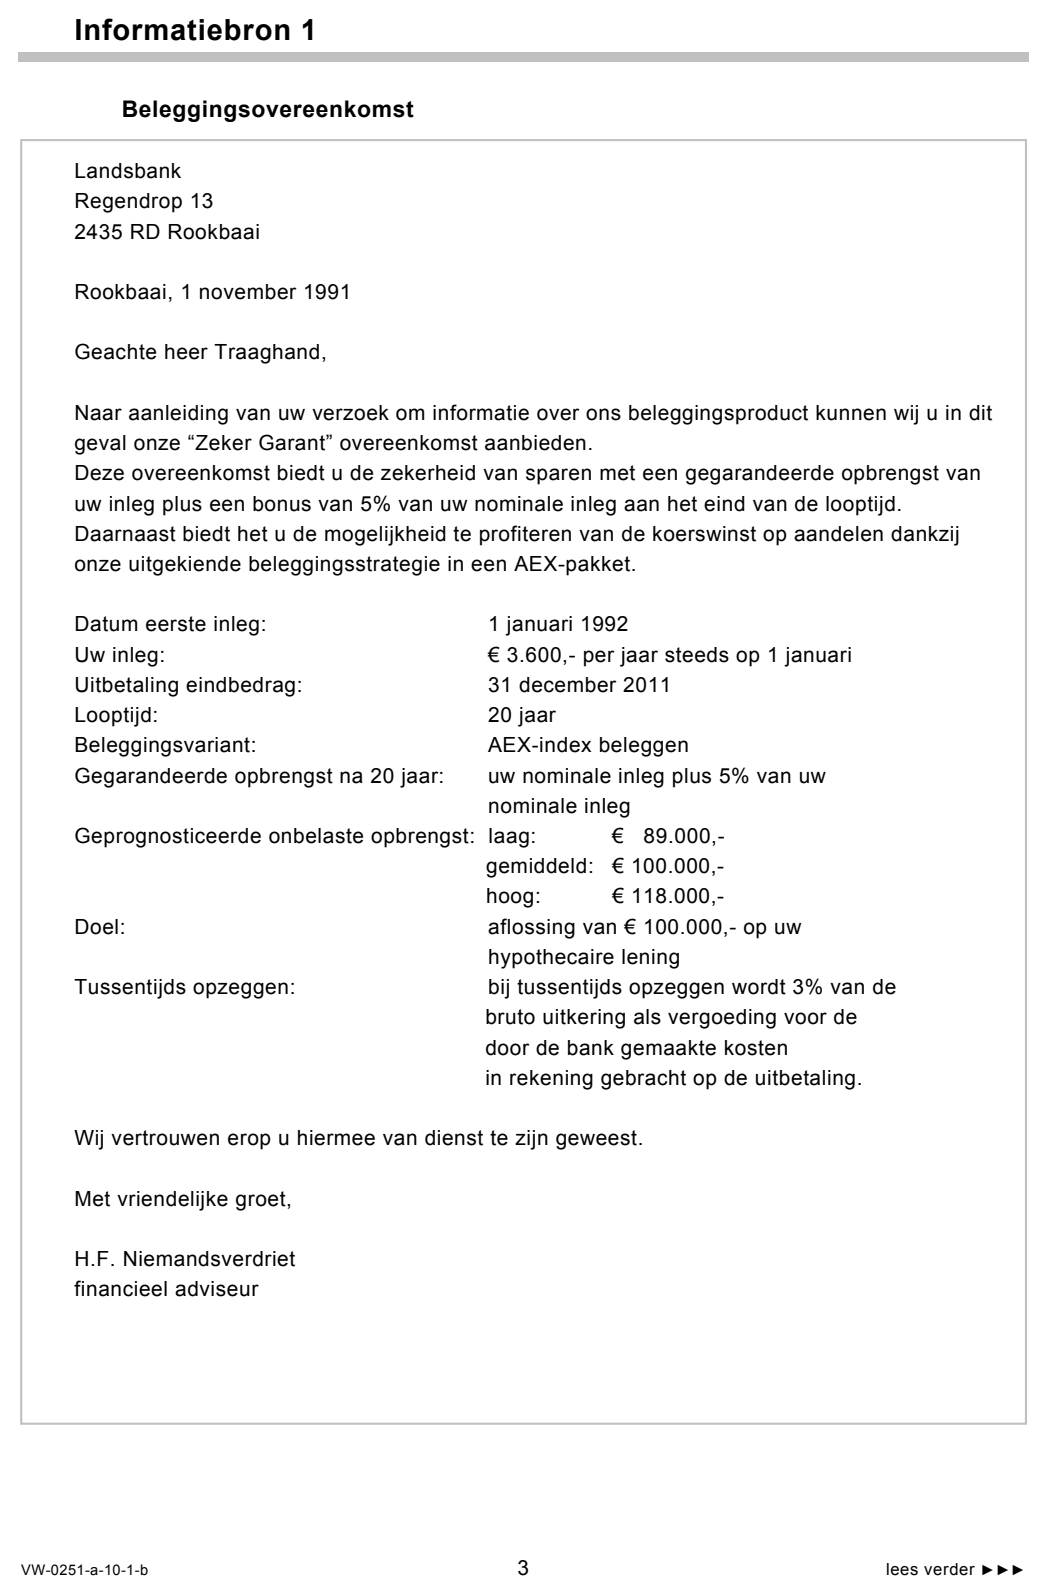
De heer Eric Traaghand, een particuliere belegger, heeft op 1 januari 1992 een
beleggingsovereenkomst afgesloten bij de Landsbank (zie informatiebron 1).
De bank belegt voor hem in een pakket aandelen van bedrijven die zijn
opgenomen in de AEX-index.
62pLaat met een berekening zien of de door Landsbank gegarandeerde opbrengst
toereikend is voor het door de heer Traaghand gestelde doel.
71pNoem voor een belegger een voordeel van het beleggen in de AEX-index ten
opzichte van het beleggen in het aandeel van één onderneming.
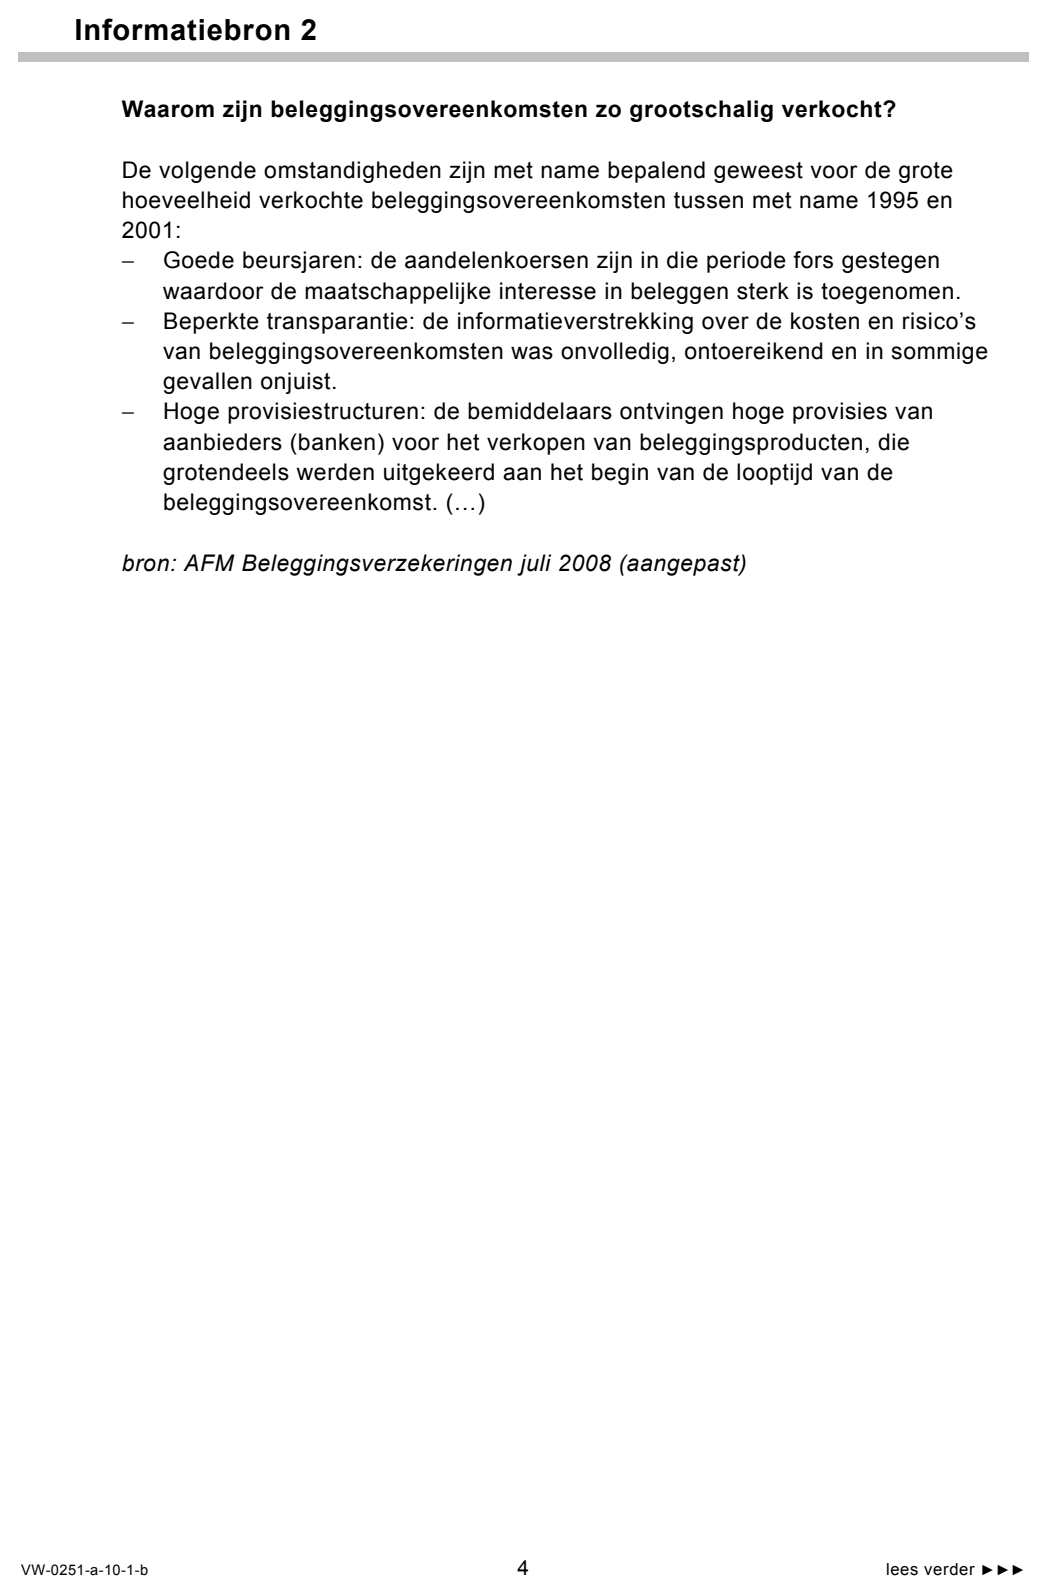
Volgens de Autoriteit Financiële Markten (AFM) is de hoge eenmalige provisie
die de bemiddelaars (tussenpersonen) van de banken ontvingen één van de
oorzaken geweest van de grootschalige verkoop van beleggingsovereenkomsten
(zie informatiebron 2). Die provisie werd meestal door de banken ingehouden op
de eerste inleg van de particuliere belegger. Die provisie had ook kunnen
worden uitgesmeerd over de hele looptijd van de overeenkomst.
82pLeg uit waarom het voor de particuliere belegger nadelig kan zijn dat de provisie
in zijn geheel bij het afsluiten van de beleggingsovereenkomst wordt ingehouden
en niet wordt uitgesmeerd over de looptijd.
Volgens de AFM werd bij veel beleggingsovereenkomsten door hoge kosten
en/of tegenvallende beleggingsresultaten het doelvermogen niet gehaald.
Voor deze beleggingsovereenkomsten heeft het Tros consumentenprogramma
Radar de term “Woekerpolis” geïntroduceerd.
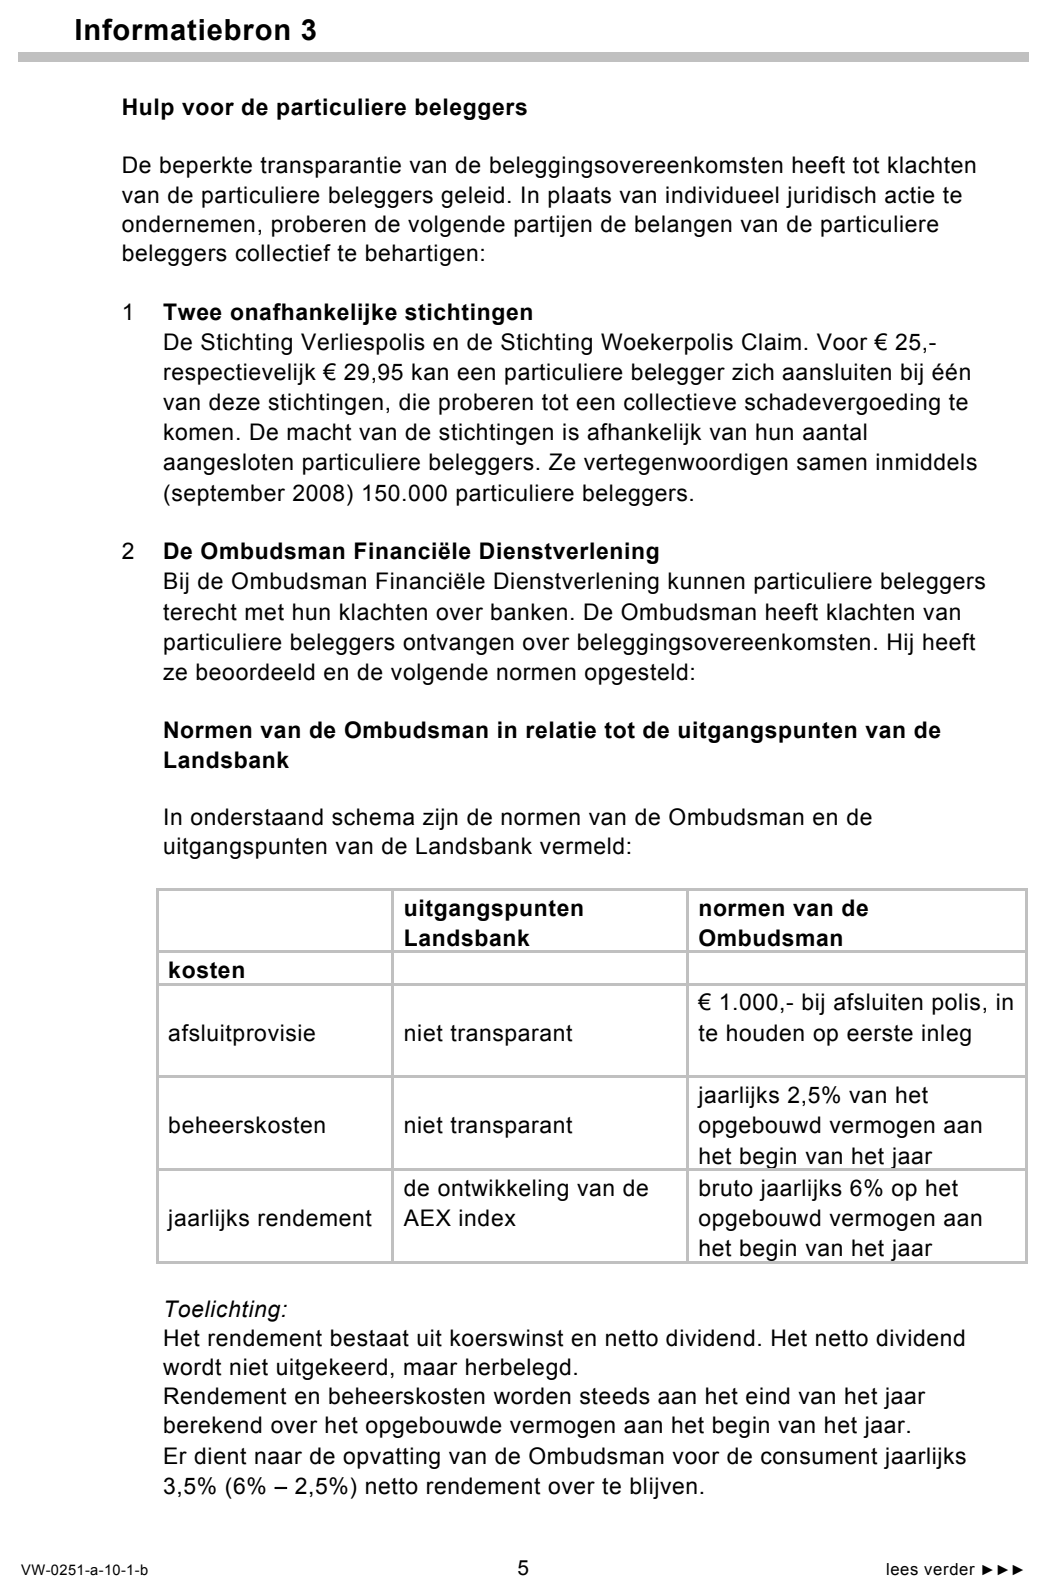
Verschillende partijen behartigen met betrekking tot de woekerpolissen de
belangen van de beleggers (zie informatiebron 3).
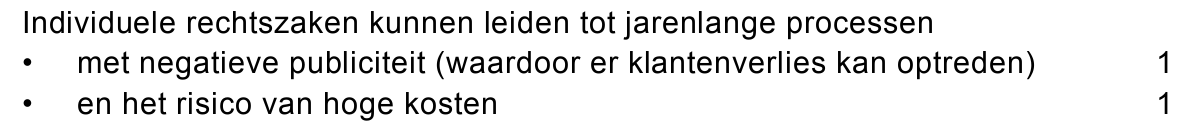
91pKunnen consumenten met hun bijdrage aan Stichting Woekerpolis Claim of
Stichting Verliespolis lid worden van die stichting? Verklaar het antwoord.
De Ombudsman Financiële Dienstverlening beveelt aan om alle consumenten te
compenseren voor de te hoge kosten van beleggingsovereenkomsten. In totaal
kan de aanbeveling van de Ombudsman de banken tussen de 2 en 6 miljard
euro kosten.
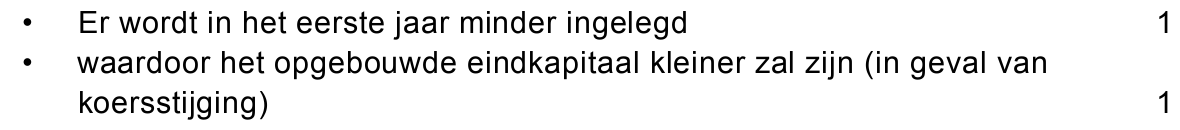
102pLeg uit waarom banken instemmen met deze aanbeveling, ondanks de kosten
van de regeling.
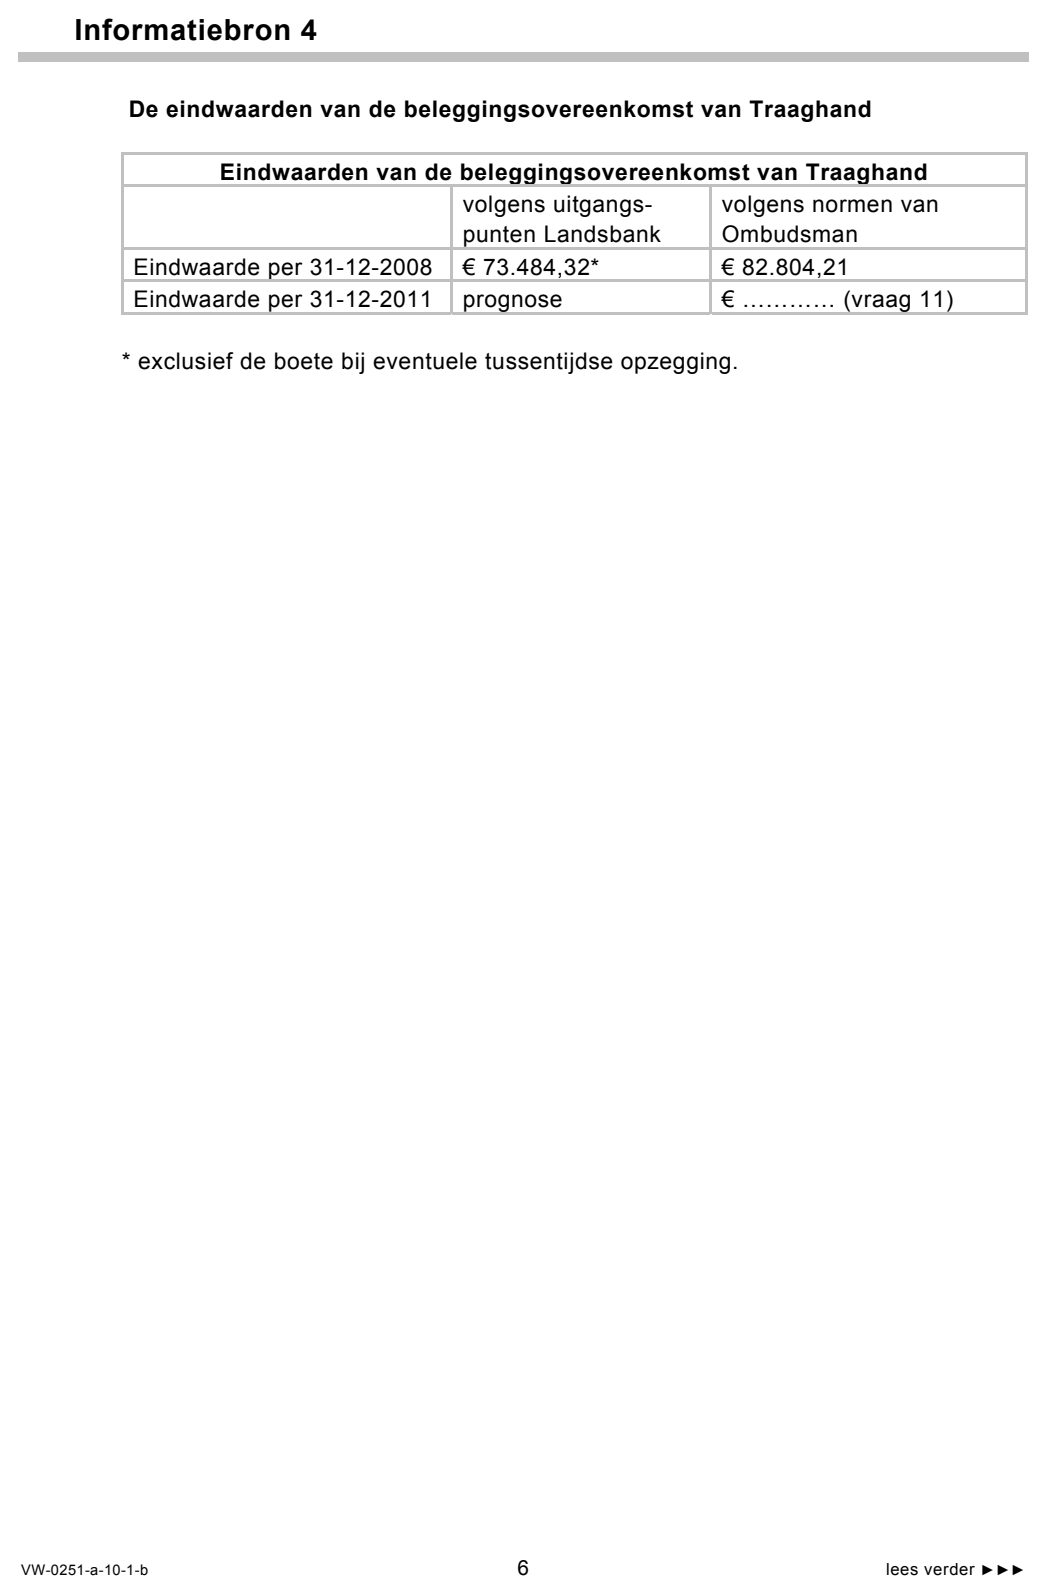
De heer Traaghand besluit na te gaan hoe zijn beleggingsovereenkomst er voor
staat. Van de Landsbank ontvangt hij bericht dat zijn opgebouwde vermogen per
31 december 2008 € 73.484,32 bedraagt. Dit is minder dan de eindwaarde
volgens de normen van de Ombudsman (zie informatiebron 4). De Landsbank
heeft aangekondigd de aanbevelingen van de Ombudsman te zullen opvolgen.
De heer Traaghand heeft twee opties:
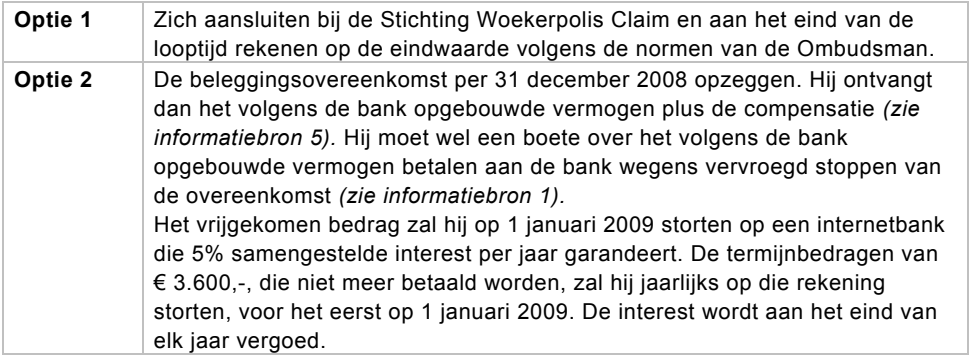
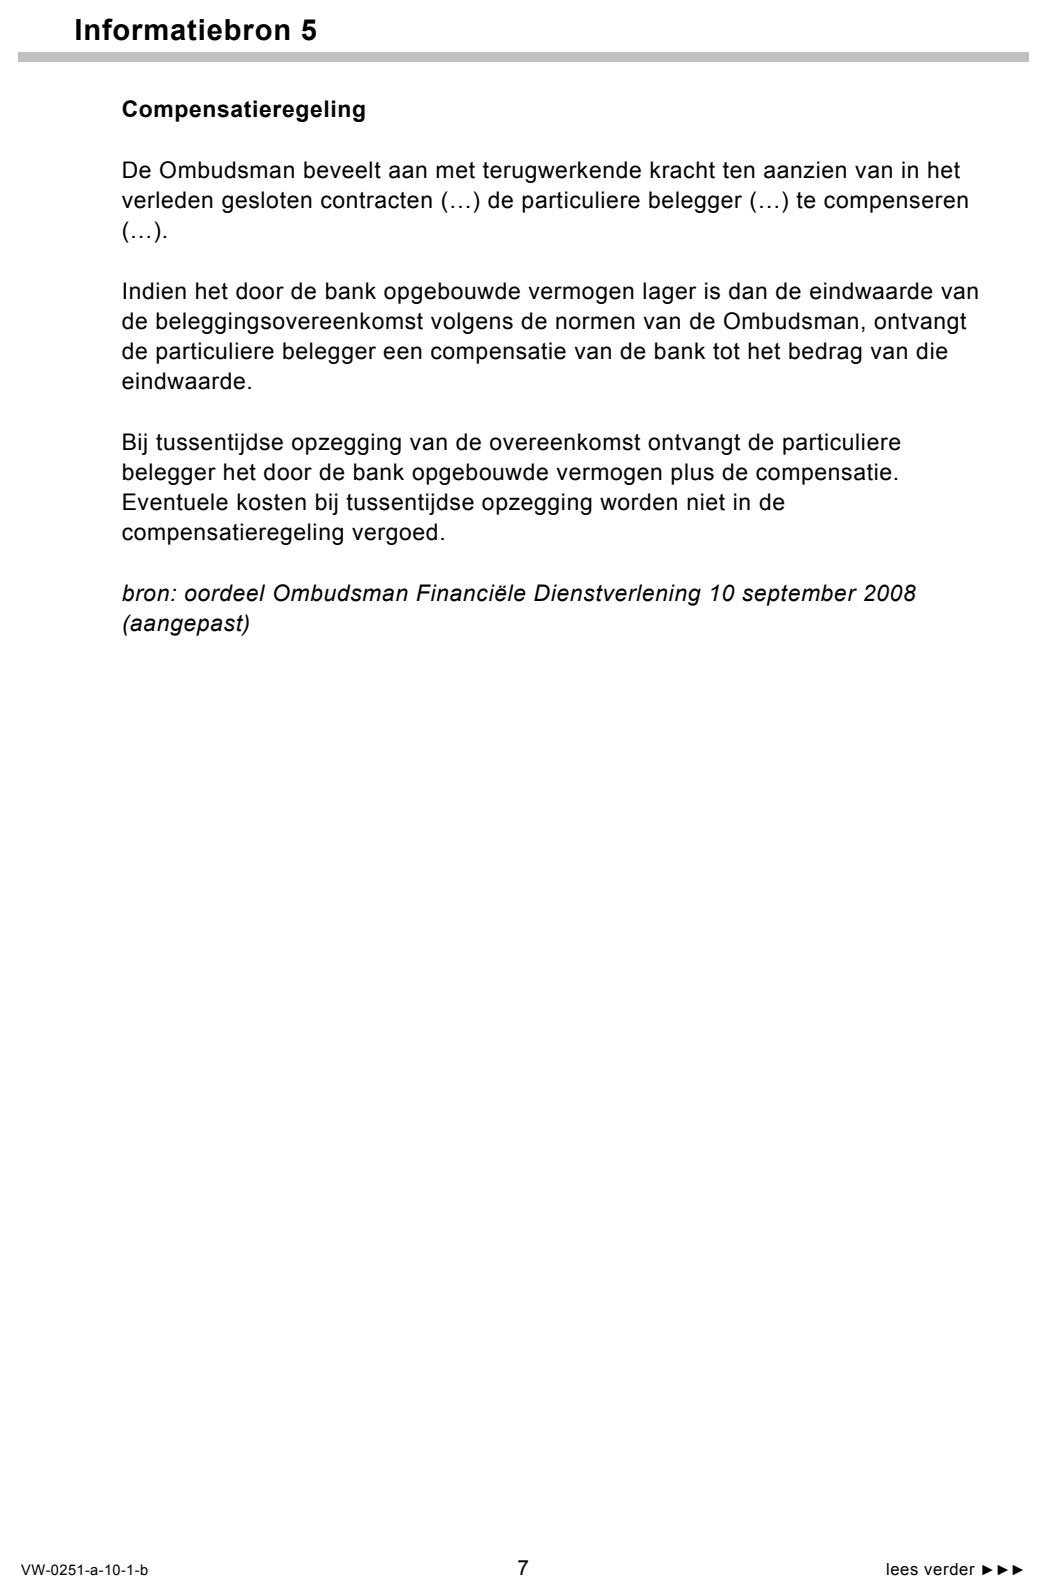
Optie 1 Zich aansluiten bij de Stichting Woekerpolis Claim en aan het eind van de looptijd rekenen op de eindwaarde volgens de normen van de Ombudsman. Optie 2 De beleggingsovereenkomst per 31 december 2008 opzeggen. Hij ontvangt dan het volgens de bank opgebouwde vermogen plus de compensatie (zie informatiebron 5). Hij moet wel een boete over het volgens de bank opgebouwde vermogen betalen aan de bank wegens vervroegd stoppen van de overeenkomst (zie informatiebron 1). Het vrijgekomen bedrag zal hij op 1 januari 2009 storten op een internetbank die 5% samengestelde interest per jaar garandeert. De termijnbedragen van € 3.600,-, die niet meer betaald worden, zal hij jaarlijks op die rekening storten, voor het eerst op 1 januari 2009. De interest wordt aan het eind van elk jaar vergoed.
Optie 1:
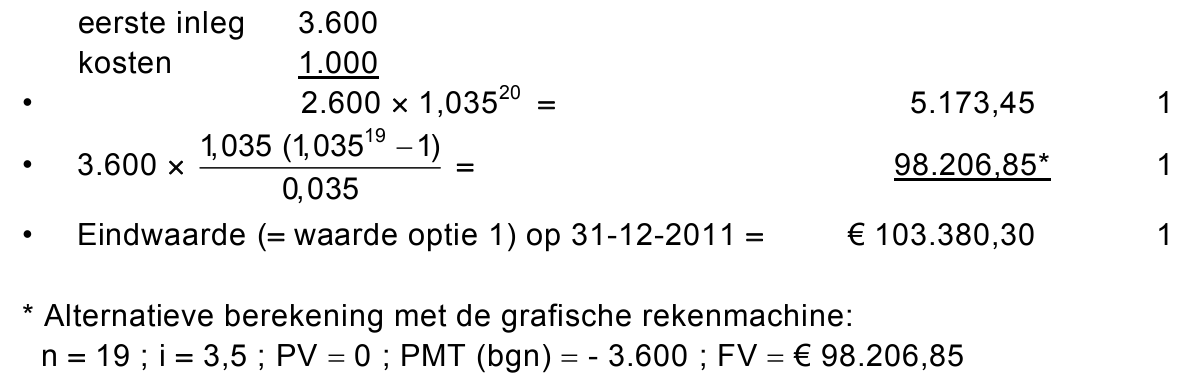
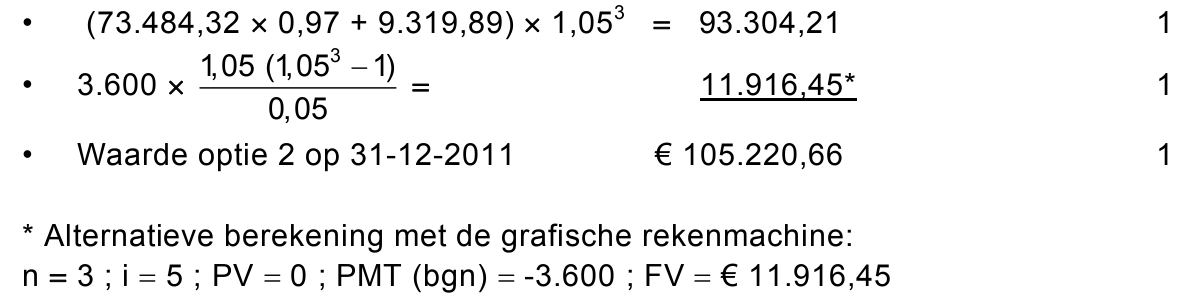
113pBereken de eindwaarde volgens optie 1 van de beleggingsovereenkomst van de
heer Traaghand op 31 december 2011 volgens de normen van de Ombudsman
(zie formuleblad en informatiebronnen 3 en 4).
Optie 2:
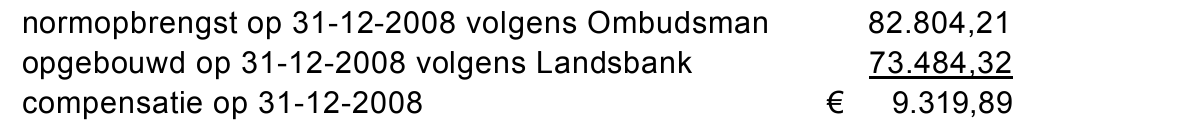
121pBereken het bedrag van de compensatie per 31 december 2008.
133pBereken de eindwaarde van zijn vermogen per 31 december 2011 indien de
heer Traaghand gebruik maakt van optie 2 (zie formuleblad).
Traaghand kiest uit beide opties voor die optie die de hoogste eindwaarde
oplevert.
141pVoor welke optie zal de heer Traaghand kiezen? Motiveer het antwoord.
opgave 3Opgave 3
In deze opgave is het btw tarief 19%.
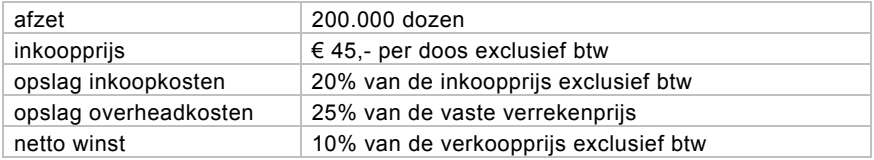
Handelsonderneming Groot bv handelt onder andere in het product Lommel dat
verpakt is en verkocht wordt in dozen van 100 stuks. Voor 2009 heeft Groot met
betrekking tot dit product de onderstaande voorcalculatie gemaakt:
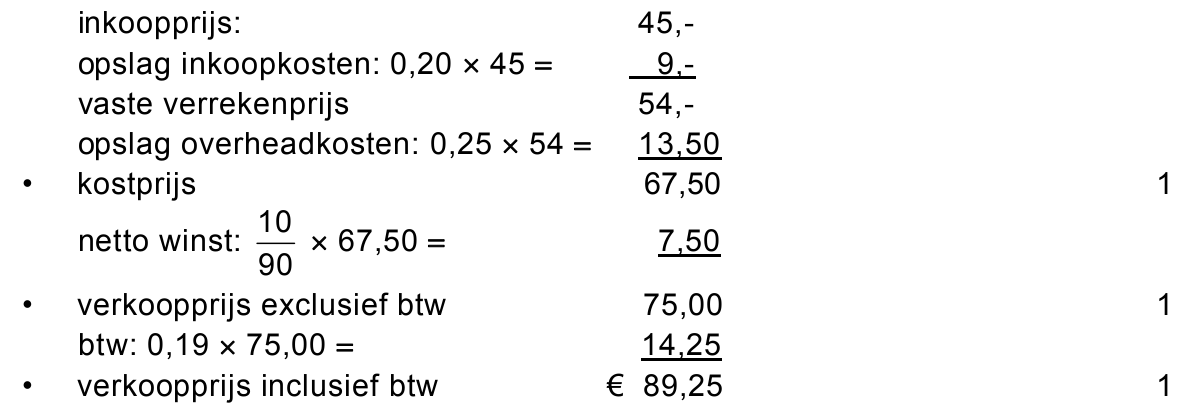
153pBereken voor 2009 de verwachte verkoopprijs inclusief btw per doos Lommel.
161pBereken voor 2009 de voorgecalculeerde netto winst met betrekking tot de afzet
van Lommel.
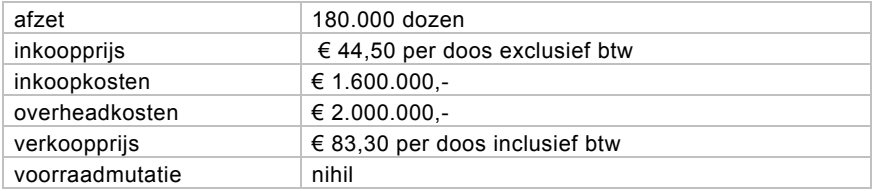
In januari 2010 worden de nacalculatorische gegevens over 2009 met betrekking
tot Lommel vastgesteld:
172pBereken voor 2009 de gerealiseerde netto winst met betrekking tot de afzet van
Lommel.
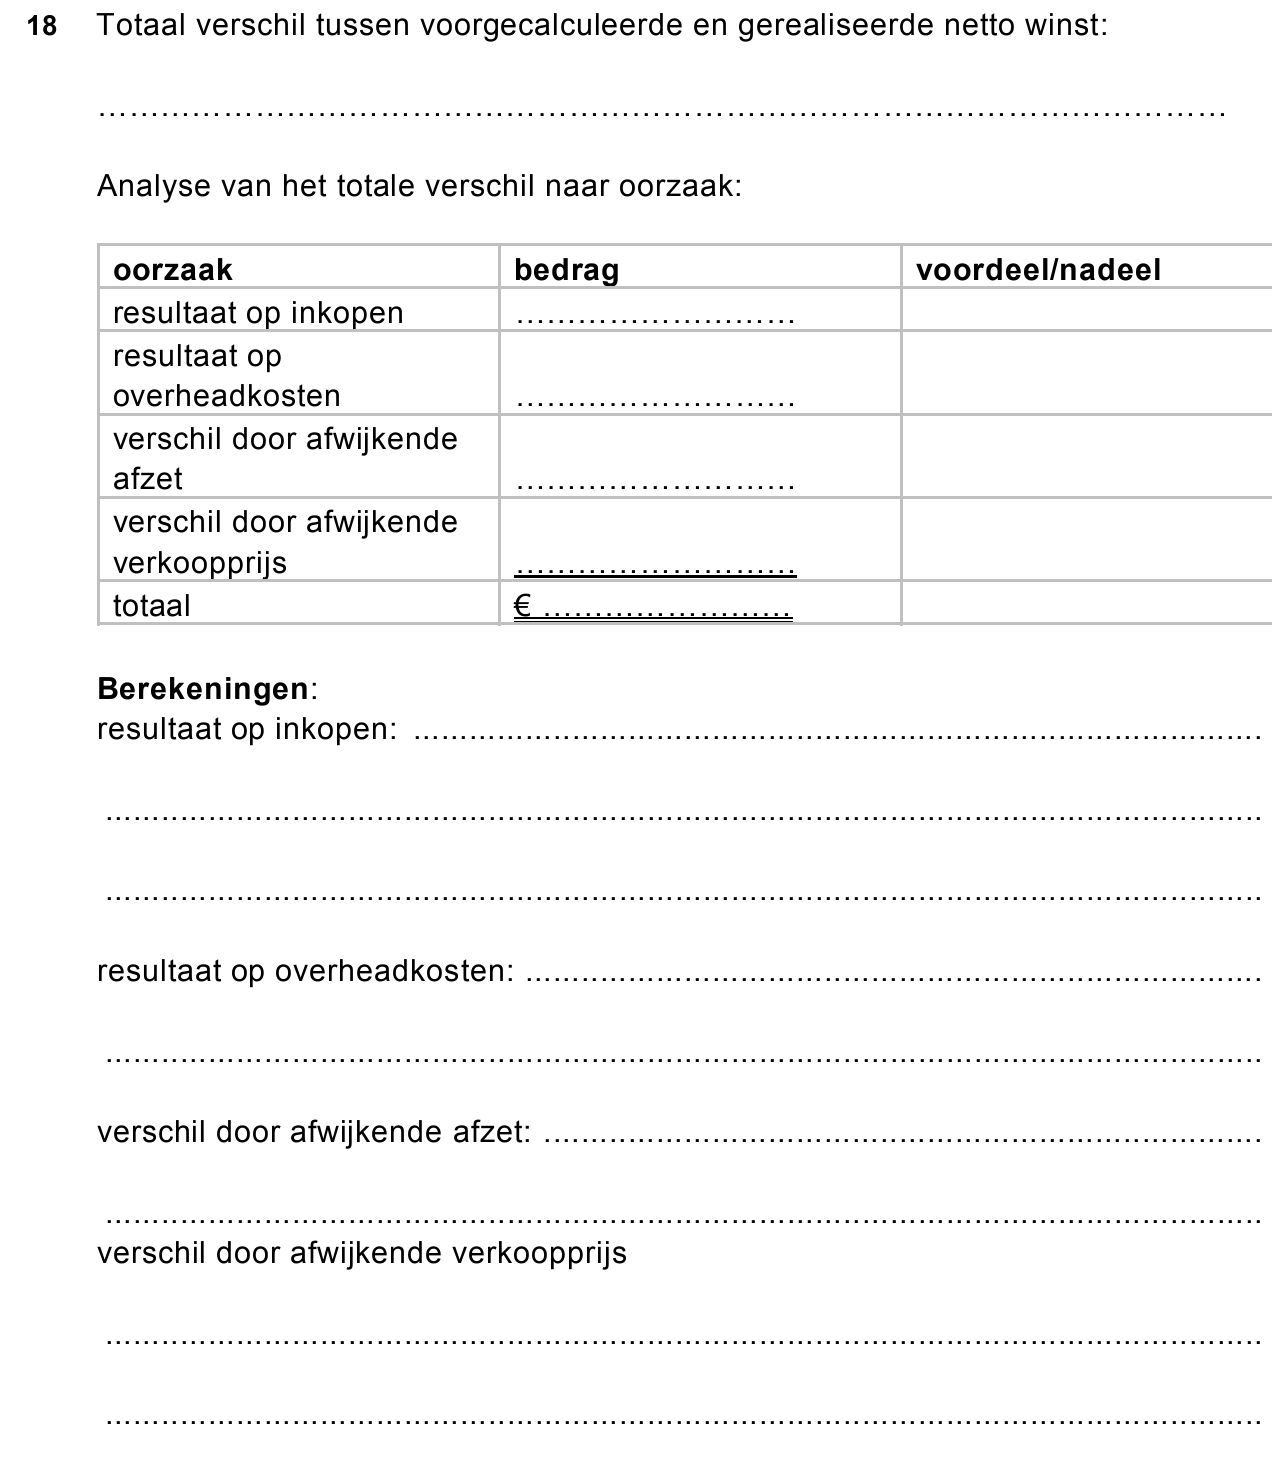
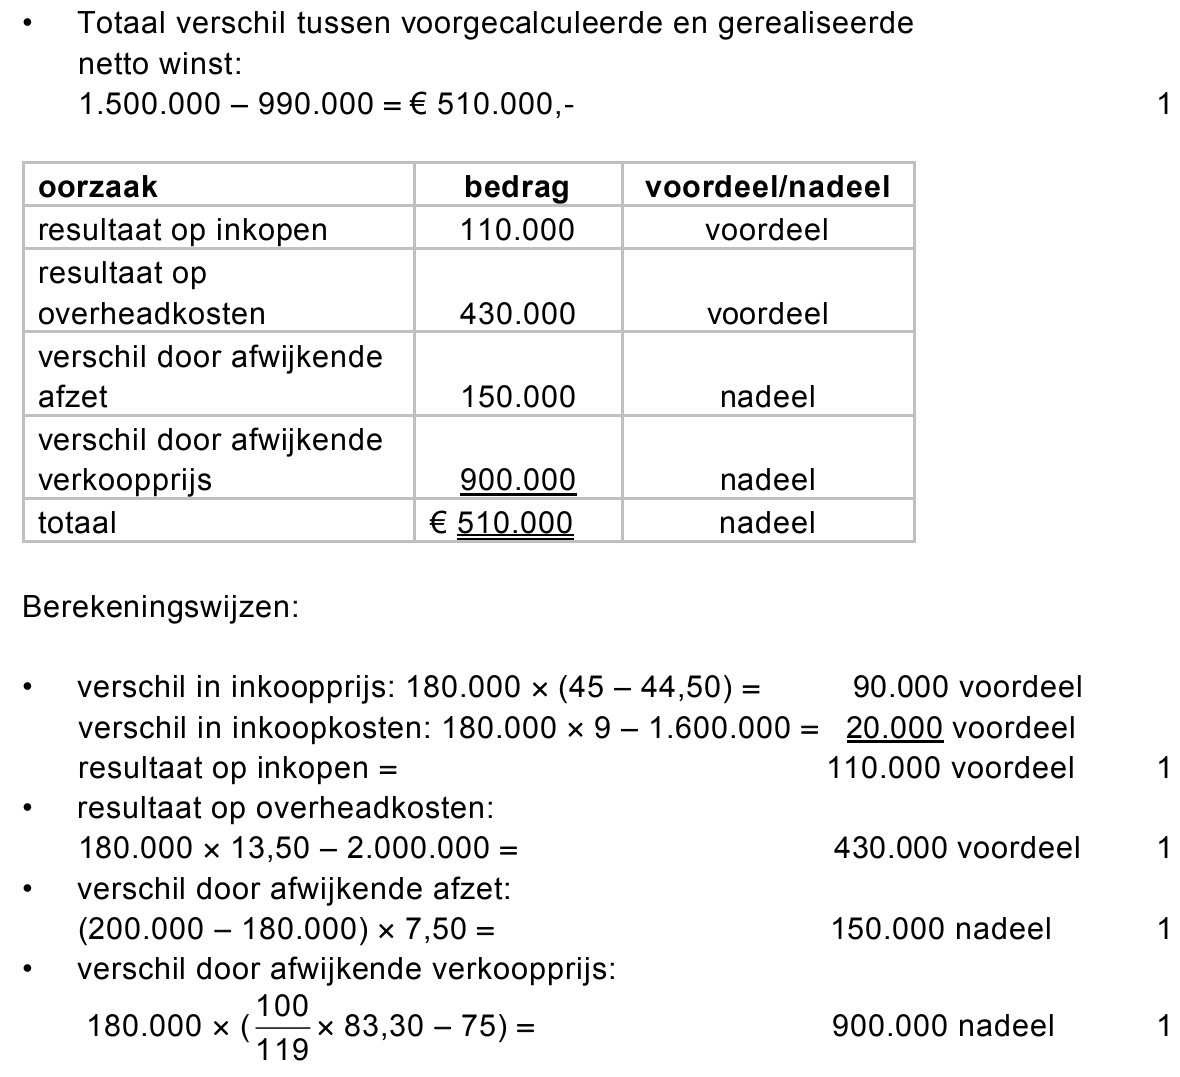
185puitwerkbijlageBereken het verschil tussen de voorgecalculeerde en de gerealiseerde netto
winst met betrekking tot Lommel en splits dit totale verschil naar oorzaak. Vul
hiertoe de uitwerkbijlage in.
opgave 4Opgave 4
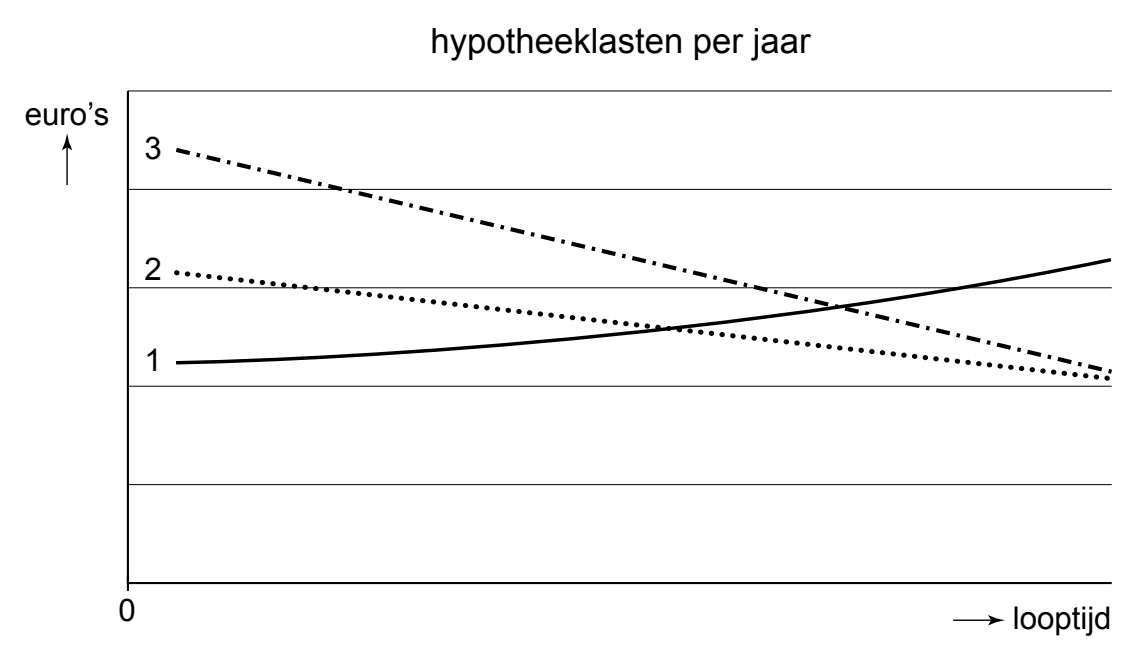
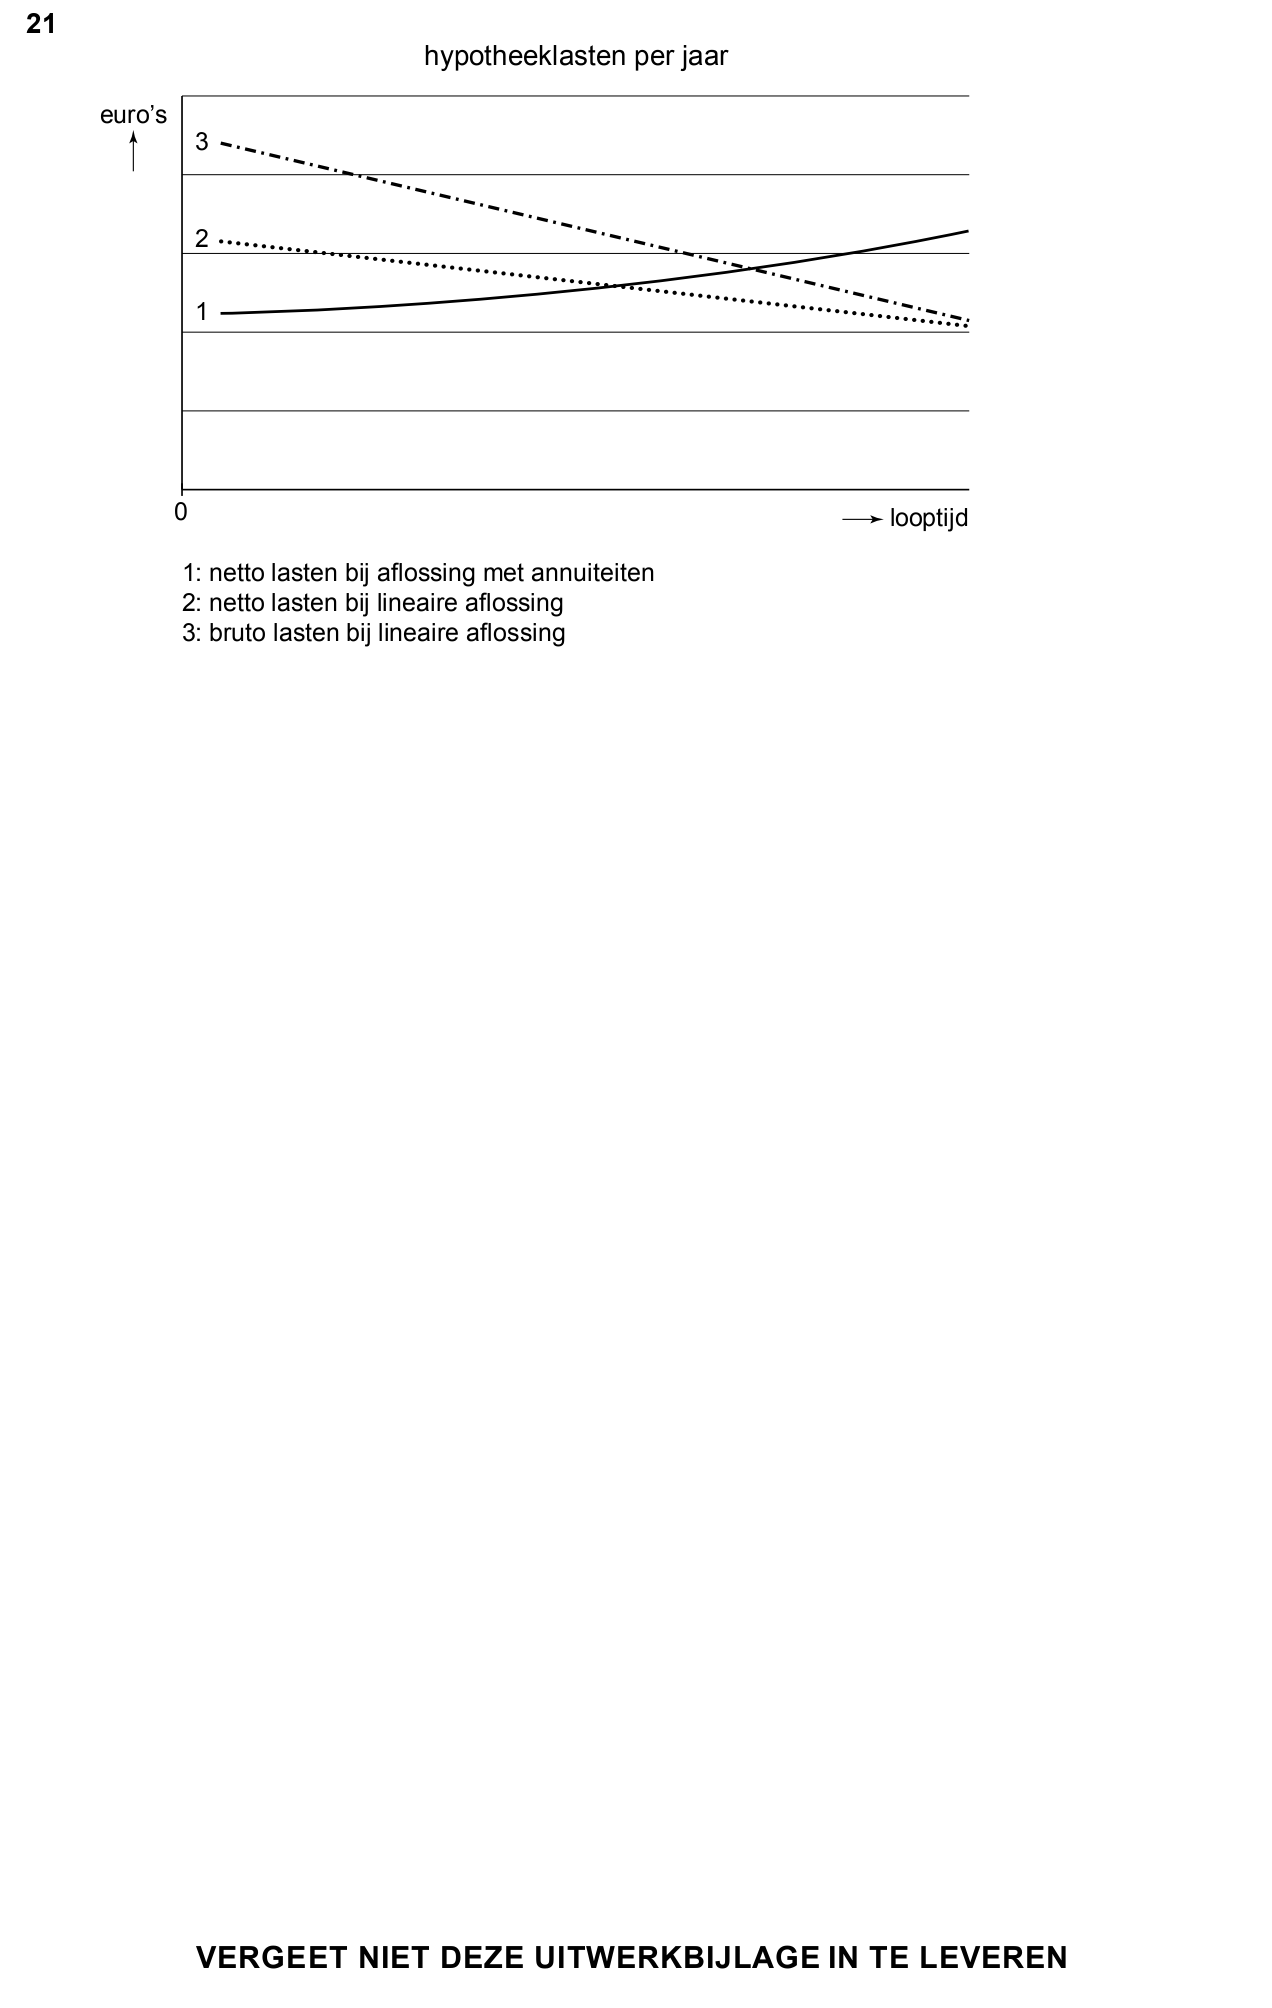
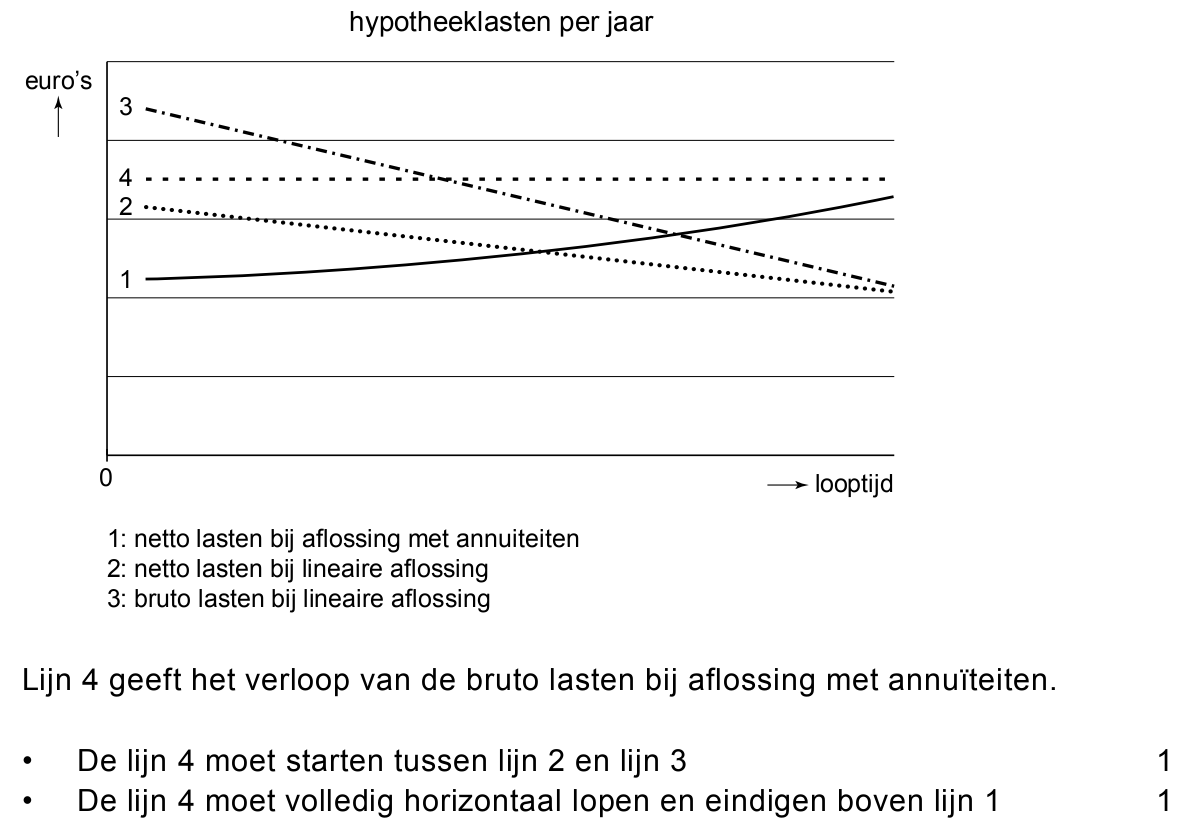
Voor het vergelijken van de verschillende aflossingsmethoden van een
hypothecaire lening is door een hypotheekadviseur de onderstaande grafiek
gemaakt. In de grafiek wordt bij alle aflossingsmethoden uitgegaan van
eenzelfde bedrag dat geleend wordt, dezelfde looptijd en hetzelfde
interestpercentage.
1: netto lasten bij aflossing met annuiteiten
2: netto lasten bij lineaire aflossing
3: bruto lasten bij lineaire aflossing
bron: www.vandersmitte.nl
191pWie is bij het verstrekken van een hypothecaire lening de hypotheekgever?
Motiveer het antwoord.
202pGeef een verklaring voor het verloop van de netto lasten bij aflossing met
annuïteiten.
212puitwerkbijlageTeken in de uitwerkbijlage het verloop van de bruto lasten bij aflossing met
annuïteiten.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 6 tot en met 9.
Peter Steenbergen en Erik Koolwijk zijn de twee directeur-grootaandeelhouders
van glastuinbouwbedrijf Rijkgroen bv. Het bedrijf heeft traditionele kassen, die
verwarmd worden met een heteluchtinstallatie die op aardgas wordt gestookt.
Hierdoor is het energieverbruik hoog.
Ten behoeve van een investeringbeslissing in een verwarmingsinstallatie in
2010 gaan Peter en Erik kosten en opbrengsten vaststellen.
Kosten
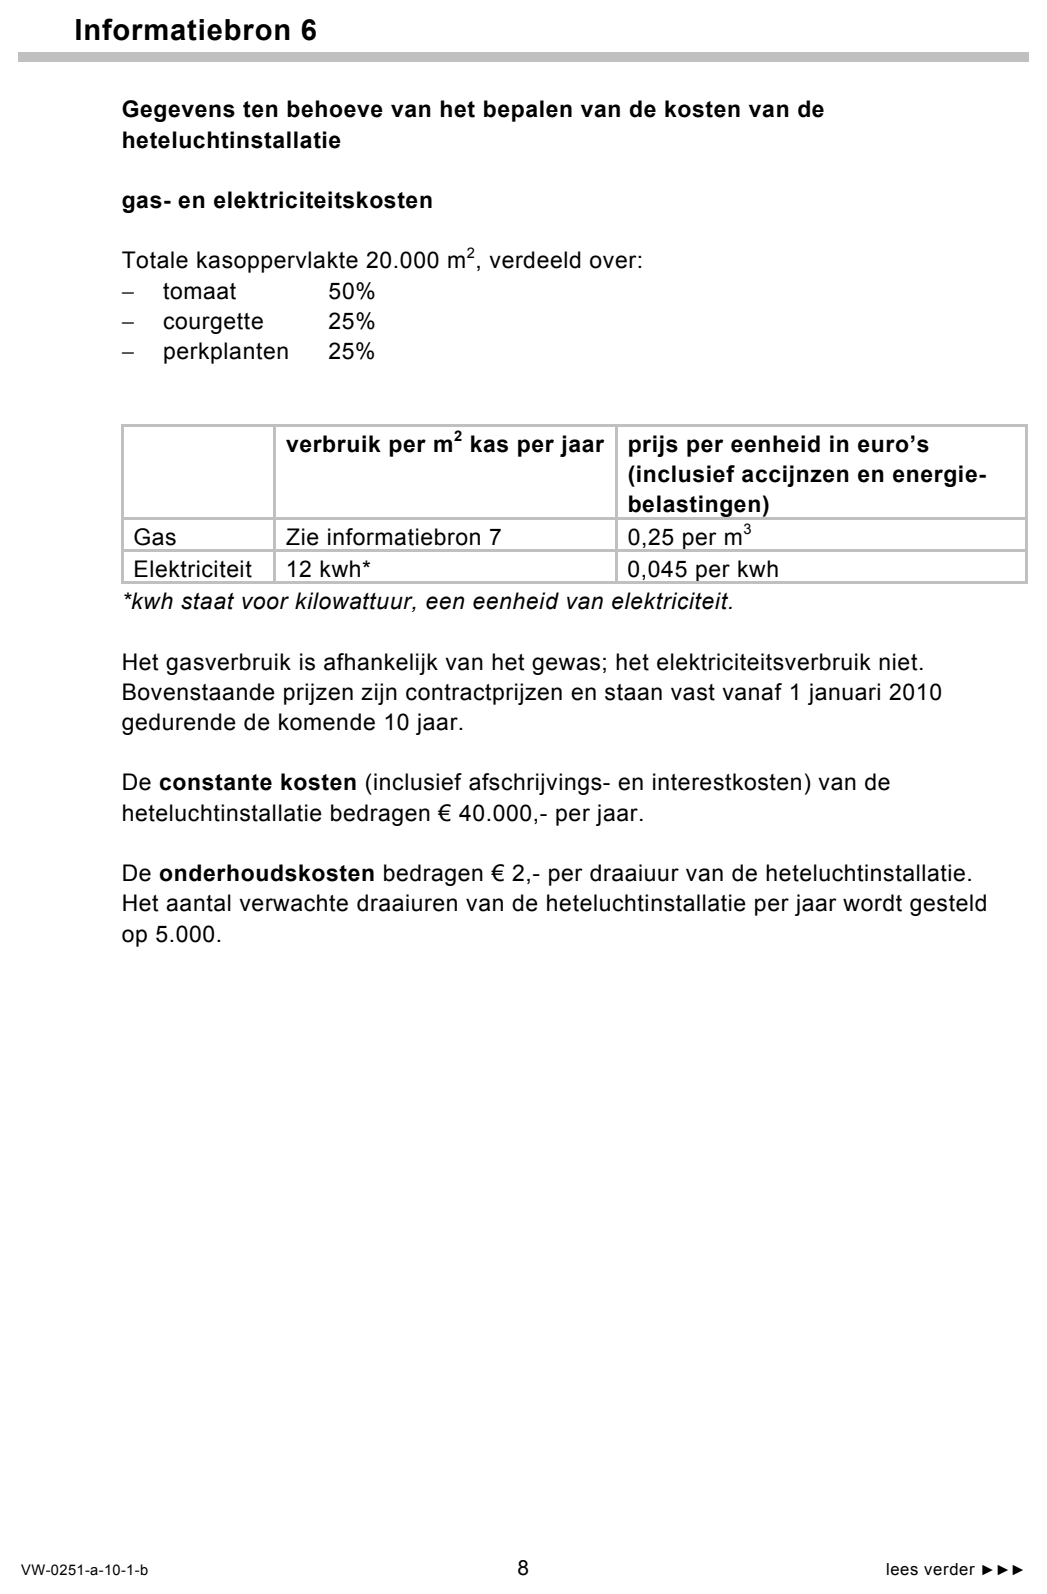
Peter en Erik hebben alle kosten verbonden aan hun huidige energieverbruik in
kaart gebracht en gekoppeld aan de contractprijzen van 2010 voor energie.
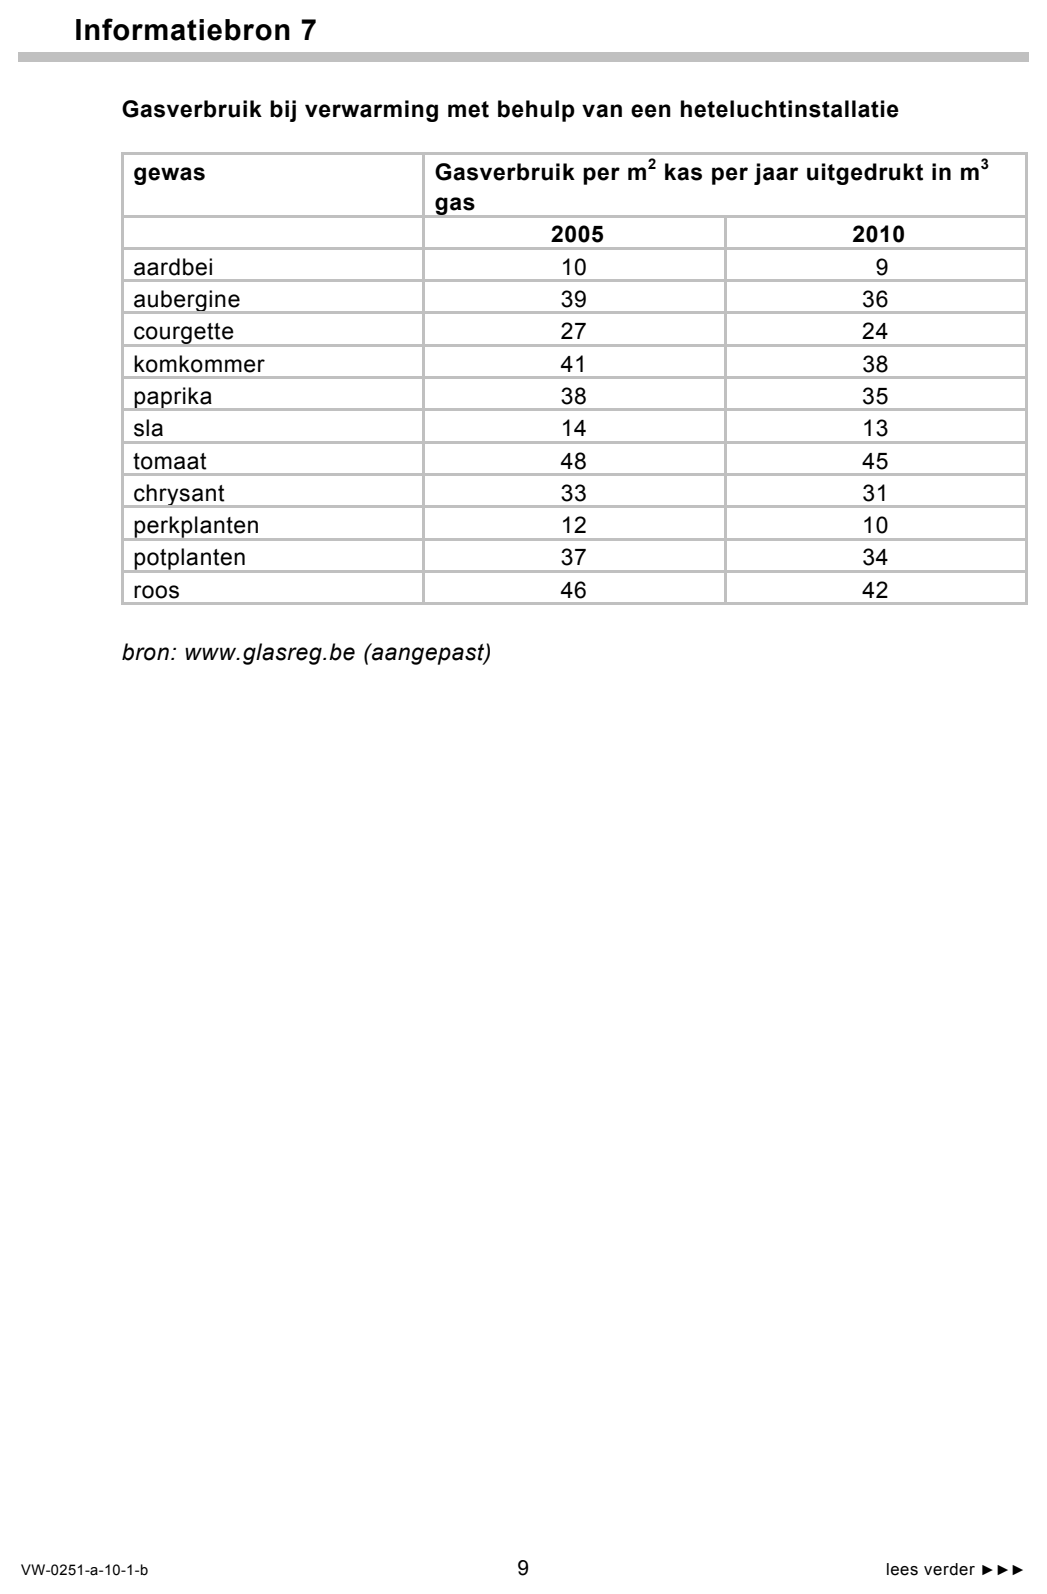
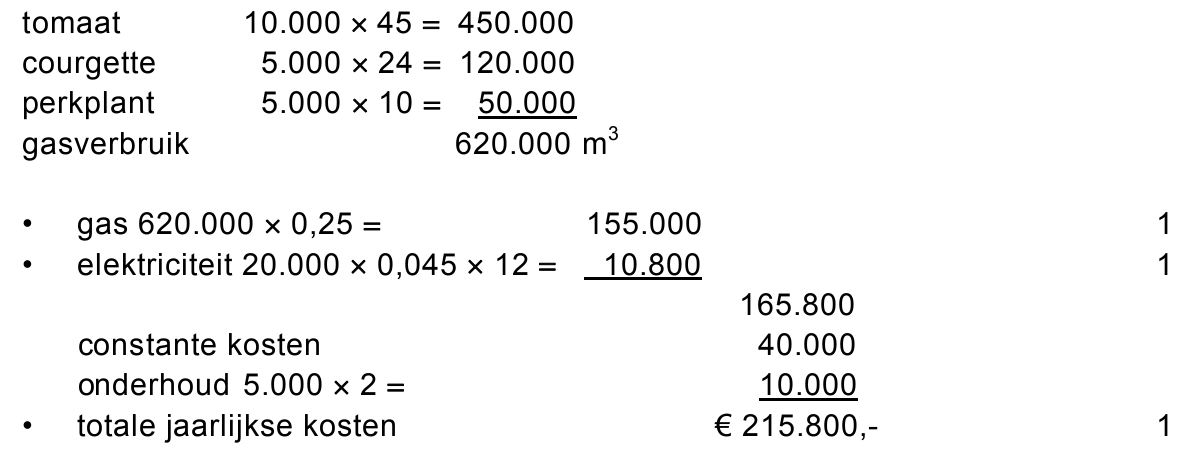
223pBereken voor Rijkgroen (met behulp van de informatiebronnen 6 en 7) de
geschatte totale kosten voor 2010 bij gebruik van hun huidige hetelucht-
installatie.
De sterke stijging van energieprijzen maakt dat beide heren zich eind 2008 gaan
oriënteren op een warmtekrachtkoppelingsinstallatie (WKK), in gebruik te nemen
per 1 januari 2010. Bij WKK wekt een generator op het eigen terrein elektriciteit
op. De hierbij vrijkomende warmte kan in de kassen gebruikt worden.
De eventueel te veel opgewekte elektriciteit zal via het elektriciteitsnet aan
elektriciteitsproducent NUON verkocht worden.
Met behulp van een adviesbureau hebben beide heren een berekening gemaakt
van de investering die nodig is om een WKK te plaatsen.
De beslissing om daadwerkelijk te investeren, wordt genomen op basis van de
netto contante waarde (NCW) van de investering.
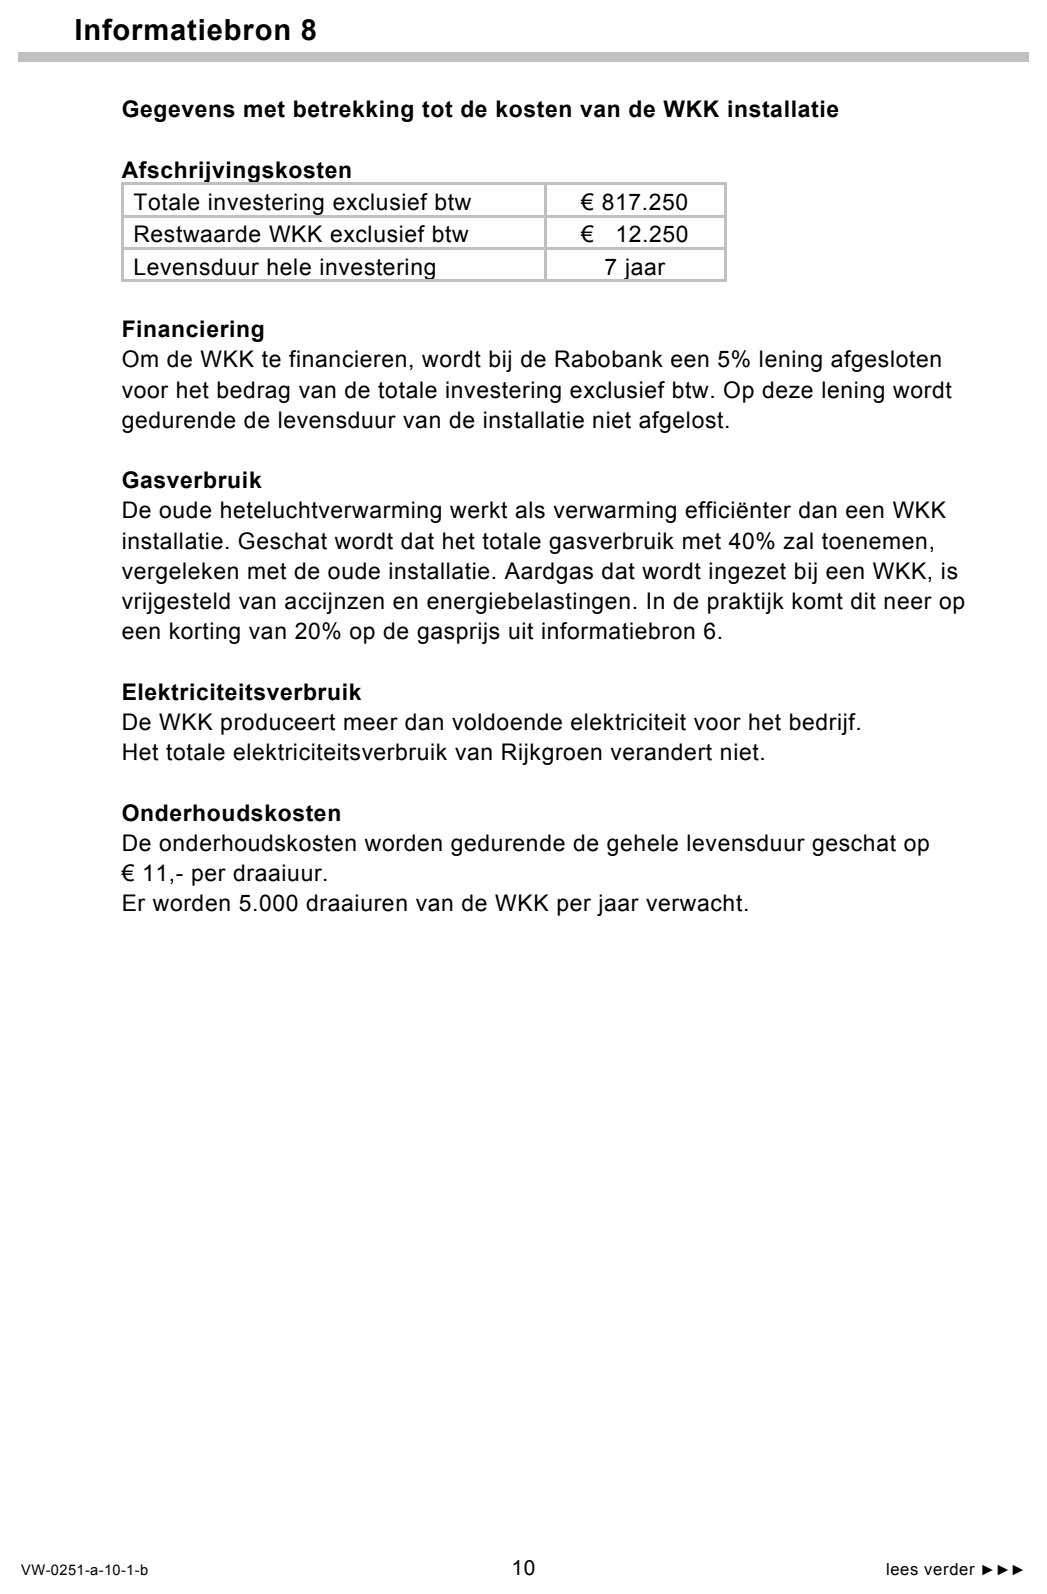
Om de jaarlijkse kosten van de installatie te berekenen, heeft het adviesbureau
een aantal gegevens verzameld (zie informatiebron 8).
233pBereken voor Rijkgroen de geschatte totale kosten voor 2010 bij gebruik van de
WKK.
Opbrengsten van elektriciteitslevering
De WKK produceert 2.000 kilowatt per draaiuur. Dat betekent dat Rijkgroen
slechts een zeer klein deel van de geproduceerde elektriciteit zelf zal gebruiken.
Het resterende deel kan aan NUON geleverd worden. Met NUON heeft
Rijkgroen een contract afgesloten. Rijkgroen heeft geen back-up installatie, dus
bij storing of onderhoud kan niet aan NUON geleverd worden. Er is dus geen
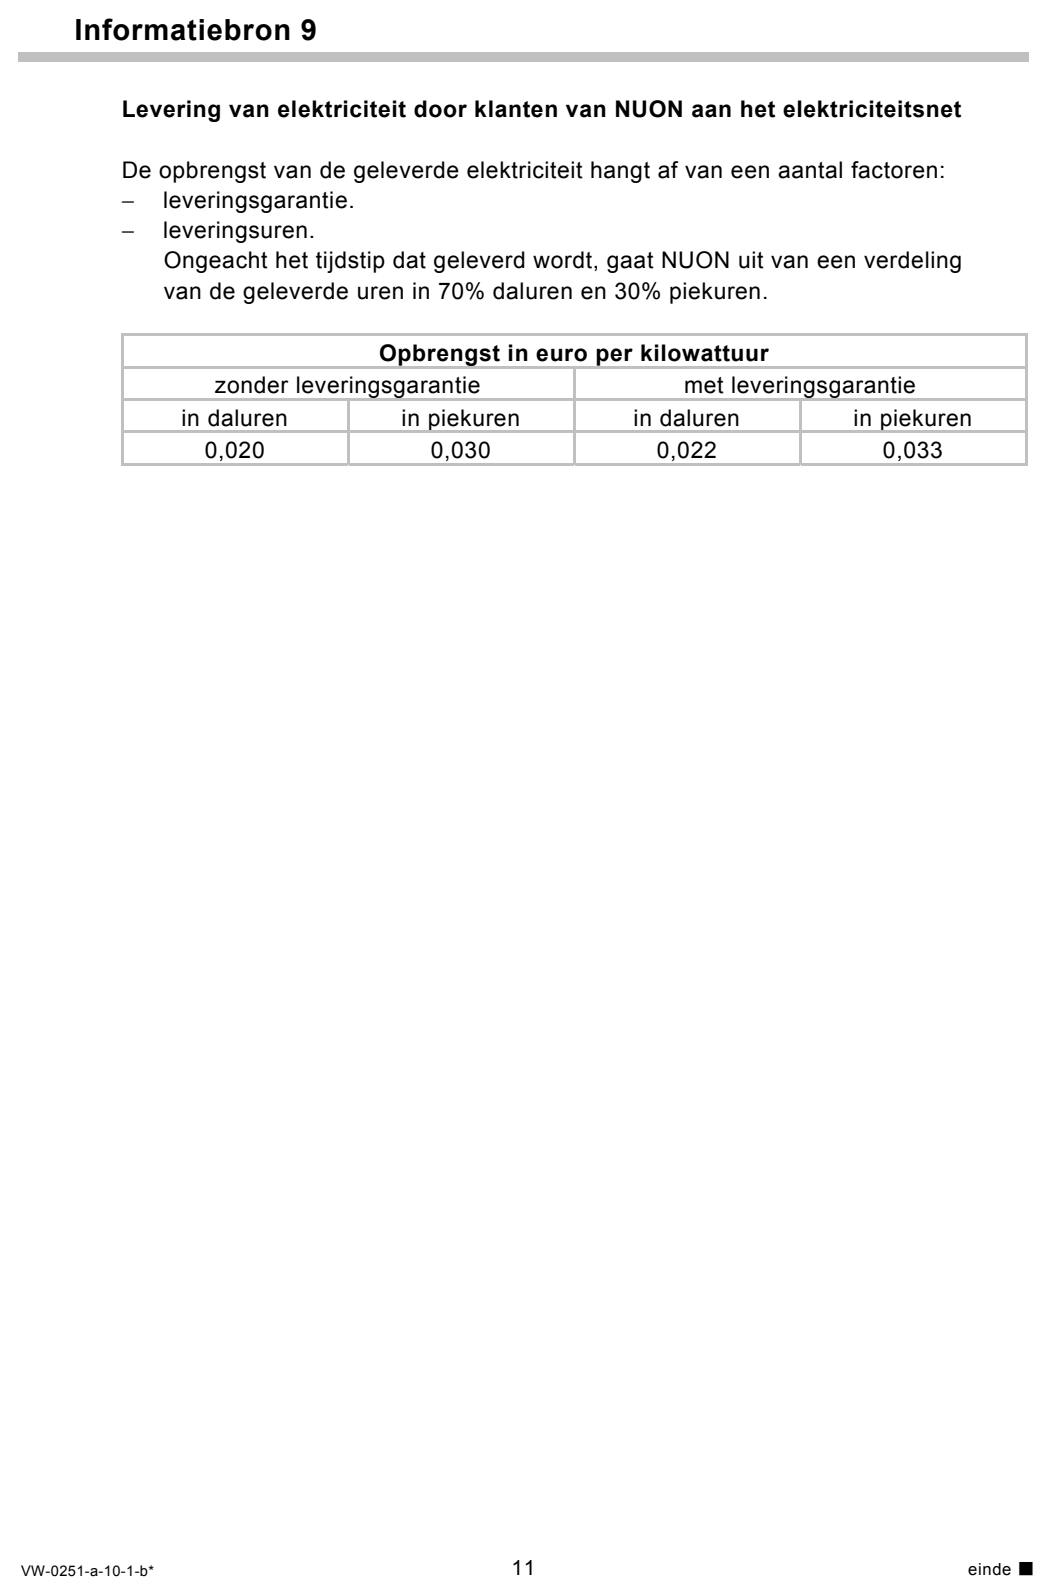
leveringsgarantie aan NUON (zie de informatiebronnen 8 en 9).
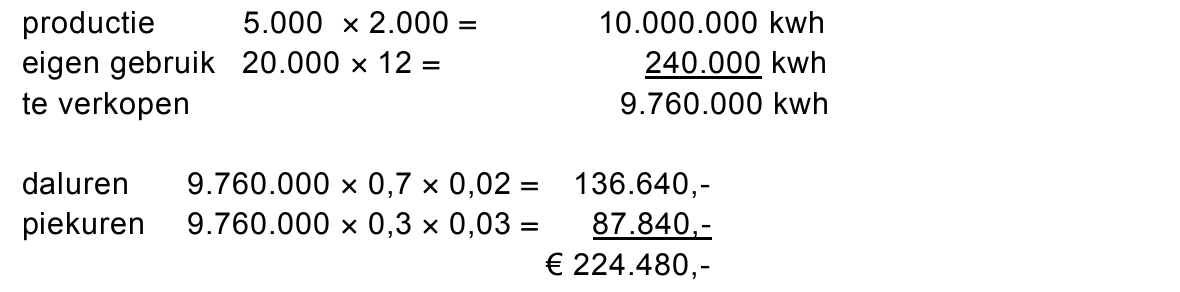
242pBereken de geschatte opbrengst die Rijkgroen jaarlijks uit de verkoop van
elektriciteit aan NUON denkt te behalen.
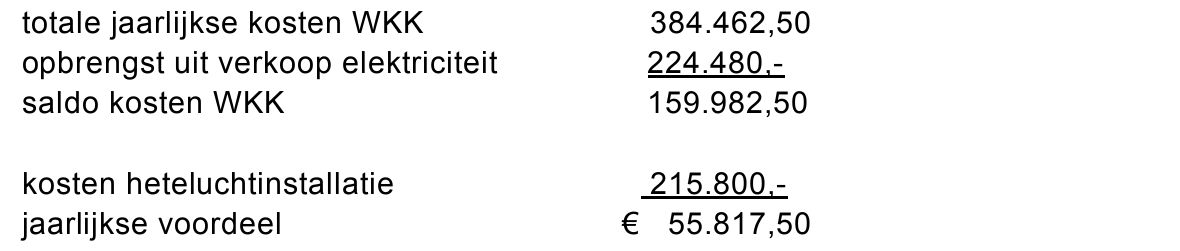
252pBereken het totale jaarlijkse voordeel dat Rijkgroen bij gebruik van de WKK, ten
opzichte van het laten voortbestaan van de oude situatie, kan behalen.
Het gebruik van de WKK biedt financiële voordelen boven het laten voortbestaan
van de oude situatie. Om een verantwoorde investeringsbeslissing voor de WKK
te nemen, maken de eigenaren van Rijkgroen gebruik van de netto contante
waarde als investeringsselectiecriterium. Zij hadden ook kunnen kiezen voor het
investeringsselectiecriterium van de terugverdientijd.
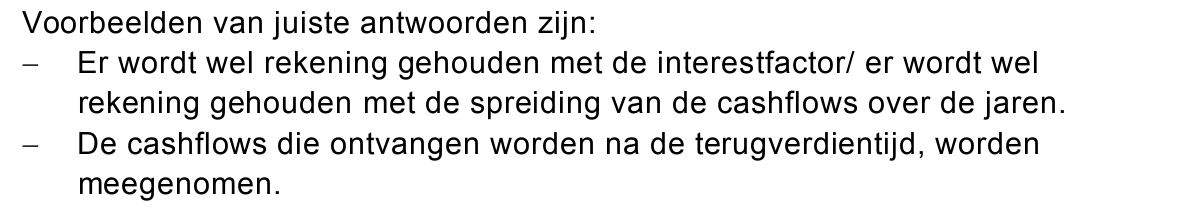
262pNoem twee voordelen van de netto contante waarde ten opzichte van de
terugverdientijd als investeringsselectiecriterium.
Rijkgroen stelt bij het bepalen van de netto contante waarde een rendementseis
van 10%.
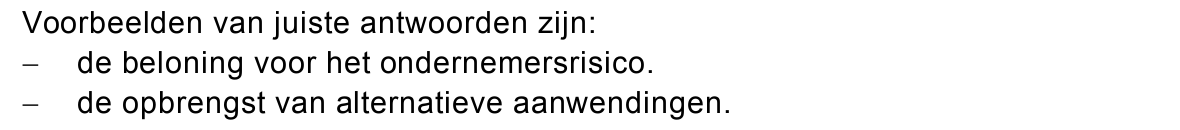
272pNoem twee factoren die de hoogte van de gestelde rendementseis bepalen.
De netto contante waarde van de cashflows van de investering in de WKK is
positief.
281pVerklaar waarom een positieve netto contante waarde van de cashflows kan
leiden tot een positieve investeringsbeslissing.
opgave 6Opgave 6
In deze opgave blijven alle belastingen buiten beschouwing.
TrafficControl nv is een bedrijf dat installaties maakt voor het registreren en
beheersen van verkeersstromen op snelwegen. De filebestrijding en de
kabinetsplannen voor het rekeningrijden maken dat het bedrijf in 2008 flink heeft
geïnvesteerd en een forse groei van de omzet heeft laten zien. Een investeerder
wil weten of de rentabiliteit ook is toegenomen.
TrafficControl laat de volgende kerngegevens zien.
(getallen winst- en verliesrekening en balans x € 1.000,-)
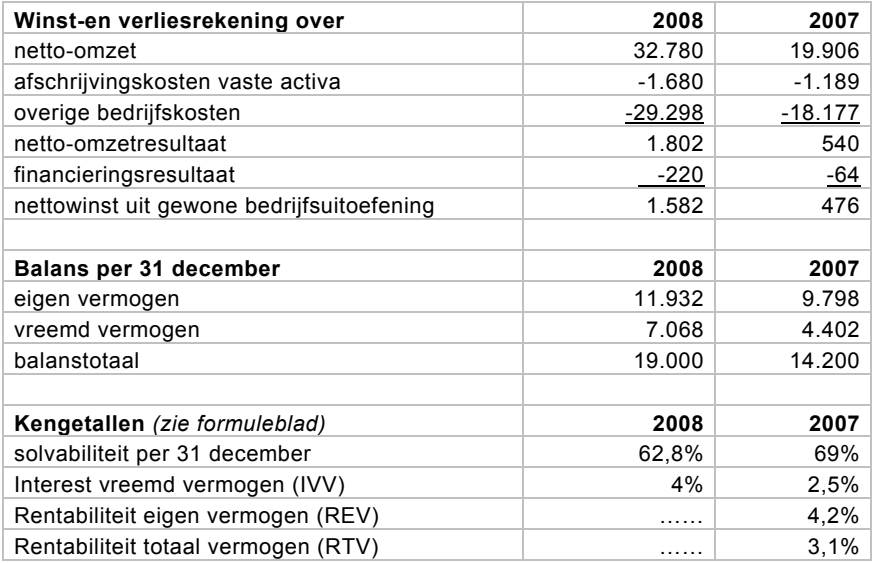
Winst-en verliesrekening over 2008 2007 netto-omzet 32.780 19.906 afschrijvingskosten vaste activa -1.680 -1.189 overige bedrijfskosten -29.298 -18.177 netto-omzetresultaat 1.802 540 financieringsresultaat -220 -64 nettowinst uit gewone bedrijfsuitoefening 1.582 476 Balans per 31 december 2008 2007 eigen vermogen 11.932 9.798 vreemd vermogen 7.068 4.402 balanstotaal 19.000 14.200 Kengetallen (zie formuleblad) 2008 2007 solvabiliteit per 31 december 62,8% 69% Interest vreemd vermogen (IVV) 4% 2,5% Rentabiliteit eigen vermogen (REV) …… 4,2% Rentabiliteit totaal vermogen (RTV) …… 3,1%
Voor de berekening van het gemiddelde geïnvesteerde vermogen over een jaar
moet het gemiddelde van het vermogen aan het begin van het jaar en van het
vermogen aan het eind van het jaar genomen worden.
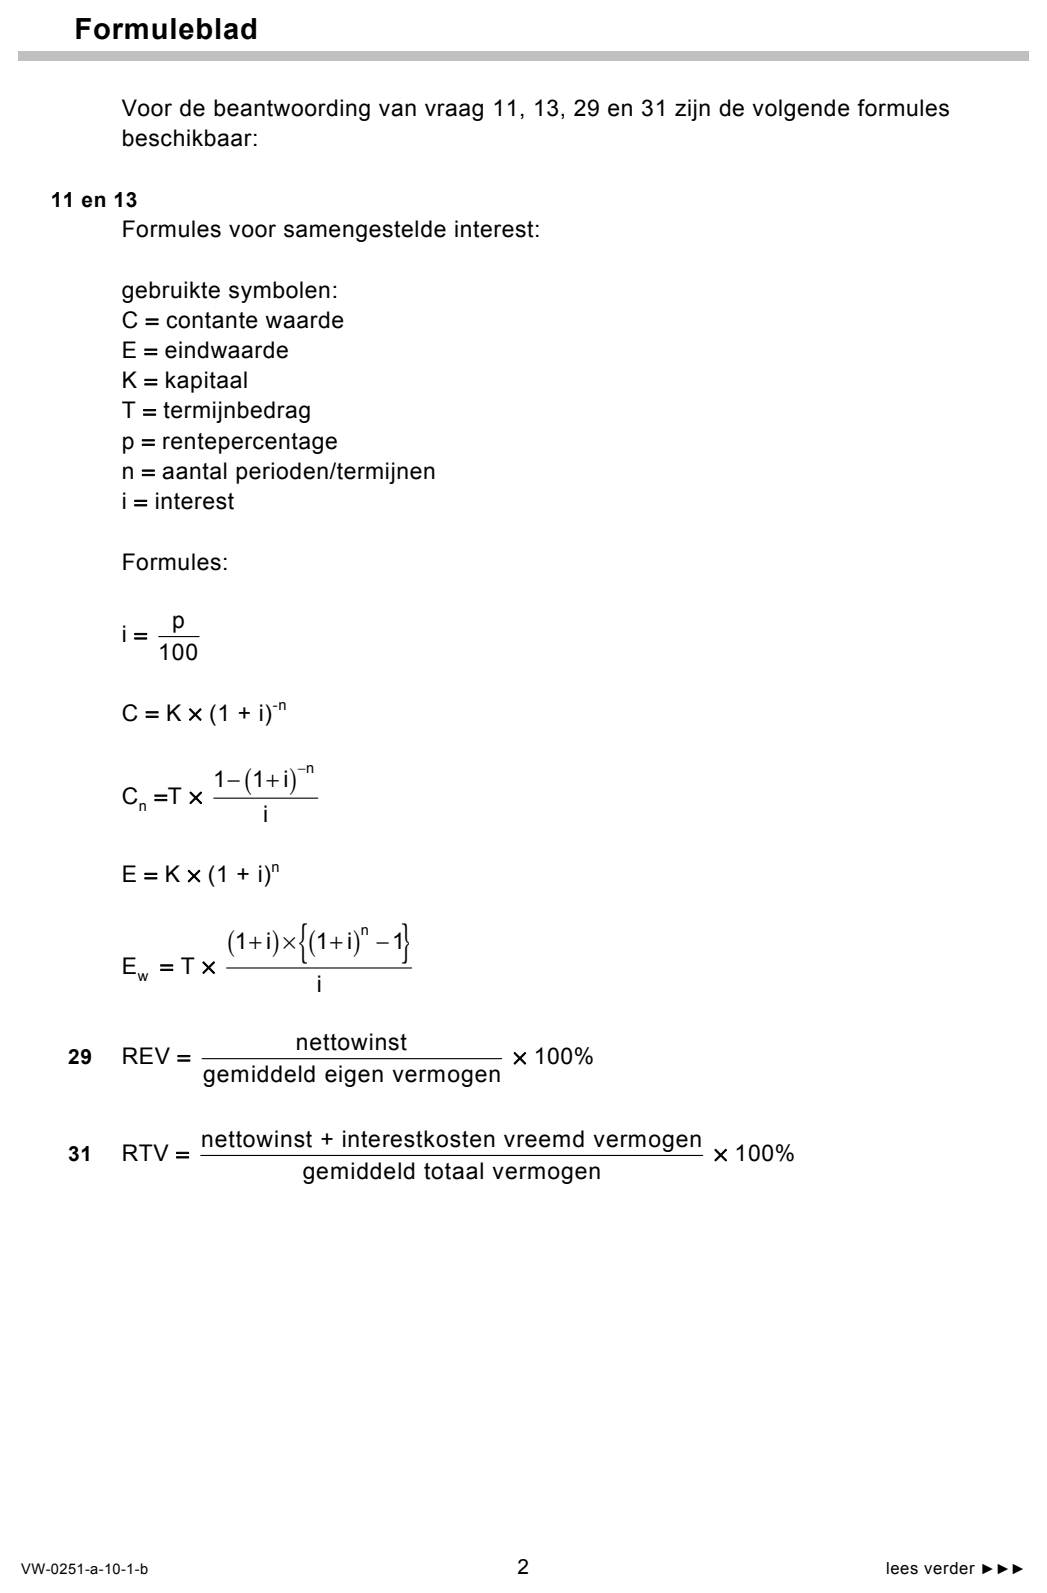
291pBereken de REV over 2008 (zie formuleblad).
301pVerklaar waarom de interestkosten niet altijd overeenkomen met het
financieringsresultaat.
313pBereken de RTV over 2008 (zie formuleblad).
322pVerklaar waarom de uitbreiding van het vreemd vermogen in 2008 heeft
bijgedragen aan de stijging van de REV in 2008.
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.