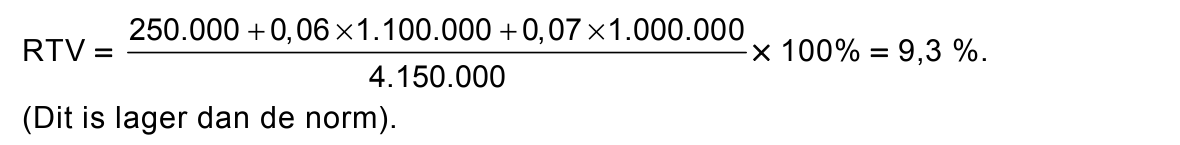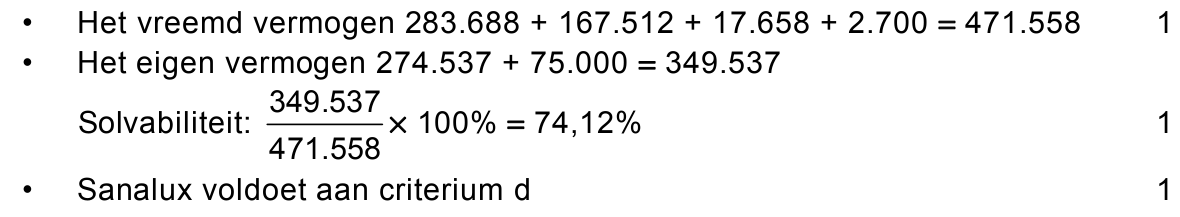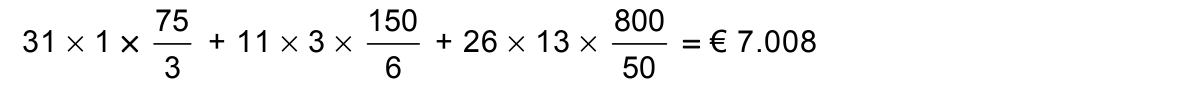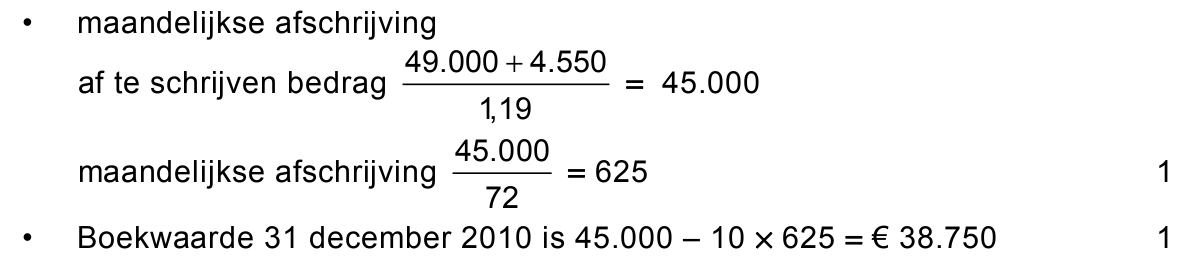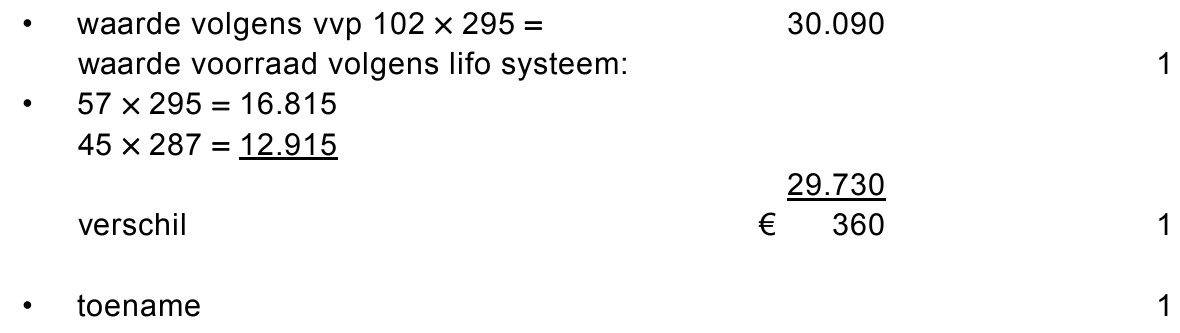opgave 1Opgave 1
In deze opgave blijven de belastingen buiten beschouwing.
Meijnema nv heeft de onderstaande balans opgesteld.

Debet Balans Meijnema nv per per 31-12-2010 (getallen × € 1.000,-) Credit Gebouwen 1.200 Aandelenkapitaal 2.000 Machines 950 Aandelen in portefeuille 800 Inventaris 550 1.200 Voorraden 1.000 Agioreserve 225 Debiteuren 300 Dividendreserve 75 Liquide middelen 150 Algemene reserve 250 6% Hypothecaire lening 1.100 7% Onderhandse lening 1.000 Crediteuren 300 4.150 4.150
De bedragen op de balans worden beschouwd als de gemiddelden over het jaar
2010. De crediteuren veroorzaken geen interestkosten.
De nominale waarde van een aandeel Meijnema is € 10,-. De beurskoers van dit
aandeel is op 31 december 2010 € 42,50.
Op 1 januari 2011 wil Meijnema € 500.000,- investeren in een nieuwe
fabriekshal en € 300.000,- in nieuwe machines. Voor de financiering van deze
investeringen wordt gedacht aan twee mogelijkheden met de daarbij horende
voorwaarden:

financieringsmogelijkheid voorwaarde A Het afsluiten bij de huisbankier van een onderhandse lening, waarop 6,25% interest moet worden betaald. Aflossing ineens aan het einde van de looptijd. De rentabiliteit op het totaal geïnvesteerd vermogen (rtv) in 2010 moet groter zijn dan 10%. B Het uitgeven van aandelen. De aandeelhouders gaan akkoord mits de winst per aandeel na deze emissie minimaal € 2,50 zal zijn.
De winst over 2010 bedroeg € 250.000,-. Door de investeringen zal de winst
over 2011, voor aftrek van de interestkosten van een eventuele nieuwe lening,
naar verwachting toenemen met € 100.000,-.
12pNoem 2 voordelen van het sluiten van een onderhandse lening vergeleken met
het sluiten van een obligatielening.
De huisbankier is niet bereid om een lening te verstrekken aan Meijnema.
22pToon met een berekening aan waarom de huisbankier de lening niet wil
verstrekken (zie formuleblad).
Om de investering te kunnen financieren zal een aandelenemissie plaatsvinden.
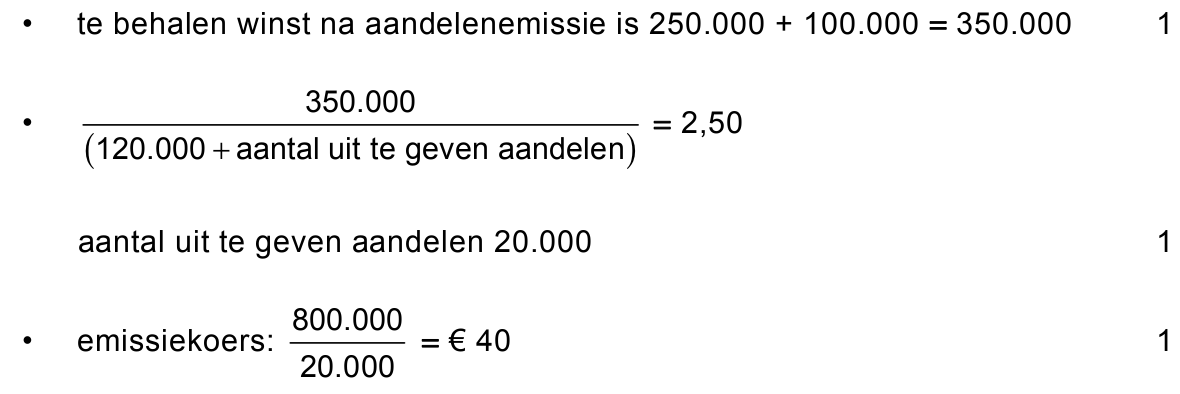
33pBereken de minimale emissiekoers waartegen Meijnema de aandelen moet
uitgeven om aan de gestelde voorwaarde te kunnen voldoen.
De wetgever eist dat Meijnema de voorgenomen investerings- en
financieringsplannen publiceert.
41pWaarom eist de wetgever dit?
opgave 2Opgave 2
In deze opgave horen de informatiebronnen 1 tot en met 5.
Pim Lievens is eigenaar van fitnesscentrum Sanalux te Vlissingen (Zeeland).
Sanalux is een eenmanszaak waarin Pim fulltime werkzaam is. Daarnaast
werken er nog 14 instructeurs, die 8,8 fulltime arbeidsplaatsen (fte’s) bezetten.
In de informatiebronnen 1 en 2 wordt de fitnessbranche in beeld gebracht.
Daarbij wordt als bedreiging onder andere het grote verloop onder de leden van
fitnesscentra genoemd.
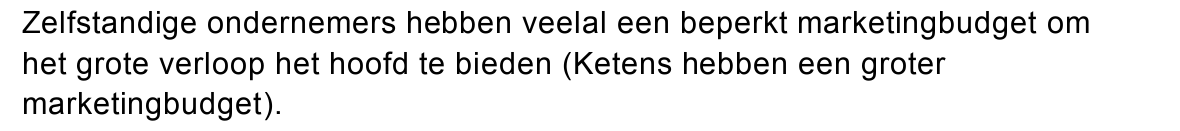
51pLeg met behulp van informatiebron 2 uit dat dit grote verloop voor een
zelfstandige ondernemer in de fitnessbranche moeilijker is tegen te gaan dan
voor een keten van fitnesscentra.
Omdat de situatie in deze branche voor een zelfstandige ondernemer
momenteel moeilijk is, heeft Pim Lievens begin 2011 de directie van HealthCity,
een internationale keten van fitnessbedrijven, benaderd met de vraag of zij
belangstelling heeft om Sanalux over te nemen. In informatiebron 3 worden
HealthCity en de criteria die zij hanteert voor een overname beschreven.
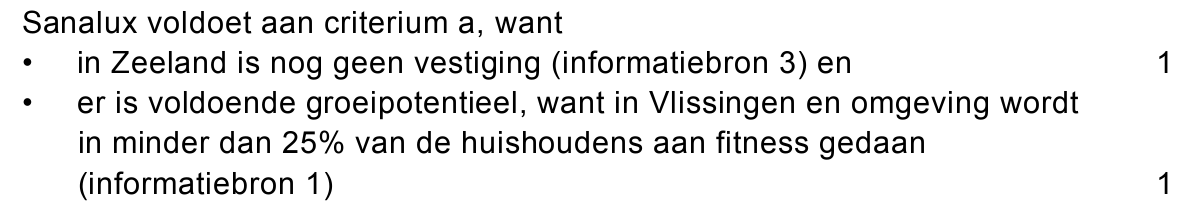
62pBeoordeel of Sanalux aan criterium a voor overname voldoet. Motiveer het
antwoord met behulp van informatiebron 1 en 3.
In informatiebron 4 zijn diverse kengetallen voor de fitnessbranche opgenomen.
In informatiebron 5 is de balans per 1 januari 2011 en de resultatenrekening
over 2010 van Sanalux opgenomen. Deze twee bronnen gebruikt HealthCity om
te bepalen of Sanalux voldoet aan de criteria b tot en met e voor overname.
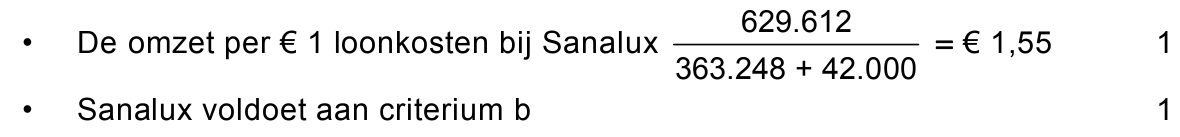
72pToon door middel van een berekening aan of Sanalux aan criterium b voldoet.
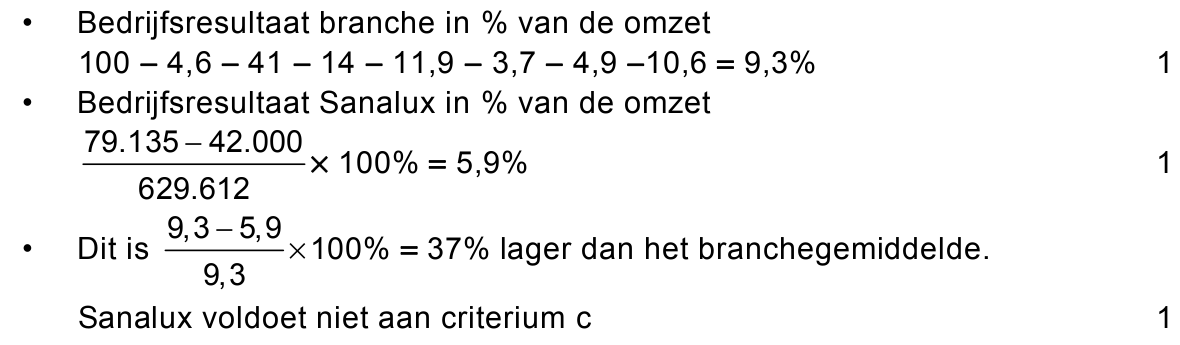
83pToon door middel van een berekening aan of Sanalux aan criterium c voldoet.
Bij overname neemt HealthCity alle bezittingen (inclusief liquide middelen) en
schulden over voor de bedragen zoals die op de balans in informatiebron 5
vermeld zijn, met uitzondering van de lening van Lievens senior. In de
leningvoorwaarden heeft Lievens senior opgenomen dat bij een eventuele
overname de lening direct opeisbaar is.
Pim Lievens zal daarom vóór de overname door HealthCity de schuld aan zijn
vader aflossen uit privégelden.
93pToon door middel van een berekening aan of Sanalux op basis van de balans
(na aflossing van de lening van Lievens senior) aan criterium d voldoet.
De door HealthCity gestelde eis ten aanzien van de current ratio is beduidend
lager dan in andere branches gebruikelijk is. Dit wordt mede veroorzaakt door
de balanspost Vooruitontvangen contributies.
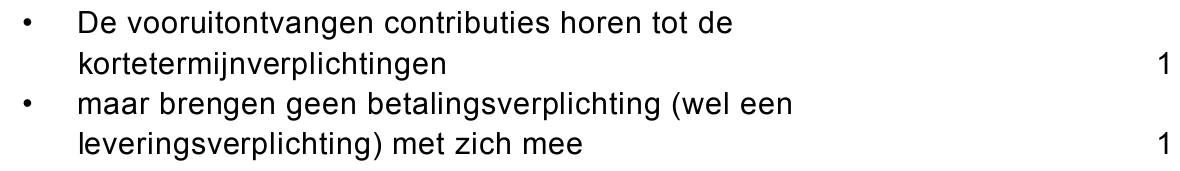
101pIs er bij vooruitontvangen contributies sprake van afnemers- of
leverancierskrediet? Motiveer het antwoord.
112pLeg uit dat de balanspost Vooruitontvangen contributies een lagere eis aan de
current ratio mogelijk maakt.
HealthCity wil op basis van de vastgestelde criteria Sanalux overnemen en
brengt aan Pim Lievens het volgende overnamebod uit:
€ 200.000 in contanten
plus
1.175 aandelen HealthCity.
Pim Lievens is bereid op dit overnamebod in te gaan als de goodwill (op basis
van de balans na aflossing van de lening van Lievens senior) die in het
overnamebod is opgenomen minimaal vier maal het in 2010 behaalde
bedrijfsresultaat bedraagt.
De beurswaarde van een aandeel HealthCity bedraagt € 426,- op het moment
van het overnamebod.
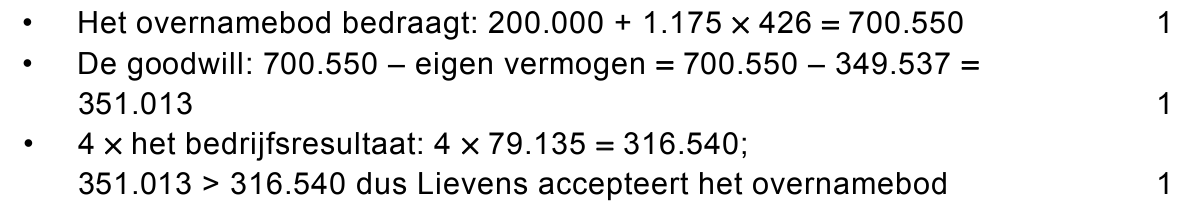
123pToon door middel van een berekening aan of Pim Lievens het overnamebod zal
accepteren?
opgave 3Opgave 3

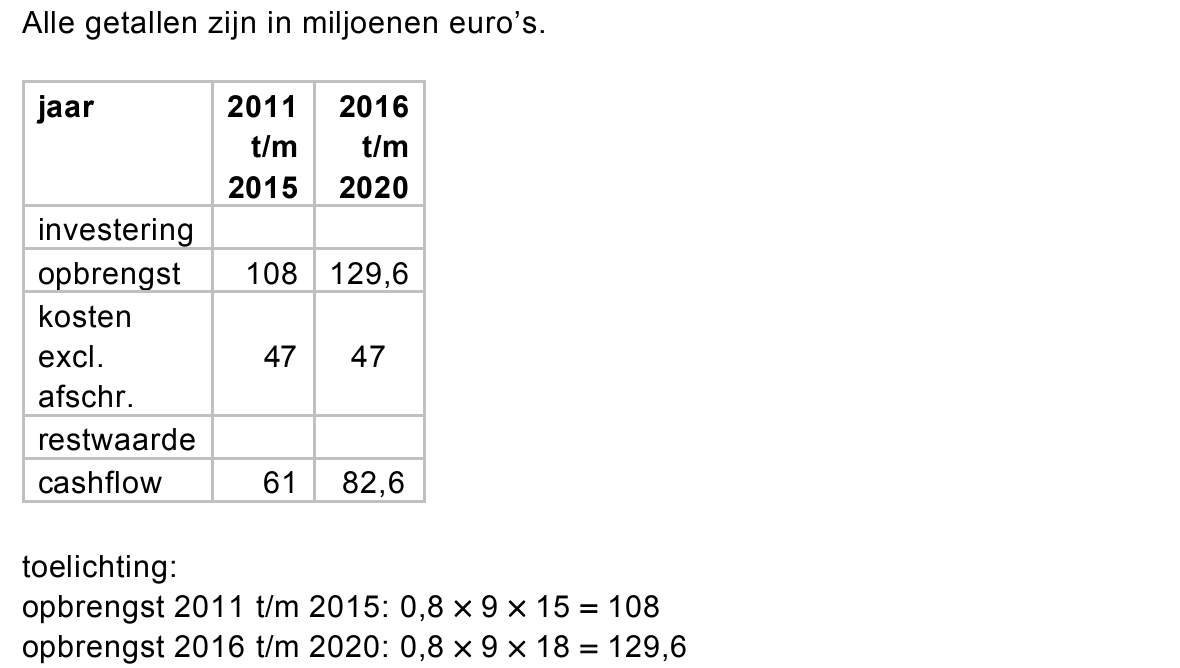
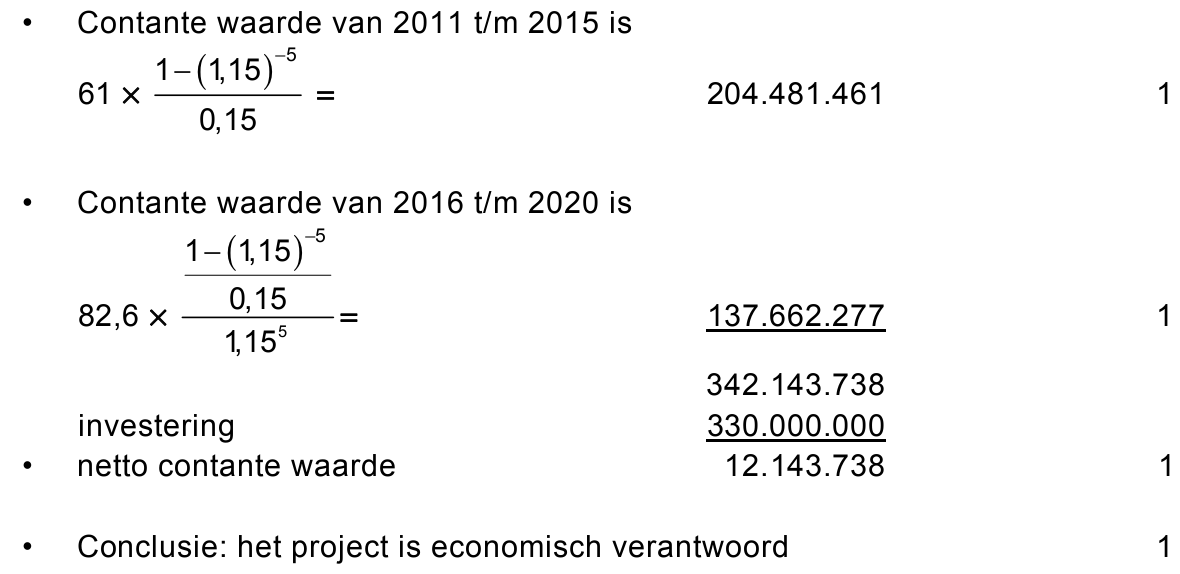
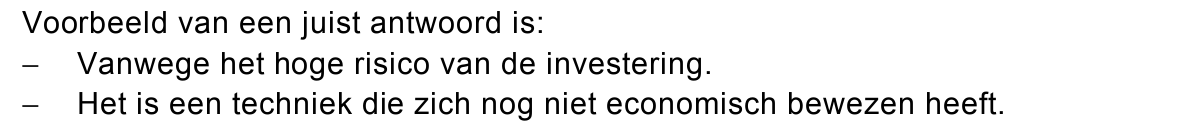
In deze opgave blijven de belastingen buiten beschouwing. CO 2 is een broeikasgas. Ieder land heeft een beperkte hoeveelheid emissierechten van CO 2 uitstoot, verdeeld over verschillende bedrijven. Deze emissierechten kunnen doorverkocht worden aan andere partijen. De prijs van deze emissierechten komt door vraag en aanbod tot stand. De Nederlandse staalproducent Heka Metaal heeft een jaarlijks emissierecht van 9 miljoen ton CO 2 . Volgens technisch onderzoek kan 80% van deze emissie worden voorkomen door ondergrondse opslag in lege gasvelden. Deze techniek van het ondergronds opslaan is op kleine schaal onderzocht. Heka Metaal wil investeren in een grootschalig project. Heka Metaal kan 80% van haar jaarlijkse emissierechten verkopen. De directie van Heka Metaal onderzoekt of deze techniek ook economisch verantwoord is en heeft daartoe de volgende gegevens verzameld: investering 1) € 330.000.000 op 31 december 2010 restwaarde nihil op 31 december 2020 levensduur 10 jaar operationele kosten per jaar € 47.000.000 ieder jaar op 31 december exclusief afschrijvingen opbrengst verkoop CO 2 rechten € 15,- per ton ieder jaar op 31 december van 2011 t/m 2015 € 18,- per ton ieder jaar op 31 december van 2016 t/m 2020 noot 1 Er wordt jaarlijks afgeschreven met een vast percentage van de aanschafwaarde.

opgave 4Opgave 4
Bloemist Niceday vof levert bloemen en bloemstukken aan particulieren en
bedrijven. Naast rechtstreekse verkopen in de winkel, gaat zij vanaf november
2010 abonnementen verkopen via internet. Bij de abonnementen hanteert
Niceday 2 concepten:
− Het abonnement voor particulieren.
Daarbij bezorgt Niceday één keer per maand een bloemstuk. De klant kan
kiezen uit een driemaands- of een zesmaandsabonnement. Zowel het
driemaands- (€ 89,25) als het zesmaandsabonnement (€ 178,50) wordt bij
afsluiten door de klant vooruitbetaald. De bedragen zijn inclusief btw.
− Het abonnement voor bedrijven.
Daarbij bezorgt Niceday elke week een bloemstuk voor bijvoorbeeld de
receptiebalie of de vergadertafel van het betreffende bedrijf. Voor een
jaarabonnement (gedurende 50 weken elke week een bloemstuk) betaalt
een bedrijf bij het afsluiten van het abonnement € 952,- inclusief btw,
vooruit.
Bloemstukken vallen onder het 19% btw tarief. De aan de klant in rekening
gebrachte btw moet aan het einde van elk kwartaal door Niceday aan de
belastingdienst betaald worden.
Op 1 november 2010 heeft Niceday de volgende abonnementen verkocht:
− Abonnementen particulieren:
31 driemaands- en 11 zesmaandsabonnementen. In november en december
2010 is bij elke abonnee een bloemstuk bezorgd;
− Abonnementen bedrijven:
26 abonnementen. Hiervoor zijn in november en december 2010 totaal
130 bloemstukken bij abonnees bezorgd.
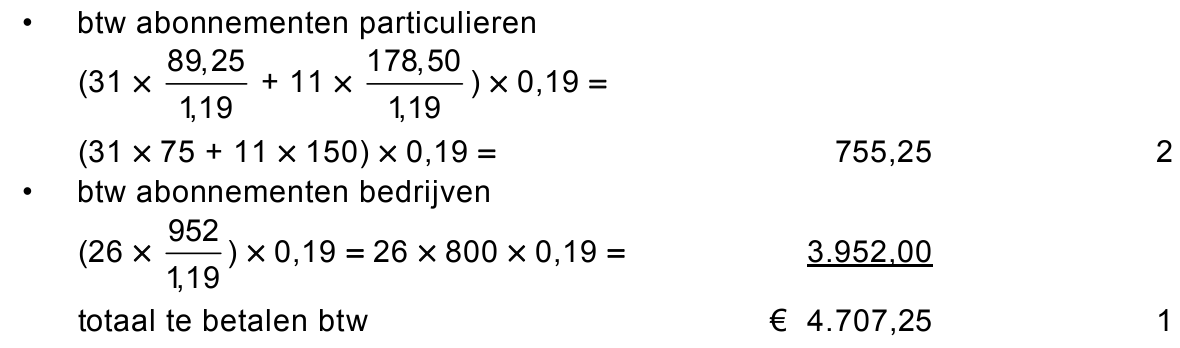
163pBereken het btw bedrag dat Niceday over de verkoop van abonnementen op
1 november 2010 aan de belastingdienst moet betalen.
Niceday stelt voor elk kwartaal een balans en resultatenrekening op. Op de
balans komt de post Vooruitontvangen abonnementen voor.
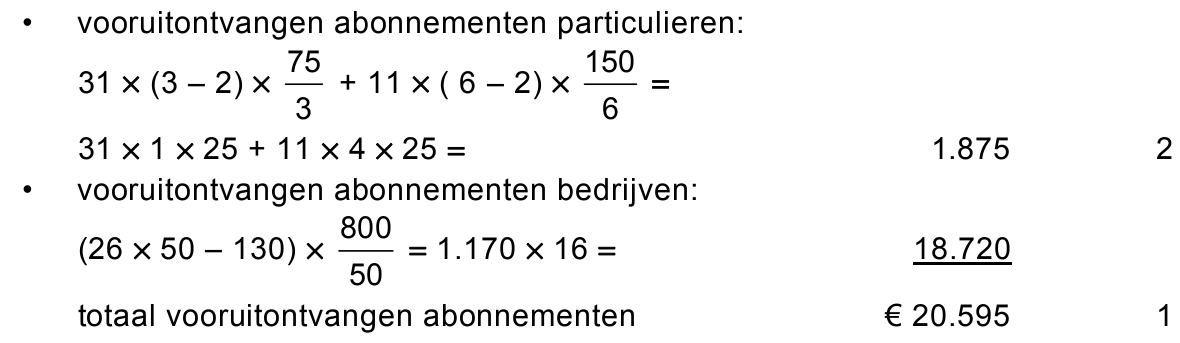
173pBereken welk totaalbedrag (exclusief btw) dat Niceday, als gevolg van de
verkopen van abonnementen op 1 november 2010, op de balanspost
Vooruitontvangen abonnementen per 31 december 2010 opneemt.
Eind december 2010 stelt Niceday een resultatenbegroting voor het
eerste kwartaal (13 weken) 2011 op.
182pBereken de opbrengsten uit de verkoop van abonnementen van november 2010,
zoals deze voorkomen op de resultatenbegroting voor het eerste kwartaal 2011.
Niceday heeft op 1 maart 2010 een koelcel aangeschaft om bloemen langer vers
te houden. De aanschafprijs van de koelcel bedroeg € 49.000,- en de
installatiekosten van de koelcel bedroegen € 4.550,- (beide bedragen inclusief
19% btw). Niceday schrijft deze koelcel in 6 jaar volledig af met gelijkblijvende
bedragen per maand.
Niceday had via de veiling iedere dag verse bloemen kunnen inkopen.
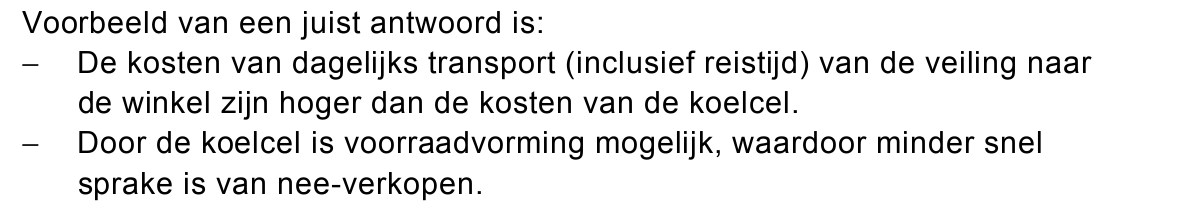
191pNoem een bedrijfseconomische reden waarom Niceday bereid is extra kosten te
maken voor een koelcel, hoewel zij via de veiling iedere dag verse bloemen kan
inkopen.
202pBereken de balanswaarde van deze koelcel van Niceday per 31 december 2010.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 6 tot en met 8.
In deze opgave is het btw tarief 19%.

Automobilisten moeten altijd een veiligheidshamer in hun voertuig hebben liggen. Dat is de strekking van een campagne die minister van Verkeer en Waterstaat Camiel Eurlings (CDA) zaterdag heeft aangekondigd. Uit onderzoek is volgens hem gebleken dat elektrische raambediening uitvalt zodra een auto te water raakt. Vanaf 1 januari 2012 moet in elke auto in Nederland verplicht een veiligheidshamer aanwezig zijn.
bron: De Pers.nl (aangepast)
Vooruitlopend op deze verplichting in 2012 verwacht handelaar in
autoaccessoires, Carparts bv in Breda, dat er in 2011 een eenmalige piek zal
zijn in de verkoop van veiligheidshamers. Carparts overweegt in 2011 alleen
voor particulieren een speciaal model op de markt te brengen
(zie informatiebron 6). Carparts verwacht een inkoop en afzet van 400.000 stuks
voor 2011.
Deze speciale veiligheidshamers zijn begin 2010 in opdracht van Carparts
ontwikkeld. Hiertoe is een bedrag van € 80.000,- uitgegeven door Carparts. In
maart 2010 is door Carparts met producenten in Singapore onderhandeld over
de productie van de hamers. Dit onderhandelen heeft geleid tot uitgaven van
€ 50.000,- door Carparts. Deze twee uitgaven hebben niet tot kosten geleid in
2010. Omdat er hierdoor toekomstige opbrengsten zullen worden gegenereerd,
zijn deze uitgaven geactiveerd. Er is niet op afgeschreven in 2010. Ze zullen
volledig in de winst- en verliesrekening over 2011 van Carparts worden
opgenomen.
212pGeef een reden waarom deze in 2010 gedane uitgaven pas in 2011 als kosten
worden opgevoerd. Motiveer het antwoord.
Ten behoeve van de beslissing over het op de markt brengen, maakt men een
prognose van de nog te verwachten kosten en opbrengsten
(zie informatiebron 7 en 8).
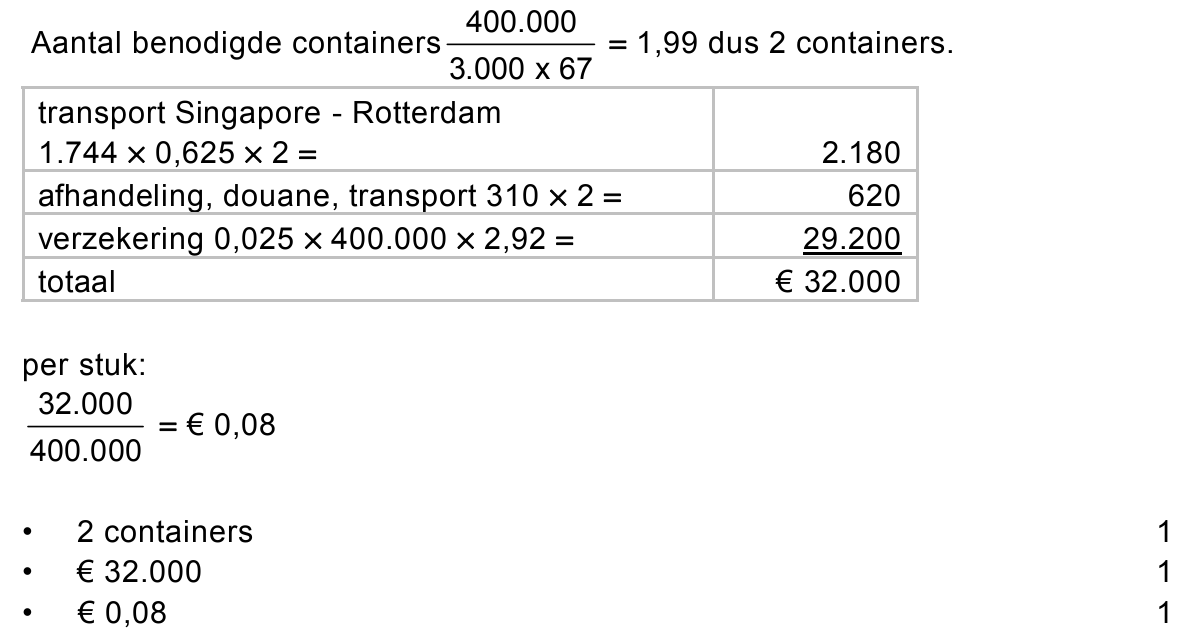
223pBereken de kosten per hamer van het vervoer van de veiligheidshamers van
Singapore naar Carparts in Breda.
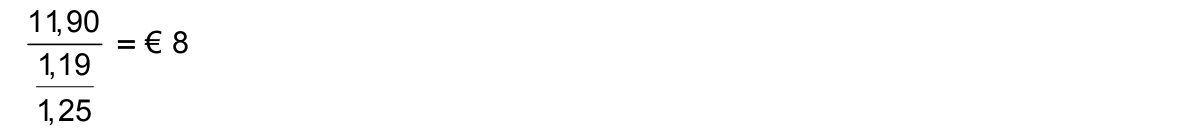
232pBereken de prijs exclusief btw waarvoor Carparts de veiligheidshamer aan de
detailhandel verwacht te leveren.
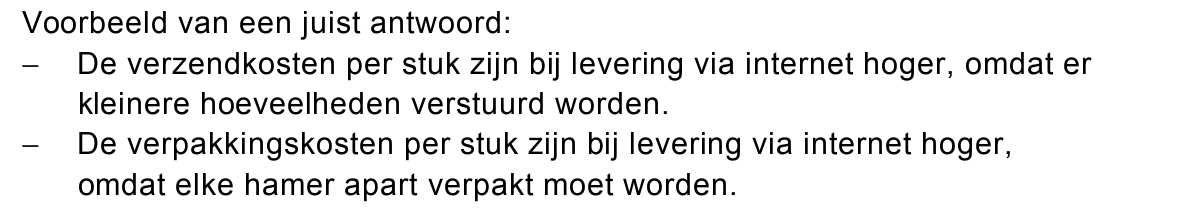
241pGeef een verklaring voor het verschil in variabele verkoopkosten tussen verkoop
via de detailhandel en verkoop via internet.
Op 1 mei 2010 neemt de directie het besluit of men verdergaat met de plannen
voor de veiligheidshamer (“go or no go”). Bij de besluitvorming gaat men uit van
twee scenario’s:

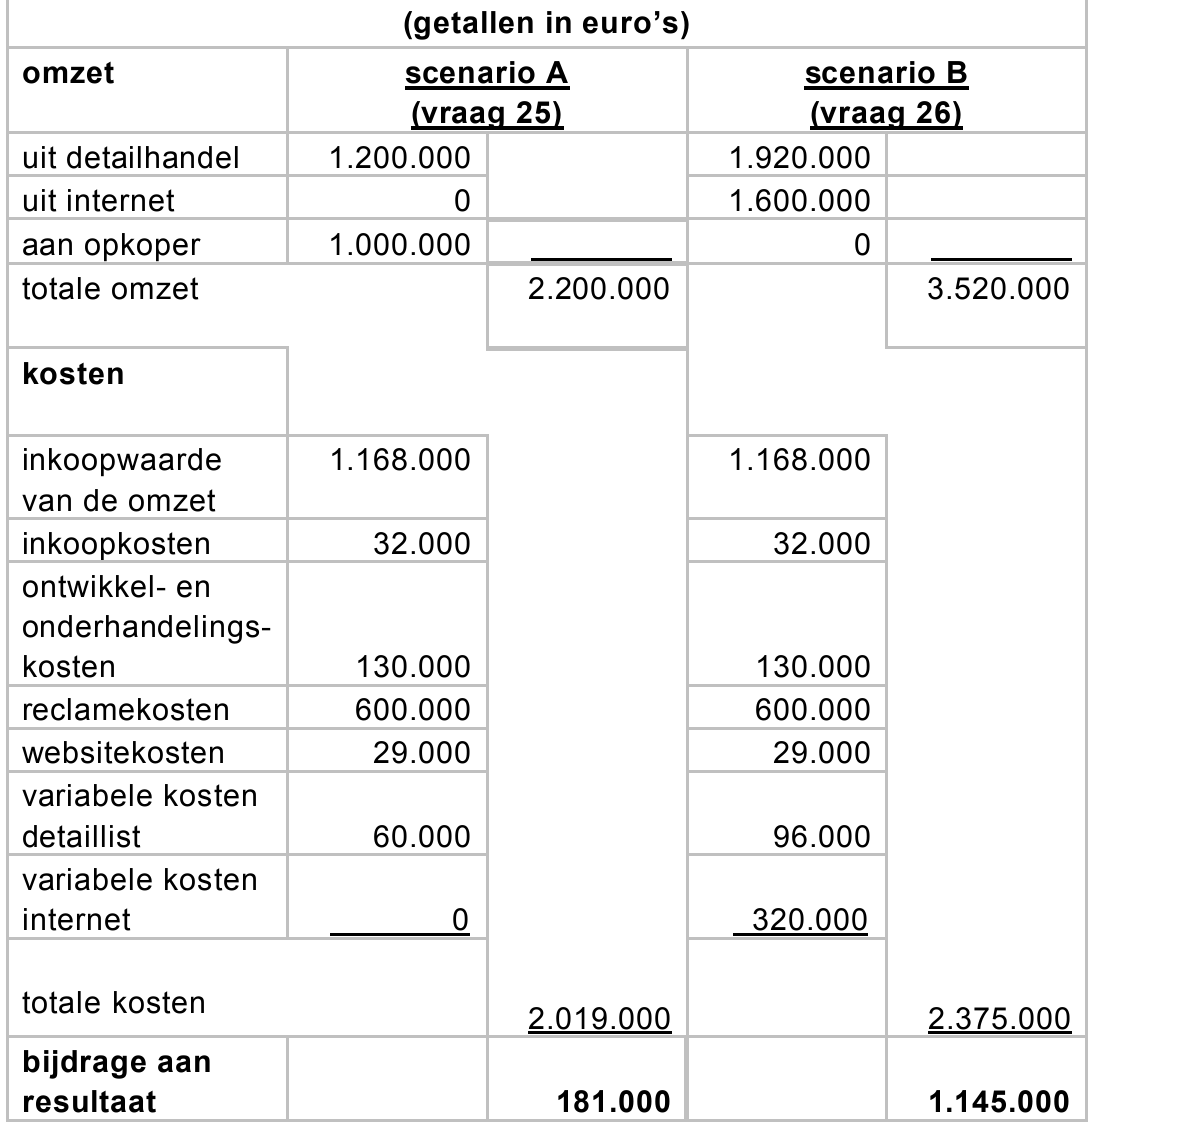
scenario verwachte verkopen in 2011 A (het meest pessimistische) Er wordt niets verkocht via internet en via de detailhandel worden slechts 150.000 hamers verkocht. De resterende hamers kunnen dan in één partij verkocht worden aan een opkoper voor een prijs van € 4,76 per stuk inclusief btw. B (het meest optimistische) Alle veiligheidshamers worden voor eind 2011 verkocht volgens de verwachte verdeling tussen detailhandel en internet.
Carparts zal alleen tot bestellen en verkoop overgaan als alle gemaakte kosten
in verband met de veiligheidshamer in scenario A gedekt zijn.
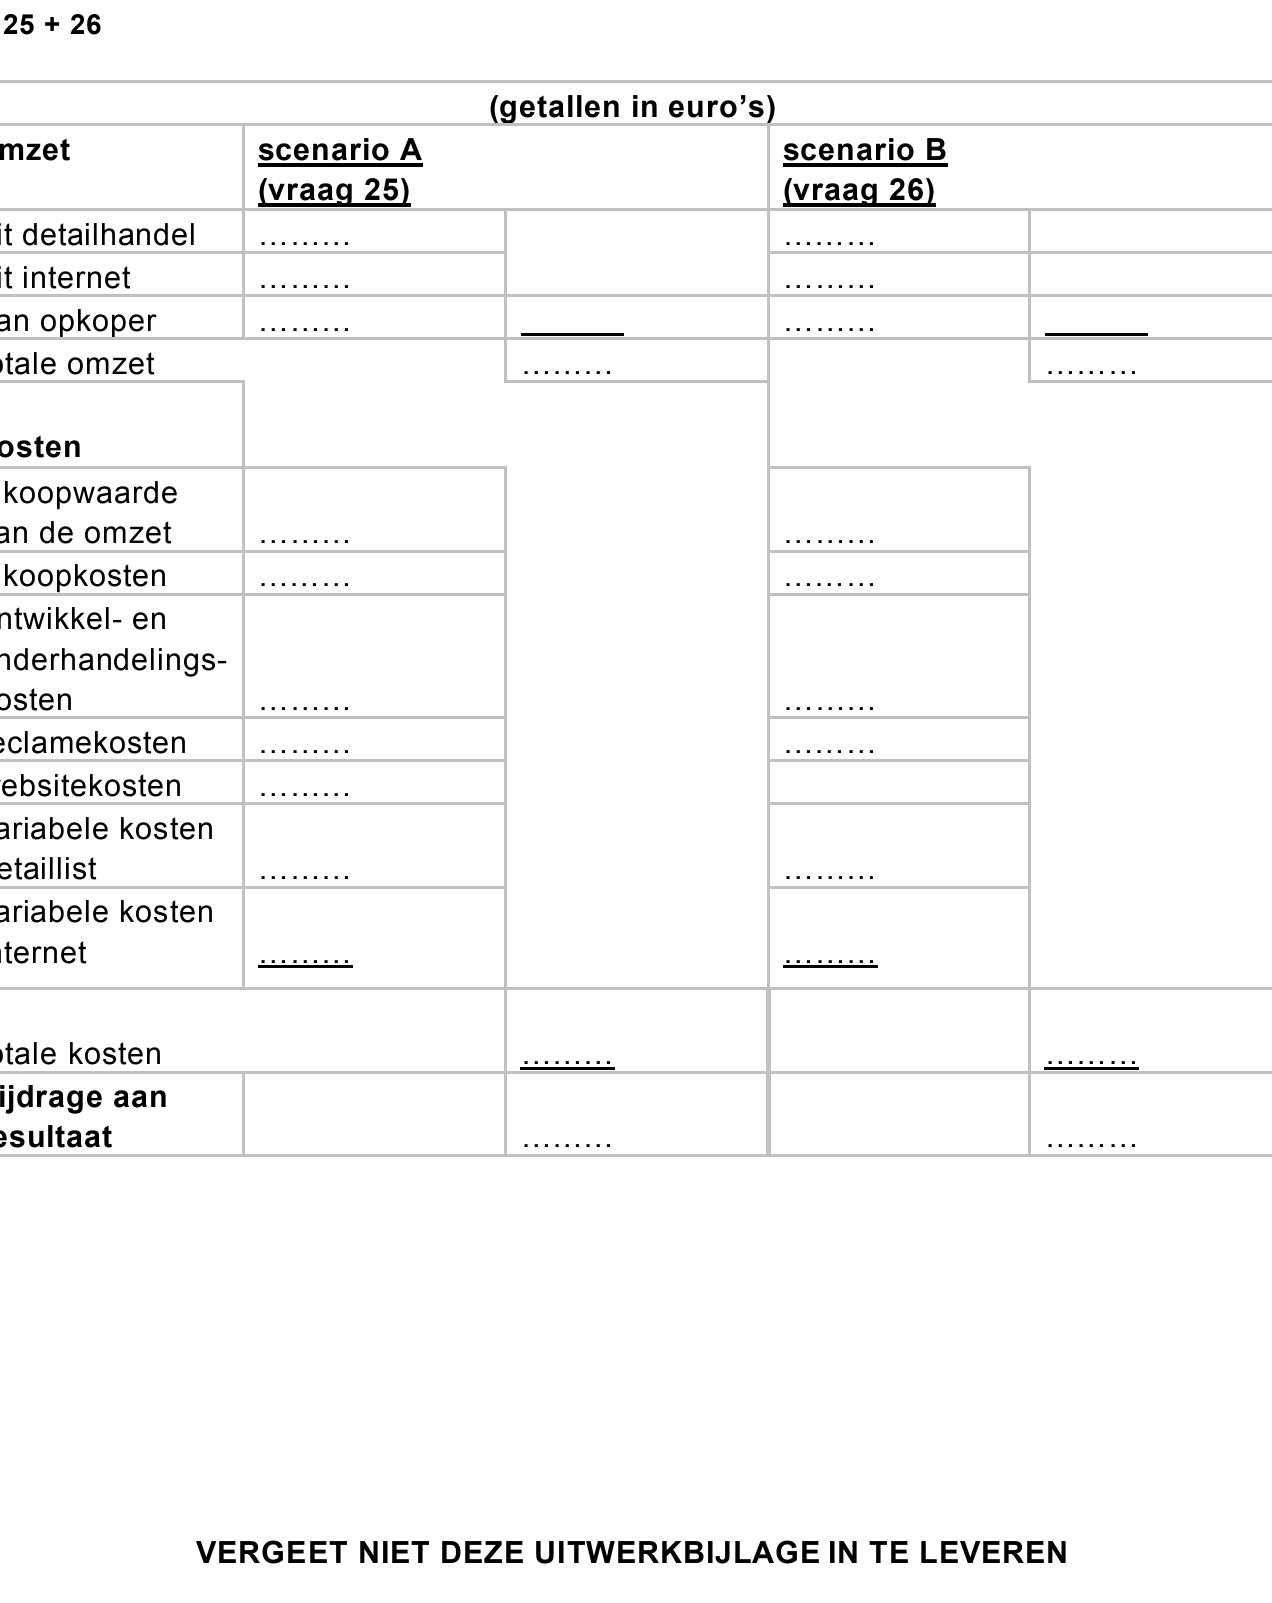
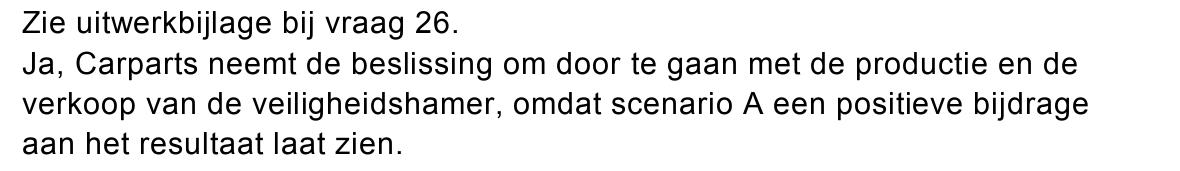
253puitwerkbijlageZal, uitgaande van scenario A, de directie op 1 mei 2010 besluiten om de
veiligheidshamers te bestellen en te verkopen? Vul hiertoe de uitwerkbijlage
horende bij deze vraag in.
263puitwerkbijlageBereken, uitgaande van scenario B, voor Carparts de bijdrage van de verkochte
veiligheidshamers aan het resultaat over 2011. Vul hiertoe de uitwerkbijlage
horende bij deze vraag in.
opgave 6Opgave 6
Huubs uit Born in Limburg assembleert 30 zware landbouwtrekkers per dag. Ze
worden verkocht in heel West-Europa. Huubs maakt zelf geen onderdelen, maar
bestelt ze bij verschillende leveranciers.
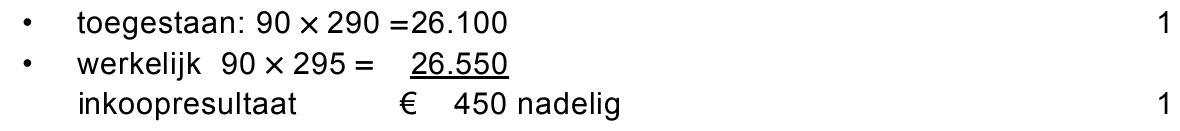
De cabine wordt door de afdeling Inkoop ingekocht en afgeleverd aan de
afdeling Productie. Het inkoopbudget dat de afdeling Inkoop heeft gekregen van
de directie, bedraagt € 290,- per cabine.
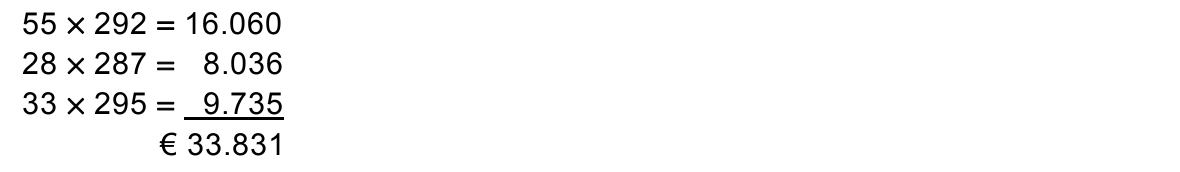
De voorraad cabines wordt al jarenlang bijgehouden tegen de werkelijke
inkoopprijs inclusief inkoopkosten. De administratie hanteert hierbij het lifo-
systeem.
Op dinsdag 24 januari 2011 staan de volgende cabines op de voorraadlijst:
− 73 stuks ingekocht op 16 januari 2011 voor € 287,- per stuk inclusief
inkoopkosten;
− 55 stuks ingekocht op 18 januari 2011 voor € 292,- per stuk inclusief
inkoopkosten.
De inkopen en de afleveringen van de cabines door de afdeling Inkoop aan de
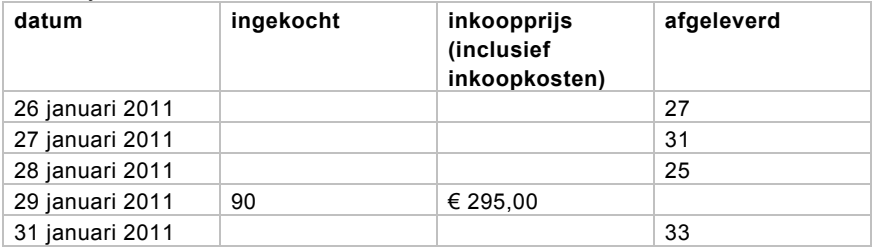
afdeling Productie worden bijgehouden op een zogenaamde mutatielijst cabines.
mutatielijst cabines
272pBereken de inkoopwaarde van de cabines die van 26 tot en met 31 januari 2011
zijn afgeleverd aan de afdeling Productie.
282pBereken het inkoopresultaat van de afdeling Inkoop op de 90 ingekochte
cabines. Geef aan of dit resultaat voordelig of nadelig is.
Op het werkoverleg is naar voren gebracht dat deze manier van
voorraadadministratie weinig zinvol is. Om het administratieve en fysieke proces
soepeler te laten verlopen, heeft de directie vervolgens twee besluiten genomen:
− Per 1 februari 2011 wordt overgeschakeld van het lifo-systeem op het
systeem met een vaste verrekenprijs. De vaste verrekenprijs wordt gesteld
op € 295,-. Door dit besluit komen er aanpassingen op de balans.
293pMet welk bedrag verandert de post Voorraad Cabines op de balans als gevolg
van dit besluit? Vermeld ook of er sprake is van een toename of een afname van
deze balanspost.
− Met de leveranciers wordt afgesproken dat de benodigde cabines voortaan
’s nachts ten behoeve van de productie bij Huubs die de volgende dag
plaatsvindt, geleverd zullen worden. Hierdoor wordt de voorraad
geminimaliseerd.
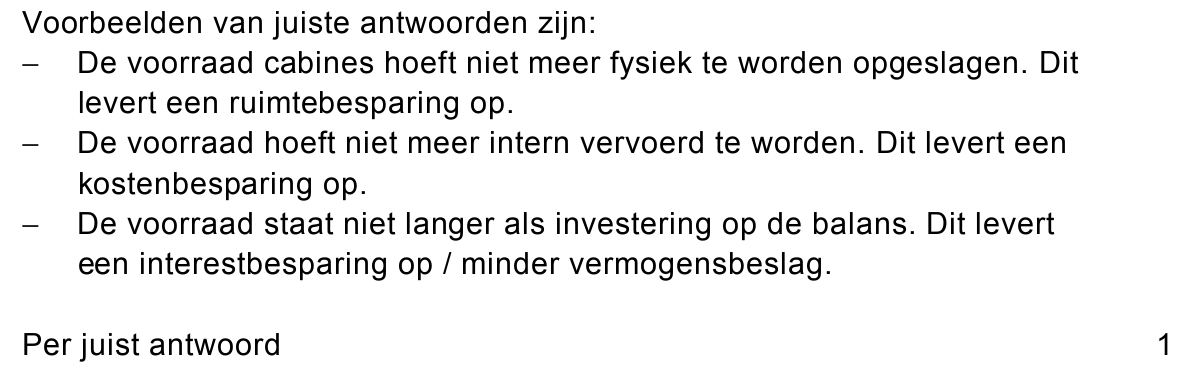
302pNoem twee financiële voordelen die kunnen ontstaan door het minimaliseren
van de voorraad. Verklaar het antwoord.
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.