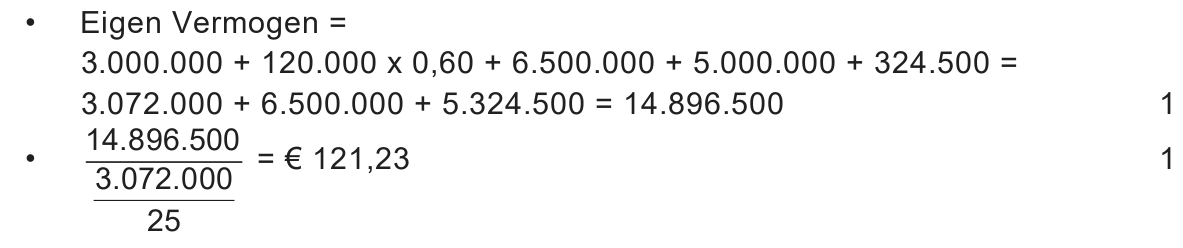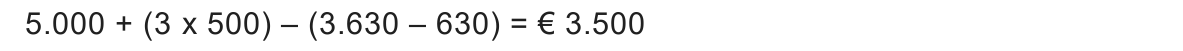opgave 1Opgave 1
Juweliersketen Ringeling nv presenteert in haar jaarverslag over 2021
onder andere de balans per 31 december 2021 voor resultaatverdeling:
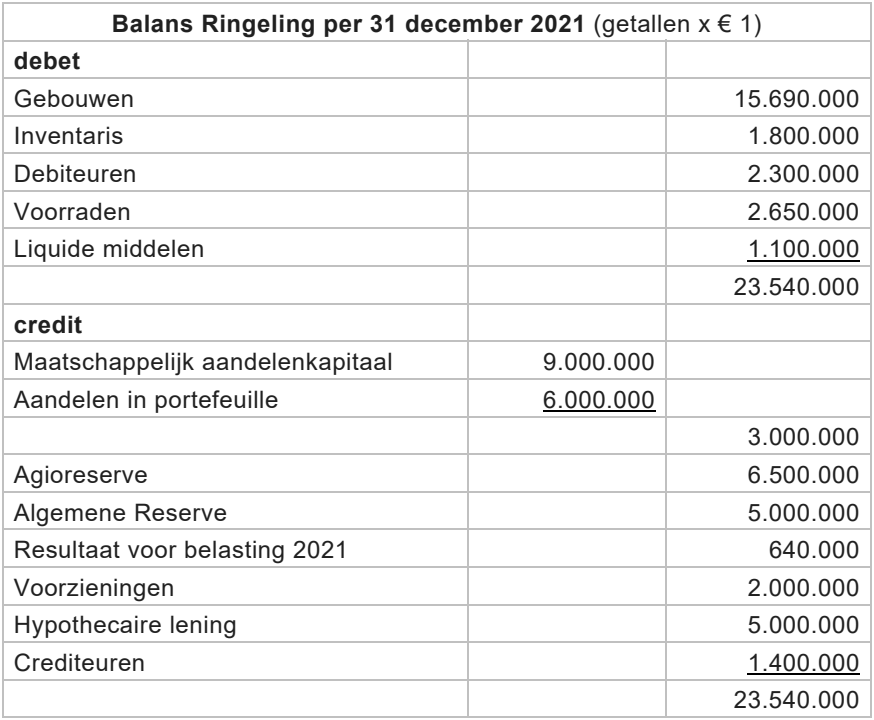
Balans Ringeling per 31 december 2021 (getallen x € 1) debet Gebouwen 15.690.000 Inventaris 1.800.000 Debiteuren 2.300.000 Voorraden 2.650.000 Liquide middelen 1.100.000 23.540.000 credit Maatschappelijk aandelenkapitaal 9.000.000 Aandelen in portefeuille 6.000.000 3.000.000 Agioreserve 6.500.000 Algemene Reserve 5.000.000 Resultaat voor belasting 2021 640.000 Voorzieningen 2.000.000 Hypothecaire lening 5.000.000 Crediteuren 1.400.000 23.540.000
Verder is gegeven:
− De nominale waarde van een aandeel Ringeling is € 25.
− Over het resultaat voor belasting moet vennootschapsbelasting
worden betaald. Hierover is bekend:
Verdeling van het resultaat
De Algemene Vergadering van Aandeelhouders heeft op 3 januari 2022
goedkeuring verleend aan het onderstaande voorstel tot de verdeling van
het resultaat na vennootschapsbelasting.
− Er wordt € 1,50 dividend per aandeel beschikbaar gesteld,
onderverdeeld in € 0,60 stockdividend en € 0,90 cashdividend.
− Het stockdividend wordt beschikbaar gesteld tegen de nominale
waarde.
− Het restant wordt toegevoegd aan de Algemene Reserve.
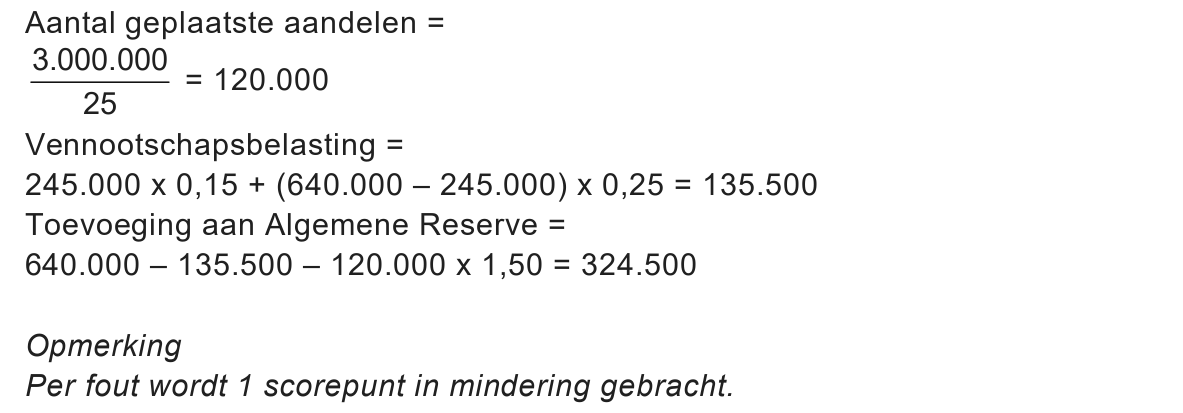
12pBereken de toename van de Algemene Reserve als gevolg van de
verdeling van het resultaat over 2021.
22pBereken de intrinsieke waarde per aandeel op 3 januari 2022 nadat aan
alle verplichtingen als gevolg van de verdeling van het resultaat over 2021
is voldaan.
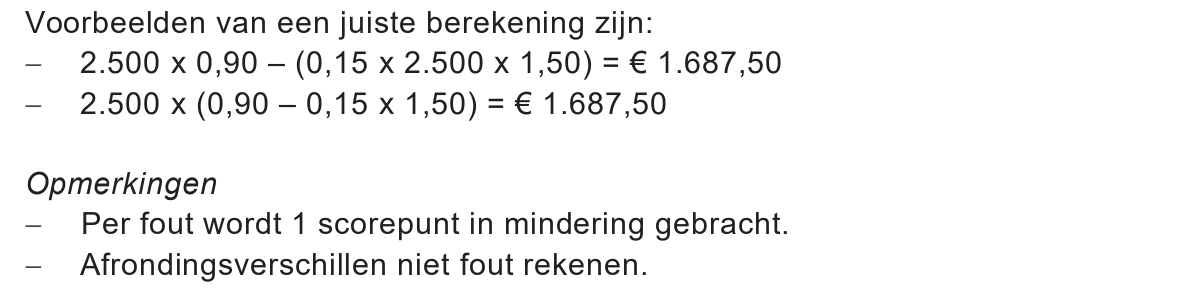
Bernhard heeft 2.500 aandelen Ringeling. De dividendbelasting is 15%.
32pBereken het bedrag dat Bernhard op zijn bankrekening krijgt overgemaakt
als gevolg van de verdeling van het resultaat over 2021.
Ringeling berekent de solvabiliteit aan de hand van de volgende formule:
(totaal vermogen / vreemd vermogen) x 100%.
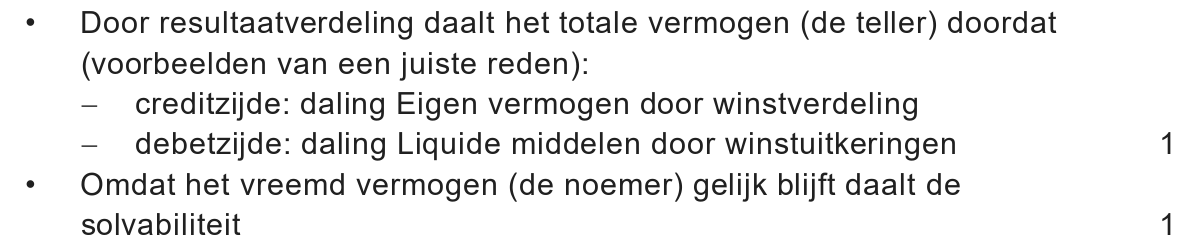
42pWelk gevolg hebben de resultaatverdeling en het voldoen aan alle
verplichtingen die hieruit voortkomen voor de solvabiliteit van Ringeling?
Motiveer het antwoord zonder een berekening te maken. Betrek in het
antwoord zowel het teller- als het noemereffect van de solvabiliteit.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
In deze opgave blijft de btw buiten beschouwing.
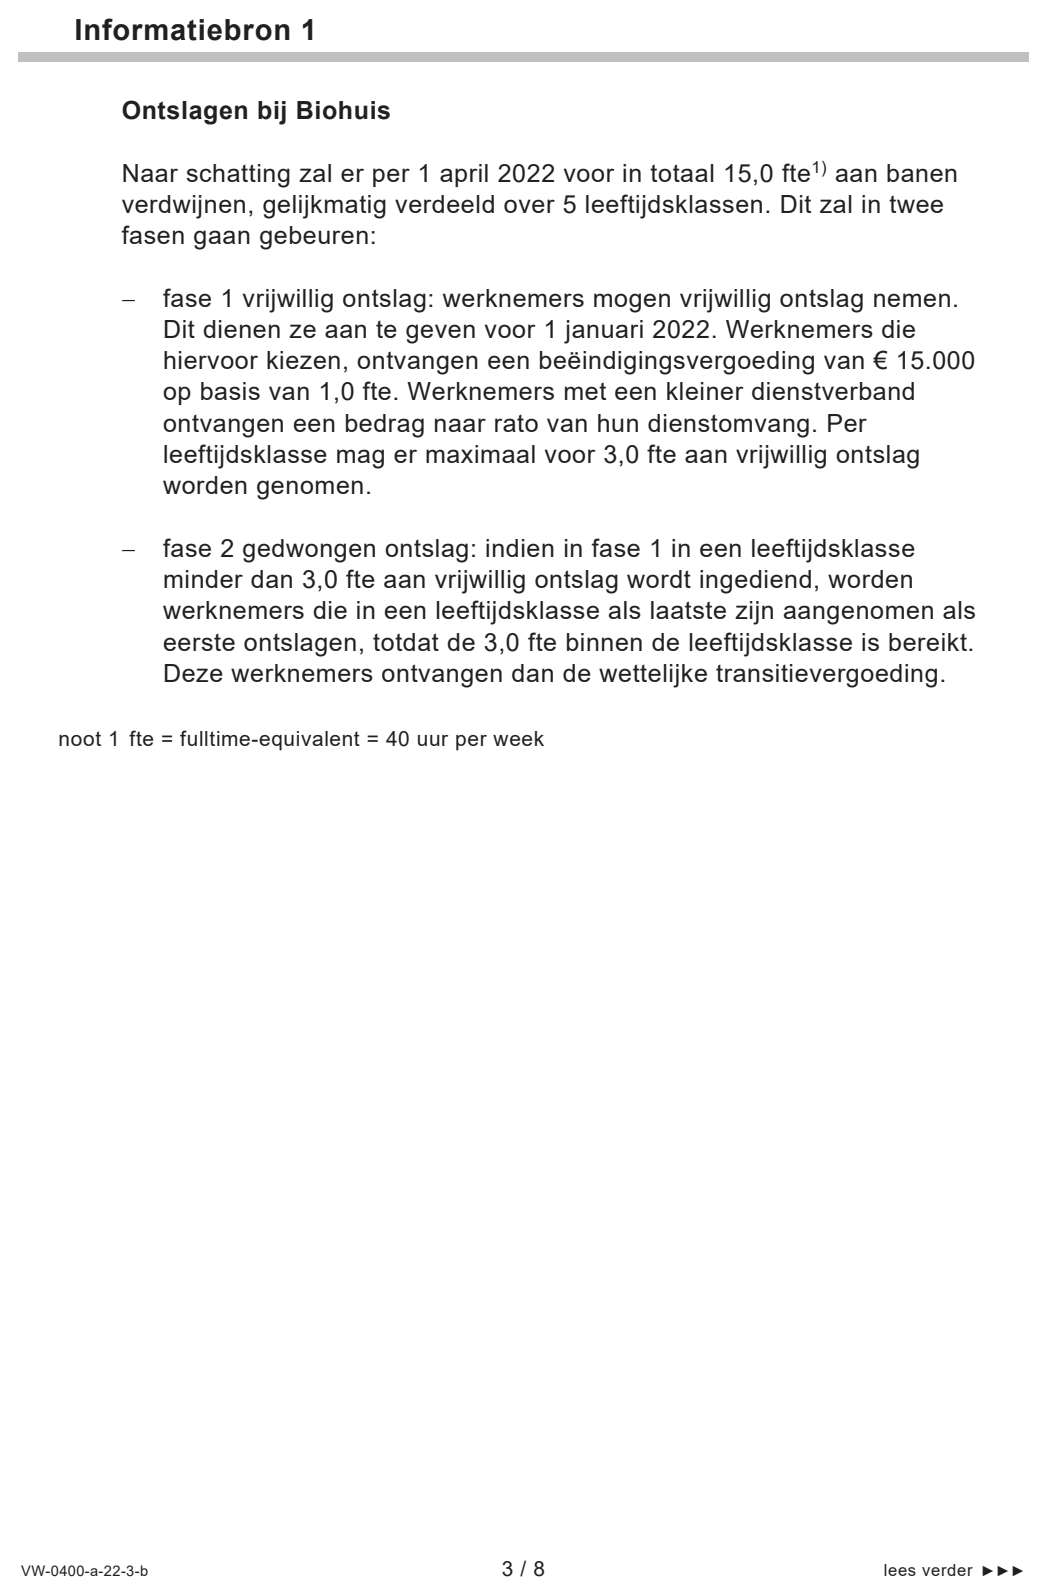
Biohuis nv importeert biologisch afbreekbare bouwblokken (bioblokken,
gemaakt van suikerriet, maïs en cassave) en levert deze aan
bouwbedrijven. Deze gebruiken de blokken voor het relatief goedkoop
kunnen bouwen van woningen voor studenten.
Biohuis is behoorlijk getroffen door de economische crisis als gevolg van
het coronavirus. De afzet is sinds de eerste helft van 2020 flink gedaald.
Biohuis wil overgaan tot een reorganisatie, waarbij een deel van het
personeel zal worden ontslagen.
52pNoem de twee stakeholders die het personeel vertegenwoordigen bij een
reorganisatie.
Reorganisatie
In november 2021 zag Biohuis al aankomen dat het onvermijdelijk is dat
er ontslagen wegens bedrijfseconomische redenen zullen gaan vallen
(zie informatiebron 1).
De ontslagen in fase 2 zijn wegens bedrijfseconomische redenen en niet
wegens dringende redenen.
62pLeg uit wat het verschil is tussen een bedrijfseconomische reden voor
ontslag en een dringende reden voor ontslag. Betrek beide redenen voor
ontslag in het antwoord.
De ontslagen binnen Biohuis worden wettelijk verdeeld over
vijf leeftijdsklassen volgens het principe ‘last in first out’ binnen elke
leeftijdsklasse. Dit principe van ontslagverdeling wordt ook wel het
afspiegelingsbeginsel genoemd.
Zonder deze wettelijke regel had Biohuis vrije ontslagkeuze: Biohuis mag
dan zelf bepalen welke medewerkers er ontslagen zullen worden.
72pGeef twee niet-financiële voordelen voor Biohuis van ontslagbepaling
volgens het afspiegelingsbeginsel ten opzichte van vrije ontslagkeuze.
Licht het antwoord toe.
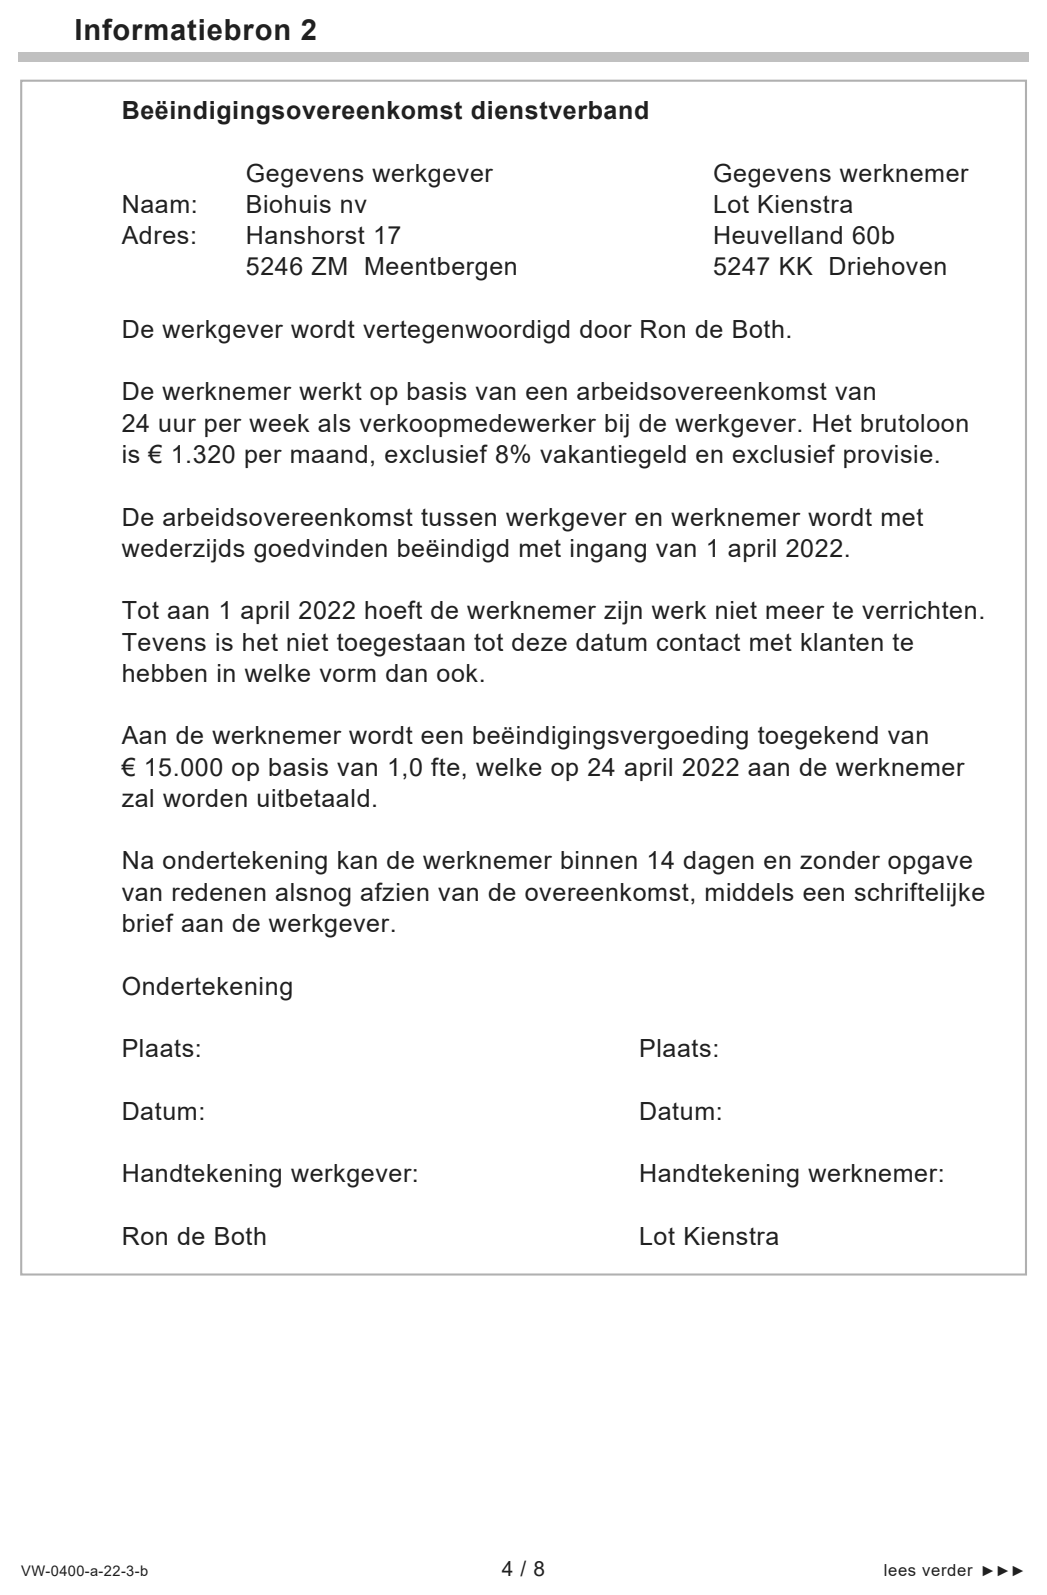
Het kan zijn dat de beëindigingsvergoeding van € 15.000 bij vrijwillig
ontslag (fase 1) hoger is dan de te betalen transitievergoeding (fase 2).
Toch heeft Biohuis in dit geval de voorkeur om werknemers vrijwillig te
laten vertrekken boven gedwongen ontslag.
82pGeef hier twee redenen voor.
Lot Kienstra werkt sinds 1 november 2016 bij Biohuis. Ze is samen met
één andere collega verantwoordelijk voor het binnenhalen van orders voor
de afzet van de bioblokken: de afdeling ‘verkoop’.
Lot weet dat ze de laatst aangenomen werknemer is in haar
leeftijdsklasse en vreest voor haar ontslag in fase 2. Ze is namelijk rond
gaan vragen in het bedrijf en heeft nog van niemand in haar
leeftijdsklasse gehoord dat die vrijwillig ontslag neemt (fase 1). Ze wil
bepalen of het financieel verstandiger is om vrijwillig ontslag te nemen
(fase 1) of om zich te laten ontslaan (fase 2).
Ze heeft van haar manager een concept beëindigingsovereenkomst
gekregen (zie informatiebron 2) met de bepalingen bij vrijwillig ontslag
(fase 1).
Lot leest dat in geval van vrijwillig ontslag Biohuis haar verbiedt, vanaf het
moment van haar ontslagaanzegging tot aan 1 april 2022, haar
klantcontacten te benaderen.
91pWelk belang heeft Biohuis bij dit verbod?
Transitievergoeding in fase 2
Bij ontslag wordt er een transitievergoeding betaald door de werkgever.
Deze is mede bedoeld om het zoeken naar een andere baan te faciliteren.
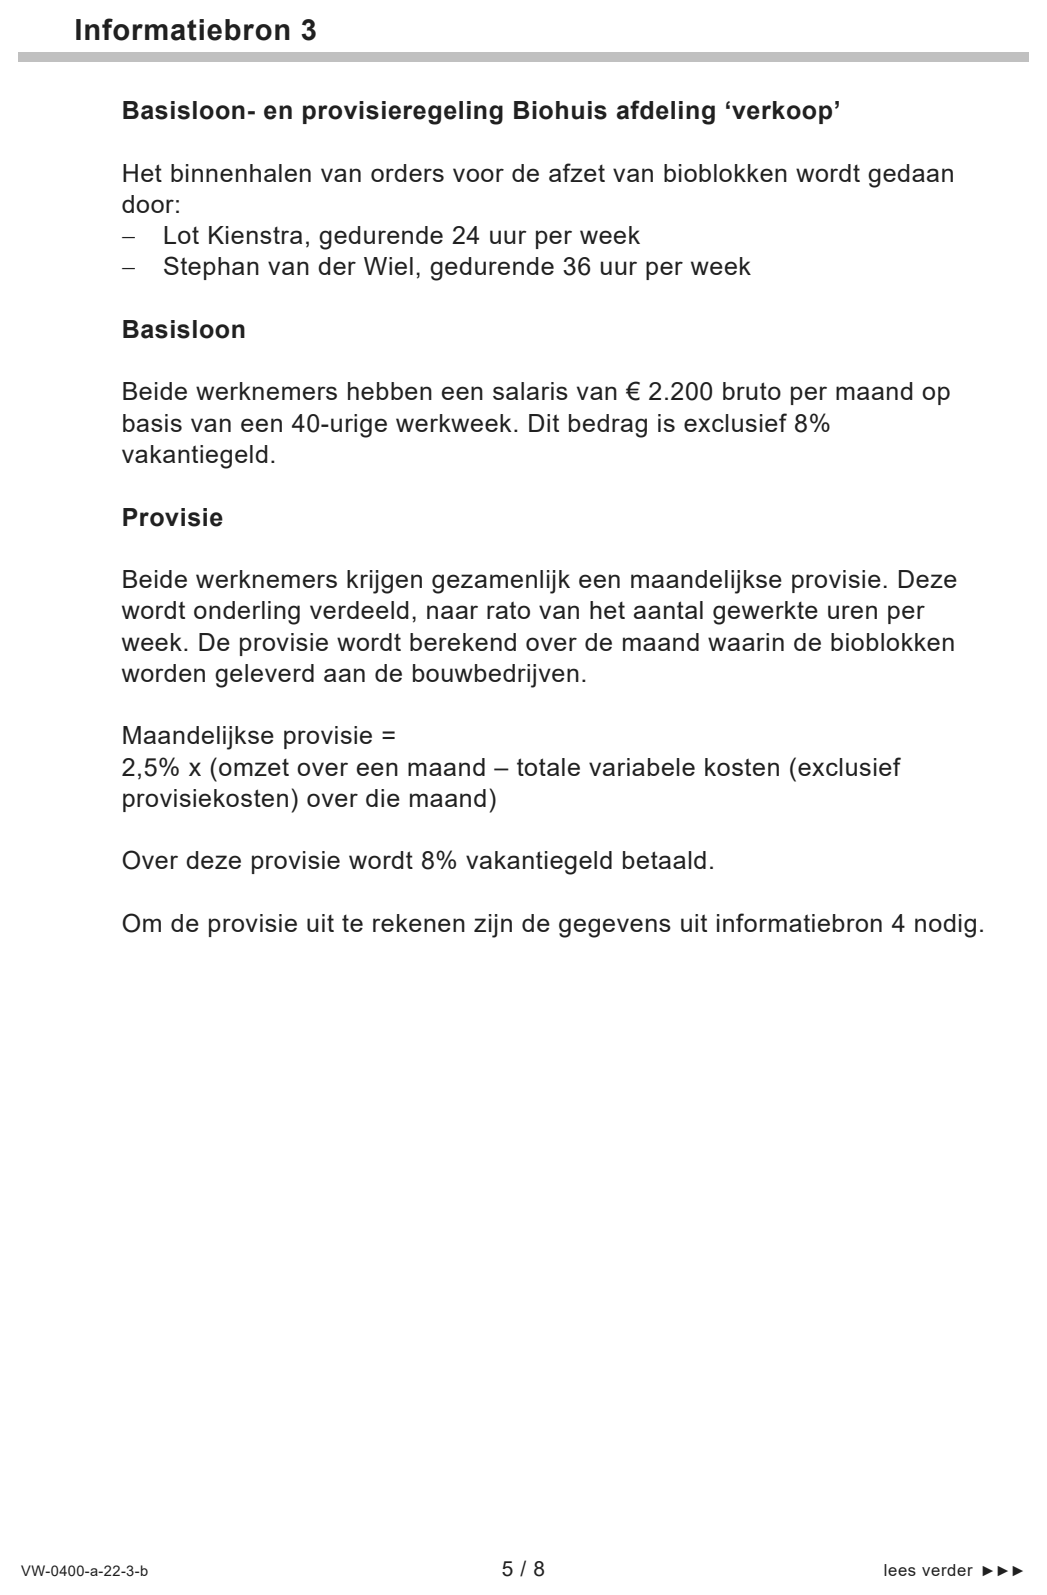
De transitievergoeding is afhankelijk van het brutomaandsalaris per
volledig dienstjaar vanaf de eerste werkdag. Dit bedrag bestaat bij Lot uit
een basissalaris en een provisie, die onder andere afhankelijk is van
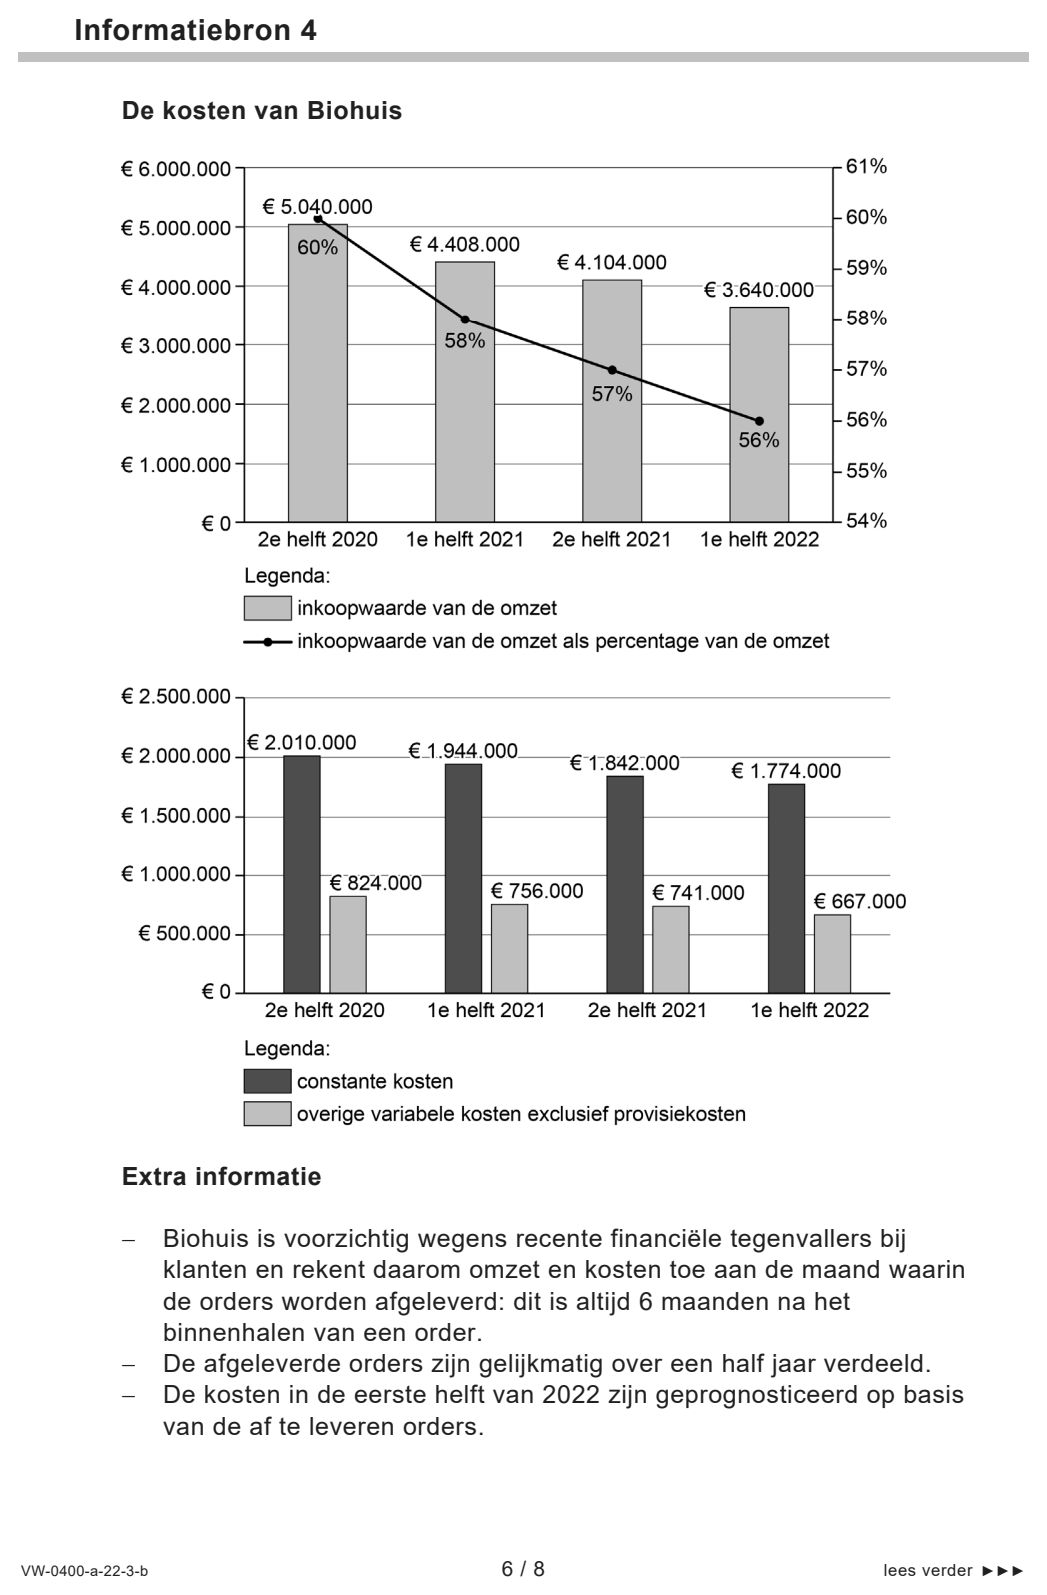
omzet en kosten (zie informatiebron 3 en 4).
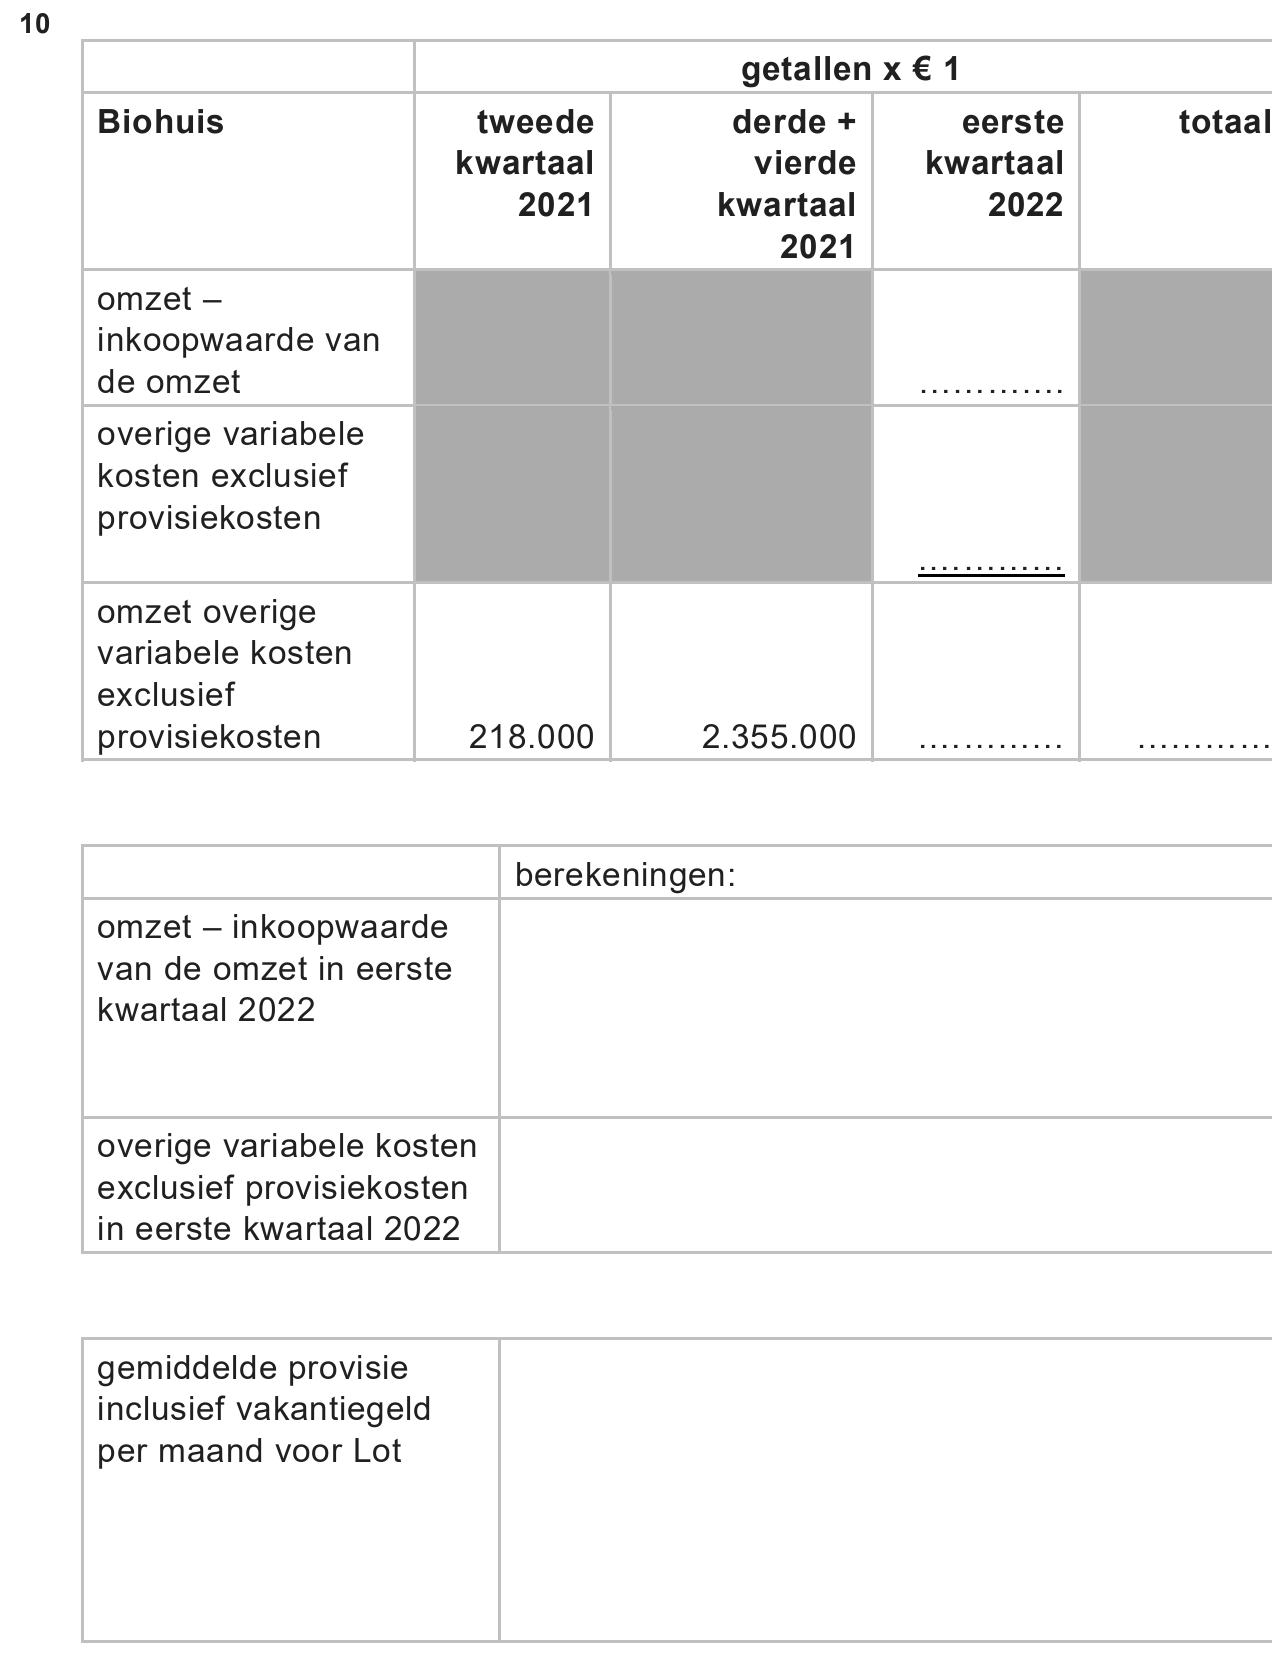
Als uitgangspunt wordt op 1 april 2022 de gemiddelde provisie van de
afgelopen 12 maanden (tweede kwartaal 2021 tot en met eerste kwartaal
2022) berekend.
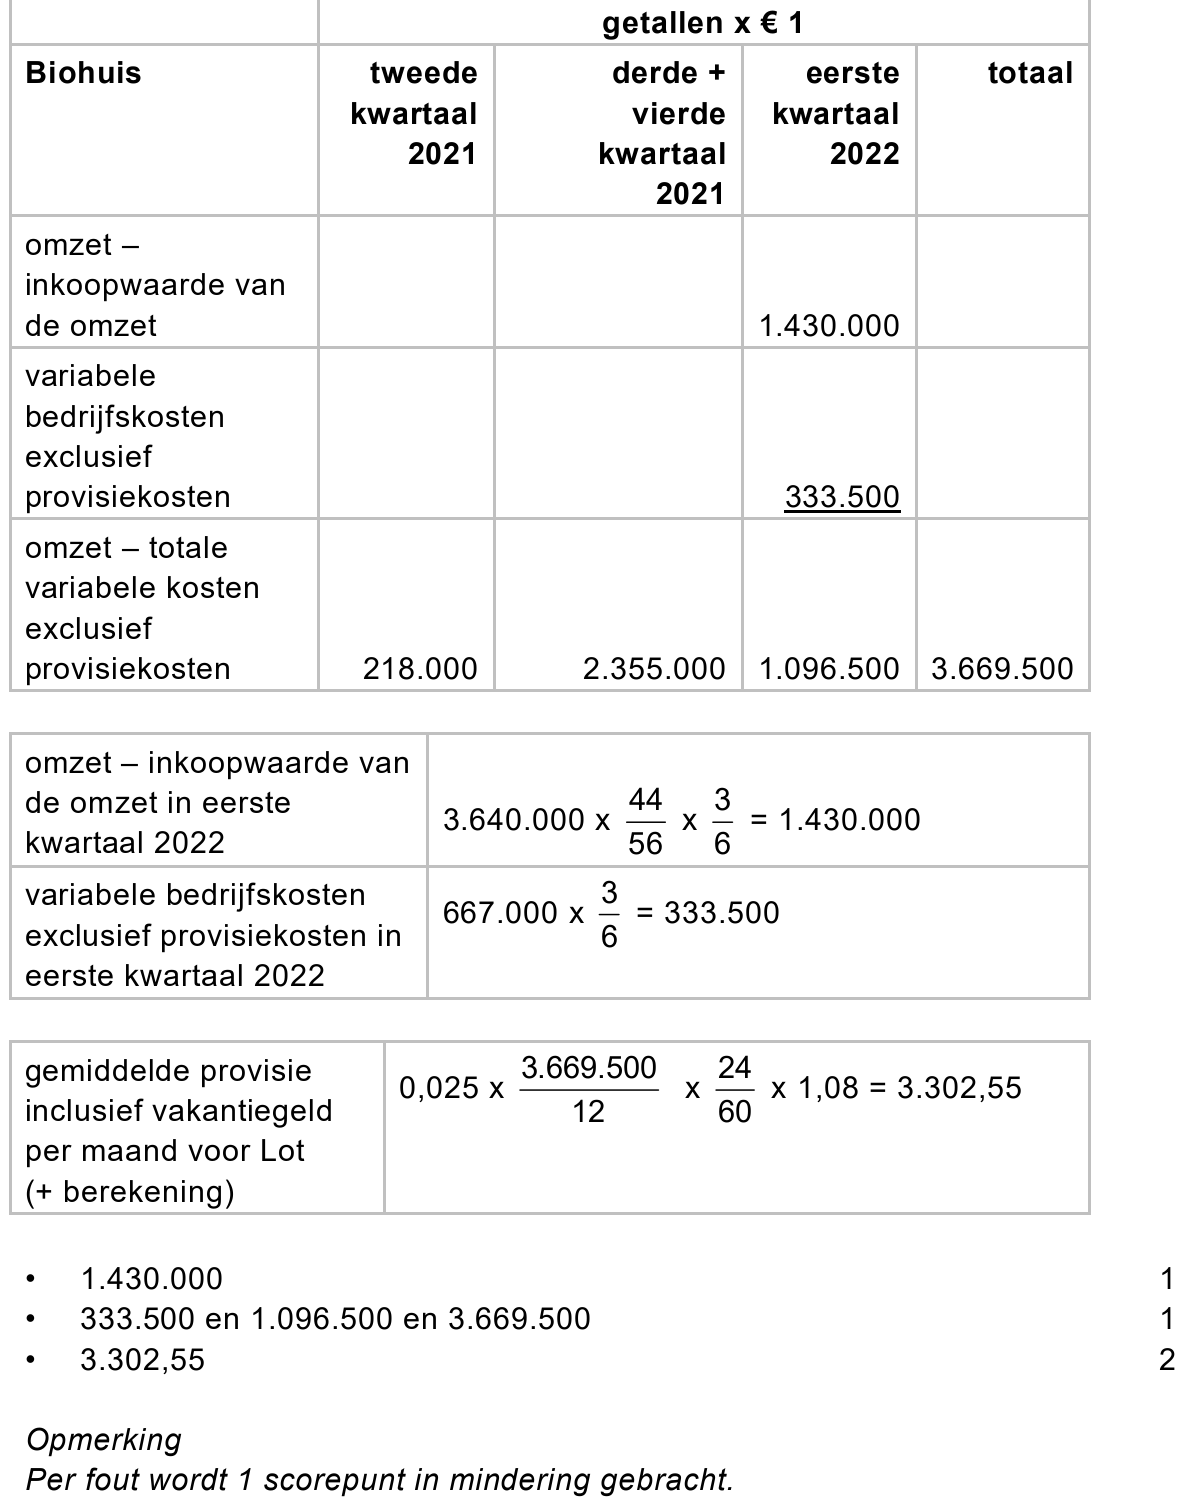
104puitwerkbijlageBereken de gemiddelde provisie inclusief vakantiegeld per maand van Lot
in deze afgelopen 12 maanden (zie informatiebron 3 en 4).
Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Lot heeft altijd de mening gehad dat de wijze waarop de provisie wordt
bepaald, zeker in het begin, maar nu ook aan het einde van haar
dienstverband, voor haar nadelig kan uitpakken.
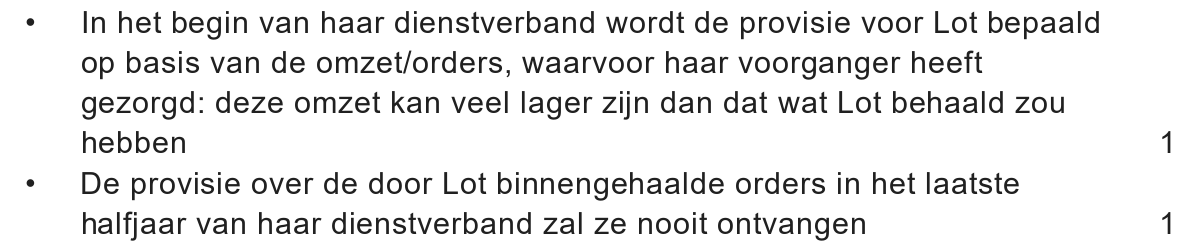
112pOnderbouw de mening van Lot. Betrek in het antwoord het begin en het
einde van het dienstverband van Lot en informatiebron 3 en 4.
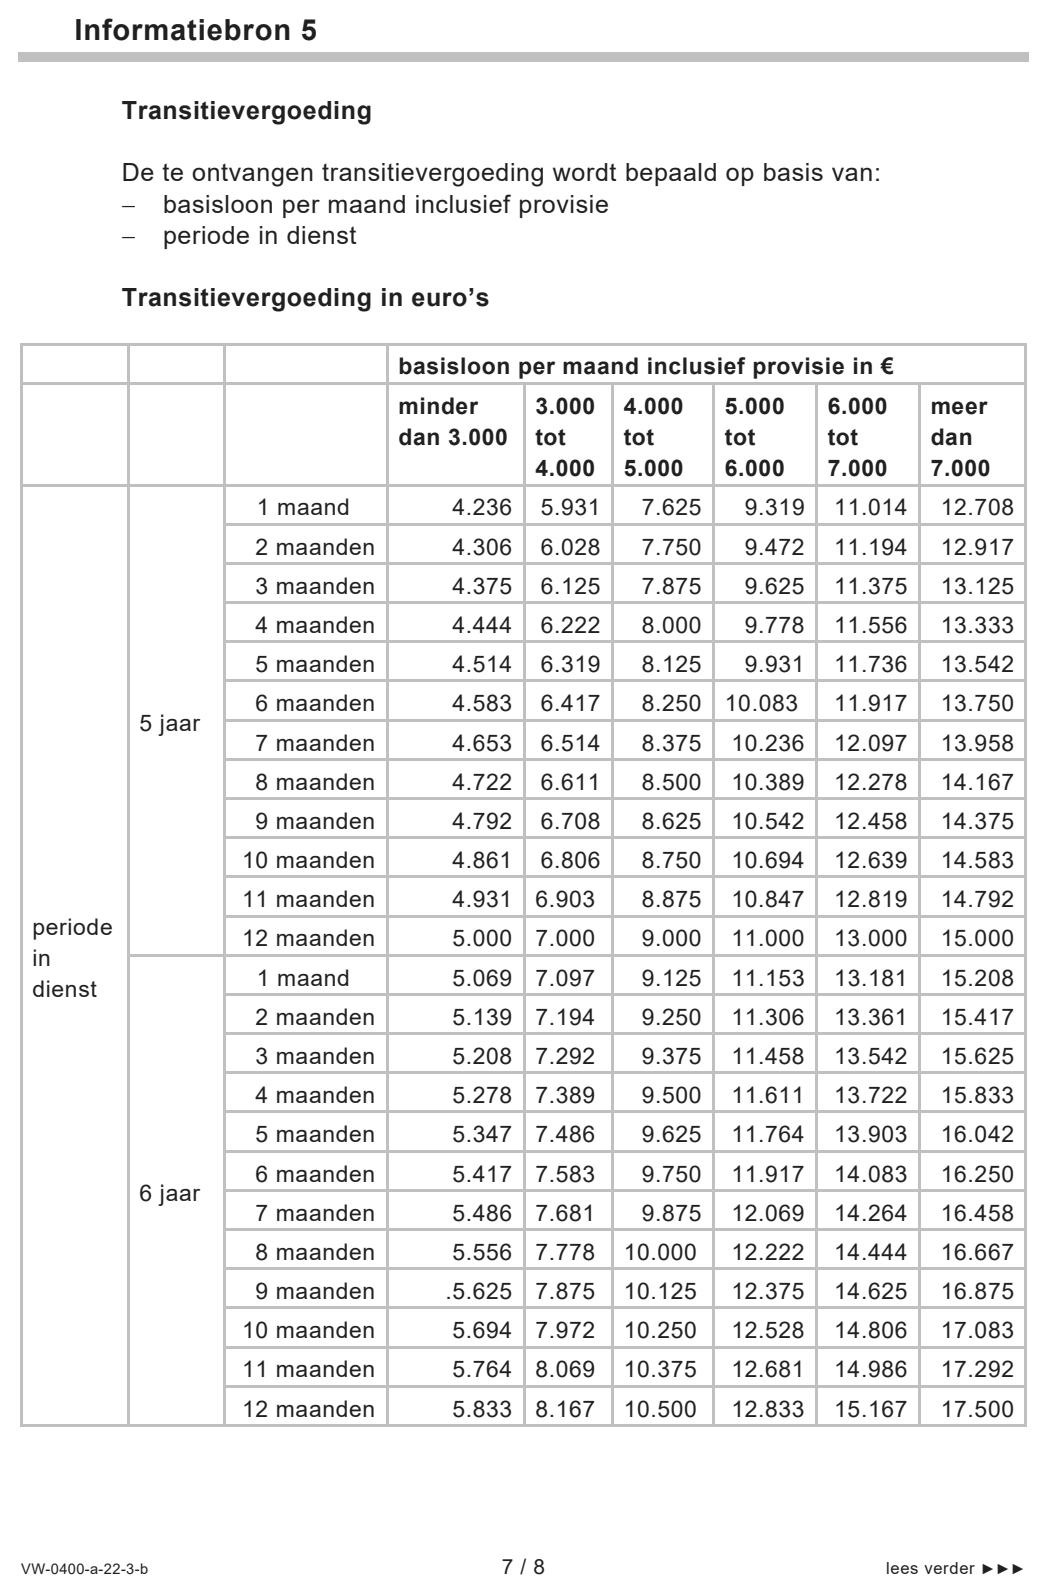
Uit informatiebron 5 is af te leiden hoe hoog de transitievergoeding is die
Lot zal ontvangen als Lot zich laat ontslaan (fase 2).
Als het bedrag dat ze krijgt bij vrijwillig ontslag (fase 1) hoger is dan de te
ontvangen transitievergoeding (fase 2), zal Lot haar vrijwillig ontslag
indienen.
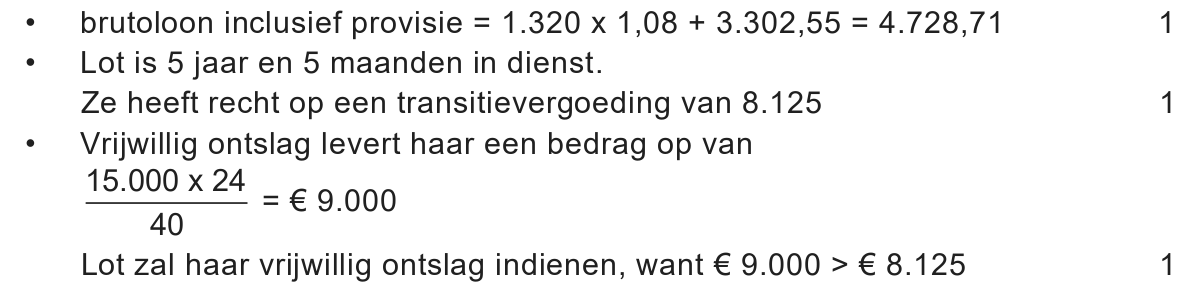
123pZal Lot haar vrijwillig ontslag indienen? Motiveer het antwoord met behulp
van een berekening.
opgave 3Opgave 3
Sporty, met als rechtsvorm de eenmanszaak, is een groothandel in
sportartikelen in Haarlem. Van Sporty zijn de volgende gegevens bekend:
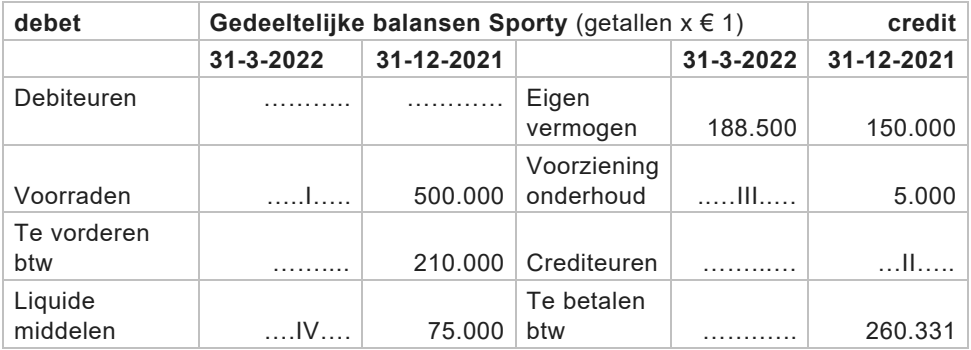
debet Gedeeltelijke balansen Sporty (getallen x € 1) credit 31-3-2022 31-12-2021 31-3-2022 31-12-2021 Debiteuren ……….. ………… Eigen vermogen 188.500 150.000 Voorraden …..I….. 500.000 Voorziening onderhoud ..…III..… 5.000 Te vorderen btw …….... 210.000 Crediteuren ……...… …II….. Liquide middelen ….IV…. 75.000 Te betalen btw …….….. 260.331
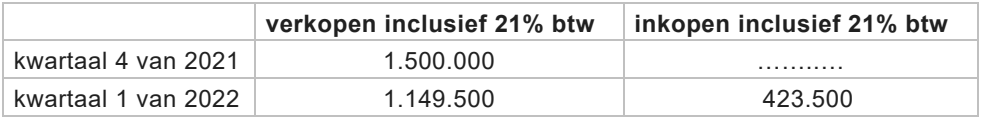
− Alle in- en verkopen vinden gelijkmatig binnen het kwartaal plaats.
− Van de verkopen is de helft op rekening.
− Alle inkopen zijn op rekening.
− De krediettermijn debiteuren en de krediettermijn crediteuren zijn
1,5 maand. Van deze krediettermijnen wordt volledig gebruik gemaakt.
− Alle verkochte en ingekochte producten worden op de dag van
verkoop en inkoop respectievelijk afgeleverd en ontvangen.
− De inkoopwaarde is 40% van de omzet.
− De btw wordt op de eerste dag van het volgende kwartaal met de
Belastingdienst verrekend.
132pBereken de grootte van de balanspost Voorraden per 31 maart 2022 (I).
De posten Te vorderen btw en Te betalen btw hebben op 31 december
2021 alleen betrekking op de inkopen en verkopen van de sportartikelen.
142pBereken de grootte van de balanspost Crediteuren per 31 december 2021
(II).
In februari 2022 is door Sporty € 3.630 inclusief € 630 btw betaald aan
een schildersbedrijf voor het onderhoud van het pand van Sporty. De
maandelijkse dotatie aan Voorziening onderhoud is € 500.
151pBereken de grootte van de balanspost Voorziening onderhoud per
31 maart 2022 (III).
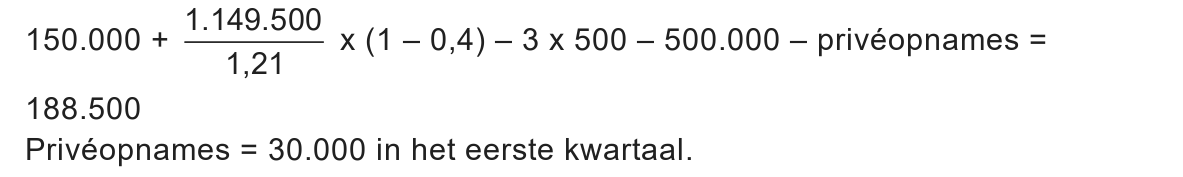
Naast bovenstaande gegevens zijn de overige kosten en overige uitgaven
€ 500.000 in het eerste kwartaal van 2022. De eigenaar van Sporty neemt
elk kwartaal bedragen op van de bankrekening van Sporty voor
privédoeleinden.
162pBereken de totale privéopnames door de eigenaar van Sporty in het
eerste kwartaal van 2022. Vergelijk hiervoor het eigen vermogen per
31 maart 2022 met het eigen vermogen per 31 december 2021.
opgave 5Opgave 5
Bij deze opgave hoort informatiebron 6.
In deze opgave blijven de belastingen buiten beschouwing.
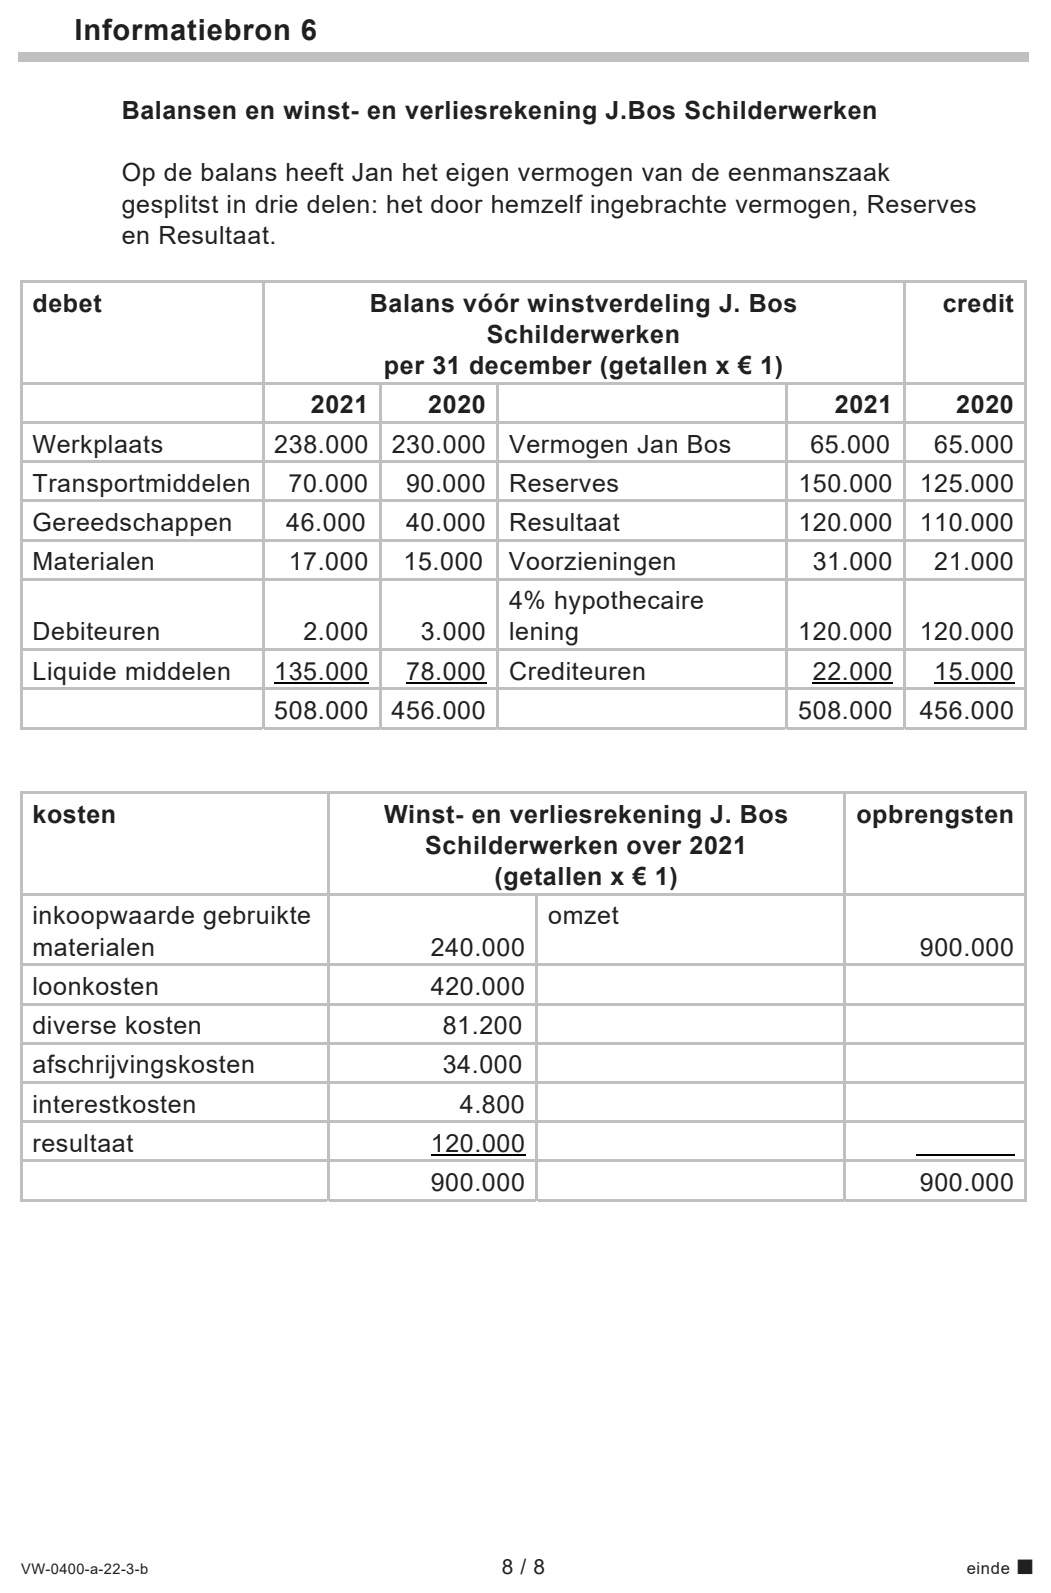
Jan Bos is eigenaar van de eenmanszaak “J. Bos Schilderwerken”.
Informatiebron 6 bevat (een gedeelte van) de jaarrekening over 2021.
Jan Bos overweegt om per 1 januari 2022, zijn zestigste verjaardag, te
stoppen met werken en wil zijn bedrijf verkopen. Jan vindt op het internet
dat in de schildersbranche de gemiddelde overnamesom van een
eenmanszaak 2,3 keer het resultaat is en de gemiddelde overnamesom
van een besloten vennootschap 3 keer het resultaat is.
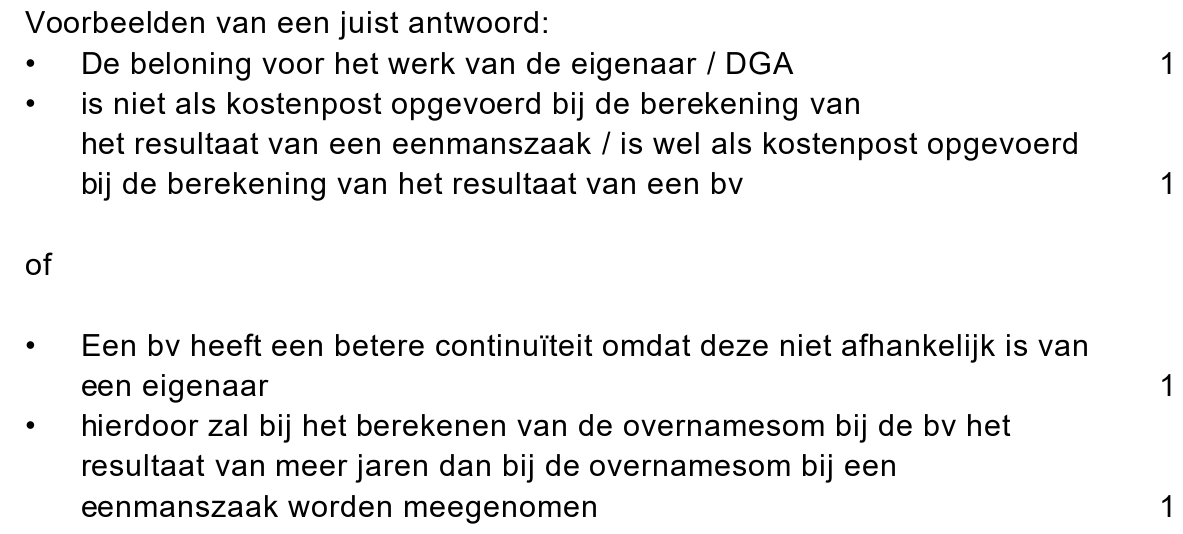
212pGeef een verklaring voor dit verschil.
Jan heeft zes werknemers in dienst met een contract voor onbepaalde
tijd. Deze zes willen gezamenlijk het schildersbedrijf overnemen met als
nieuwe rechtsvorm een besloten vennootschap.
De twee partijen spreken af om eerst een minimumovernamesom (Jan) en
een maximumovernamesom (werknemers) te bepalen en vervolgens te
kijken of ze tot overeenstemming kunnen komen.
Minimumovernamesom
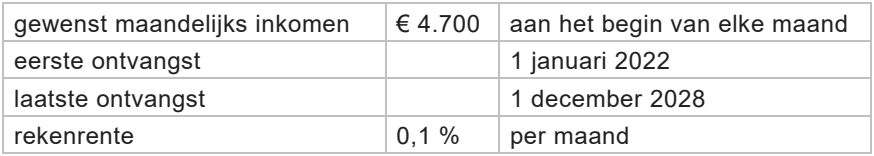
Jan maakt zich geen zorgen over zijn inkomen na zijn zevenenzestigste
verjaardag: vanaf 1 januari 2029 krijgt hij AOW en pensioen. De
minimumovernamesom zal voldoende moeten zijn om de tussenliggende
7 jaren, van zijn zestigste tot zijn zevenenzestigste verjaardag, te
overbruggen. Hij heeft de volgende gegevens verzameld over wat hij als
maandelijks inkomen zou willen tot het bereiken van zijn AOW-leeftijd.
Jan ziet de contante waarde van deze gewenste maandelijkse inkomens
als zijn minimumovernamesom.
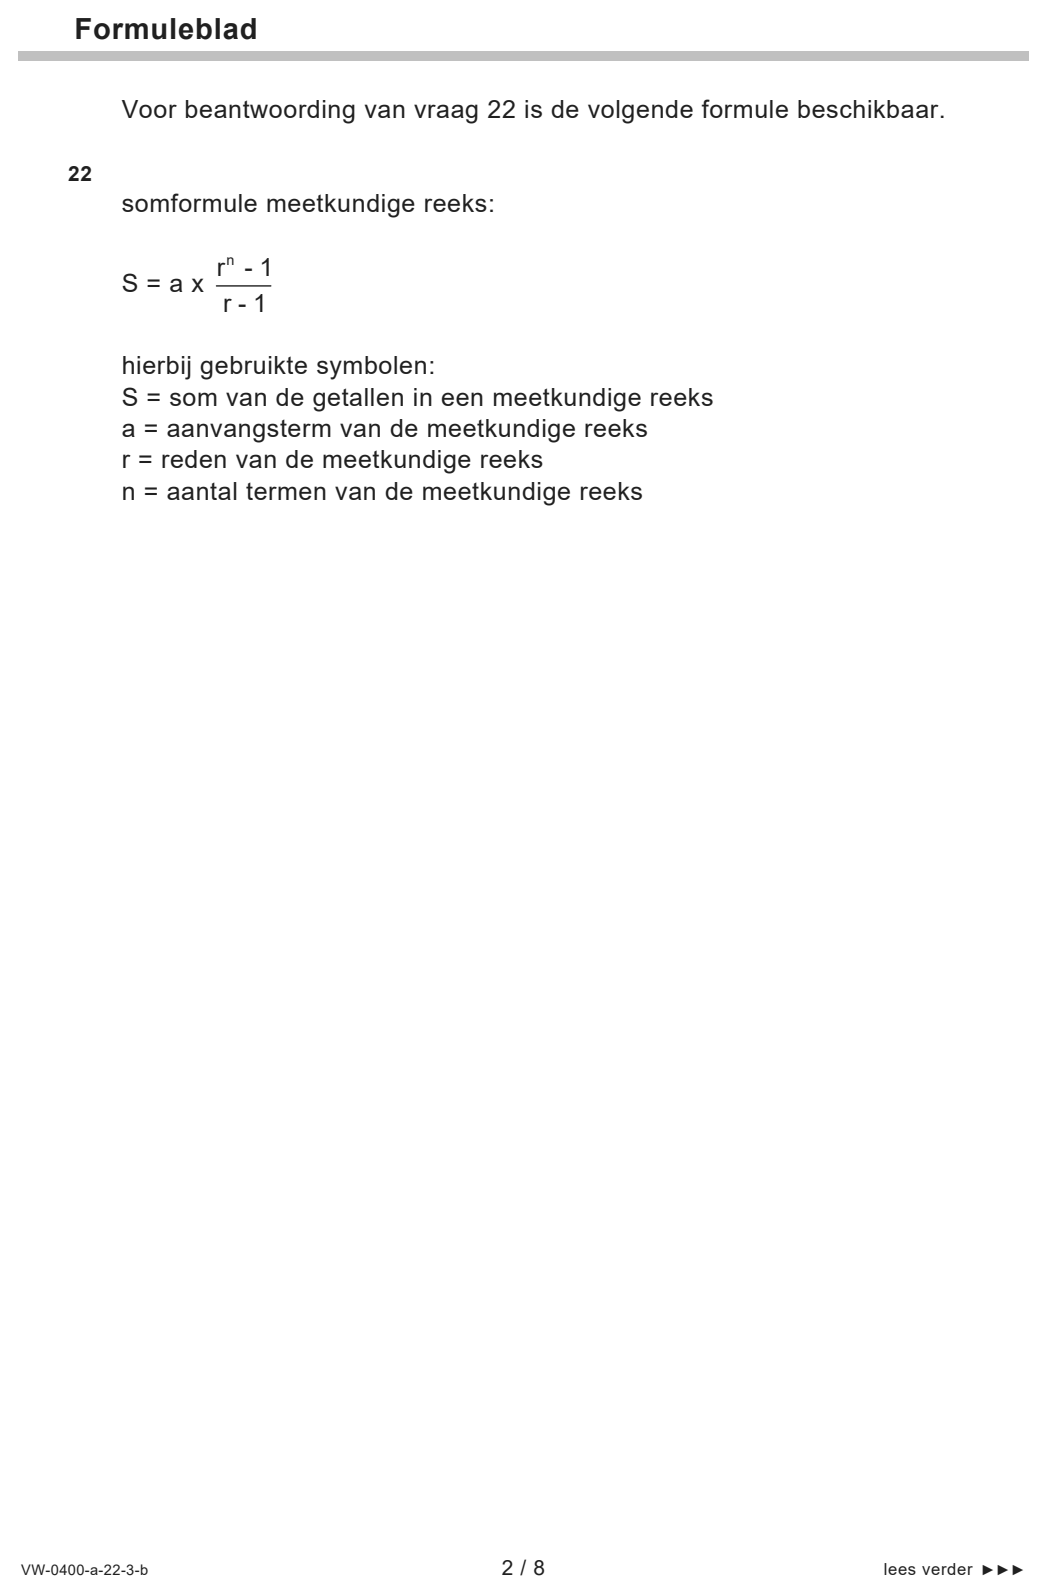
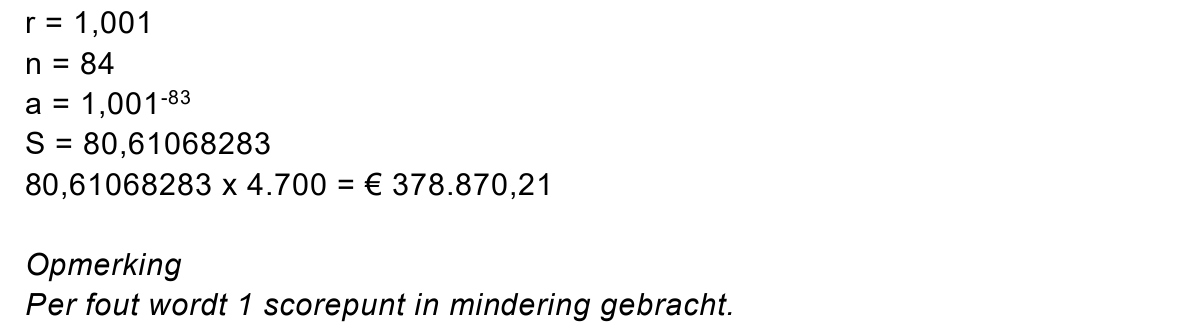
222pBereken de contante waarde per 1 januari 2022 van Jans gewenste
maandelijkse inkomens in de jaren 2022 tot met 2028 (zie formuleblad).
Maximumovernamesom
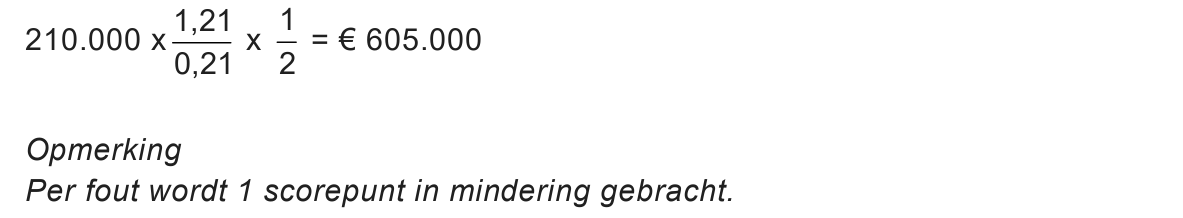
De zes werknemers willen maximaal 1,5 keer de intrinsieke waarde na
resultaatverdeling van het bedrijf betalen.
Ze gaan er van uit dat Jan het gehele resultaat over 2021 aan het bedrijf
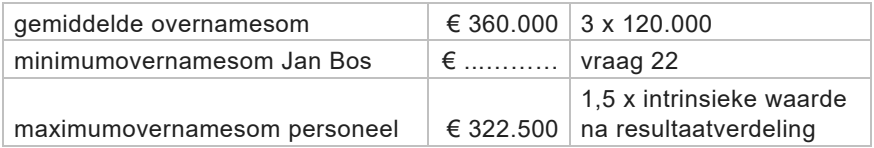
zal onttrekken en ze zijn dan bereid om maximaal € 322.500 te betalen
voor de overname. Dat is 1,5 x de intrinsieke waarde na
resultaatverdeling over 2021. Er is dus sprake van goodwill.
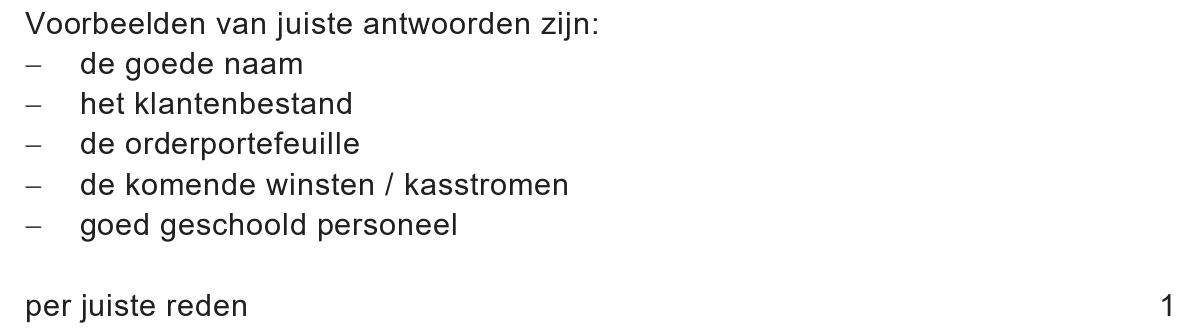
232pNoem, in het algemeen, twee bedrijfseconomische redenen waarom
overnamekandidaten bereid zijn om voor een bedrijf meer te betalen dan
de intrinsieke waarde.
Na deze eerste ronde zien de standpunten er als volgt uit:
Onderhandelingen
De onderhandelingen lopen vast. Beide partijen besluiten een
bemiddelaar in te schakelen. Deze bemiddelaar ziet ruimte in een andere
verdeling van het resultaat over 2021 en stelt het volgende compromis
voor.
− Jan laat € 50.000 van het resultaat over 2021 in het bedrijf zitten.
− Van het overige deel van het resultaat plus de overnamesom zou Jan
de komende 7 jaar moeten kunnen leven volgens zijn wensen uit
vraag 23.
− De zes werknemers betalen Jan € 360.000 als overnamesom.
Door dit compromis ontstaat er een nieuwe intrinsieke waarde na
resultaatverdeling van het bedrijf.
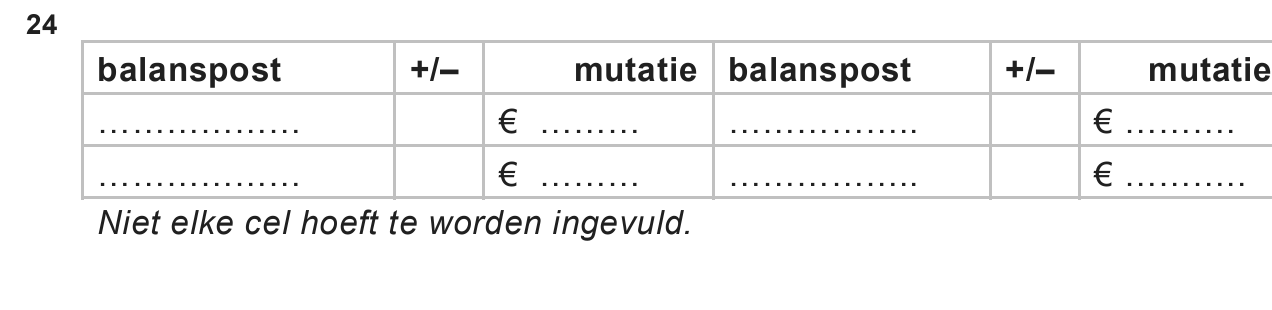
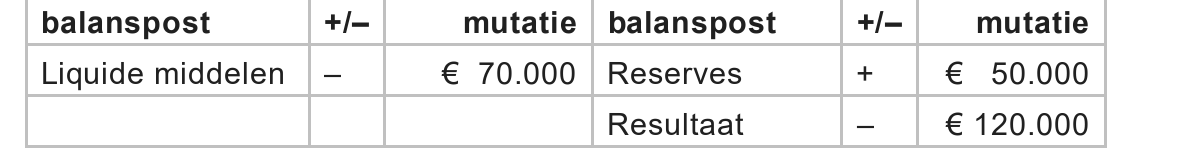
242puitwerkbijlageGeef de veranderingen op de balans van het schildersbedrijf (ten opzichte
van de balans vóór resultaatverdeling) aan als het resultaat op deze wijze
verdeeld wordt.
Vul hiervoor de uitwerkbijlage bij deze vraag waar nodig in.
Conclusie
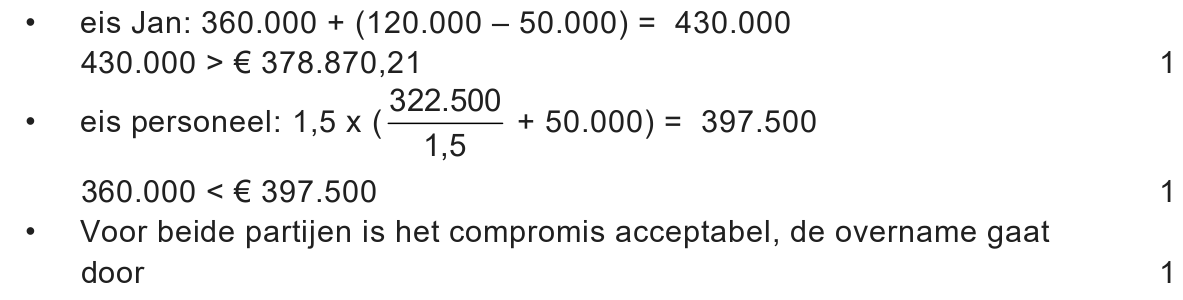
253pLaat met een berekening zien of dit compromis voor beide partijen
acceptabel is en de overname doorgaat.
opgave 6Opgave 6
Birgit en Moshaber hebben met behulp van hun aankoopmakelaar een
koopwoning gevonden en laten zich vervolgens adviseren over een
geschikte financieringsvorm. Na invullen van enkele gegevens, waaronder
de gewenste looptijd van 30 jaar, toont de rekentool van de
hypotheekadviseur De Hypotheker voor twee hypotheekvormen de
hypotheekuitgaven, voor en na belastingvoordeel.
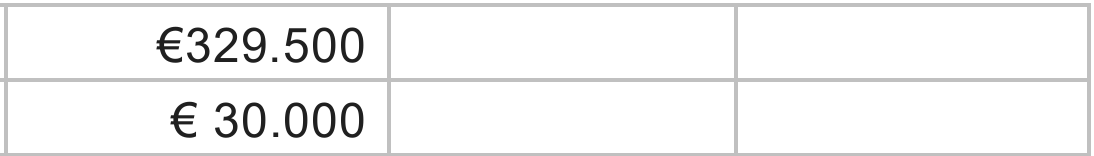
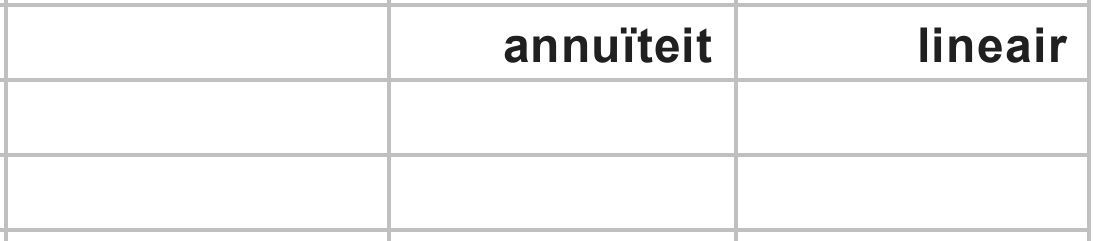
gewenst hypotheekbedrag
brutojaarinkomen partner 1
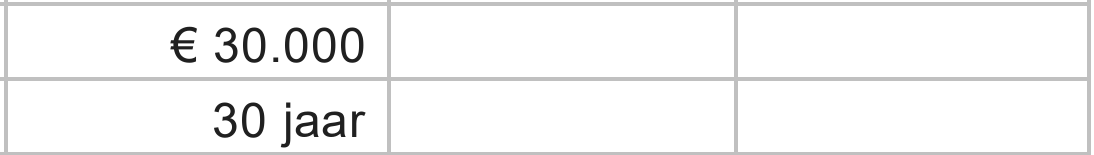
brutojaarinkomen partner 2
gewenste looptijd
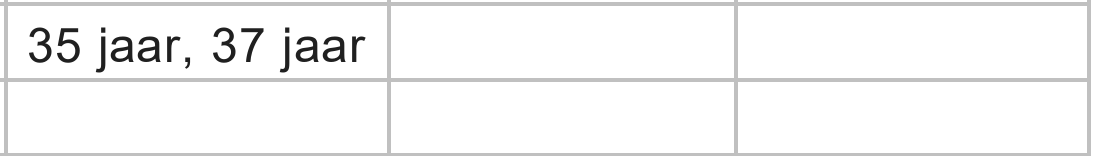
leeftijden partners
hypotheekvorm
bereken:
hypotheekuitgaven voor
belastingvoordeel in jaar 1
hypotheekuitgaven na
belastingvoordeel in jaar 1
Het lijkt erop dat de annuïteitenhypotheek financieel voordeliger is dan de
lineaire hypotheek, zowel voor als na belastingvoordeel, maar volgens
De Hypotheker gelden de vermelde bedragen alleen voor het eerste jaar
van de lening. In bovenstaande tabel is gerekend met eenzelfde
interestpercentage dat de kredietverstrekker ING-bank voor beide
hypotheekvormen hanteert.
262pWie is/zijn de hypotheekgever(s)? Motiveer het antwoord.
272pLeg uit dat de aflossing in het eerste jaar bij de lineaire hypotheek hoger
is dan de aflossing in het eerste jaar bij de annuïteitenhypotheek.
Motiveer het antwoord door gebruik te maken van de getoonde
hypotheekuitgaven voor belastingvoordeel, maar motiveer zonder een
berekening te maken.
De hypotheekadviseur geeft aan dat de hoogte van de hypotheekuitgaven
na belastingvoordeel afhankelijk is van het belastingpercentage
waartegen de hypotheekrente van het bruto-inkomen kan worden
afgetrokken. Dat percentage is niet voor iedereen gelijk.
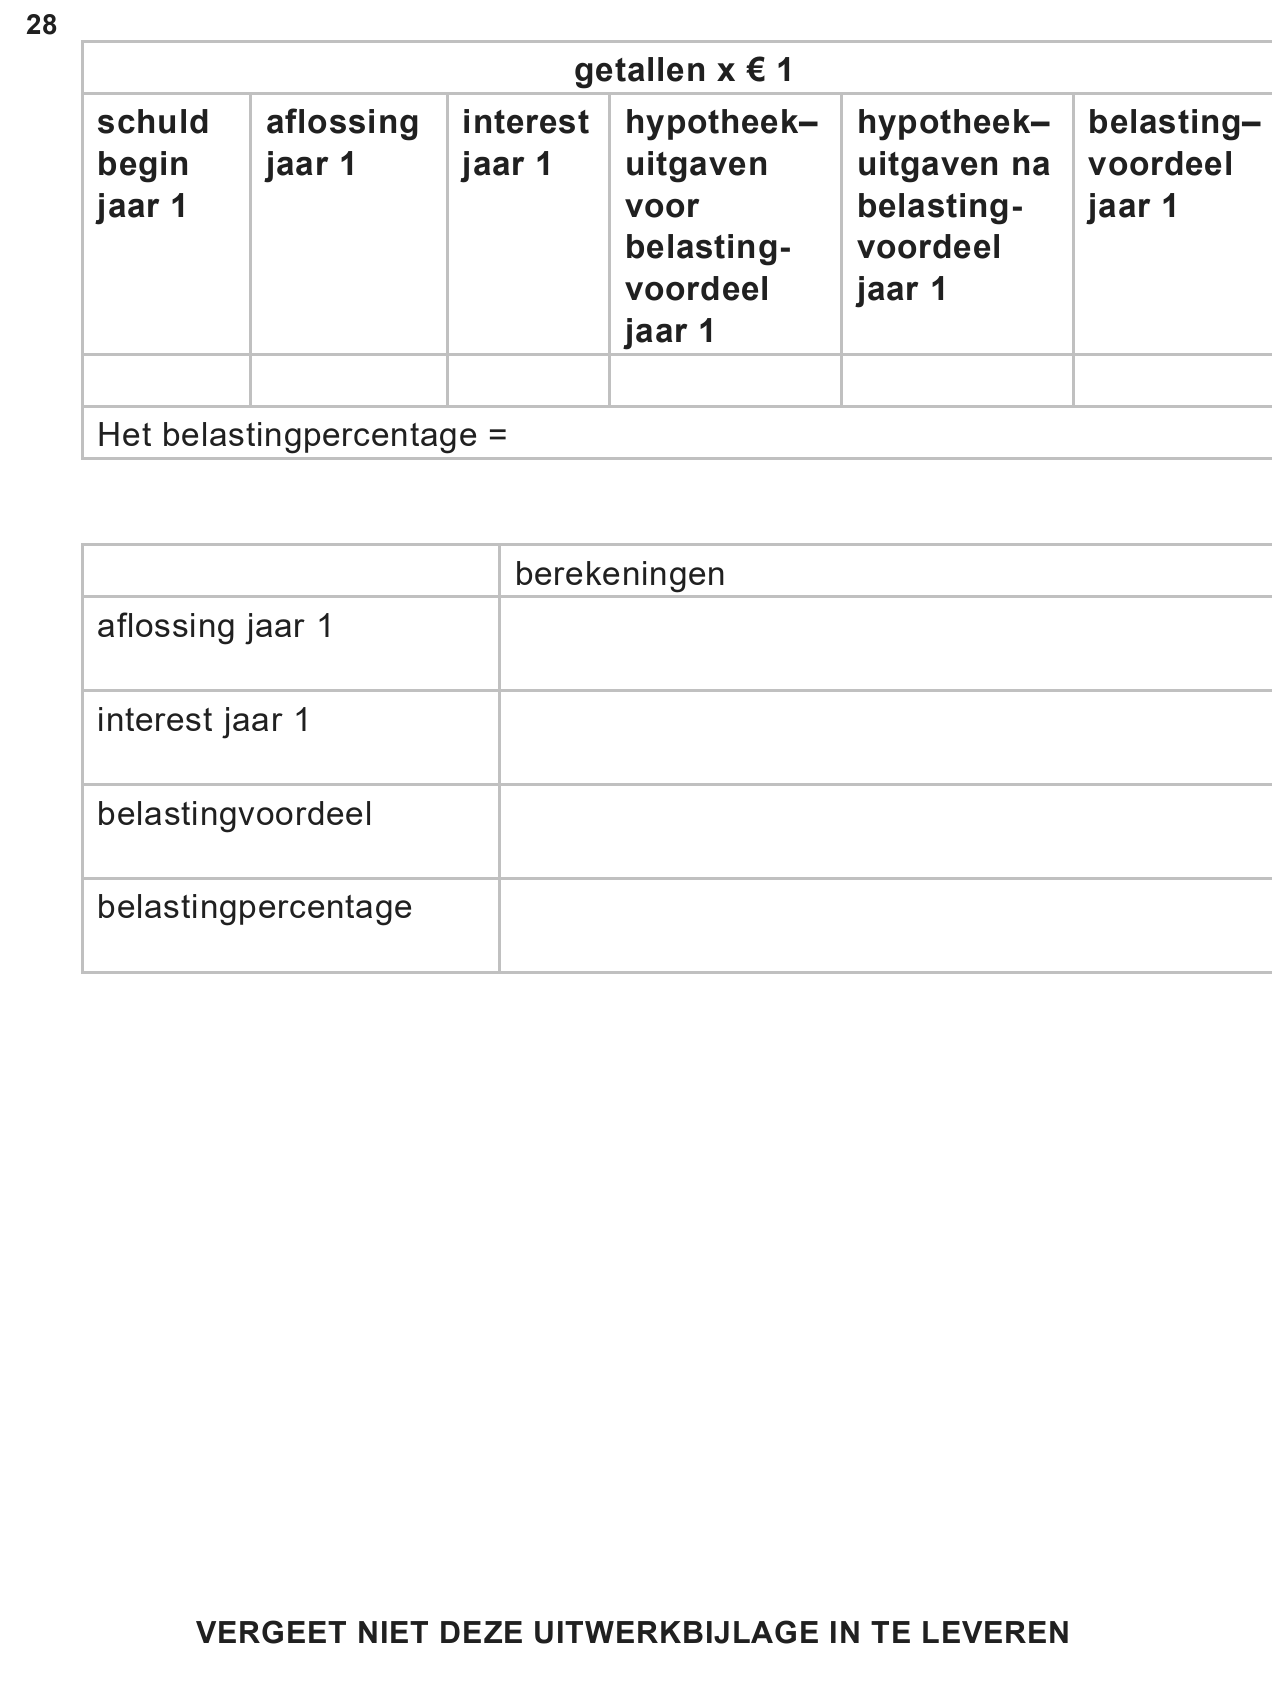
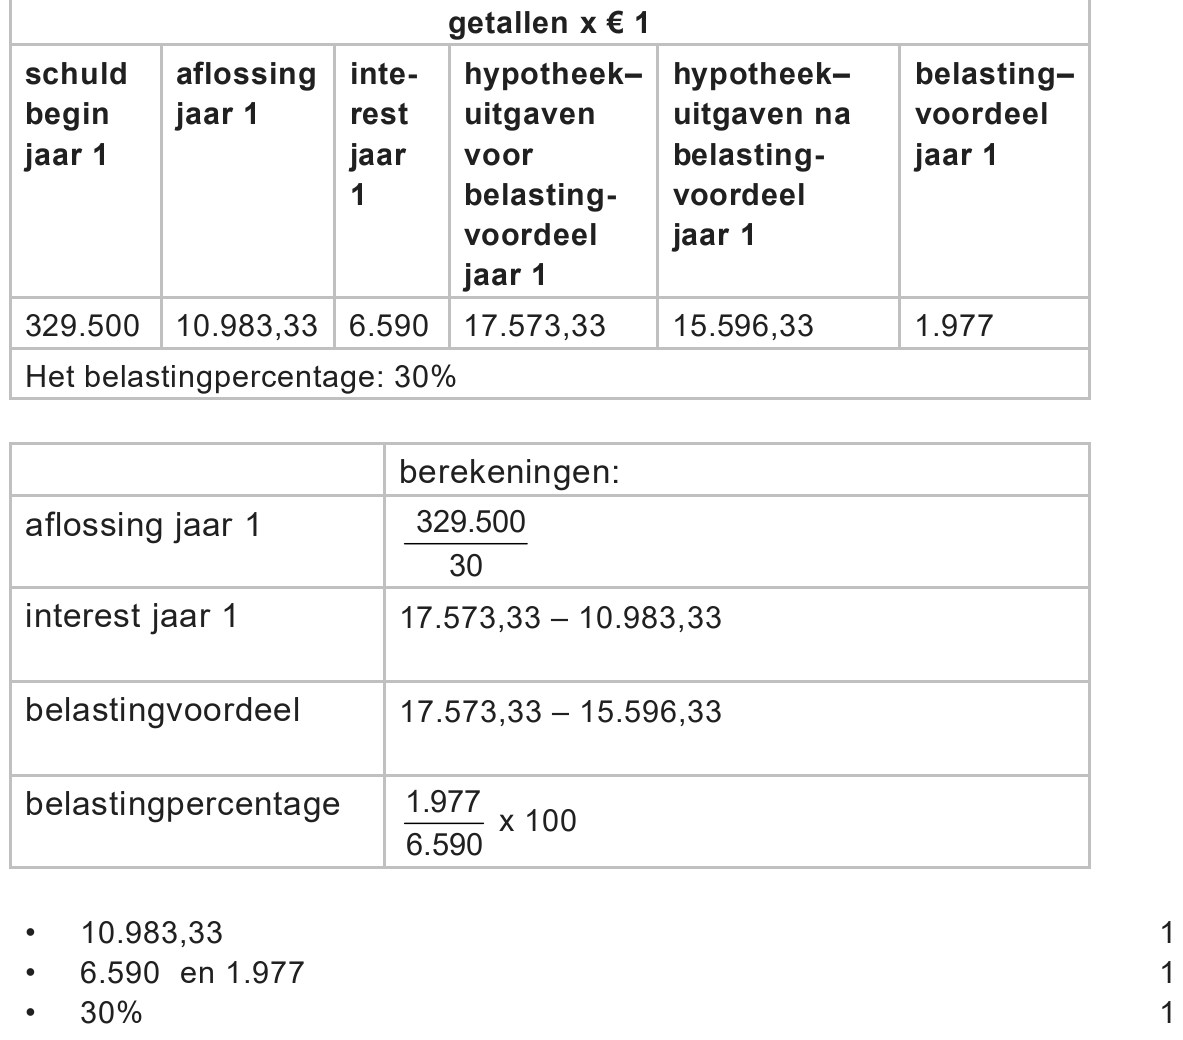
283puitwerkbijlageLeid het belastingtarief af waarvan De Hypotheker is uitgegaan in
bovenstaande rekentool. Ga hierbij uit van de lineaire lening.
Vul de uitwerkbijlage bij deze vraag in.
Volgens de hypotheekadviseur zullen de hypotheekuitgaven na
belastingvoordeel bij de lineaire hypotheek afnemen, terwijl die bij de
annuïteitenhypotheek toenemen.
292pLeg uit, zonder gebruik te maken van een berekening, dat de
hypotheekuitgaven na belastingvoordeel bij de annuïteitenhypotheek elk
jaar toenemen.
Nu Birgit en Moshaber weten wat de financiële mogelijkheden zijn,
hebben ze, onder voorbehoud van financiering, een bod uitgebracht op de
woning. Ze hopen snel naar de notaris te kunnen.
301pWat is de functie van de notaris in het aankoopproces van een huis?