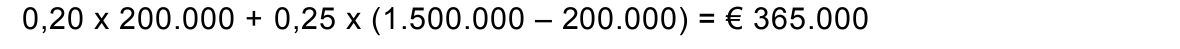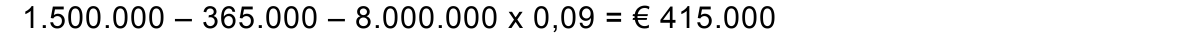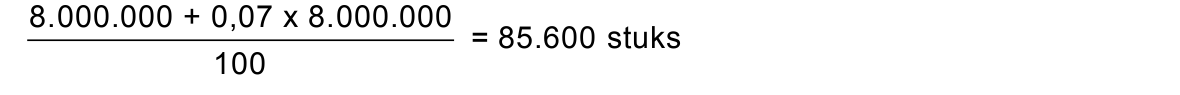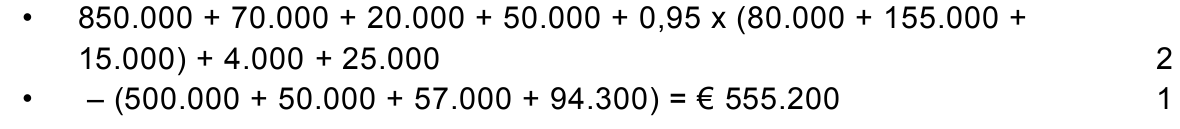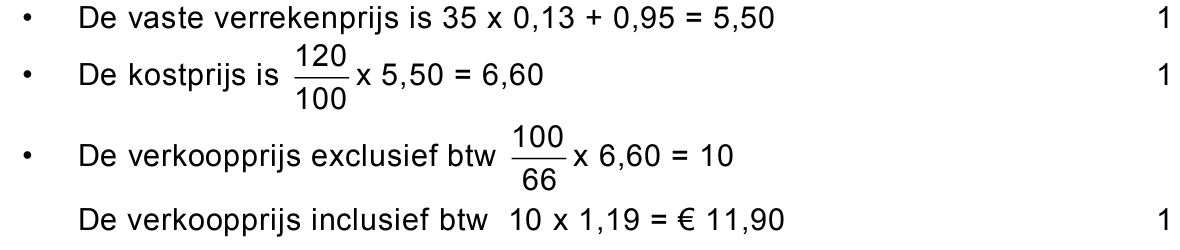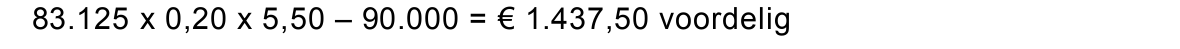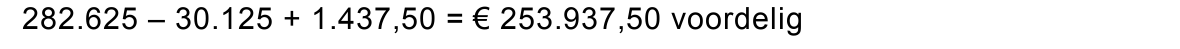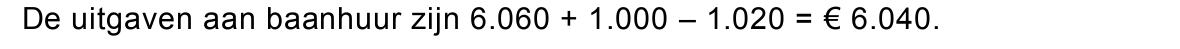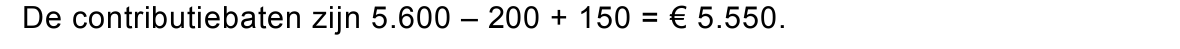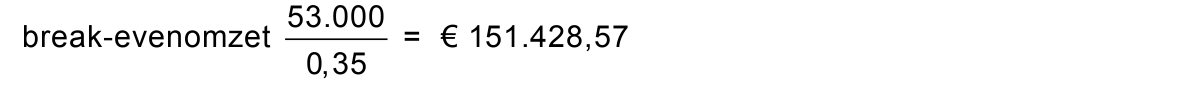opgave 1Opgave 1
Gegeven is onderstaande balans van Comar nv.
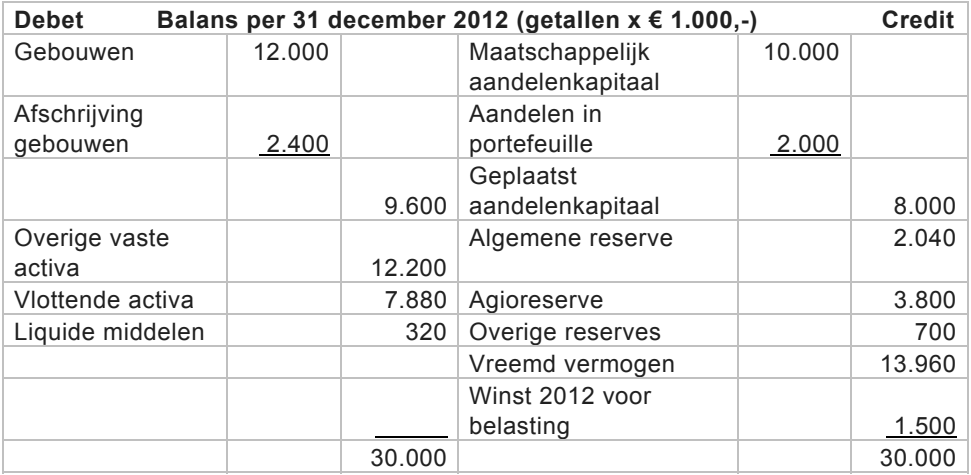
Debet Balans per 31 december 2012 (getallen x € 1.000,-) Credit Gebouwen 12.000 Maatschappelijk aandelenkapitaal 10.000 Afschrijving gebouwen 2.400 Aandelen in portefeuille 2.000 9.600 Geplaatst aandelenkapitaal 8.000 Overige vaste activa 12.200 Algemene reserve 2.040 Vlottende activa 7.880 Agioreserve 3.800 Liquide middelen 320 Overige reserves 700 Vreemd vermogen 13.960 Winst 2012 voor belasting 1.500 30.000 30.000
Alle aandelen Comar hebben een nominale waarde van € 100,- per
aandeel. In 2012 is het geplaatste aandelenkapitaal niet veranderd.
Voor de vennootschapsbelasting gelden over 2012 de volgende tarieven:
− 20% over de eerste € 200.000,- van de winst;
− 25% over de rest van de winst.
11pBereken voor Comar het verschuldigde bedrag aan
vennootschapsbelasting over 2012.
Tijdens de algemene vergadering van aandeelhouders van Comar is de
volgende verdeling van de winst 2012 na aftrek van
vennootschapsbelasting vastgesteld:
− Voor aandeelhouders is 9% dividend beschikbaar, verdeeld in 7%
stockdividend en 2% cashdividend.
− De rest van de winst wordt gereserveerd.
De dividendbelasting is 15%.
21pBereken het bedrag van de te betalen dividendbelasting voor Comar over
de winst 2012.
31pBereken het bedrag dat in contanten aan de aandeelhouders betaald
moet worden door Comar over de winst 2012.
41pBereken het bedrag van de winstreservering door Comar over de winst
2012.
Het stockdividend wordt uitgekeerd op basis van de nominale waarde van
een aandeel.
51pBereken het totaal aantal geplaatste aandelen van Comar na de uitkering
van het stockdividend over 2012.
Een aandeelhouder stelt dat de intrinsieke waarde per aandeel als gevolg
van de winstverdeling 2012 zal dalen. De intrinsieke waarde per aandeel
voor winstverdeling 2012 bedroeg € 200,50.
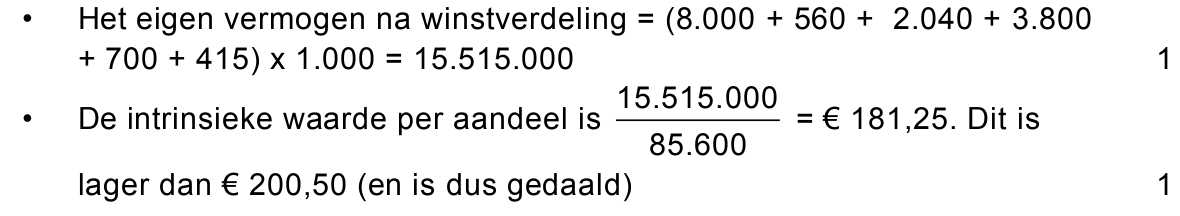
62pLaat door middel van een berekening zien of de intrinsieke waarde per
aandeel Comar, na uitvoering van alle verplichtingen als gevolg van de
winstverdeling 2012, is gedaald.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 6.
Bij deze opgave worden de belastingen buiten beschouwing gelaten.
Peter de Beer is de eigenaar van een klein autobedrijf (FIAT De Beer bv)
in Hoorn dat officieel dealer is van FIAT. Het bedrijf verkoopt nieuwe en
tweedehands auto’s en heeft een werkplaats voor onderhoud en
reparaties. De nieuwe auto’s worden door een importeur uit Italië gehaald.
Deze auto’s worden via officiële dealers, zoals FIAT De Beer, aan
consumenten verkocht.
Het aantal door FIAT De Beer verkochte nieuwe auto’s valt tegen.
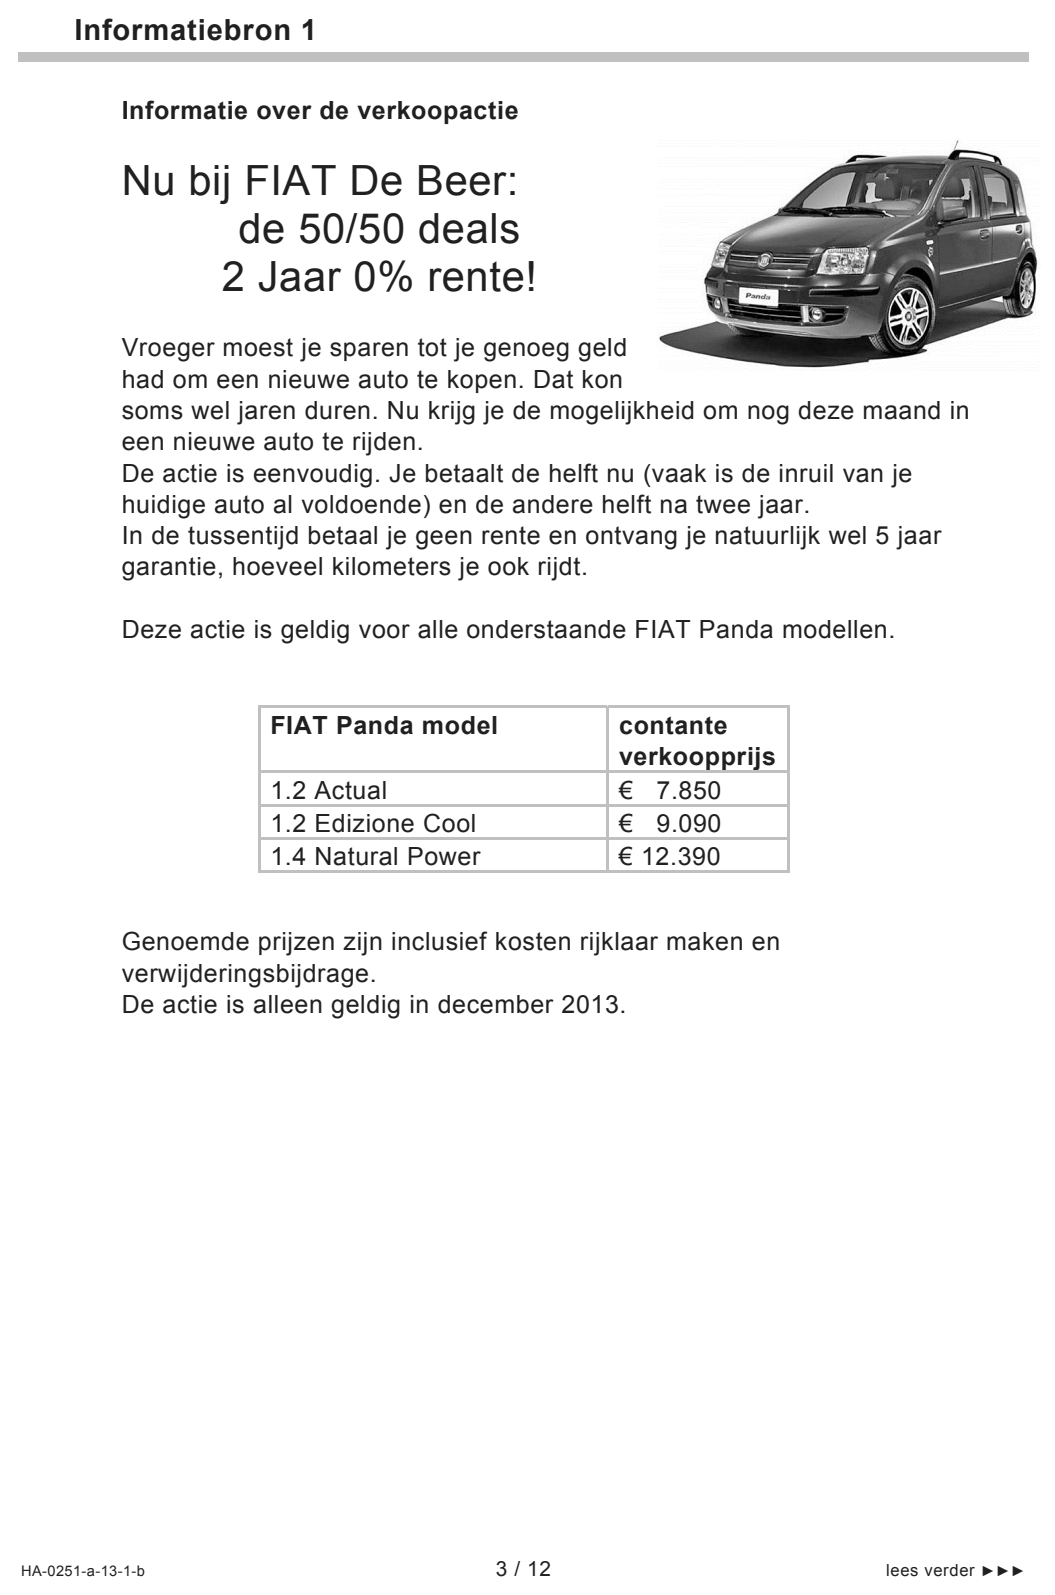
Daarom houdt FIAT De Beer in december 2013 een verkoopactie (zie
informatiebron 1). De kosten van deze actie komen geheel voor rekening
van FIAT De Beer.
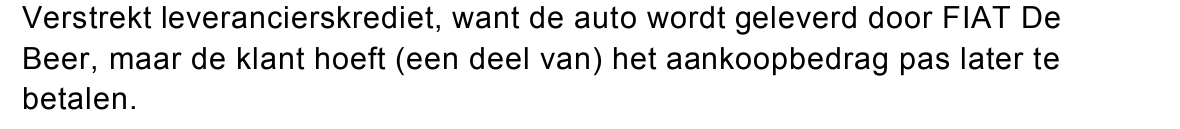
71pIs bij deze verkoopactie voor FIAT De Beer sprake van verstrekt
leverancierskrediet of van ontvangen leverancierskrediet? Motiveer het
antwoord.
Op 1 december 2013 verkoopt Peter de Beer een FIAT Panda 1.2
Edizione Cool aan een klant, die contant betaalt en geen auto inruilt en
volledig gebruik maakt van de 50/50 deal.
De 50/50 deal betekent voor FIAT De Beer een toekomstig interestverlies
op deze verkoop. Peter wil weten hoe groot dit interestverlies,
omgerekend naar 1 december 2013, is. Hij vergelijkt hiertoe de contante
waarde per 1 december 2013 van de door de klant te betalen bedragen
met de (contante) verkoopprijs. Hij rekent hierbij met een samengestelde
interest van 6,0% per jaar.
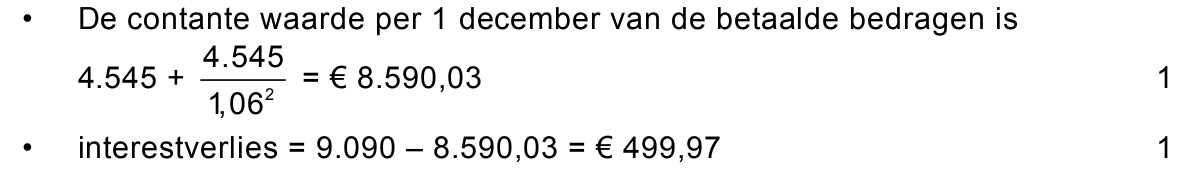
82pBereken dit interestverlies op 1 december 2013 voor FIAT De Beer als
gevolg van deze verkoop.
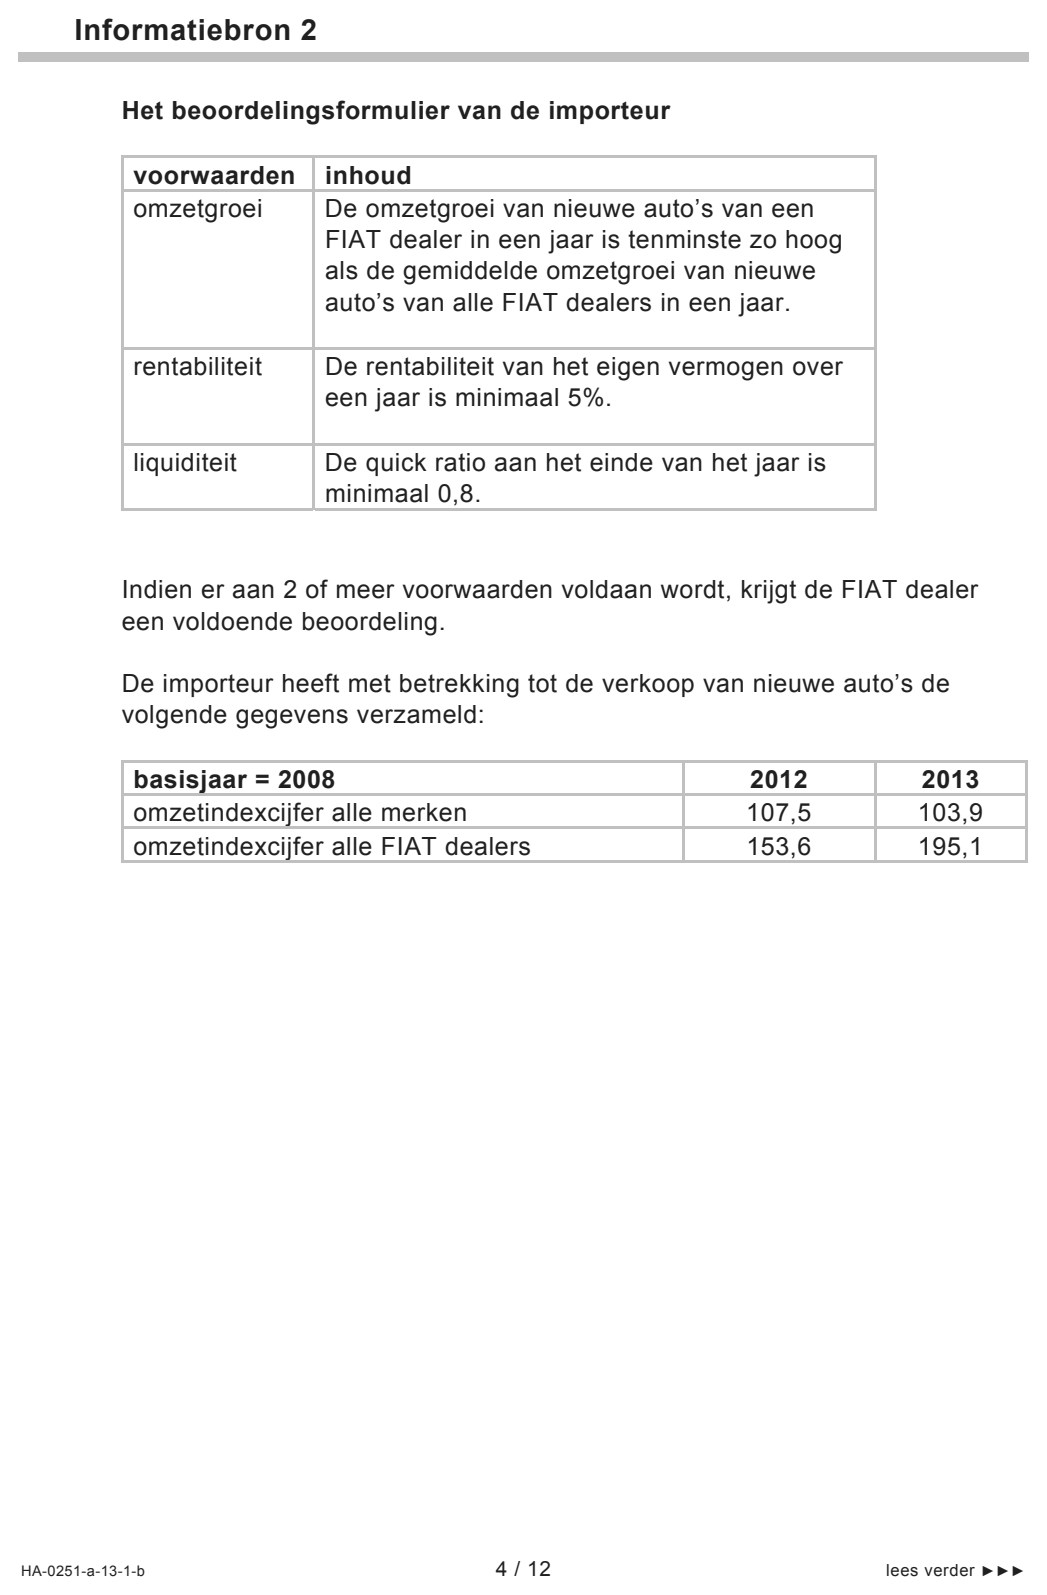
FIAT De Beer betrekt de auto’s van importeur FIAT Group Automobiles
Netherlands bv. Deze importeur levert alleen indien de dealer voldoet aan
bepaalde voorwaarden met betrekking tot de omzetgroei, de liquiditeit en
de rentabiliteit (zie informatiebron 2).
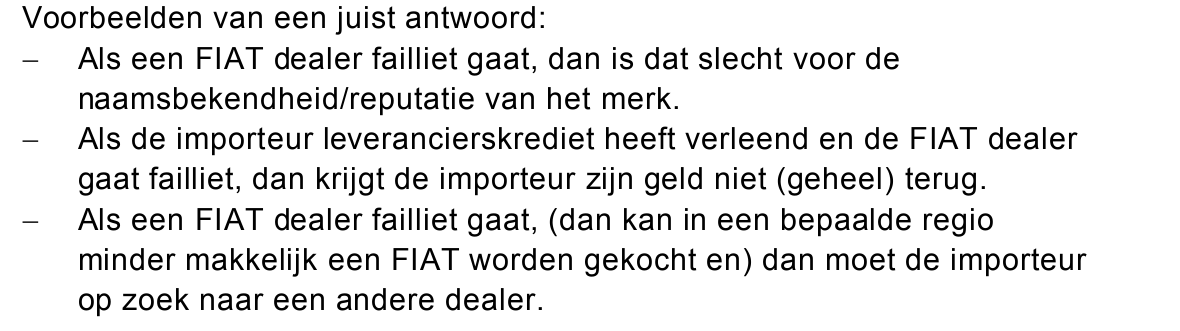
91pGeef een nadelig gevolg voor de importeur indien FIAT De Beer failliet
zou gaan.
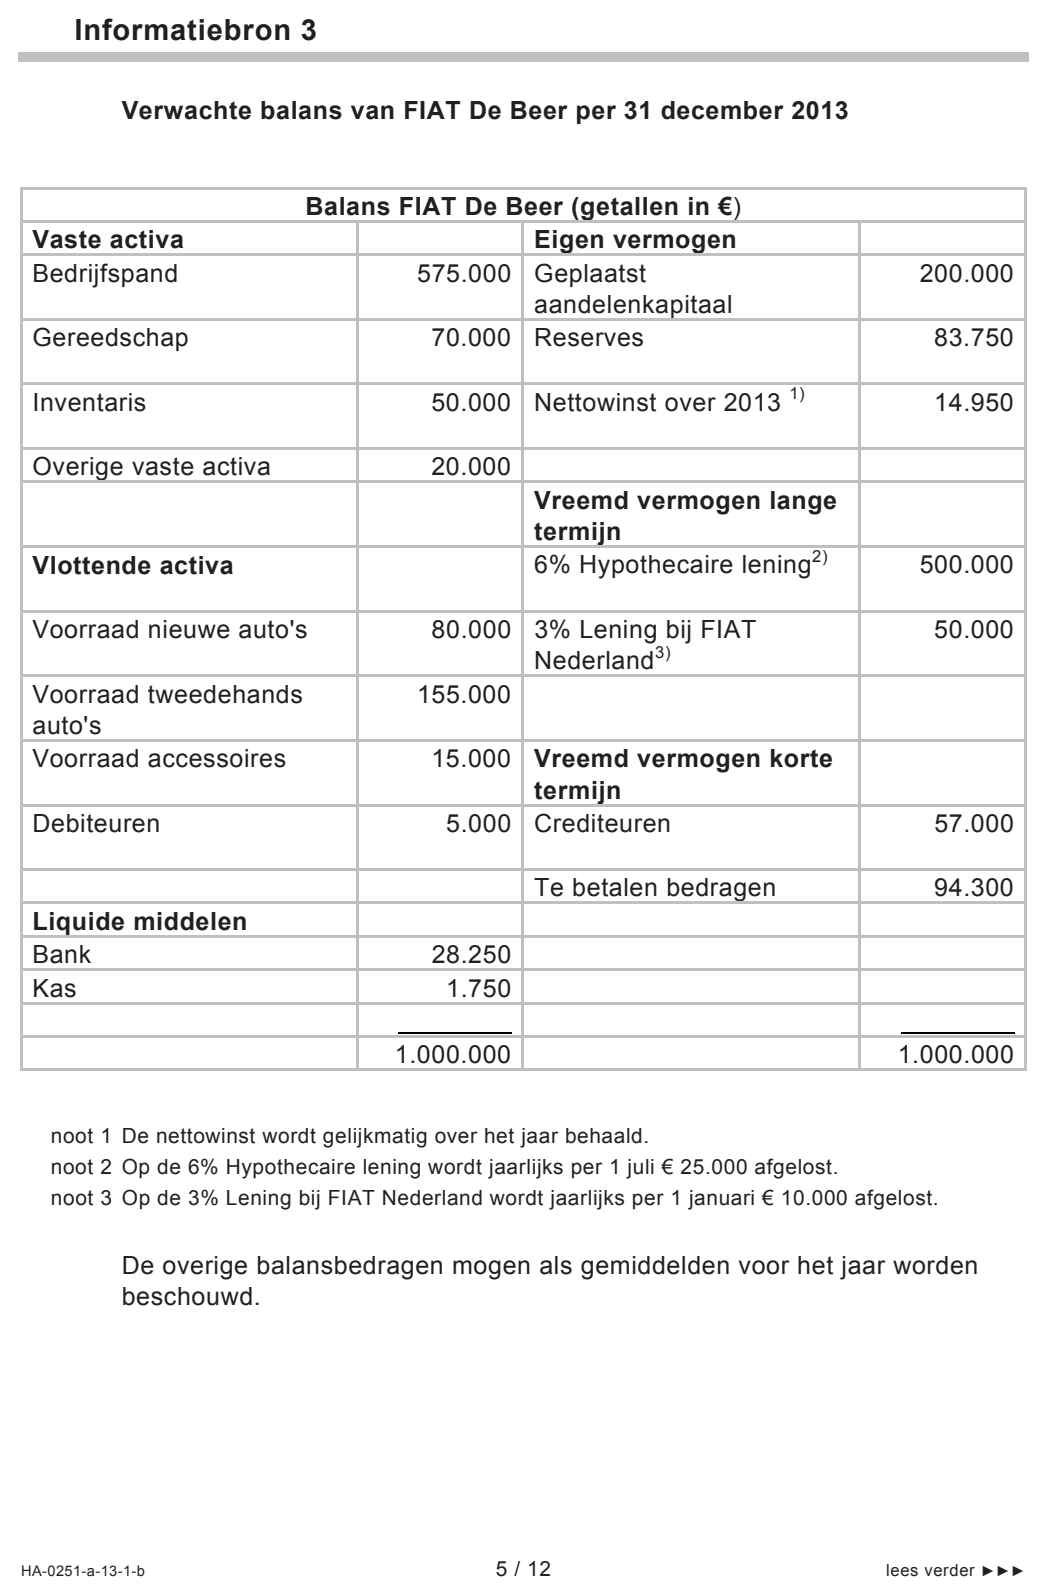
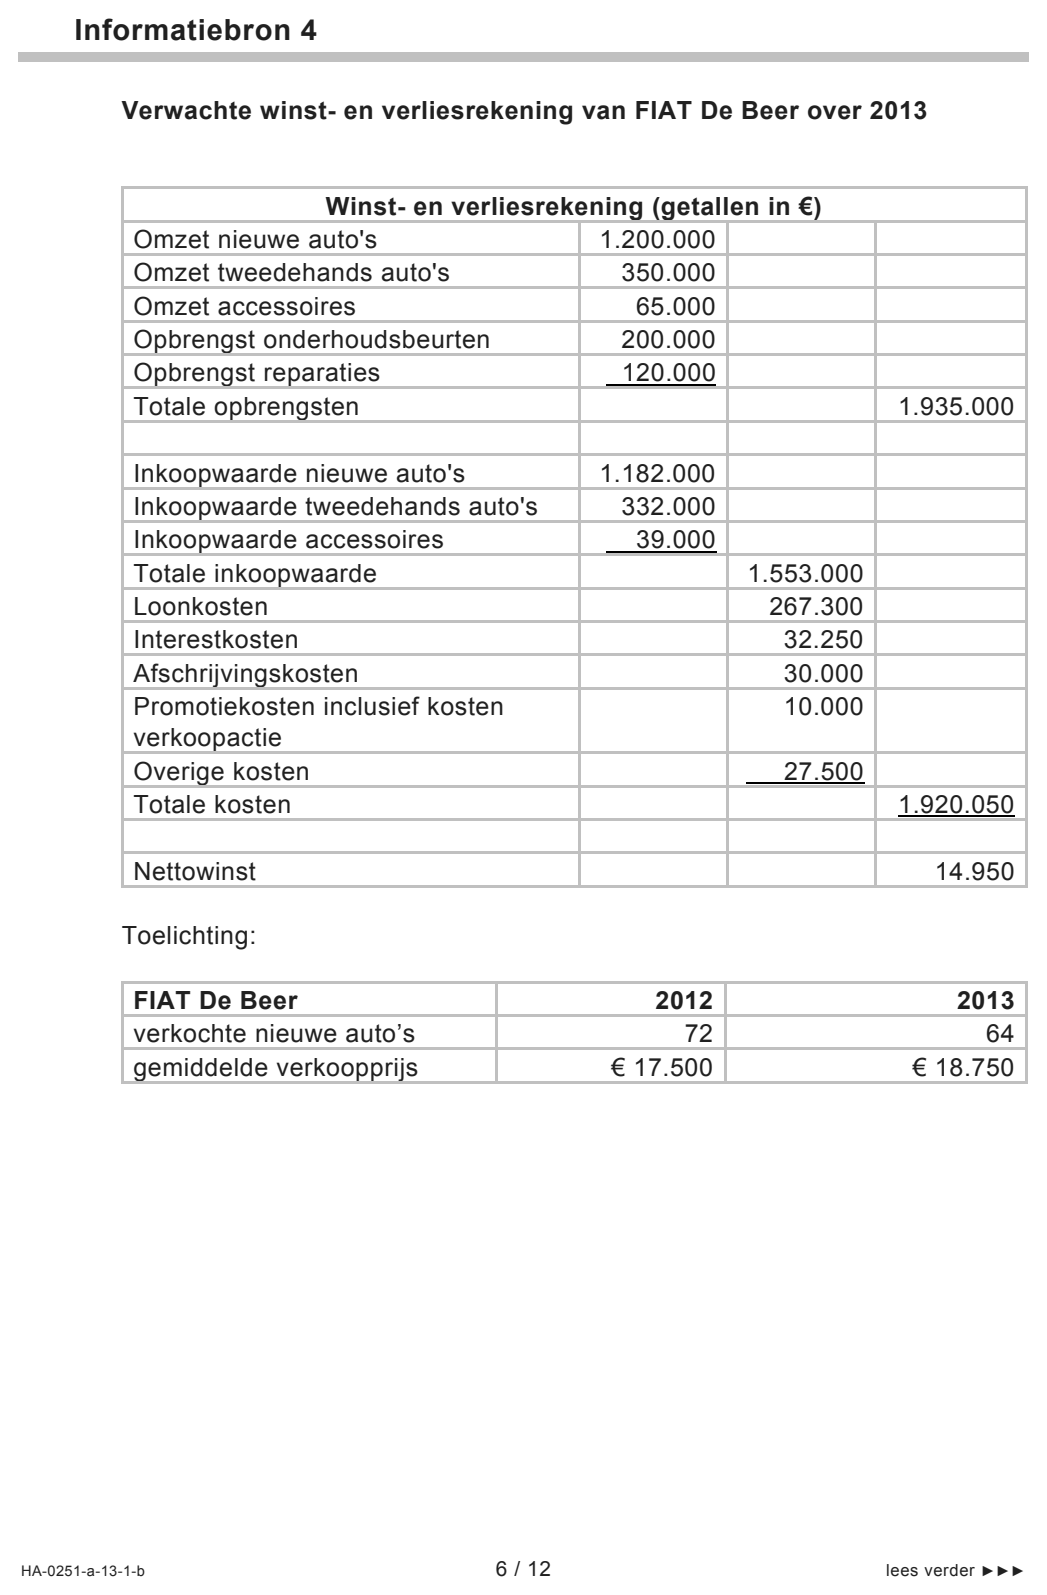
In informatiebron 3 en 4 staan verwachte financiële gegevens van FIAT
De Beer met betrekking tot 2013.
101pGeef de reden waarom het bij FIAT De Beer zinvoller is om de quick ratio
te gebruiken om de liquiditeit te beoordelen dan de current ratio.
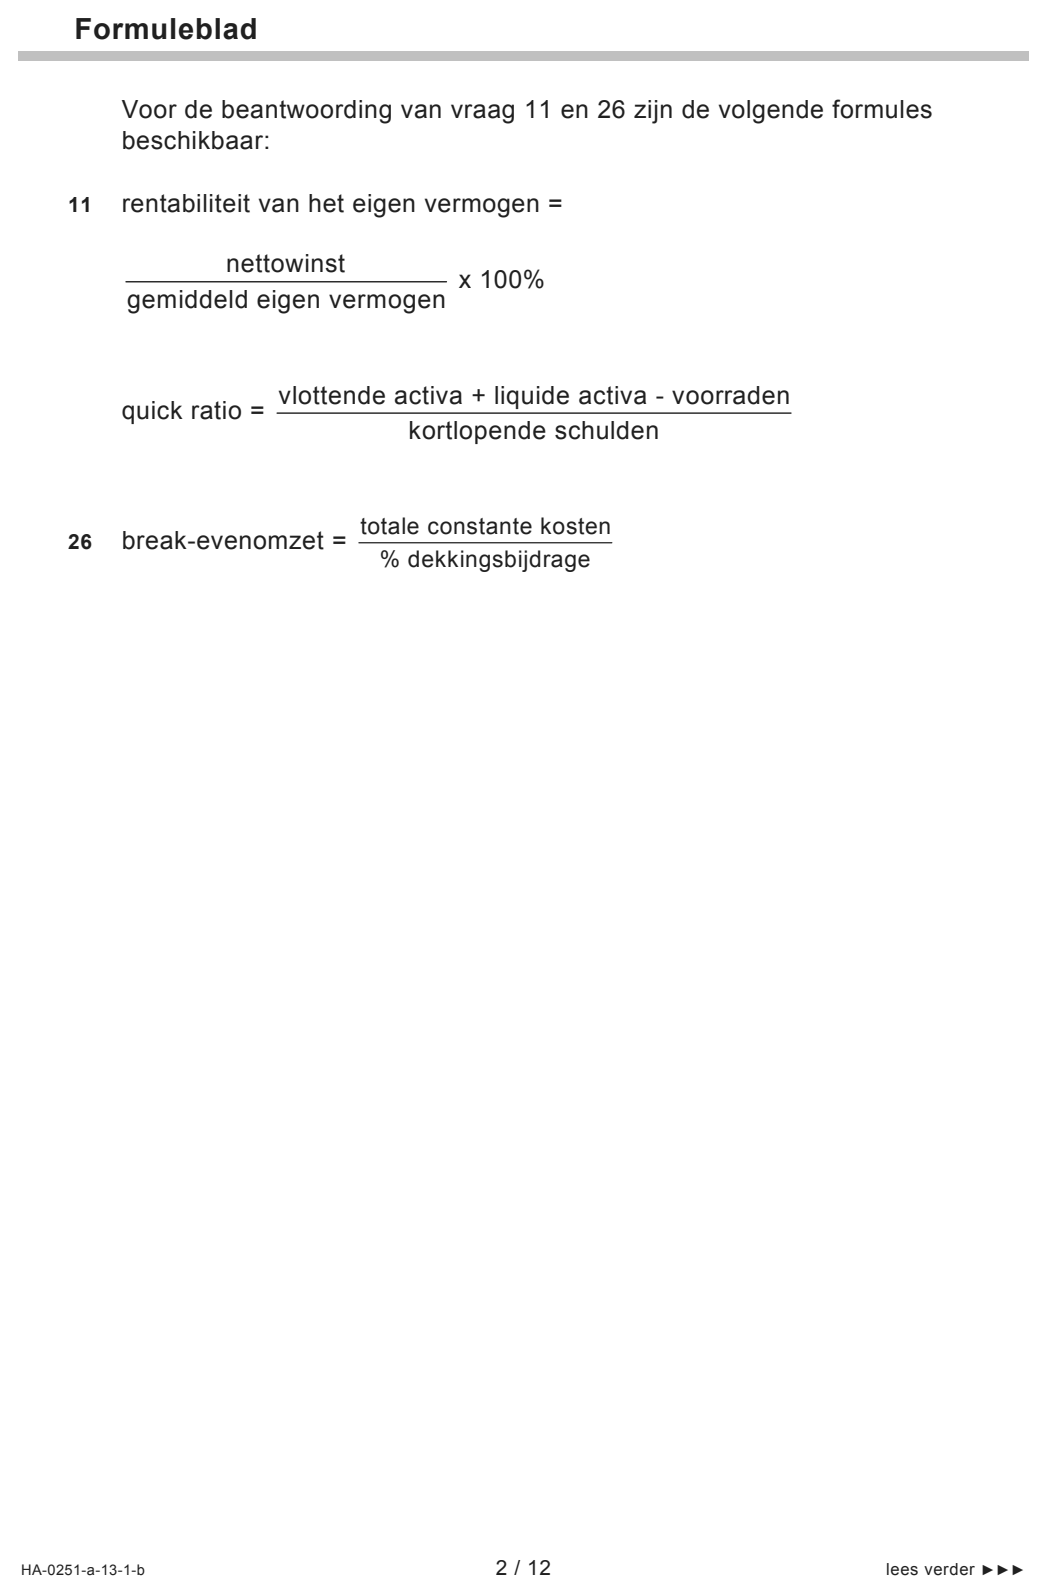
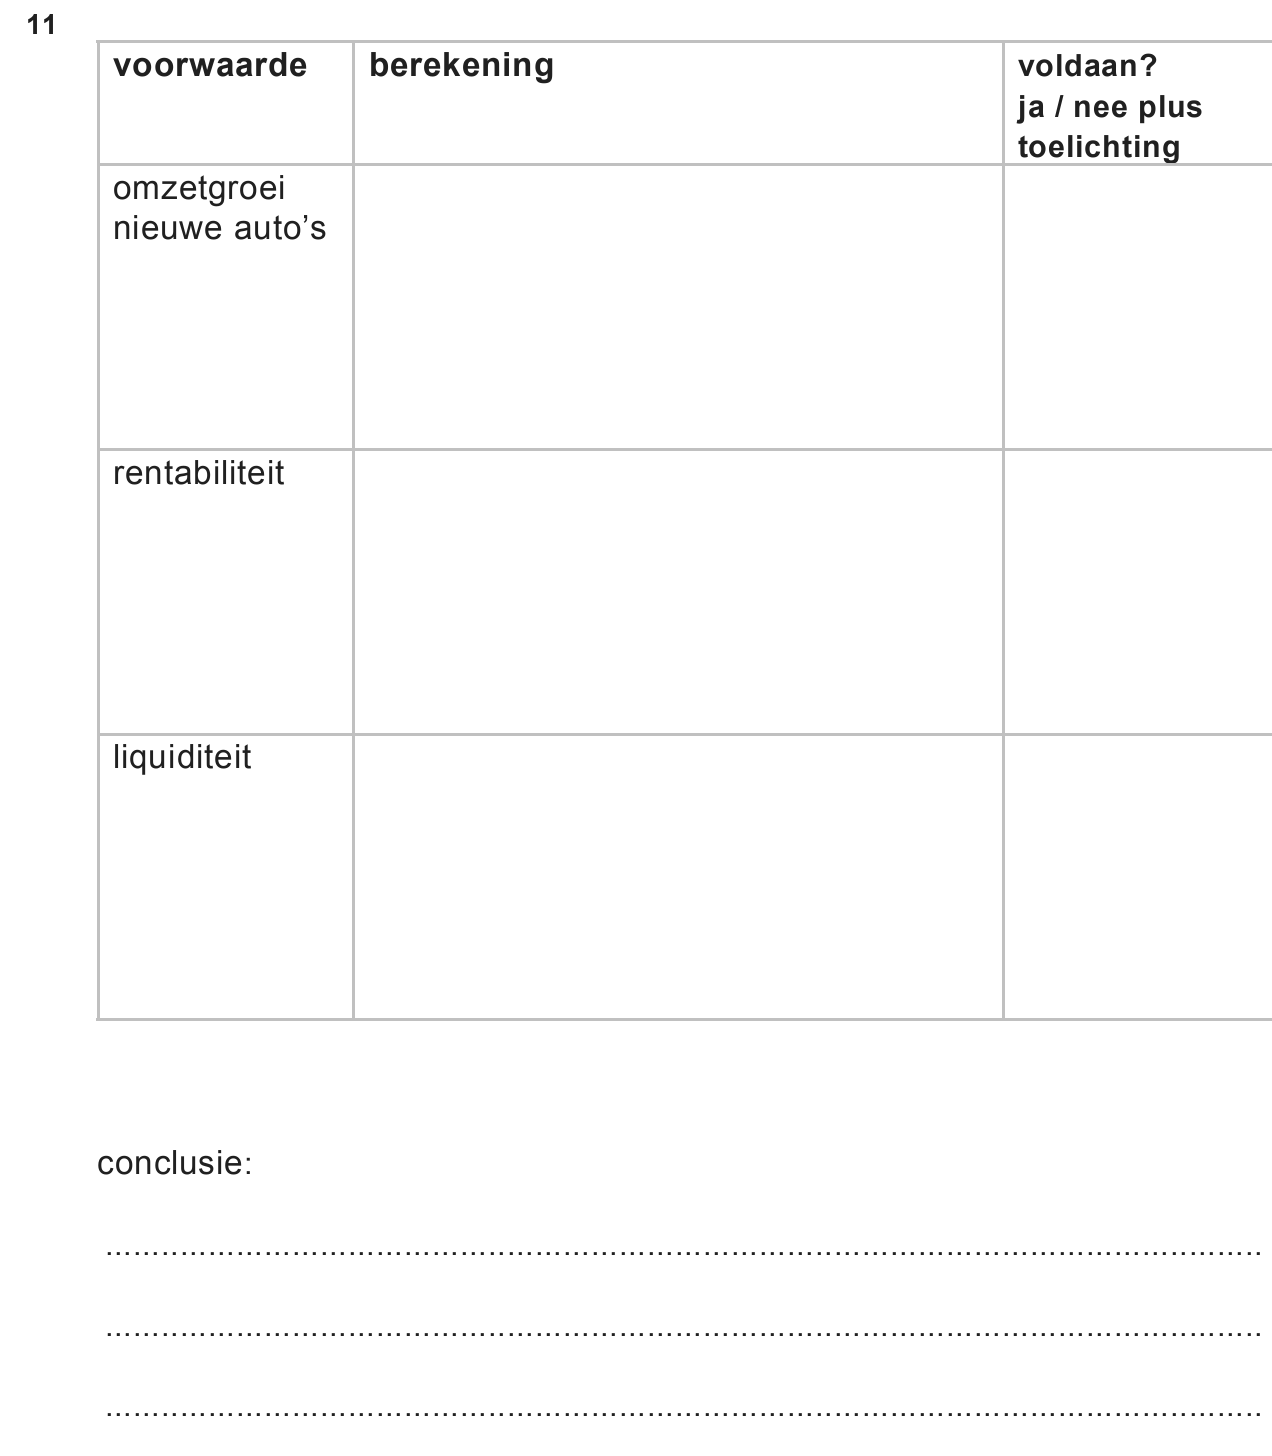
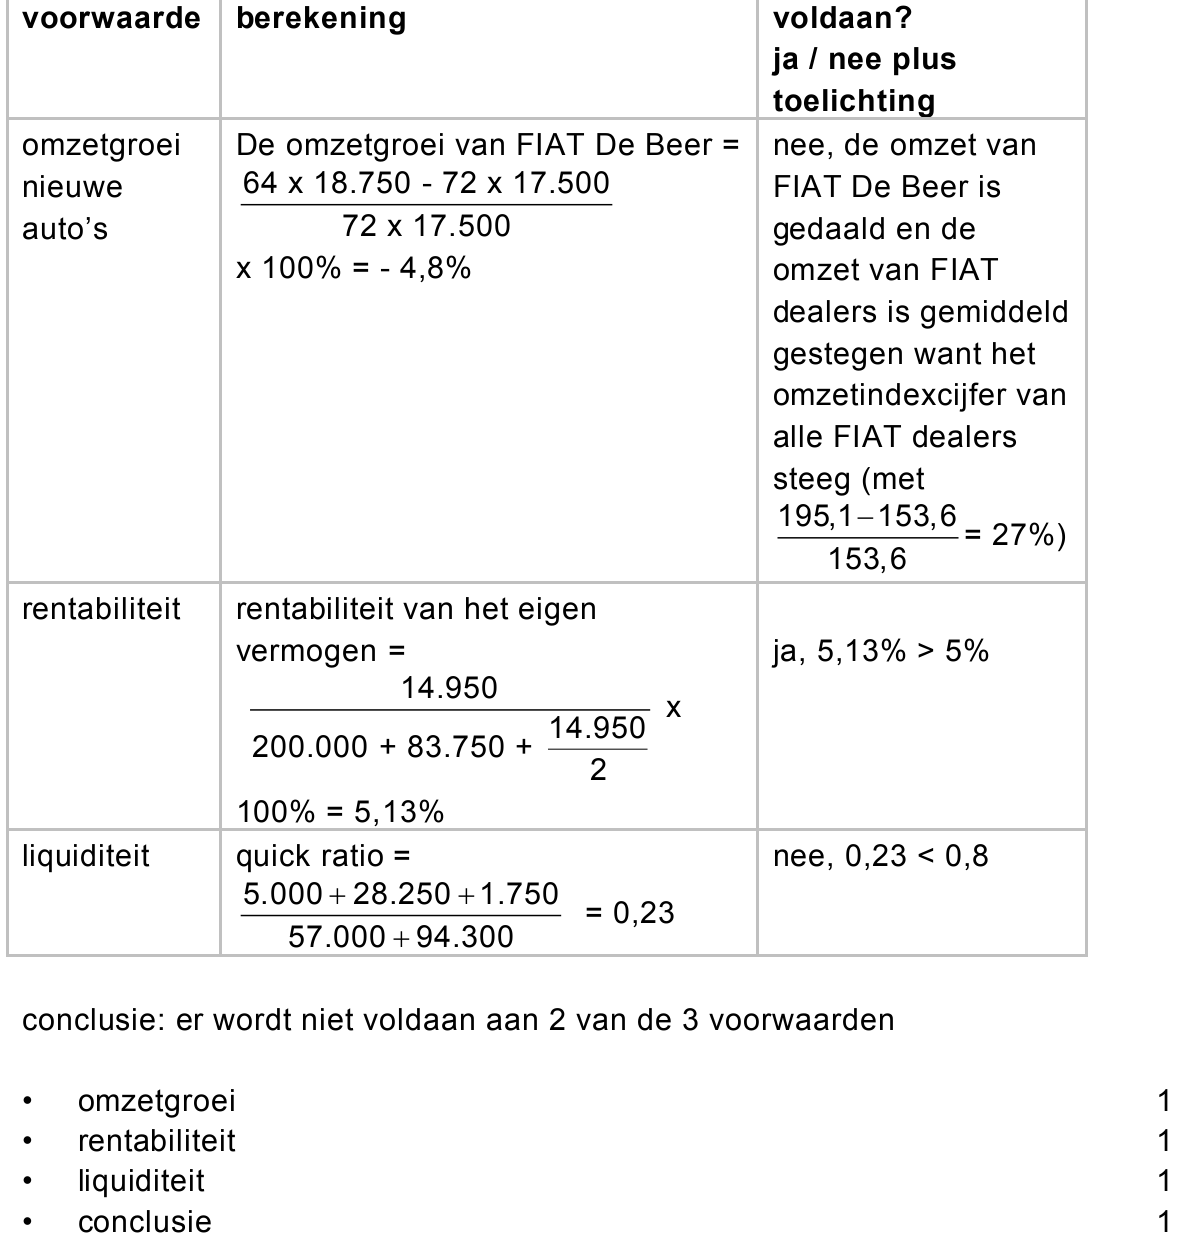
114puitwerkbijlageToon met behulp van informatiebronnen 2, 3 en 4 en het formuleblad aan
of FIAT De Beer over 2013 een voldoende beoordeling krijgt van de
importeur. Vul hiertoe de uitwerkbijlage bij deze vraag volledig in.
Naar aanleiding van het onderzoek heeft de importeur besloten om het
dealercontract met FIAT De Beer per 1 januari 2014 op te zeggen en
geen nieuwe auto’s meer aan dit bedrijf te leveren.
Peter de Beer wil bepalen of hij het bedrijf voortzet. Hij wil daarvoor twee
mogelijkheden onderzoeken:
− Mogelijkheid a
Doorgaan als onafhankelijke vakgarage De Beer, waarbij alleen
tweedehands auto’s worden verkocht en nieuwe auto’s rijklaar worden
gemaakt voor collega-bedrijven.
− Mogelijkheid b
Het autobedrijf verkopen aan Auto Italia bv in Hoorn. Peter zal het geld
dat hij dan ontvangt, op 1 januari 2014 op een spaarrekening bij de ASN-
bank storten. Hierop vergoedt ASN-bank 4,5% samengestelde interest per
jaar.
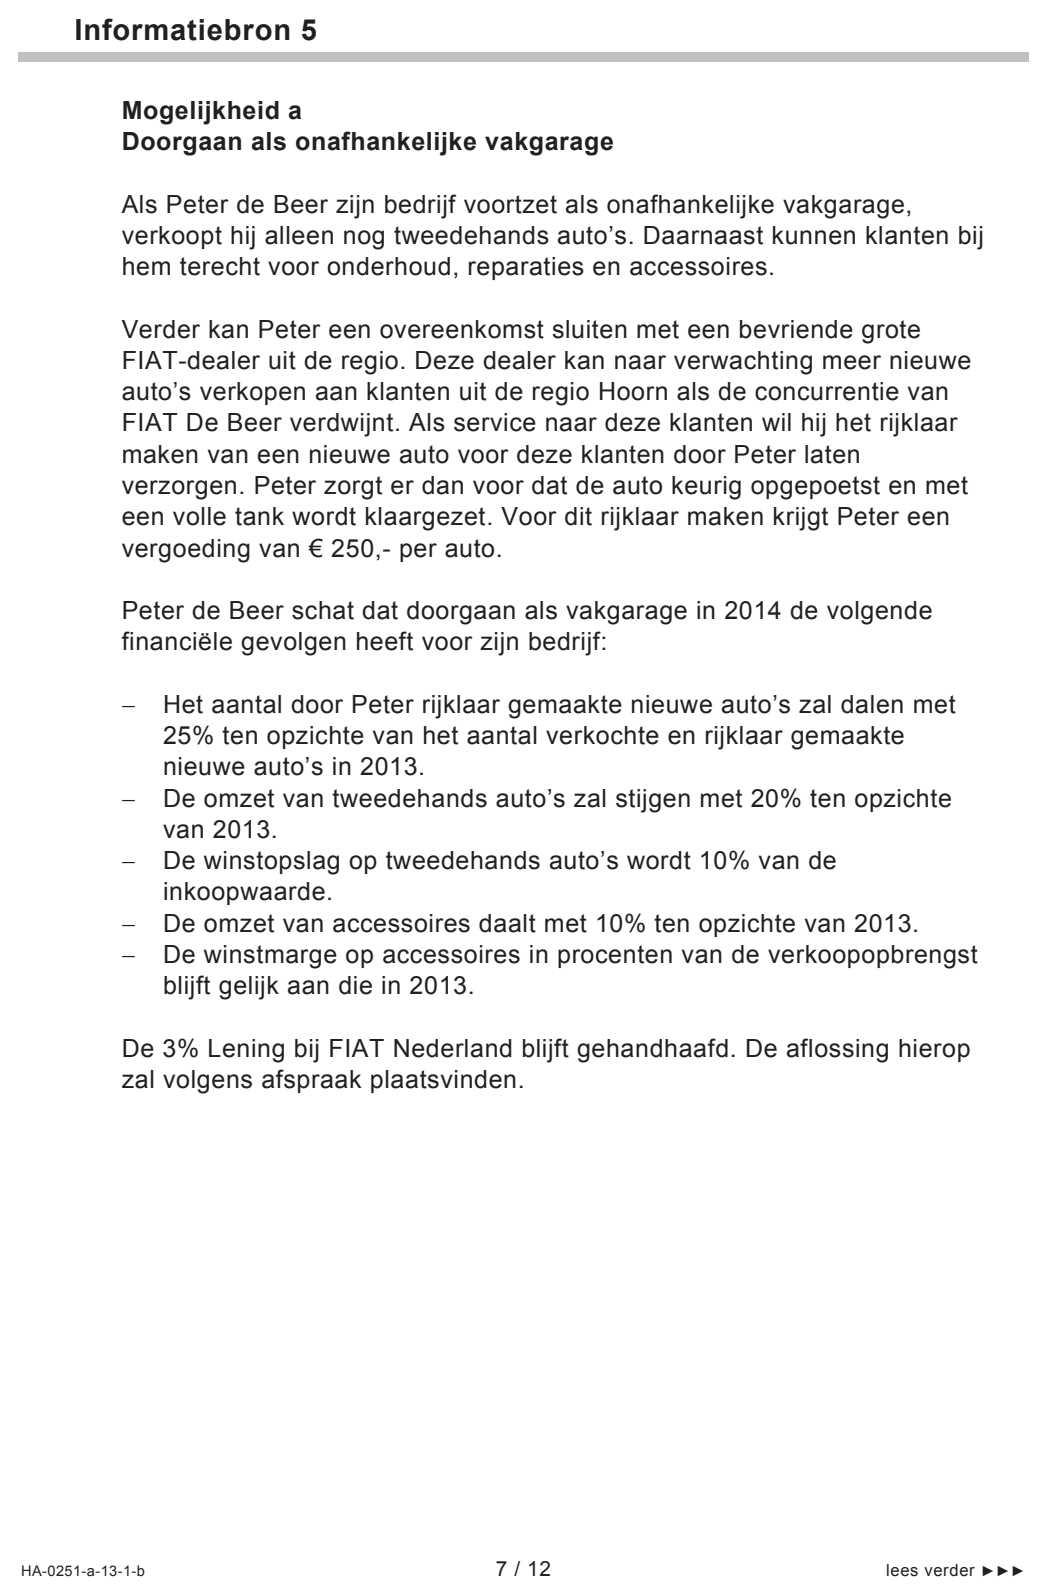
Mogelijkheid a
In informatiebron 5 en de uitwerkbijlage bij vraag 12 staan de verwachte
gevolgen voor FIAT De Beer als het bedrijf verder gaat als onafhankelijke
vakgarage De Beer.
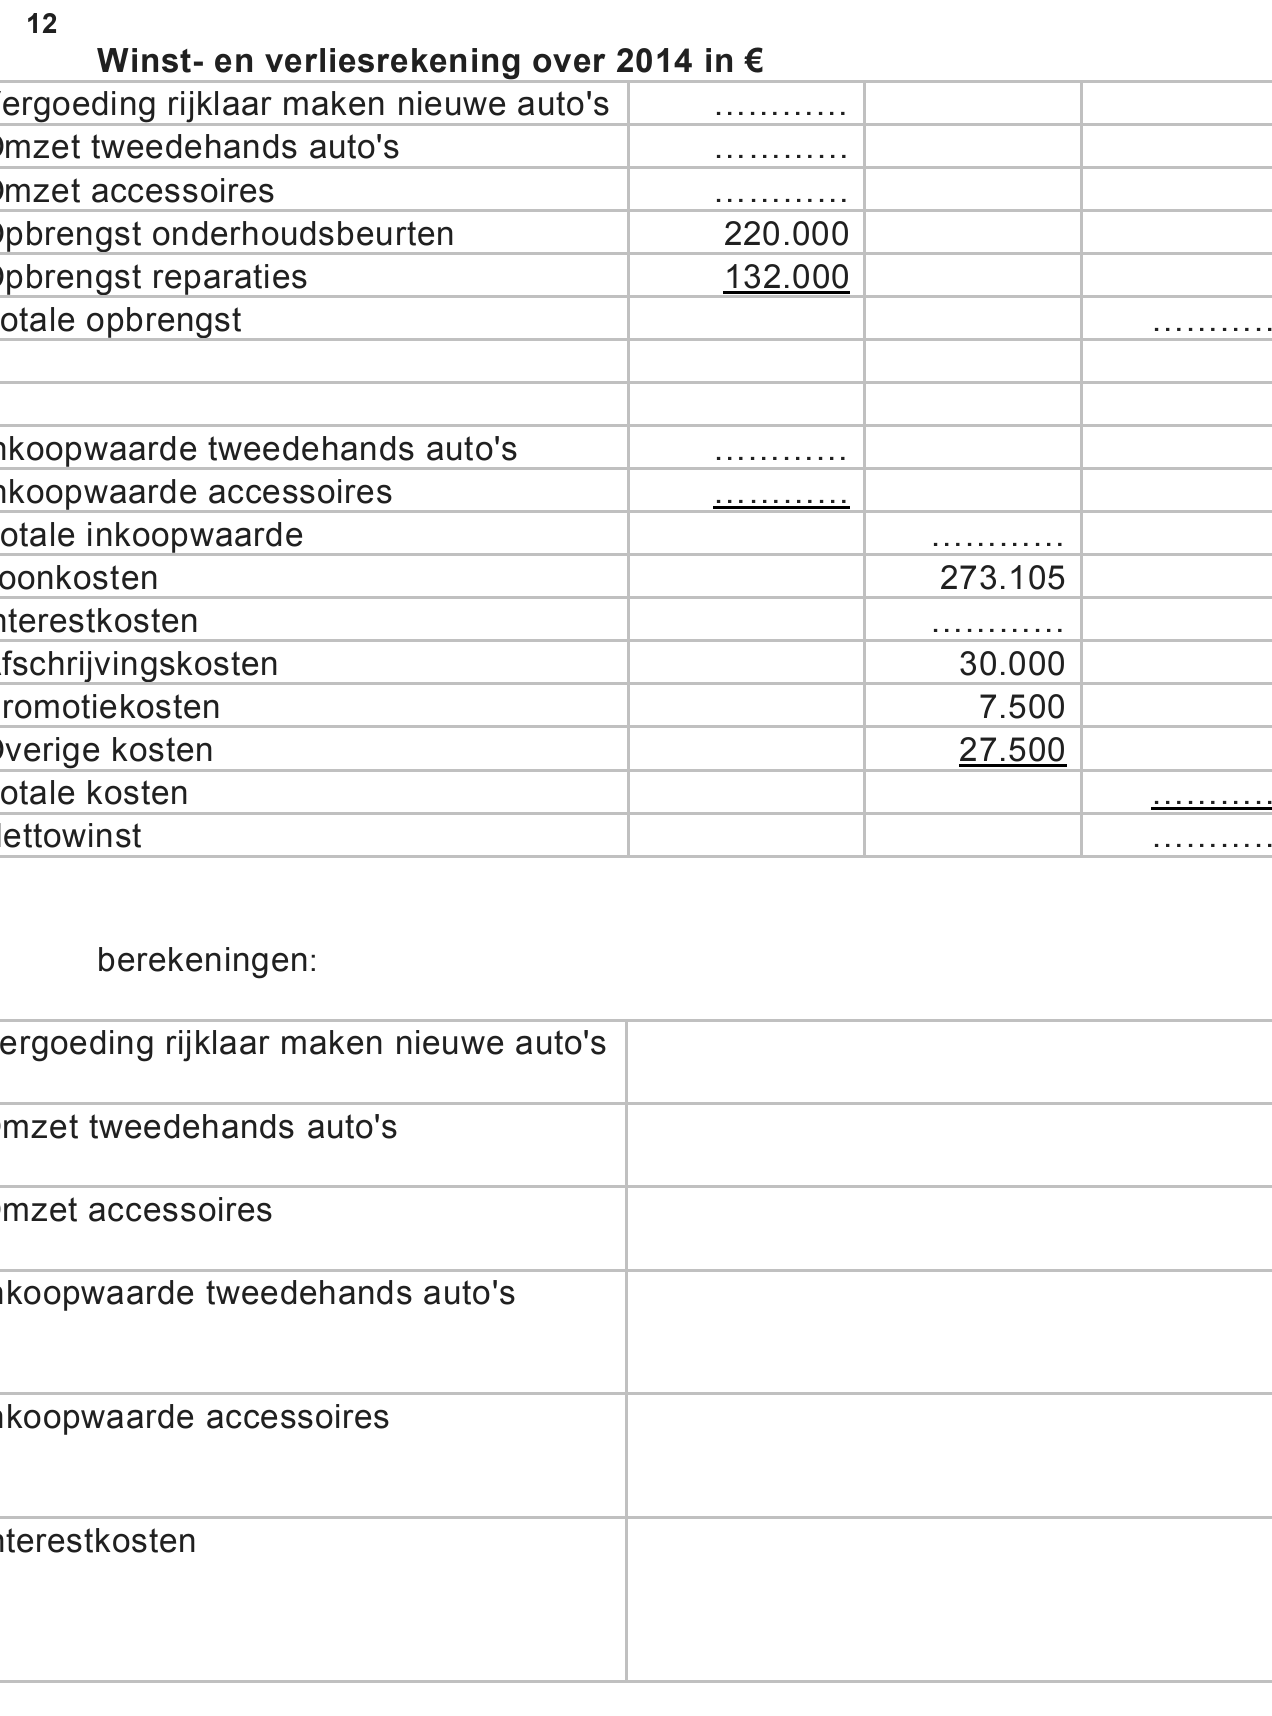
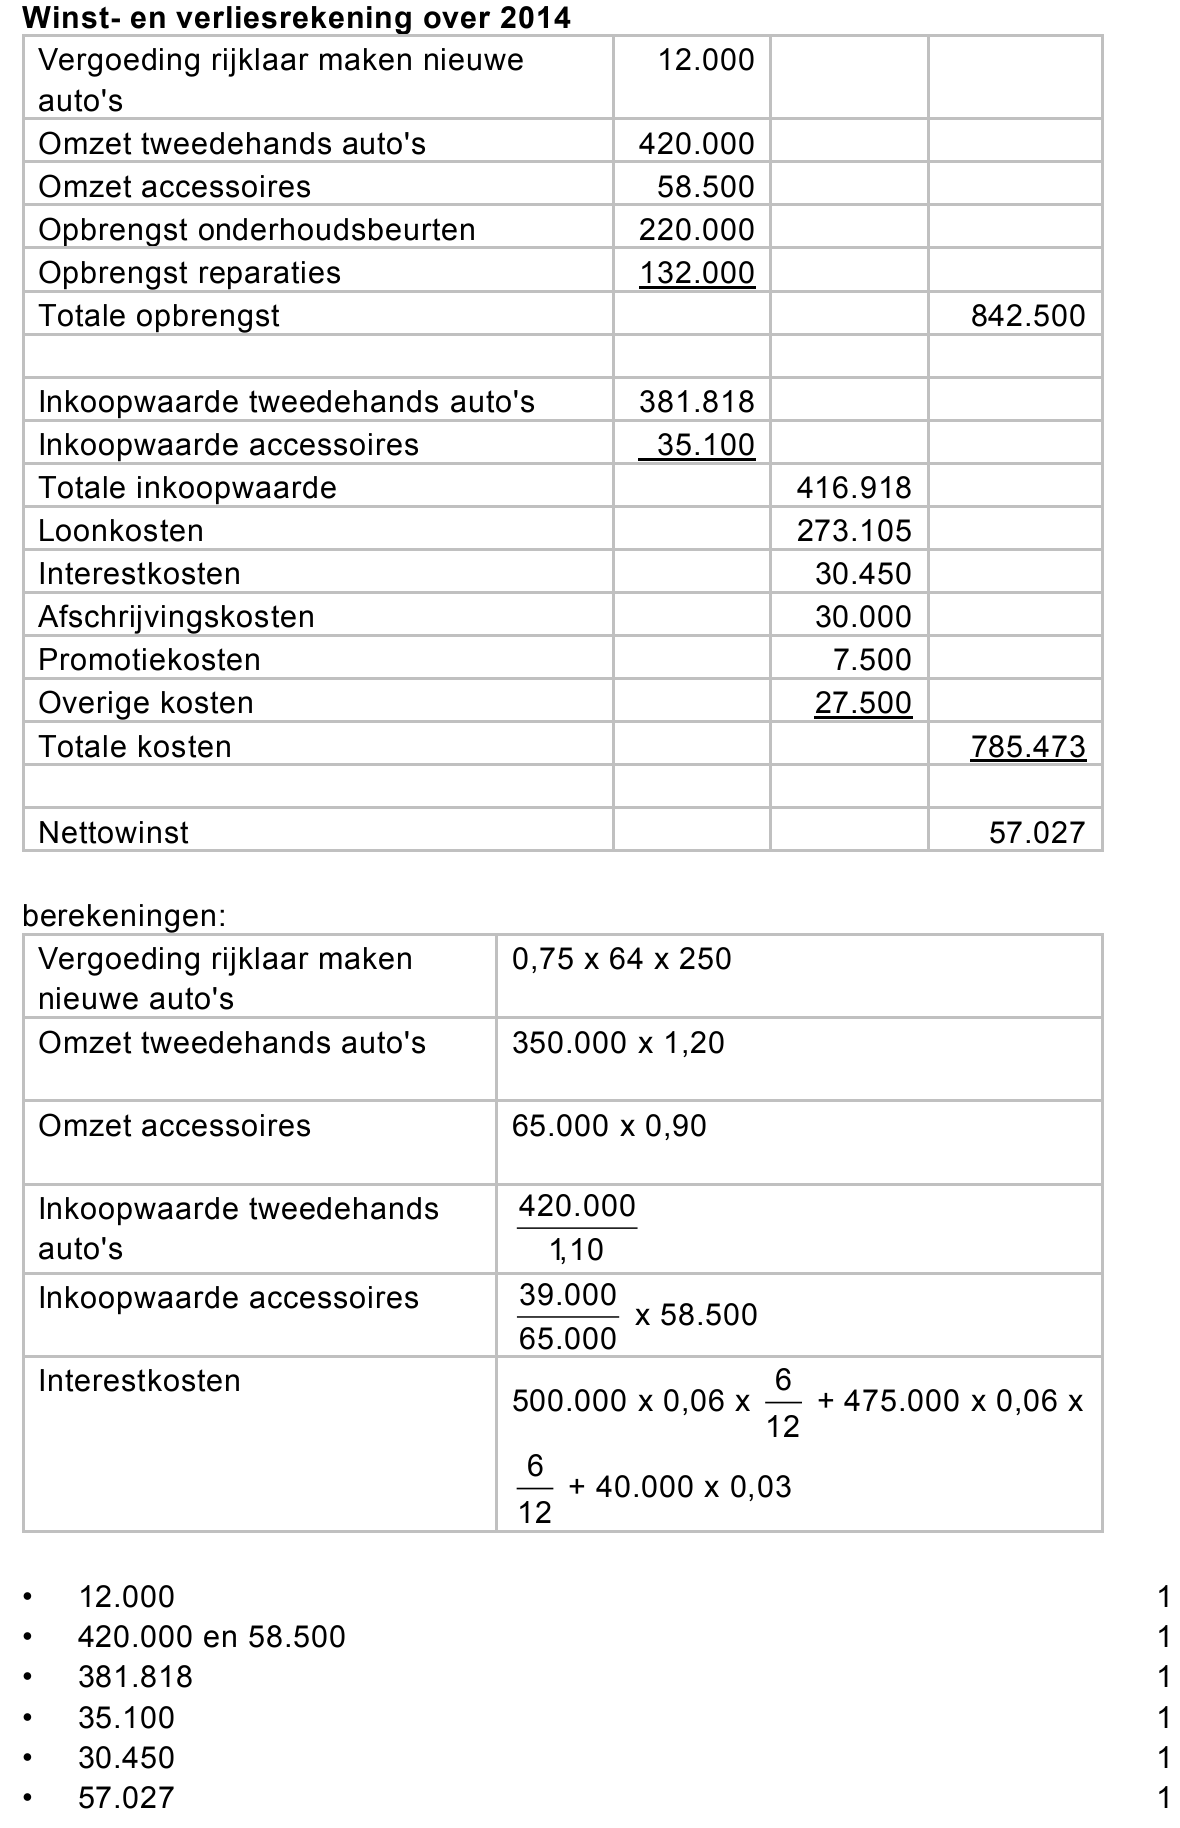
126puitwerkbijlageBereken de verwachte nettowinst van vakgarage De Beer in 2014.
Vul hiertoe de uitwerkbijlage bij deze vraag volledig in.
Mogelijkheid b
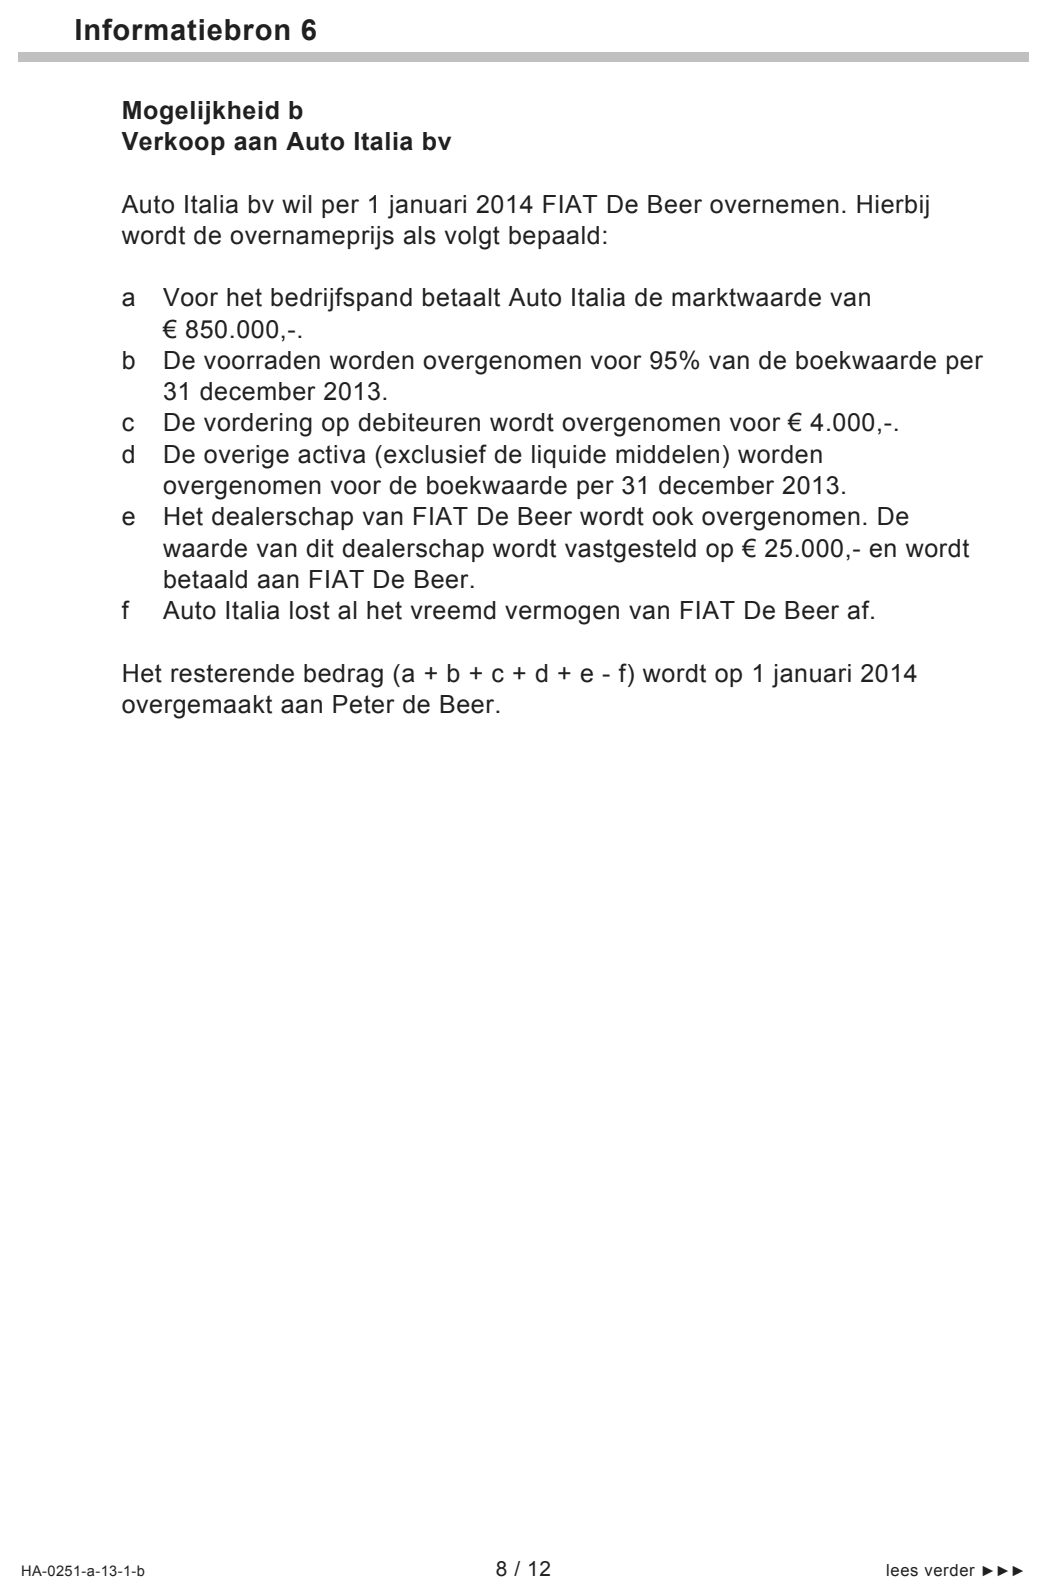
In informatiebron 6 staan de details van het bod van Auto Italia bv.
131pGeef de reden waarom Auto Italia de debiteuren niet overneemt voor het
bedrag dat op de balans staat vermeld.
143pBereken welk bedrag aan Peter de Beer op 1 januari 2014 wordt
overgemaakt door Auto Italia indien de verkoop van FIAT De Beer
doorgaat.
Conclusie
Peter gaat door als onafhankelijke vakgarage wanneer de verwachte
winst in 2014 minstens 50% hoger is dan de rente op de ASN
spaarrekening die hij in 2014 zou ontvangen bij verkoop van zijn bedrijf.
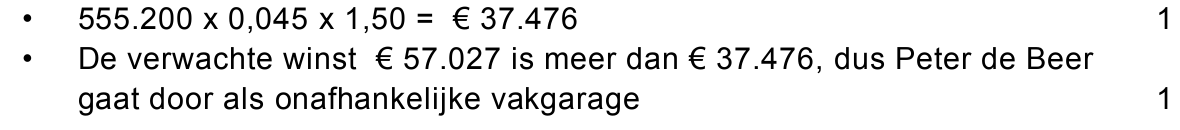
152pZal Peter de Beer doorgaan als onafhankelijke vakgarage of zal hij zijn
bedrijf verkopen aan Auto Italia bv? Motiveer het antwoord met een
berekening.
opgave 3Opgave 3
Rudolf bv is een groothandel in Kaukasische sparren. Deze sparren
worden ingekocht in Denemarken en geleverd aan tuincentra en aan
supermarkten in Nederland.
Voor de berekening van de verkoopprijs hanteert deze
handelsonderneming de nettowinstopslagmethode. Hiertoe is gegeven:
− Rudolf bv heeft voor 2012 een inkoopprijs bedongen van 35 Deense
kronen (DKK) per spar bij een verwachte wisselkoers: 1 DKK = € 0,13.
− De verwachte inkoopkosten zijn € 0,95 per spar.
− De vaste verrekenprijs bestaat uit de verwachte inkoopprijs en de
verwachte inkoopkosten.
− De opslag voor overheadkosten is 20% van de vaste verrekenprijs.
− De nettowinstmarge is 34% van de verkoopprijs exclusief 19% btw.
163pBereken de verkoopprijs inclusief btw van een Kaukasische spar.
In december 2012 verwacht Rudolf bv 80.000 Kaukasische sparren te
verkopen.
172pBereken het verwachte verkoopresultaat over december 2012. Geef aan
of dit resultaat voor- of nadelig is.
In januari 2013 zijn de volgende werkelijke gegevens over december 2012
bekend:
− De inkopen en de afzet zijn 83.125 stuks.
− Het verkoopresultaat is € 282.625,- voordelig.
− De inkoopprijs is 35 DKK.
− 1 DKK = € 0,14.
− Het resultaat op inkoopkosten is € 1.031,25 nadelig.
− De overheadkosten zijn € 90.000,-.
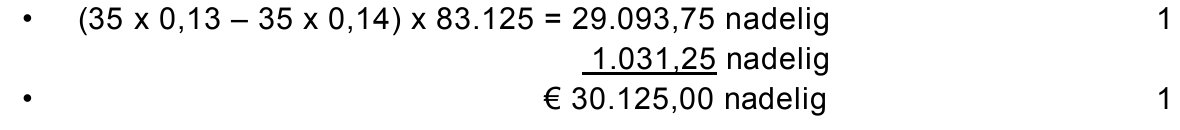
182pBereken het gerealiseerde resultaat op de inkopen over december 2012.
Geef aan of dit resultaat voor- of nadelig is.
192pBereken het gerealiseerde resultaat op de overheadkosten over december
2012. Geef aan of dit resultaat voor- of nadelig is.
201pBereken het gerealiseerde totaal resultaat van Rudolf bv over december
2012. Geef aan of dit resultaat voor- of nadelig is.
.
opgave 4Opgave 4
De penningmeester van schaatsvereniging De Friese doorlopers heeft de
volgende financiële gegevens over 2012 verzameld. Het boekjaar valt
samen met het kalenderjaar.
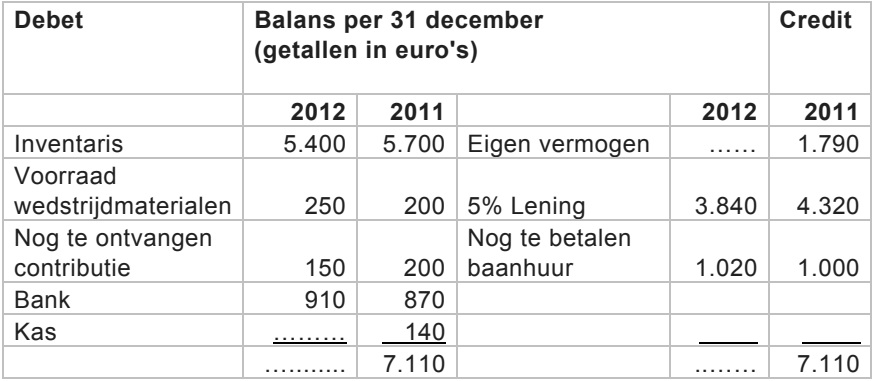
Debet Balans (getallen per 31 in euro's) december Credit 2012 2011 2012 2011 Inventaris 5.400 5.700 Eigen vermogen …… 1.790 Voorraad wedstrijdmaterialen 250 200 5% Lening 3.840 4.320 Nog te ontvangen contributie 150 200 Nog te betalen baanhuur 1.020 1.000 Bank 910 870 Kas ……… 140 …........ 7.110 ..…… 7.110
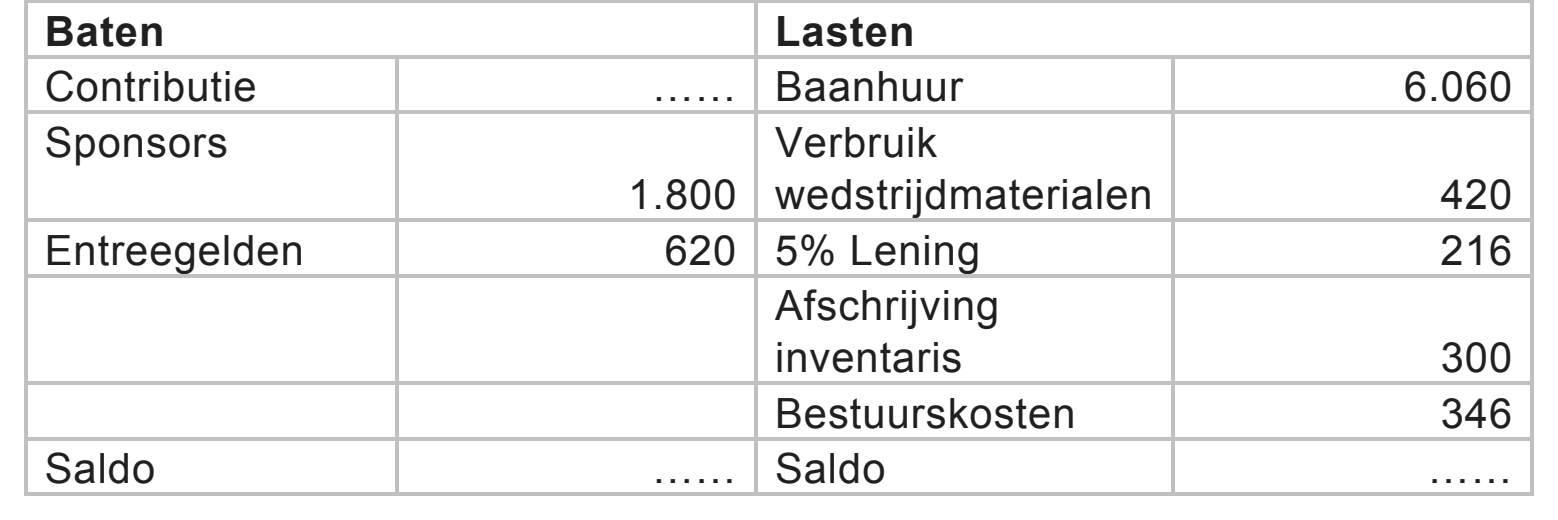
Staat van baten en lasten over 2012 (getallen in euro's)
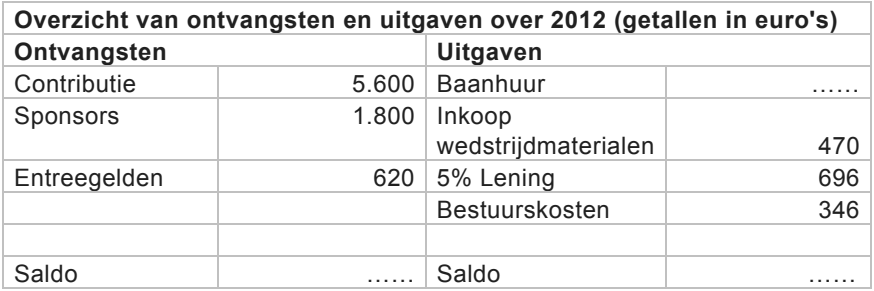
Om het saldo van de ontvangsten en uitgaven over 2012 uit te rekenen,
moet de penningmeester eerst de uitgaven aan baanhuur berekenen. De
schaatsvereniging betaalt de baanhuur per maand achteraf in de eerste
week van de volgende maand.
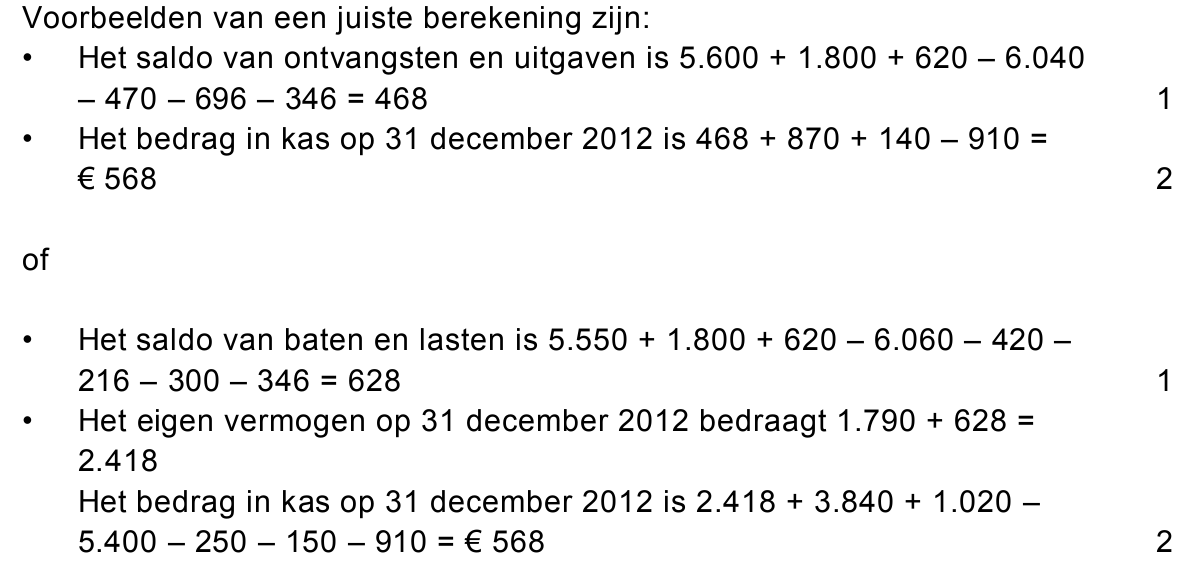
212pBereken de uitgaven aan baanhuur in 2012.
Het saldo van de baten en lasten kan pas berekend worden als de
contributiebaten over 2012 bekend zijn. Alle contributieverplichtingen over
2011 worden voldaan voor afloop van het volgende kalenderjaar.
222pBereken de contributiebaten over 2012.
De ontvangsten en uitgaven vinden zowel per bank als per kas plaats.
233pBereken het bedrag dat op 31 december 2012 in de kas aanwezig zal
moeten zijn.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 7 tot en met 10.
In deze opgave worden de belastingen buiten beschouwing gelaten.
Al enkele jaren gaat de boekenbranche gebukt onder tegenvallende
verkopen. Ook de omzet van de Gelderse boekwinkel Open Boek,
waarvan Els Flink eigenaresse is, staat onder druk.
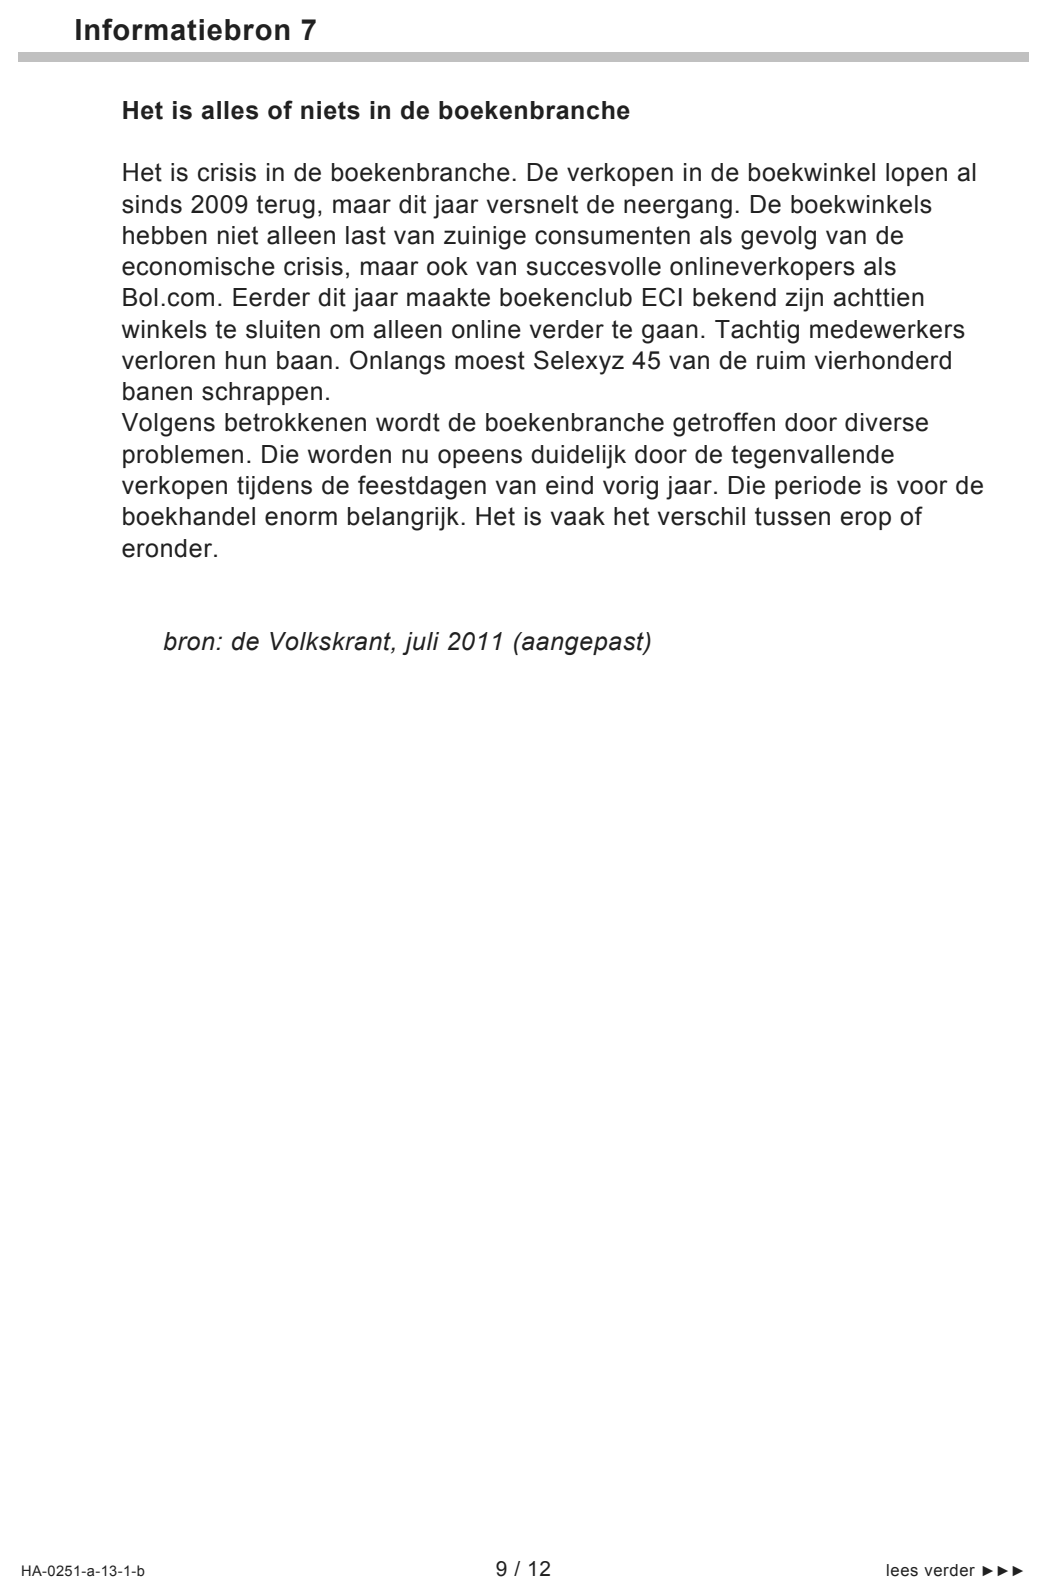
In informatiebron 7 staan enkele oorzaken voor de teruglopende
boekverkopen in de boekwinkels. Zo wordt onder andere de opkomst van
onlineboekverkopers als Bol.com genoemd.
241pNoem een kostennadeel van een boekwinkel ten opzichte van
onlineboekverkopers.
De winst van Open Boek neemt al enkele kwartalen achtereen af. Voor
het vierde kwartaal van 2012 wordt zelfs verwacht dat de omzet te laag
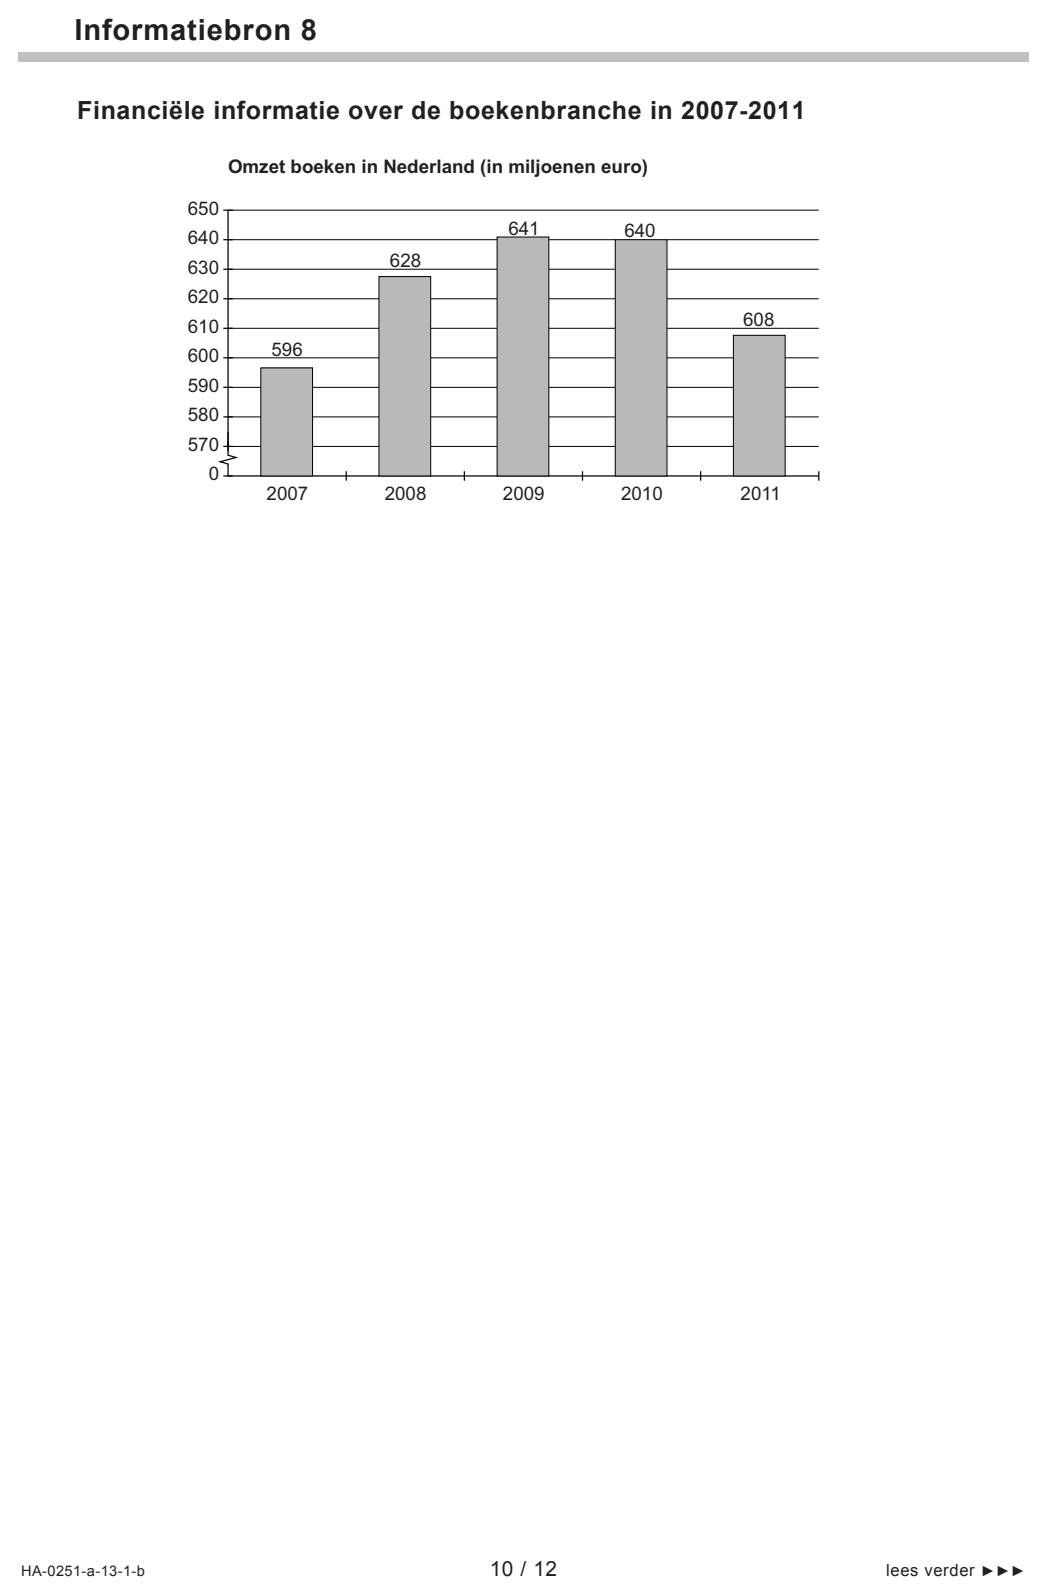
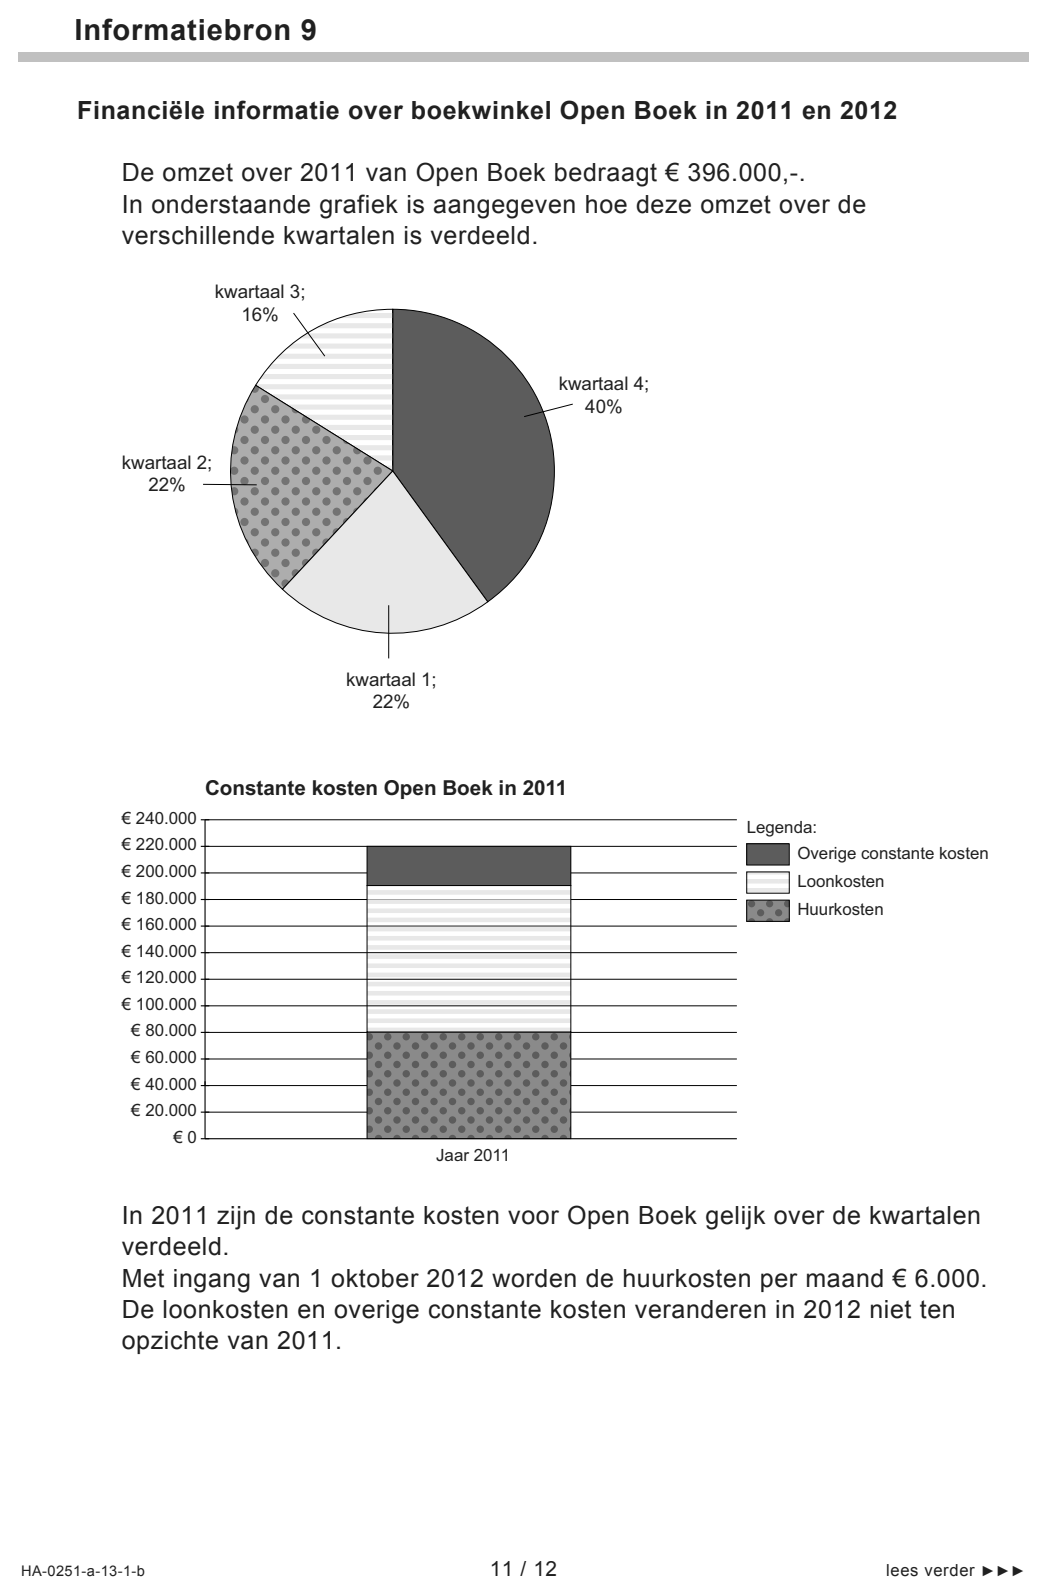
zal zijn om alle kosten te dekken. In informatiebron 8 en 9 staan financiële
gegevens voor de boekenbranche als geheel en Open Boek in het
bijzonder.
Open Boek gaat uit van een dekkingsbijdrage van 35% van de omzet.
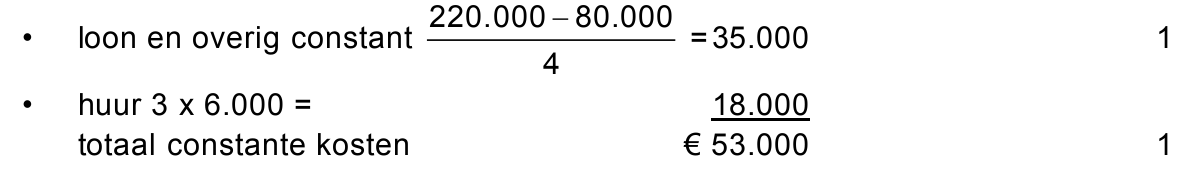
252pBereken voor Open Boek de verwachte constante kosten in het vierde
kwartaal van 2012.
262pBereken voor Open Boek de verwachte break-evenomzet in het vierde
kwartaal van 2012 (zie formuleblad).
In 2012 zal ten opzichte van 2011 naar verwachting de jaaromzet in de
boekenbranche met hetzelfde percentage dalen als in 2011 ten opzichte
van 2010. Els Flink verwacht dat deze daling ook zal gelden voor de
jaaromzet van Open Boek. De procentuele verdeling van de jaaromzet
van Open Boek in 2012 over de 4 kwartalen is gelijk aan die van 2011 (zie
informatiebron 9).
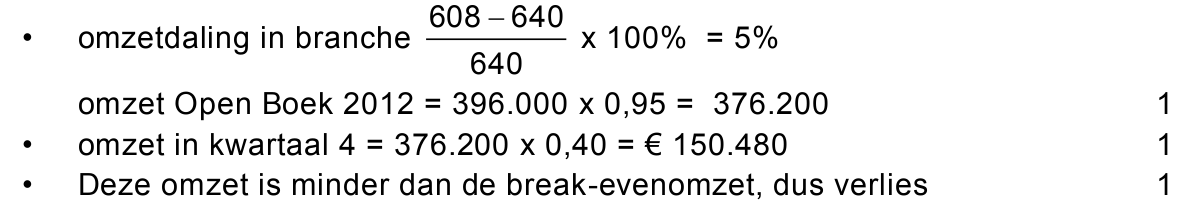
273pLaat met een berekening zien of Open Boek in het vierde kwartaal van
2012 winst zal maken.
Vanwege het slechte vooruitzicht in de branche besluit Els om met ingang
van het vierde kwartaal van 2012 de personele bezetting van de winkel
aan te passen.
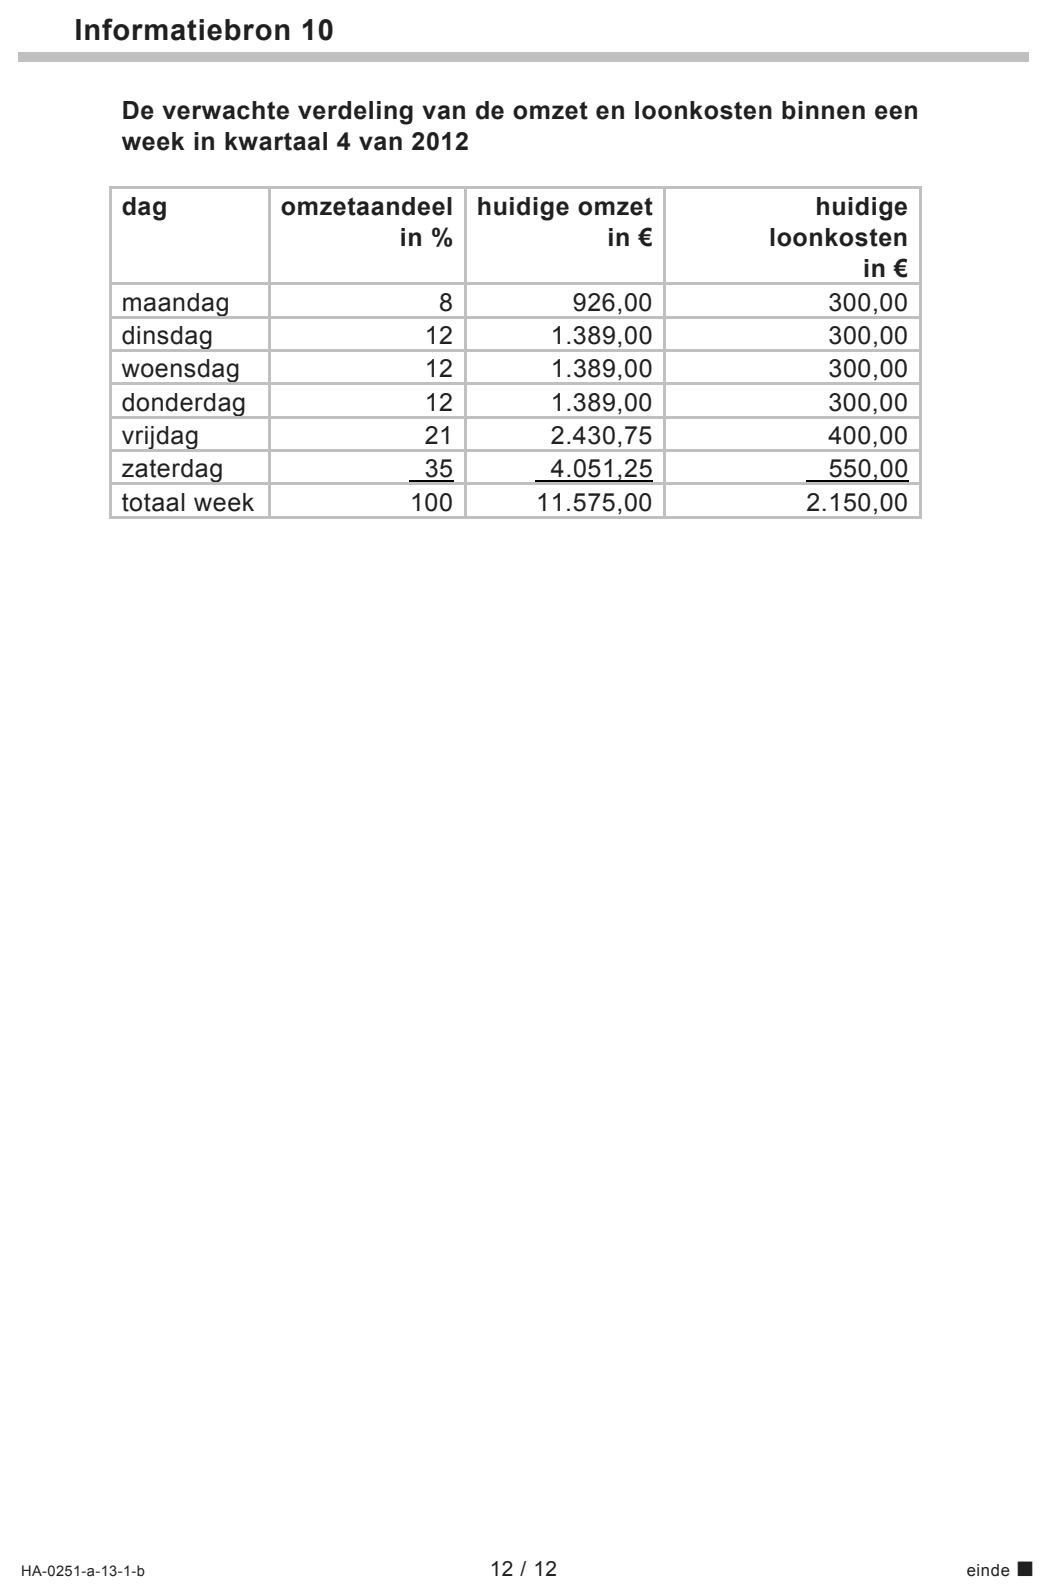
Volgens Els zijn de loonkosten in relatie tot de omzet te hoog. Voor een
gemiddelde week in kwartaal 4 heeft Els een overzicht gemaakt van de te
verwachte omzet en loonkosten (zie informatiebron 10). Kwartaal 4 omvat
13 weken. Els hanteert een streefnorm van 6 voor de verhouding tussen
de omzet en de loonkosten:
− Op dagen dat deze verhouding onder de streefnorm ligt, moet door
inkrimping van het aantal arbeidsuren de streefnorm worden gehaald.
− Op dagen dat deze verhouding boven de streefnorm ligt, blijft het
aantal arbeidsuren onveranderd.
De maatregel wordt door het personeel geaccepteerd.
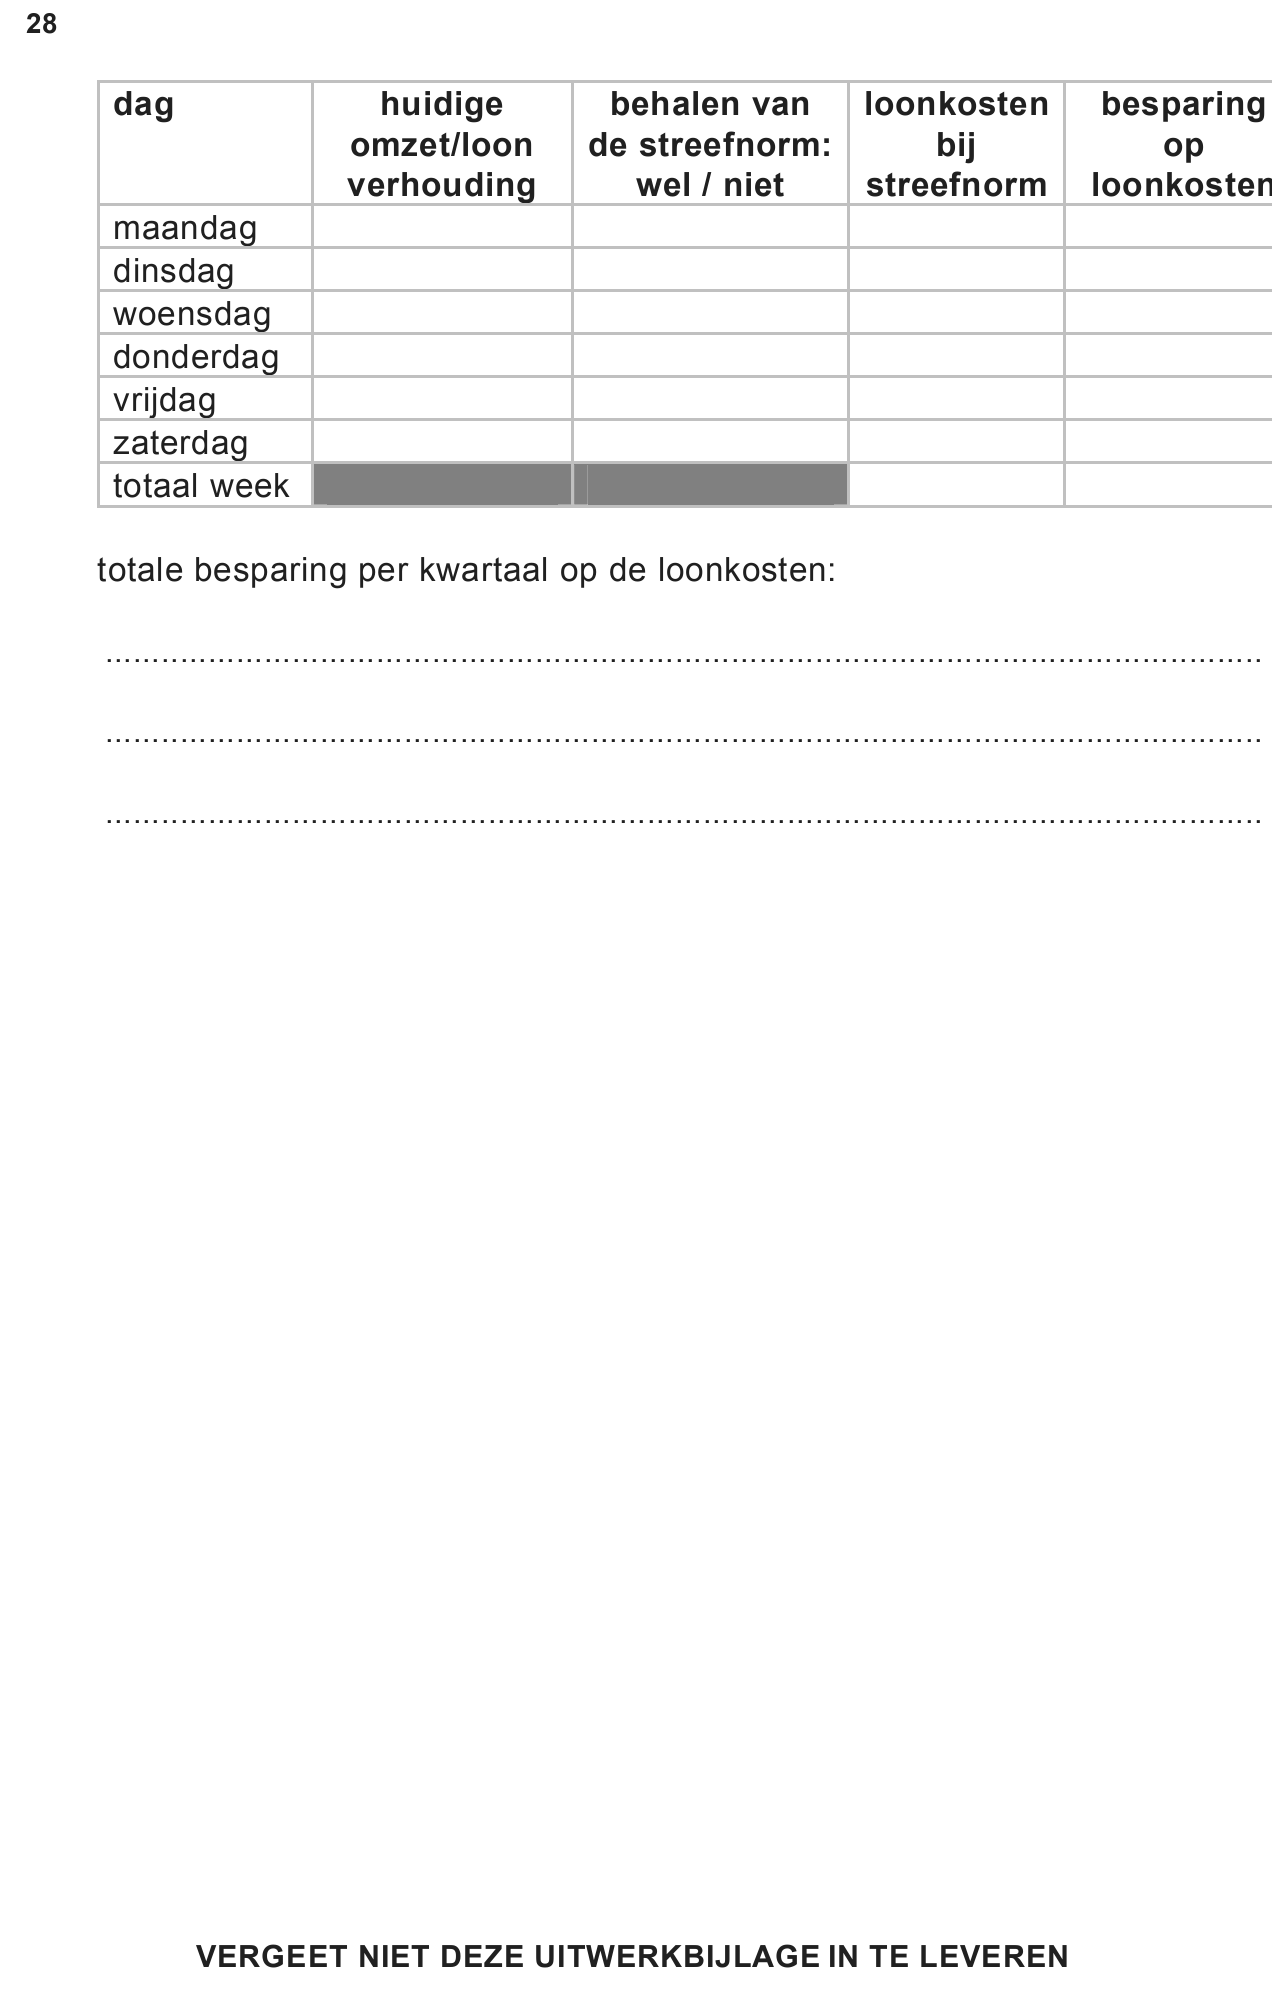
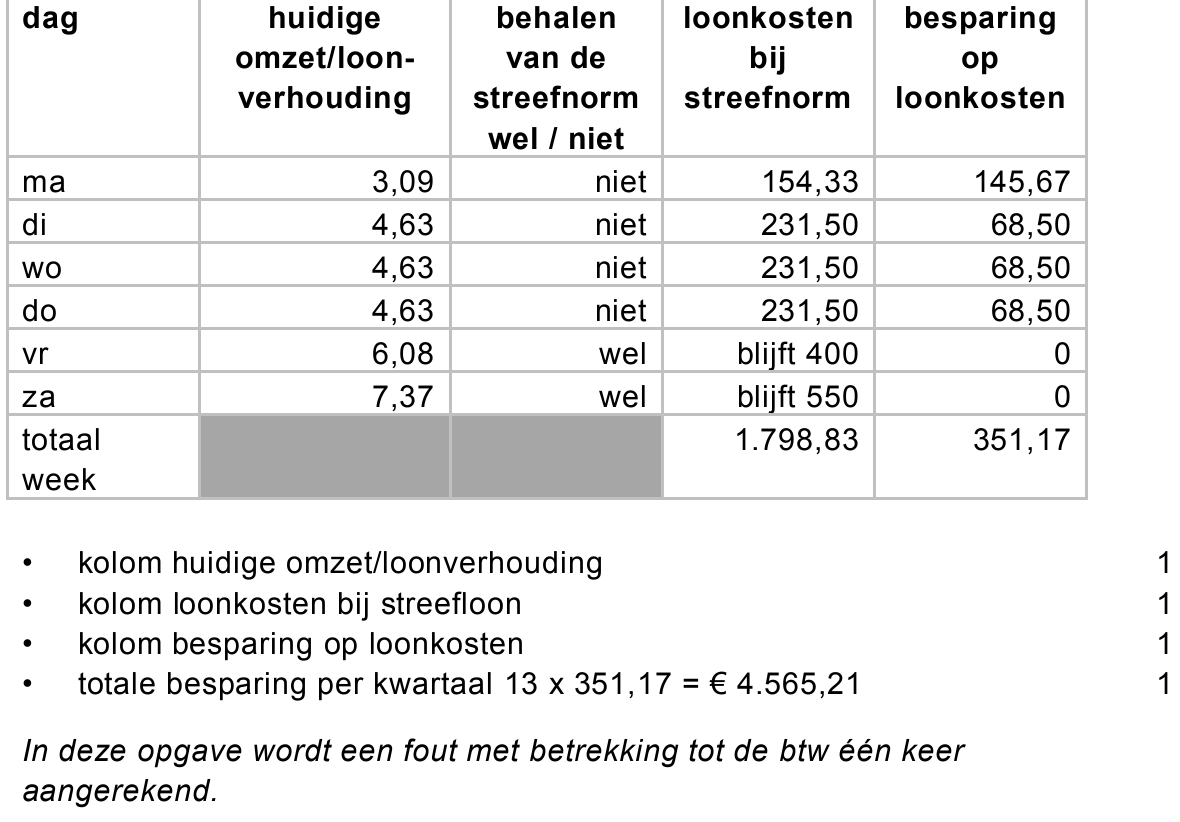
284puitwerkbijlageBereken voor het vierde kwartaal 2012 de verwachte besparing op de
loonkosten als gevolg van deze maatregel. Vul hiertoe de uitwerkbijlage
horende bij deze vraag volledig in.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
opgave 6Opgave 6
Groothandel Vino bv importeert wijn uit Italië.
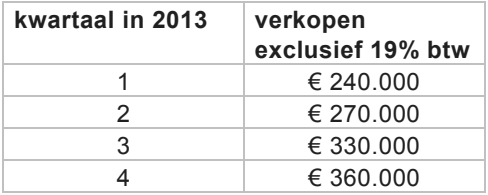
De verwachte verkopen van Italiaanse wijn door Vino voor 2013 over de
verschillende kwartalen bedragen:
Binnen de kwartalen zijn de verkopen gelijkmatig verdeeld over de
maanden.
De verkopen vinden voor 70% contant plaats. Het overige deel wordt
verkocht op rekening waarbij gemiddeld één maand krediet wordt
verstrekt.
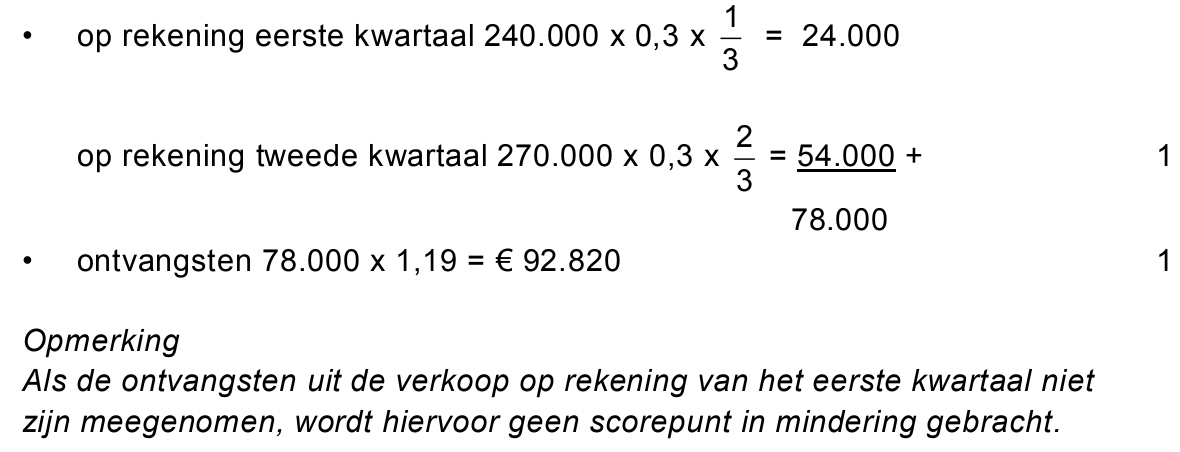
292pBereken de totale verwachte ontvangsten voor Vino uit contante verkoop
in het tweede kwartaal van 2013.
302pBereken de totale verwachte ontvangsten voor Vino uit verkopen op
rekening in het tweede kwartaal van 2013.
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.