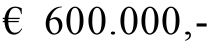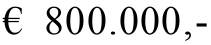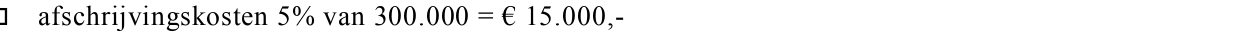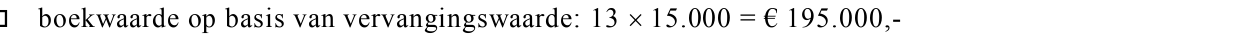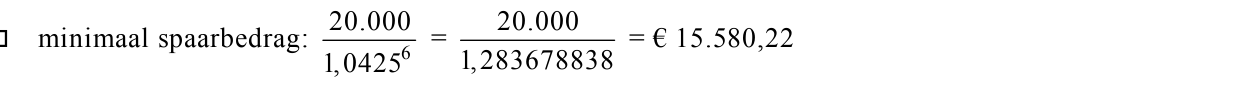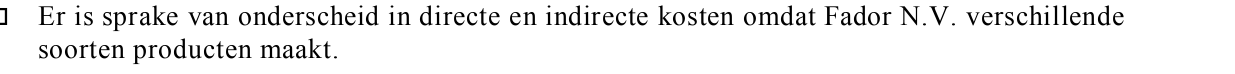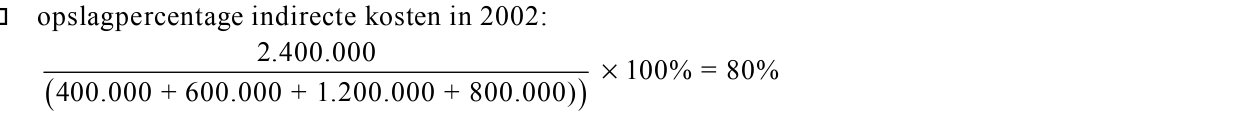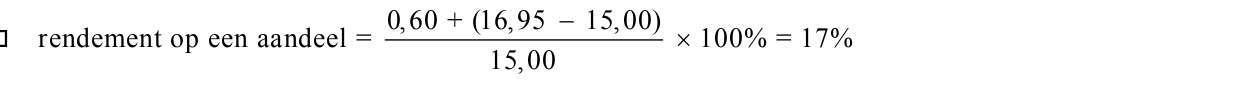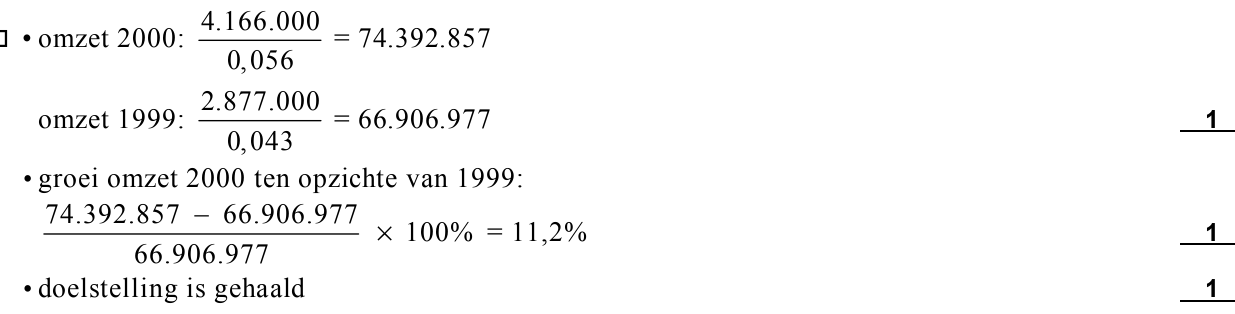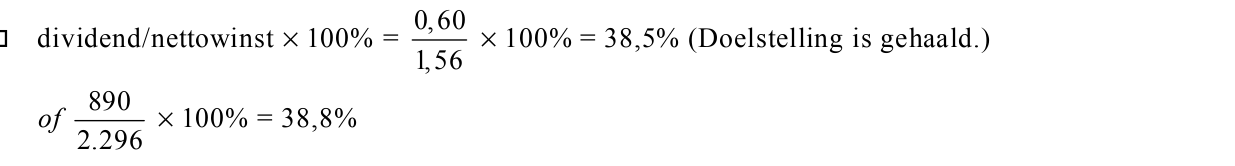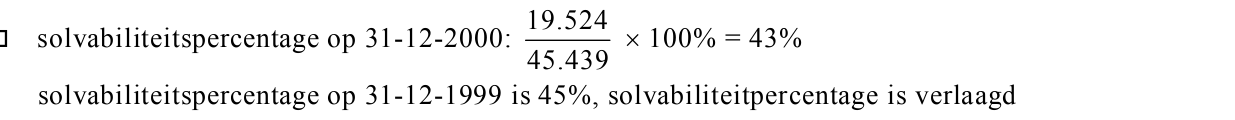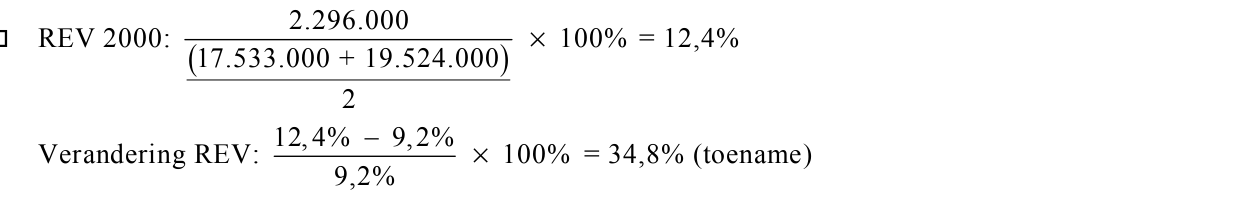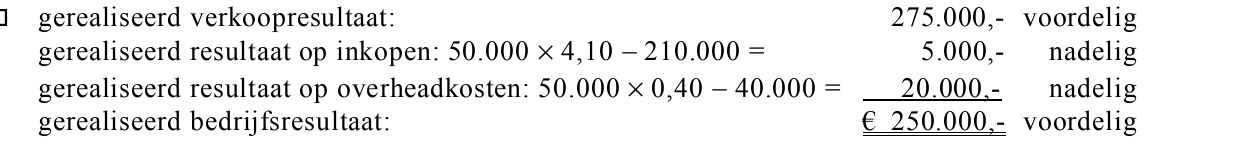opgave 1Opgave 1
De onderneming ‘Rolvank’ is een klein uitzendbureau. De werknemers van Rolvank vallen
onder de CAO-Uitzendbureaus. Reeds vele jaren is er een hevige discussie bij Rolvank over
het beleid ten aanzien van het privé-gebruik van het internet op kantoor tijdens de
lunchpauzes. Deze discussie vindt ook plaats tussen directie en ondernemingsraad. De
ondernemingsraad wil ten aanzien van het privé-gebruik van internet op kantoor een
voorstel bij de directie indienen.
11p
Op basis van welke bevoegdheid kan de ondernemingsraad zo’n voorstel doen?
De ondernemingsraad overweegt om dit voorstel op te laten nemen in de
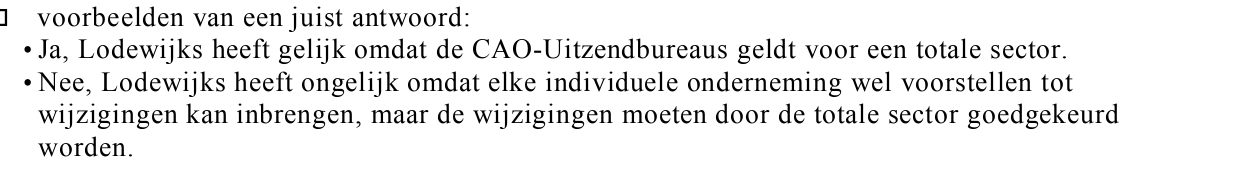
CAO-Uitzendbureaus. Personeelslid Lodewijks stelt dat dit onmogelijk is.
21p
Heeft Lodewijks gelijk? Motiveer het antwoord.
opgave 2Opgave 2
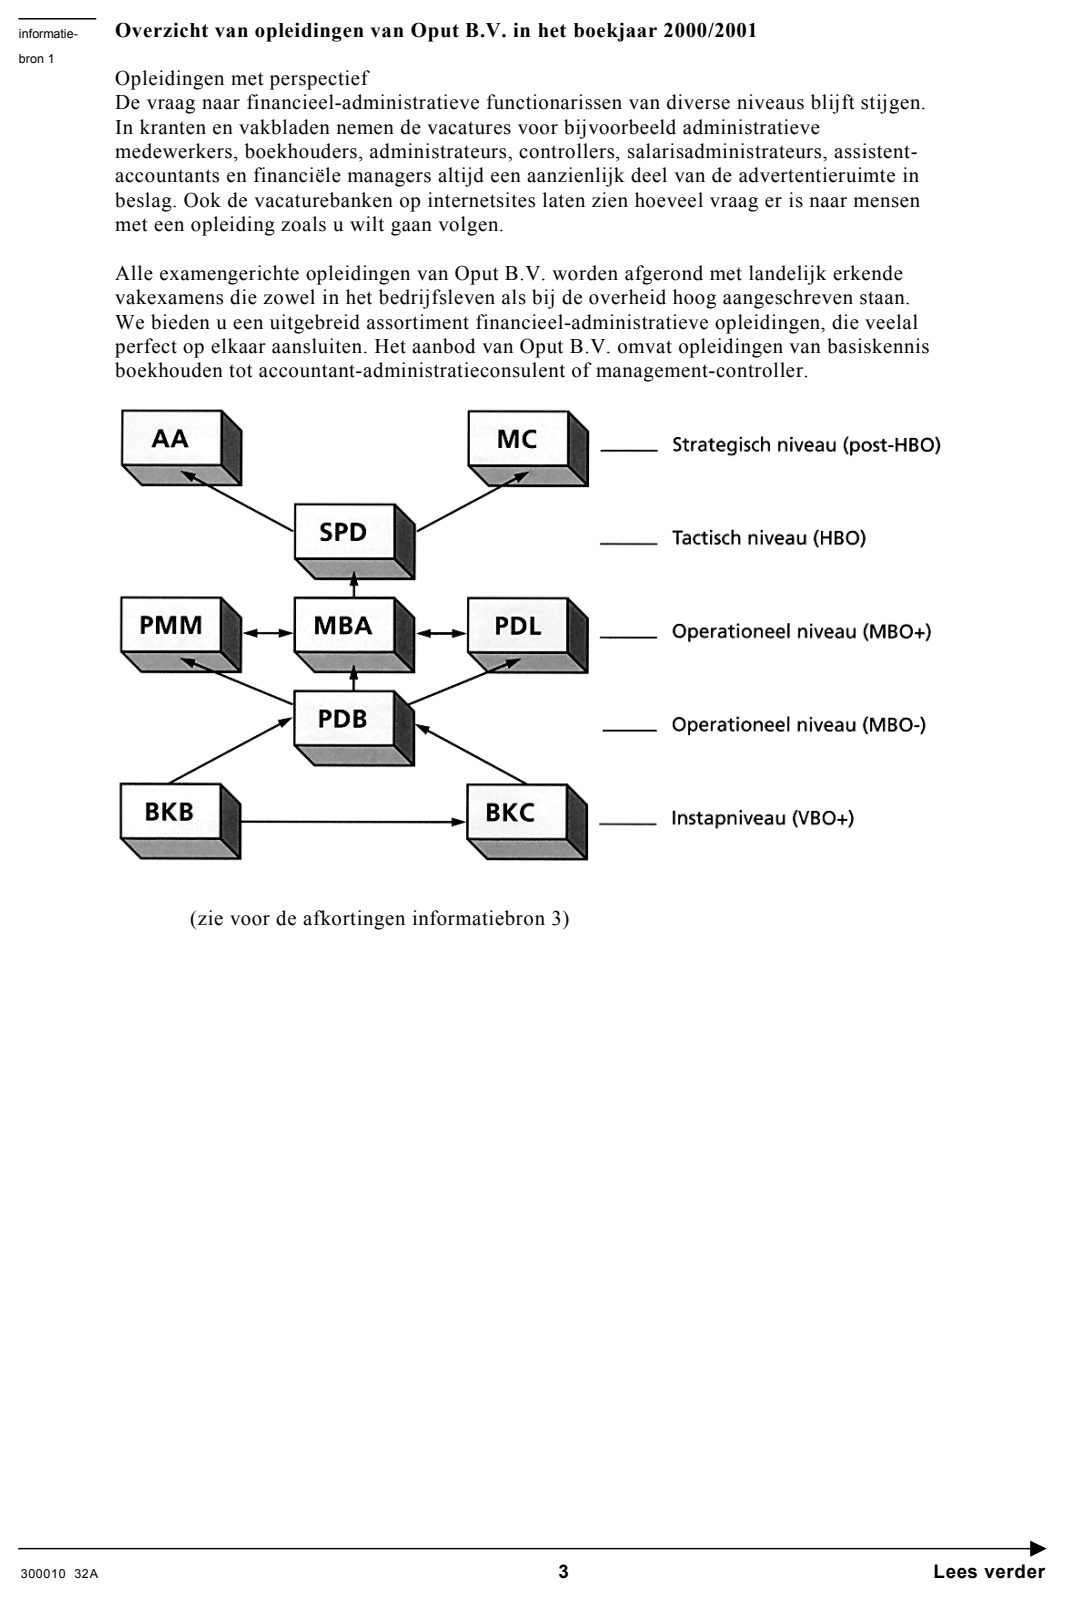
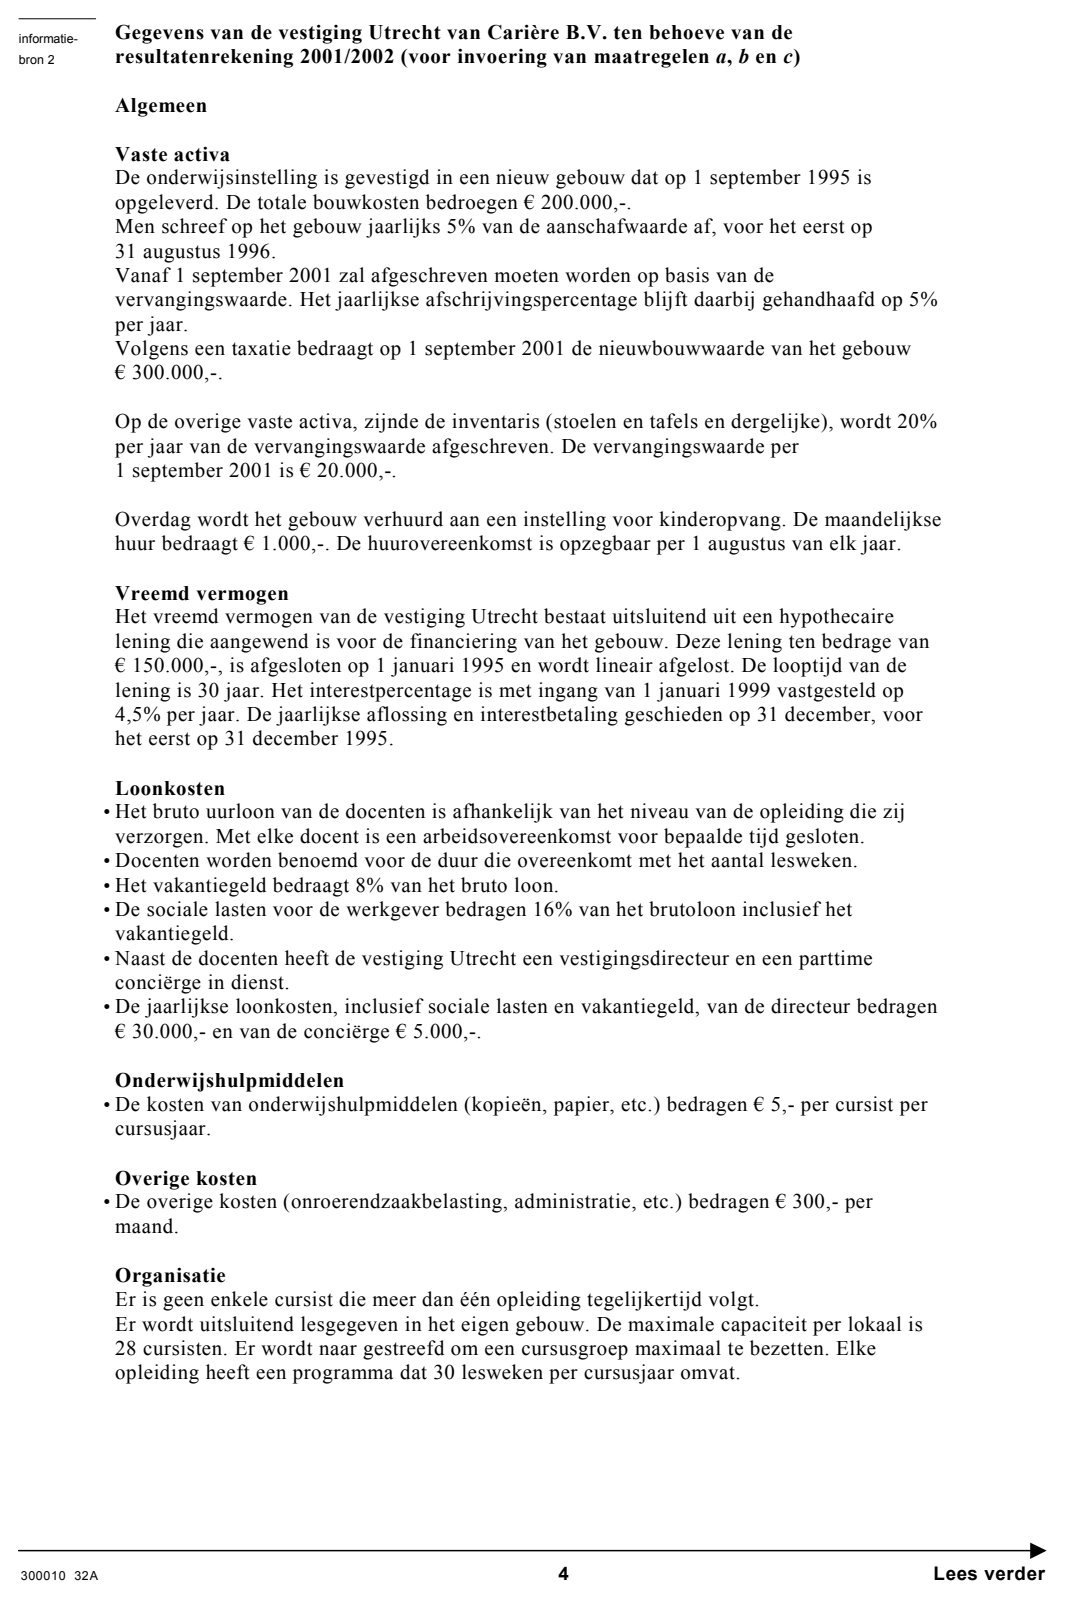
Bij deze opgave horen drie informatiebronnen. Informatiebron 1 geeft een inzicht in de
cursussen die de particuliere onderwijsinstelling Oput B.V. in Utrecht verzorgd heeft in het
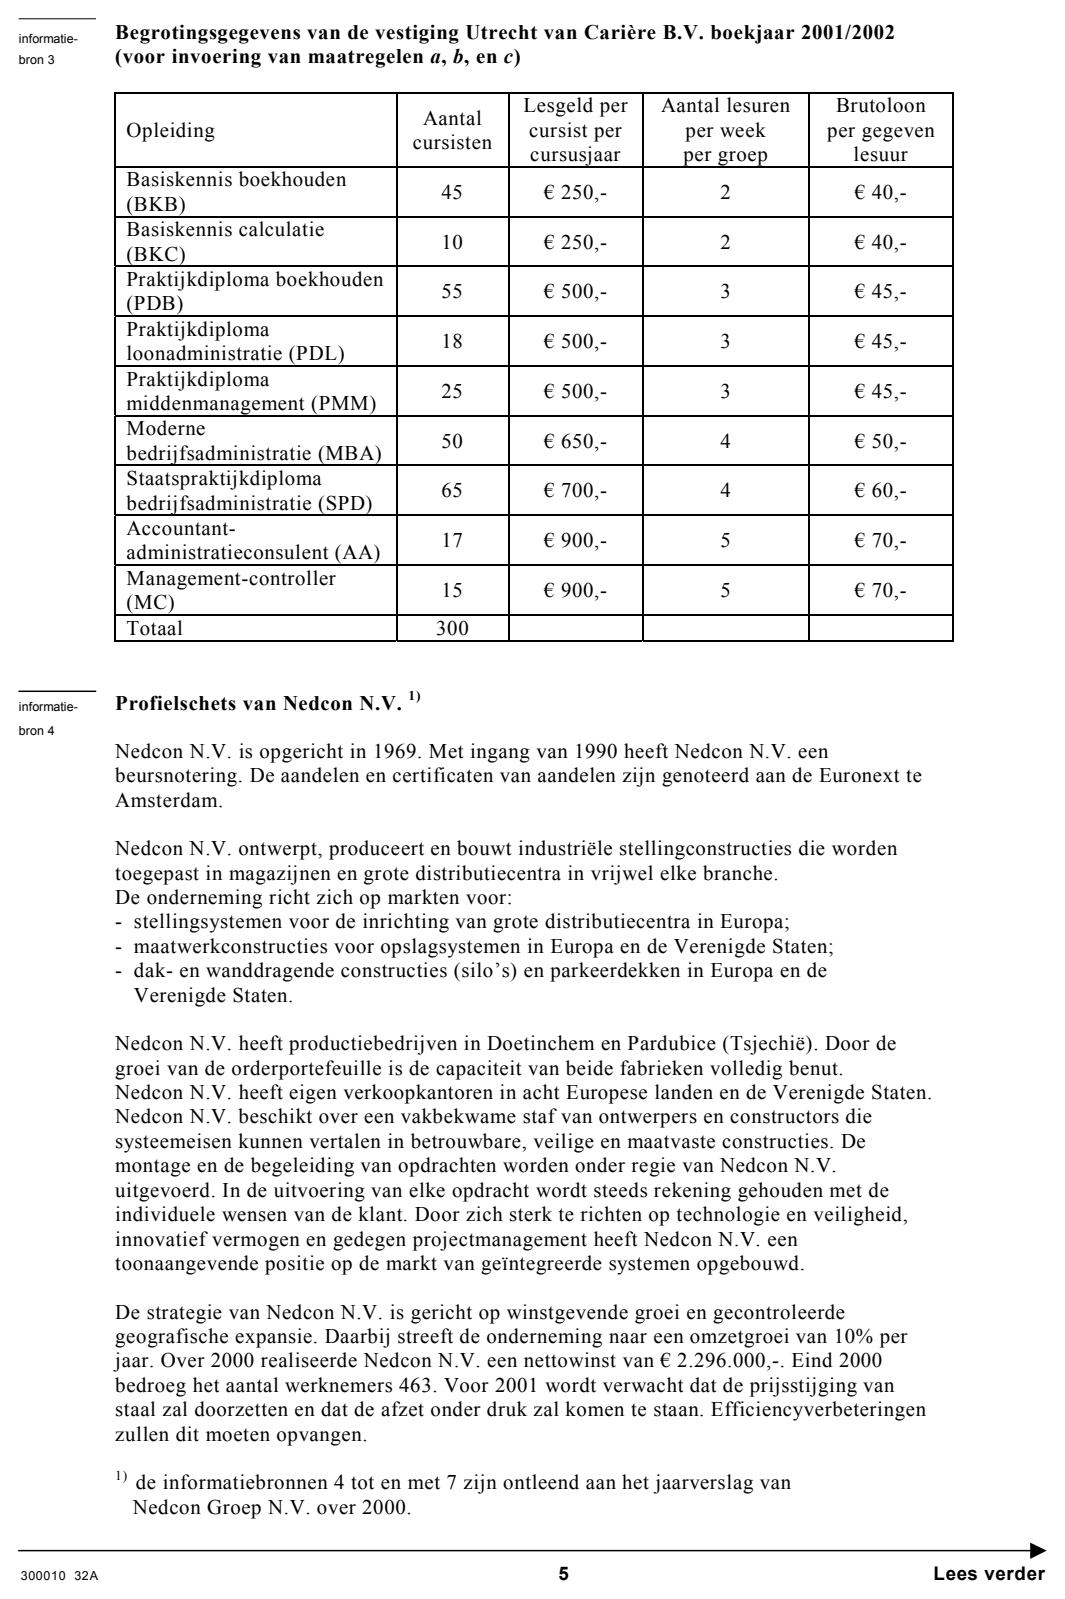
boekjaar 2000/2001. In informatiebron 2 en 3 zijn gegevens opgenomen die nodig zijn voor
het opstellen van de resultatenrekening van de vestiging Utrecht van Carrière B.V. voor het
boekjaar 2001/2002.
De particuliere onderwijsinstelling Carrière B.V. is een landelijke organisatie die cursisten
de mogelijkheid biedt om in de avonduren verschillende financieel-administratieve
opleidingen te volgen.
Carrière B.V. beheert een aantal financieel zelfstandige vestigingen in Nederland.
De vestigingsdirecteuren worden aangestuurd door de directie van Carrière B.V.
De vestigingen worden individueel beoordeeld op hun bijdrage aan het totale
bedrijfsresultaat van Carrière B.V. Daartoe moeten de vestigingsdirecteuren elk jaar hun
begroting en de nacalculatie bij de directie van Carrière B.V. indienen. Het boekjaar van
Carrière B.V. en dat van de vestigingen loopt van 1 september tot en met 31 augustus.
Per 1 september 2001 wordt het opleidingsinstituut Oput B.V. (zie informatiebron 1) uit
Utrecht overgenomen door Carrière B.V. Vanaf die datum gaat Oput B.V. als vestiging
Utrecht van Carrière B.V. verder. De directie van Carrière B.V. heeft de vestigingsdirecteur
van Utrecht meegedeeld dat hij bij de opstelling van de begroting rekening dient te houden
met het feit dat Carrière B.V. op de gebouwen afschrijft op basis van de vervangingswaarde
(zie informatiebron 2).
31p
Bereken het bedrag dat in het boekjaar 2001/2002 (dat loopt van 1 september 2001 tot en
met 31 augustus 2002) op het gebouw van de vestiging Utrecht moet worden afgeschreven.
42p
Bereken de boekwaarde van het gebouw van de vestiging Utrecht op 1 september 2002.
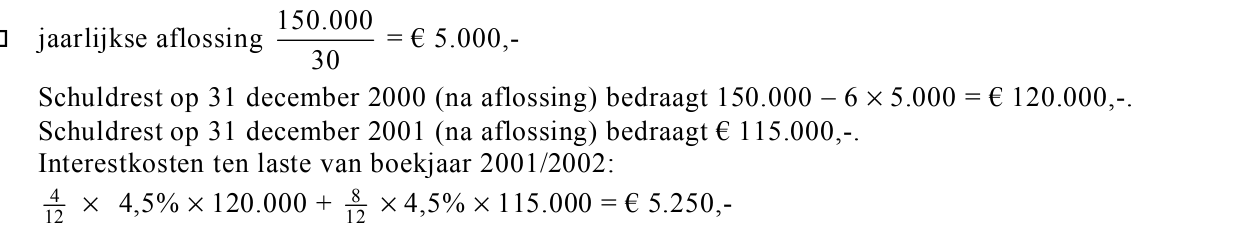
53p
Bereken voor de vestiging Utrecht de interestkosten van het vreemd vermogen voor het
boekjaar 2001/2002.
64p
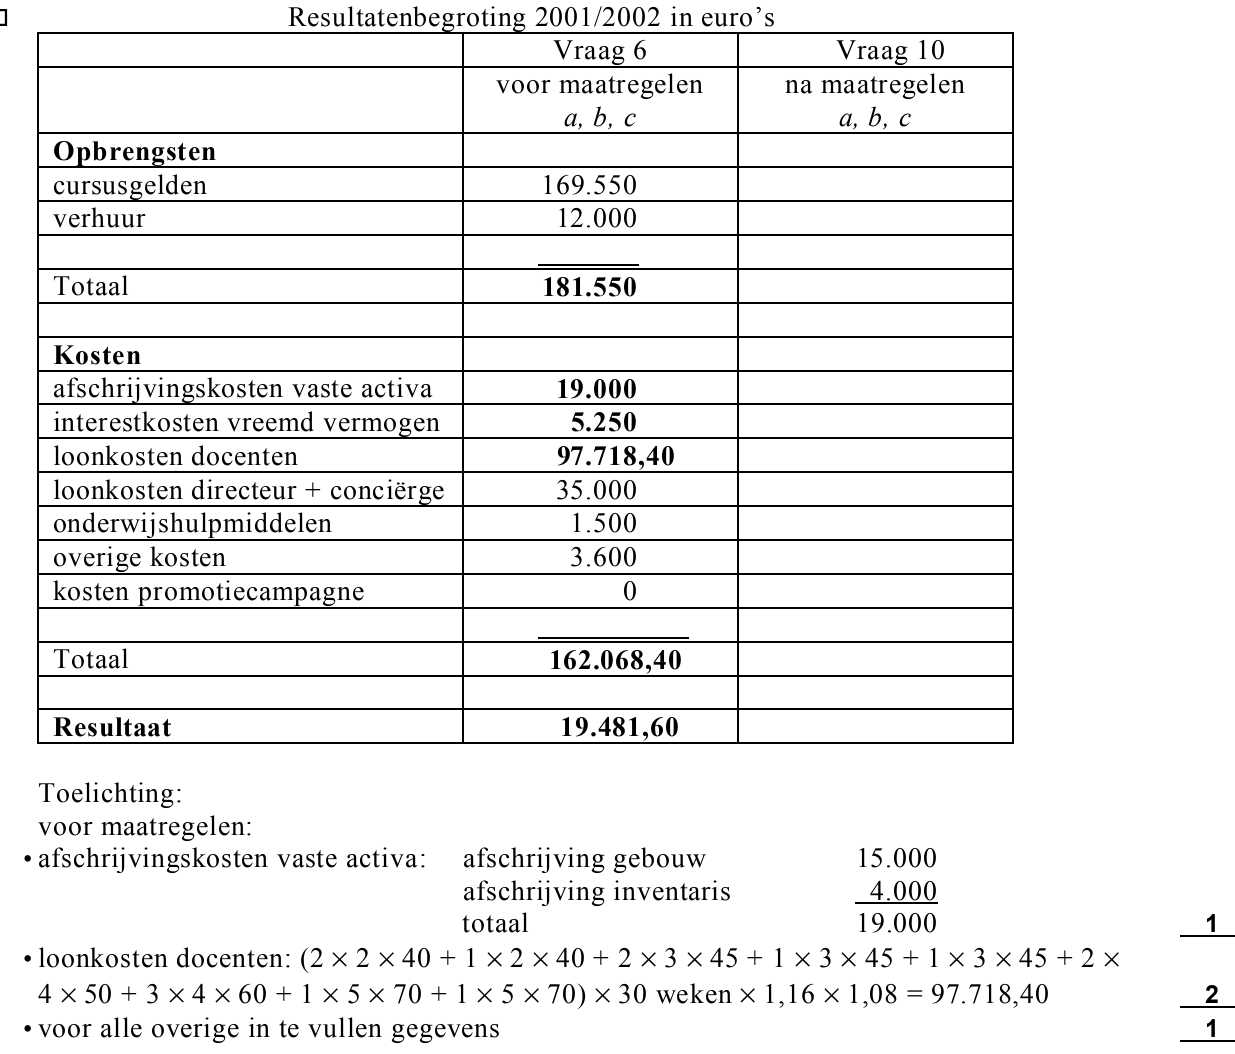
Stel de resultatenbegroting over het boekjaar 2001/2002 op. Vul hiertoe de al gedeeltelijk
ingevulde kolom op de bijlage, die bij deze vraag hoort, verder in.
De directie van Carrière B.V. heeft na ontvangst en bestudering van de ingediende
resultatenbegrotingen van de vestigingen, de vestigingsdirecteur van Utrecht meegedeeld
dat:
• Het aantal ingeschreven cursisten, vergeleken met de overige vestigingen, tegenvalt;
• Het begrote bedrijfsresultaat van de vestiging Utrecht negatief afsteekt ten opzichte van de
overige vestigingen;
• De vestigingsdirecteur van Utrecht met voorstellen dient te komen om het door de directie
van Carrière B.V. beoogde bedrijfsresultaat voor de vestiging Utrecht van € 25.000,- in het
boekjaar 2001/2002, te halen.
De vestigingsdirecteur van Utrecht is van mening dat in het algemeen het aantal cursisten
mede afhangt van omgevingsfactoren die niet of nauwelijks te beheersen zijn door de
vestiging zelf.
71p
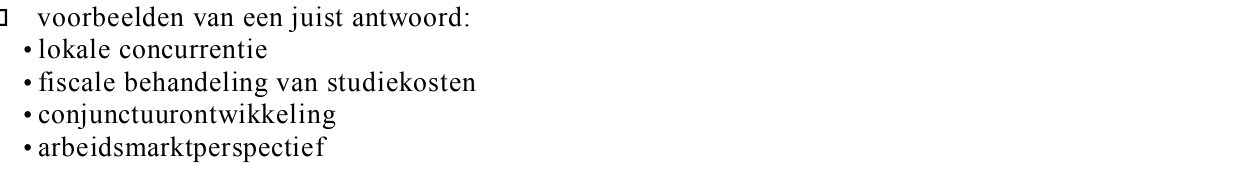
Noem een omgevingsfactor die het aantal cursisten beïnvloedt en die niet of nauwelijks
beheersbaar is door de vestiging van de particuliere onderwijsinstelling.
Om het beoogde resultaat te bereiken overweegt de vestigingsdirecteur van Utrecht de
volgende maatregelen te nemen:
a Verhoging van het lesgeld met 15% voor alle opleidingen. Tegelijkertijd zal een
promotiecampagne gestart worden die bestaat uit het plaatsen van een aantal
advertenties in de regionale bladen en het organiseren van voorlichtingsavonden. De
advertenties zijn gericht op het vergroten van de naamsbekendheid van Carrière B.V. in
Utrecht. De kosten van deze promotiecampagne zijn € 2.000,-. De vestigingsdirecteur
van Utrecht gaat ervan uit dat door de prijsverhoging het aantal cursisten bij elke
opleiding van zijn instituut met 10% zal dalen, waarbij het aantal cursisten per
opleiding naar beneden dient te worden afgerond.
b Indien de bijdrage die een opleiding levert aan de dekking van de totale constante
kosten van de vestiging negatief is, zal deze opleiding niet meer aangeboden worden.
c De vestigingsdirecteur van Utrecht zal met ingang van het boekjaar 2001/2002 beloond
worden met een vast bruto jaarloon van € 17.000,- en een omzetprovisie van 2% van de
cursusgelden.
81p
Van welk marketinginstrument is sprake bij het organiseren van voorlichtingsavonden?
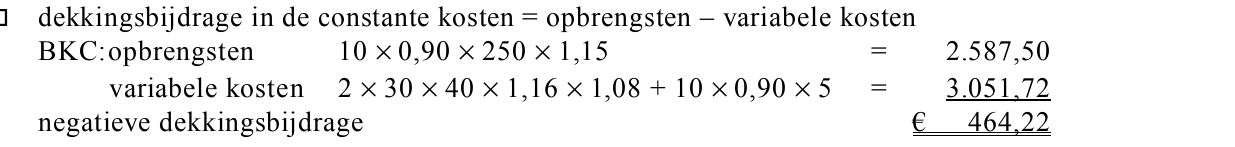
Volgens de administratieve gegevens levert na invoering van uitsluitend maatregel a, de
opleiding Basiskennis Calculatie (BKC) voor de vestiging Utrecht een negatieve bijdrage
aan de dekking van de constante kosten.
93p
Toon door middel van een berekening aan dat na invoering van uitsluitend maatregel
a de
bijdrage die de opleiding BKC levert aan de dekking van de totale constante kosten van de
vestiging Utrecht, inderdaad negatief is.
De vestigingsdirecteur van Utrecht wil de gevolgen van maatregel a, b en c doorrekenen op
het verwachte bedrijfsresultaat van de vestiging voor het boekjaar 2001/2002.
104p
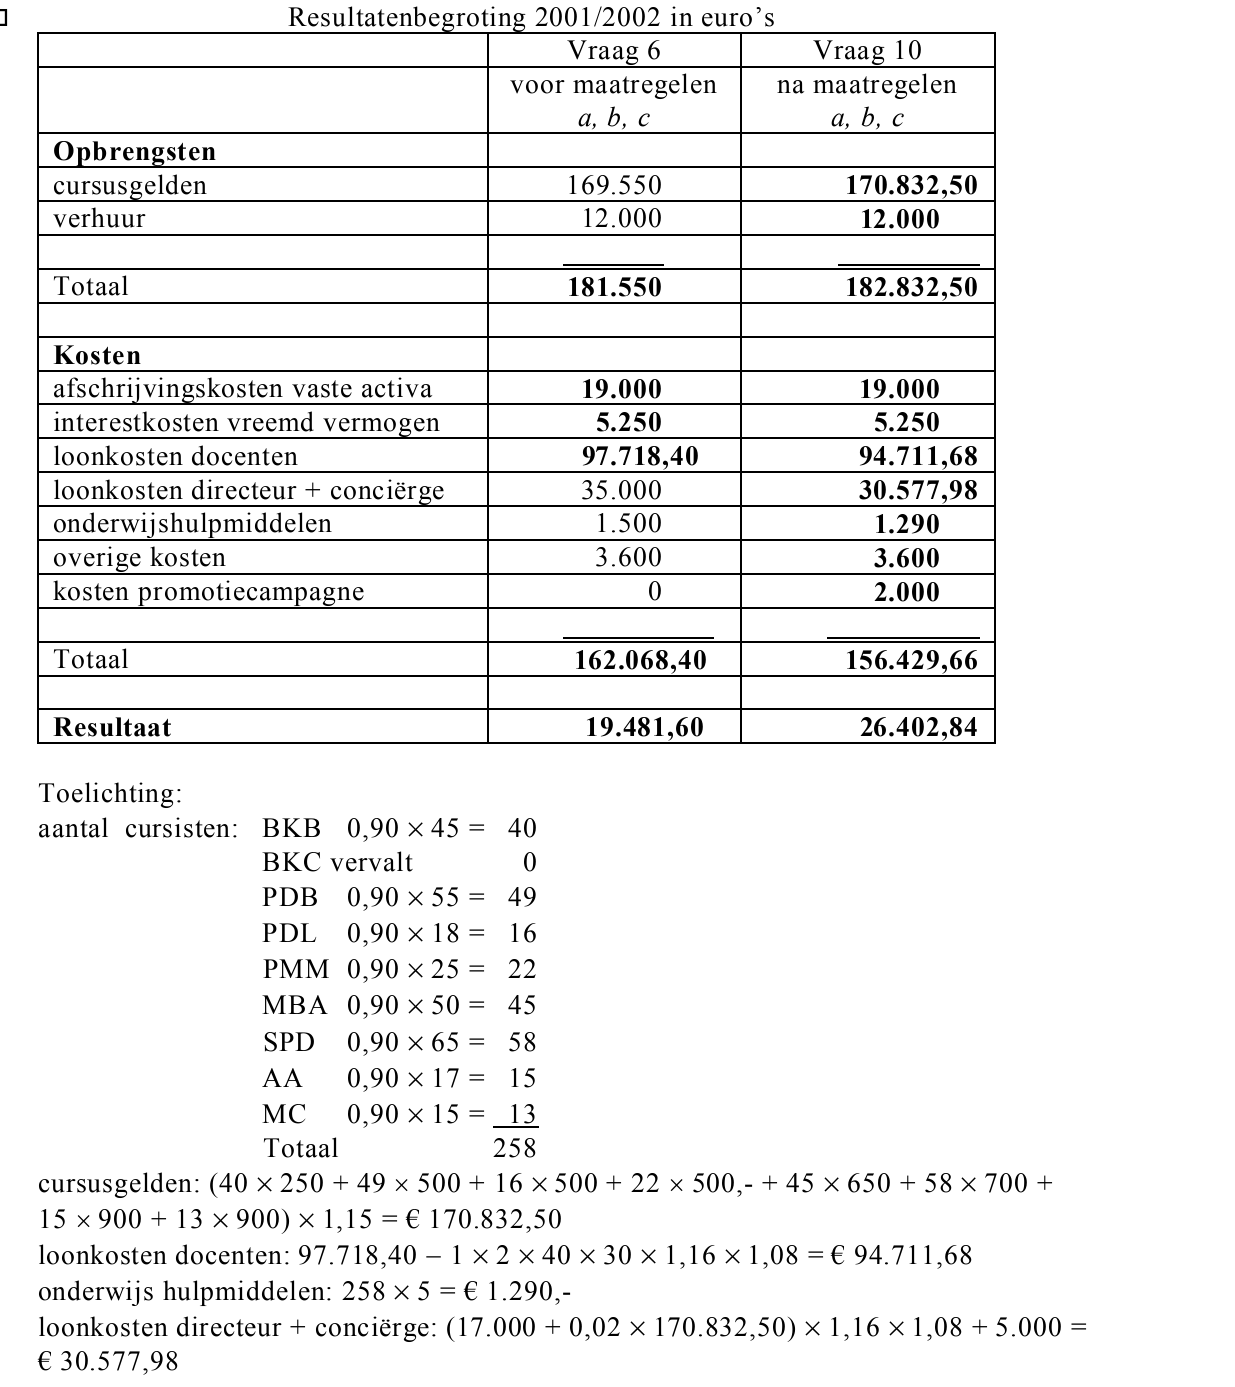
Stel de resultatenbegroting op voor het boekjaar 2001/2002, indien de vestiging Utrecht de
maatregelen a, b en c zou uitvoeren. Vul hiertoe de kolom van de bijlage die bij deze vraag
hoort, verder in.
De vestigingsdirecteur van Utrecht dient ook vast te stellen of elke maatregel (a, b en c) een
voldoende bijdrage levert aan het bedrijfsresultaat van de vestiging voor de komende jaren.
116p
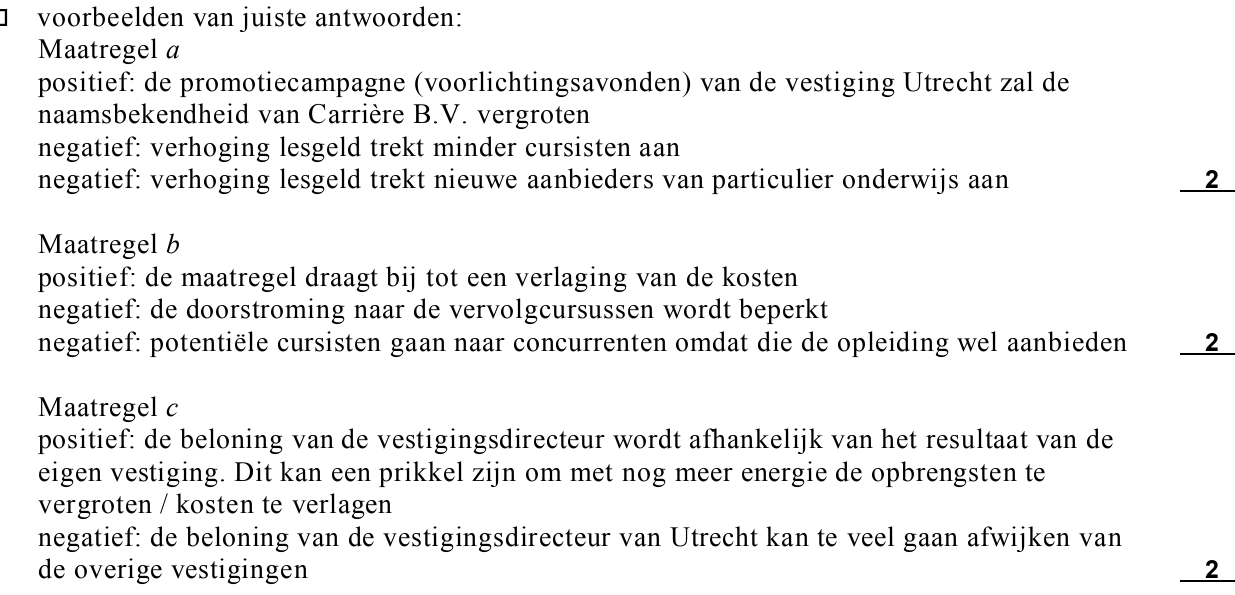
Geef van elk van de drie maatregelen
a, b en
c aan dat de invoering van de maatregel zowel
een positieve als een negatieve invloed kan hebben op het bedrijfsresultaat van de vestiging
Utrecht en/of op het totale resultaat van Carrière B.V. in de komende jaren. Licht het
antwoord kort toe.
opgave 3Opgave 3
De heer en mevrouw Hendriekxes willen een spaarrekening openen. Daartoe bestuderen ze
de aanbiedingen van diverse financiële instellingen. Uiteindelijk blijven er twee
spaarvormen over die hun wel aantrekkelijk lijken en waarvan ze onderstaande advertenties
gaan vergelijken.
Boram InternetSparen
Boram Internetsparen is een moderne en makkelijke manier van sparen met een
extra hoge rentevergoeding. U kunt uw saldo onbeperkt opnemen, zonder kosten
of vooraf opzeggen. Met Boram Internetsparen bepaalt u zelf wanneer u spaart.
Voor wie?
Boram Internetsparen is een spaarrekening voor particulieren. Met Boram
Internetsparen heeft u uw geld altijd binnen handbereik. U kunt uw spaarzaken
regelen, waar en wanneer het u uitkomt. Overal waar u toegang heeft tot Internet
kunt u 24 uur per dag over uw spaargeld beschikken. Als u het gemak van
Internetbankieren waardeert, een zeer aantrekkelijke rente wilt ontvangen én toch
altijd over uw spaargeld wilt beschikken, is Boram Internetsparen de meest
geschikte spaarvorm voor u.
Extra hoge rente
U ontvangt op uw Internetspaarrekening een zeer aantrekkelijke rente van 4,1%
over het gehele tegoed. Omdat u al uw spaarzaken via de computer regelt, blijven
de kosten voor de Borambank laag.
GIN Bank ‘Europa spaarrekening’
Met bonus voor standvastige spaarders
De Gin Bank Europa spaarrekening combineert flexibiliteit met een hoge
rentevergoeding. U kunt dagelijks over uw spaarsaldo beschikken zonder
boeterente te hoeven betalen. En als u uw spaarsaldo langer op de rekening laat
staan, ontvangt u een zeer aantrekkelijke bonusrente.
Met de Gin Bank Europa spaarrekening spaart u optimaal. De eerste inleg is
minimaal € 5.000,-.
Bovenop de basisrente van 3,5% ontvangt u een aantrekkelijke bonusrente van
0,75% over het spaartegoed dat gedurende het gehele kalenderjaar op de
rekening heeft gestaan, mits het spaartegoed minimaal € 5.000,- is. De rente
verrekeningsdatum is 31 december. Neemt u in een bepaald jaar een bedrag op
dan vervalt de bonusrente in dat jaar over het gehele bedrag.
De Hendriekxes hebben op 1 januari 2010 een bedrag van € 20.000,- nodig.
122p
Bereken welk bedrag zij op 1 januari 2004 minimaal op de ‘Europa spaarrekening’ bij de
Gin Bank moeten storten om op 1 januari 2010 over een bedrag van € 20.000,- te kunnen
beschikken.
De Hendriekxes besluiten om jaarlijks op 1 januari € 5.000,- te storten op één van
bovengenoemde spaarrekeningen. De eerste storting vindt plaats op 1 januari 2004. Omdat
ze op 1 januari 2010 de bovengenoemde € 20.000,- nodig hebben, zullen ze op die datum in
plaats van het gespaarde bedrag van € 5.000,- te storten, een bedrag van € 15.000,- van de
spaarrekening opnemen.
134p
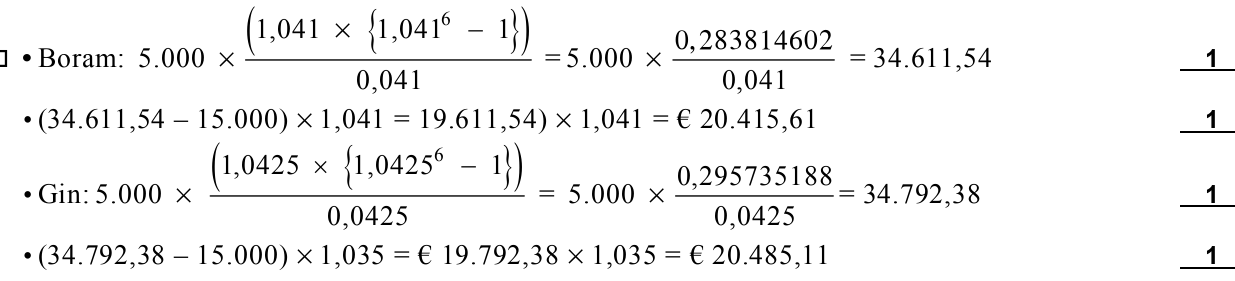
Bereken bij deze stortingen en opname voor beide spaarvormen het spaarsaldo op
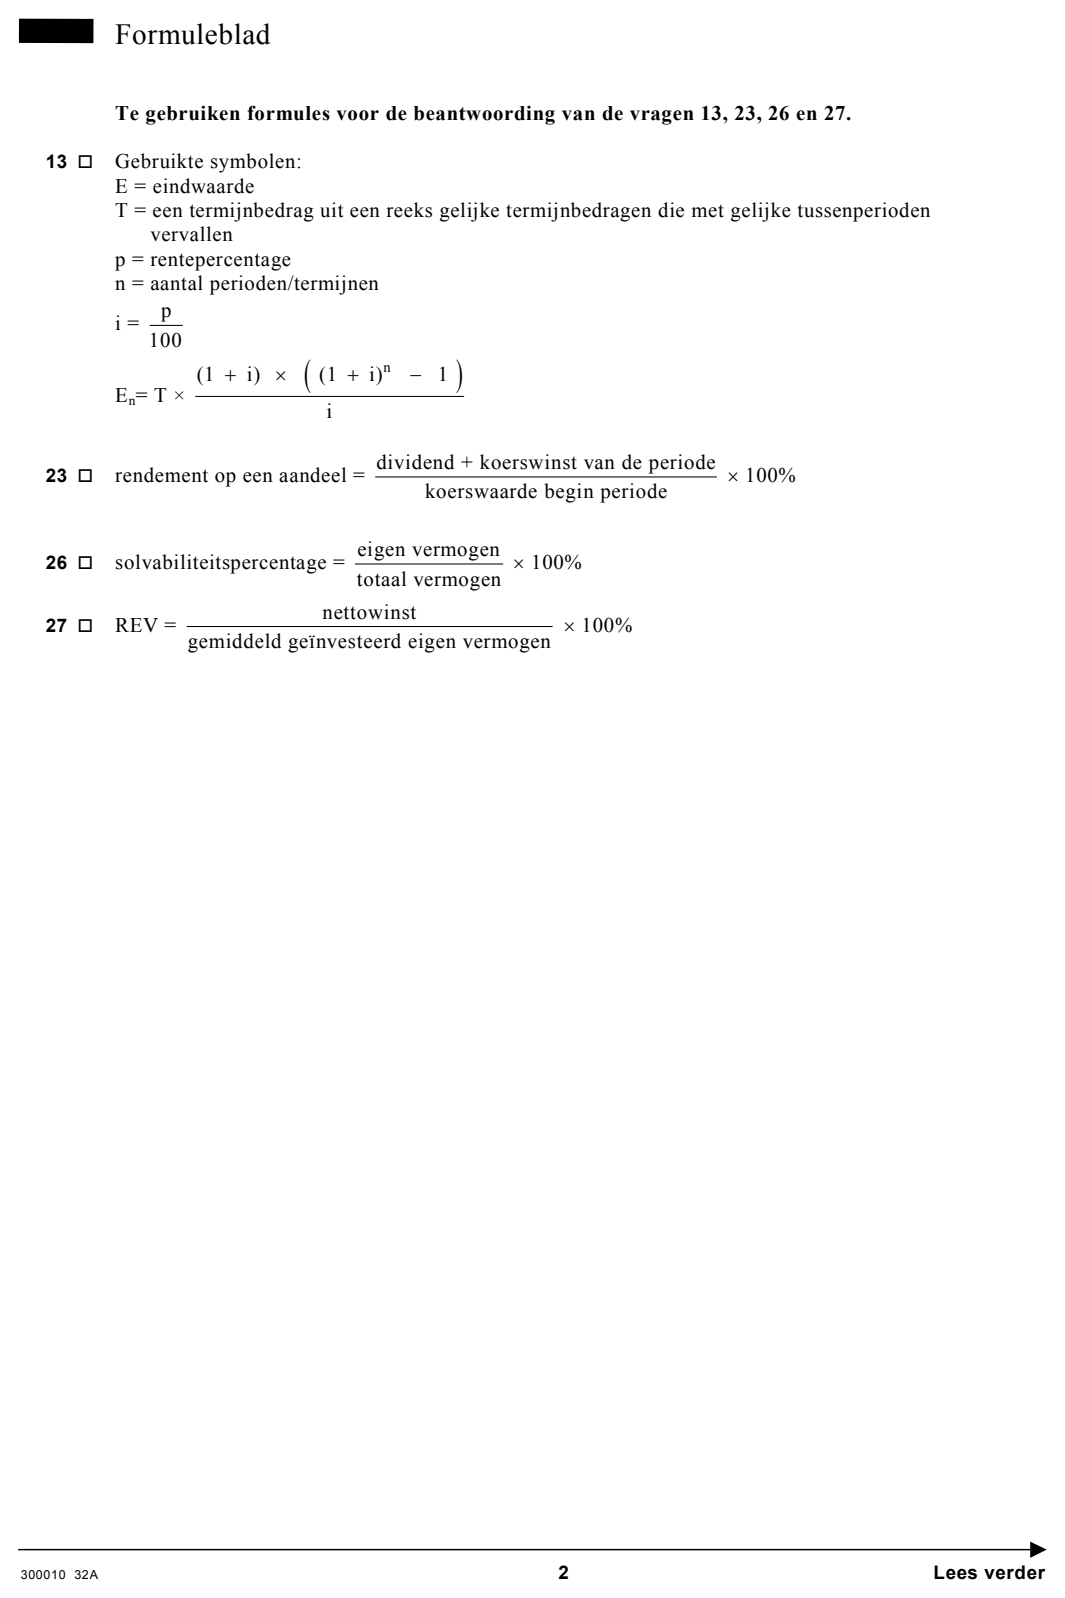
31 december 2010 (zie formuleblad).
opgave 4Opgave 4
De industriële onderneming Fador N.V. is producent van de producten X-fire en Y-fire. In
de begroting van 2002 zijn onder meer de volgende gegevens opgenomen:
• indirecte kosten:
de totale indirecte kosten van beide producten bedragen € 2.400.000,-
• directe kosten:
de directe kosten voor de producten X-fire
De indirecte kosten worden in de kostprijs van het product opgenomen door de totale
directe kosten te verhogen met een opslag voor indirecte kosten. Deze opslag wordt
berekend door de indirecte kosten uit te drukken in een percentage van de totale directe
kosten.
Voor 2002 geldt voor het product X-fire een marktprijs van € 78,54 inclusief 19% BTW. De
hoogte van deze prijs is niet door Fador N.V. te beïnvloeden. De directie van Fador N.V.
vraagt zich af of in 2002 op het product X-fire een nettowinst van tenminste 20% van de
verkoopprijs exclusief BTW behaald kan worden.
In 2002 bedragen voor product X-fire de directe grondstofkosten € 8,- en de directe
loonkosten € 22,- per product.
141p
Waarom moet men bij Fador N.V. onderscheid maken in directe en indirecte kosten?
152p
Bereken het opslagpercentage dat voor de toerekening van de indirecte kosten aan de
producten, in 2002 gebruikt zal worden.
163p
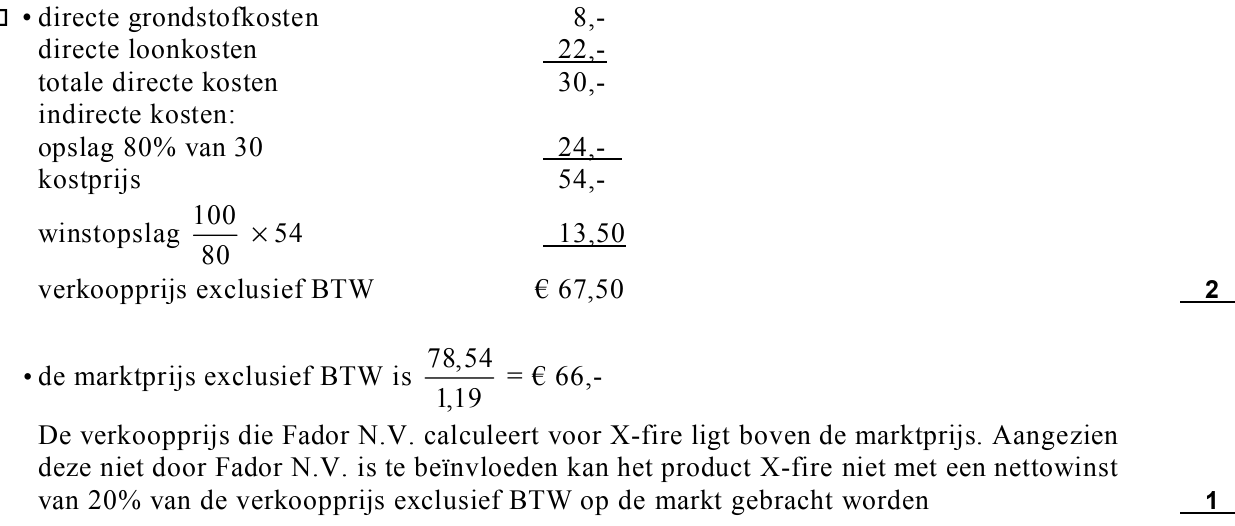
Laat met behulp van een berekening zien of Fador N.V. in 2002 op het product X-fire nog
een nettowinst van tenminste 20% van de verkoopprijs exclusief BTW kan behalen.
opgave 5Opgave 5
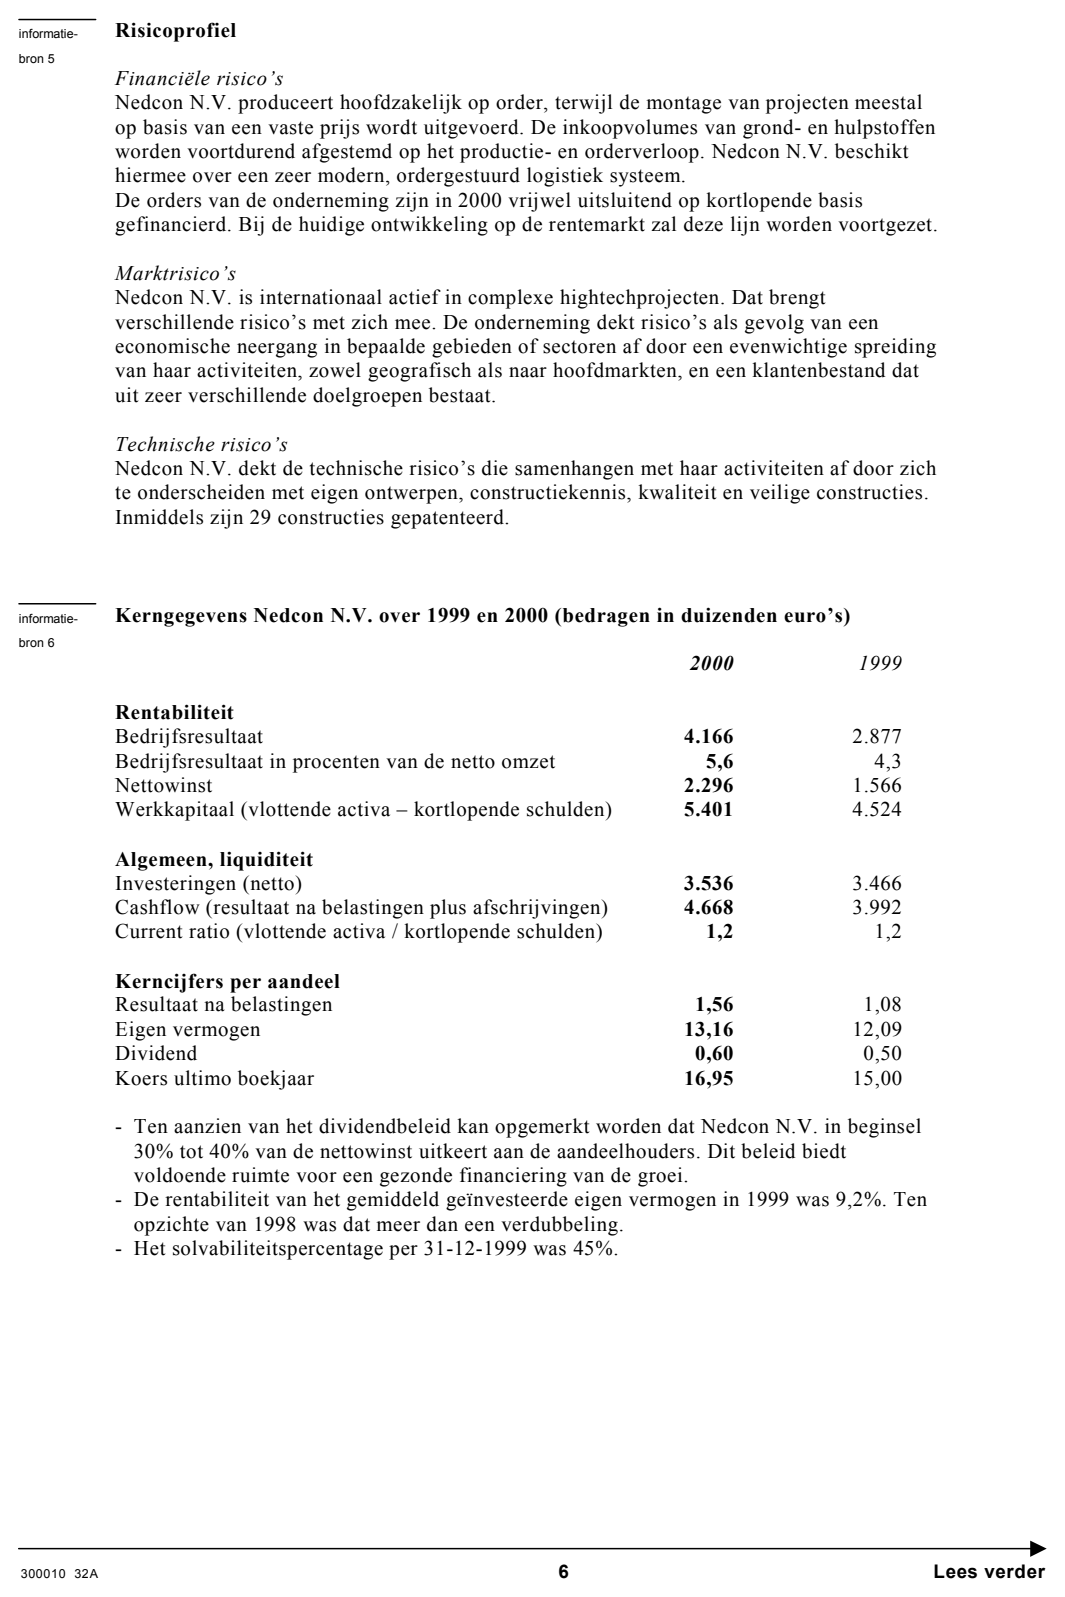
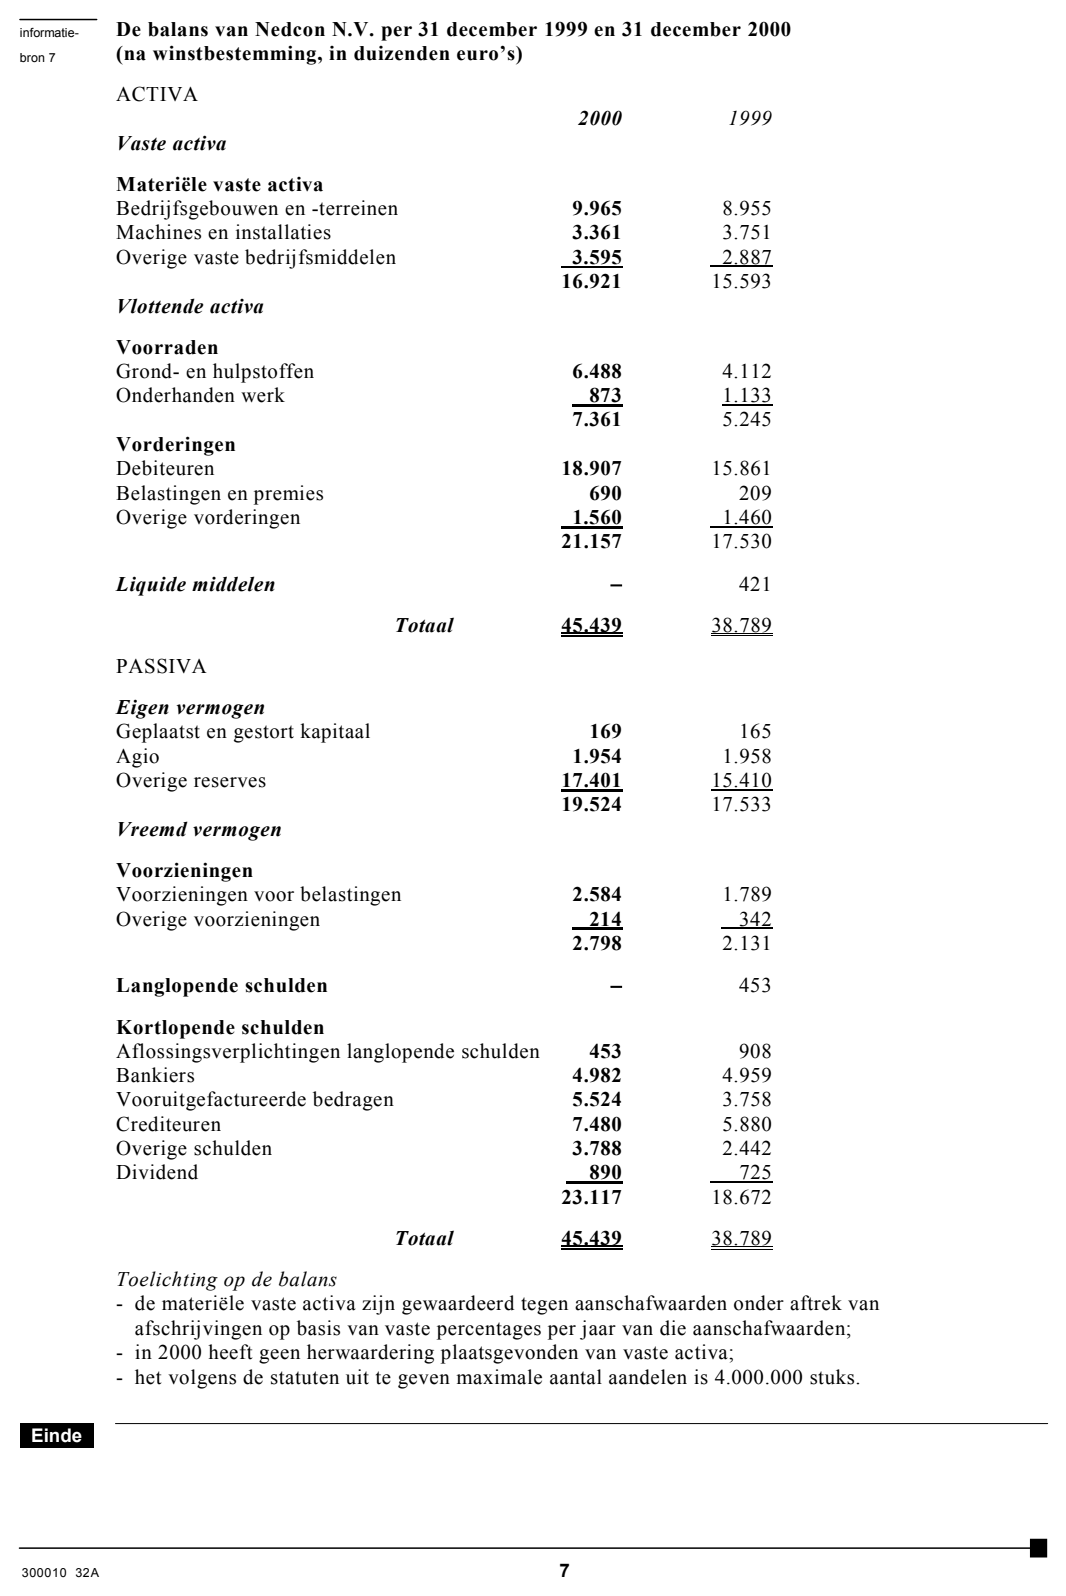
Bij deze opgave horen vier informatiebronnen, de informatiebronnen 4 tot en met 7.
Informatiebron 4 geeft een profielschets van Nedcon N.V. Informatiebron 5 laat een
gedeelte van het risicoprofiel van Nedcon N.V. zien. Informatiebron 6 vermeldt een aantal
kerngegevens van Nedcon N.V. over 1999 en 2000. In informatiebron 7 staat de balans van
Nedcon N.V. per 31 december 1999 en per 31 december 2000 met een korte toelichting.
In deze opgave blijft de BTW buiten beschouwing.
Aline Donkman is een particulier belegger. Zij stort maandelijks een vast bedrag op een
beleggingsrekening waarop een rente vergoed wordt van 3,8% per jaar. Aankoop en
verkoop van aandelen geschieden via deze beleggingsrekening. Aline wenst uitsluitend
aandelen van ondernemingen te kopen indien deze aan de volgende twee eisen voldoen:
a De continuïteit van de onderneming moet min of meer gewaarborgd zijn. Volgens Aline
wordt ten aanzien hiervan voldoende zekerheid geboden als de onderneming de risico’s
bewust probeert te beperken.
b Het verwachte rendement op het aandeel dient voor haar voldoende te zijn. Bij de
beoordeling daarvan let Aline niet alleen op het rendementspercentage op het aandeel van
het afgelopen boekjaar maar ook op de ontwikkeling van de onderneming in de afgelopen
jaren. Ze gaat ervan uit dat behaalde resultaten uit het verleden in de nabije toekomst
gerealiseerd kunnen worden.
In verband met de uitbreiding van haar aandelenportefeuille heeft een zakenvriend van
Aline haar gewezen op de aandelen van Nedcon N.V. Voor de beoordeling van deze
onderneming heeft zij het jaarverslag 2000 van deze onderneming opgevraagd en gekregen.
Volgens het jaarverslag is Nedcon N.V. sinds 1990 op de beurs genoteerd.
172p
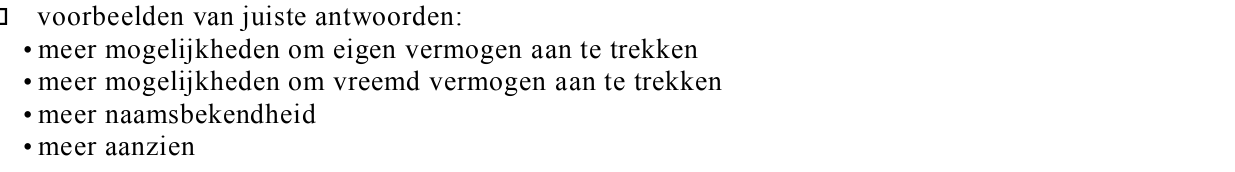
Noem twee mogelijke voordelen voor Nedcon N.V. van beursnotering.
In informatiebron 4 staat dat de strategie van Nedcon N.V. gericht is op gecontroleerde
(geografische) expansie.
181p
Welke economische reden kan Nedcon N.V. hebben om te streven naar een gecontroleerde
expansie? Motiveer het antwoord.
191p
Welke zinsnede uit informatiebron 4 duidt erop dat Nedcon N.V. in 2002 geen negatief
bezettingsresultaat heeft behaald?
Uit informatiebron 5 blijkt dat Nedcon N.V. het just-in-time principe toepast.
202p
Welke invloed heeft het just-in-time principe op de omvang van de economische voorraad
van de grond- en hulpstoffen van Nedcon N.V.? Verklaar het antwoord.
212p
Welke marketingstrategie past Nedcon N.V. toe volgens informatiebron 5? Motiveer het
antwoord.
Uit informatiebron 5 blijkt dat Nedcon N.V. naast het financiële risico ook het bedrijfsrisico
probeert te beperken.
222p
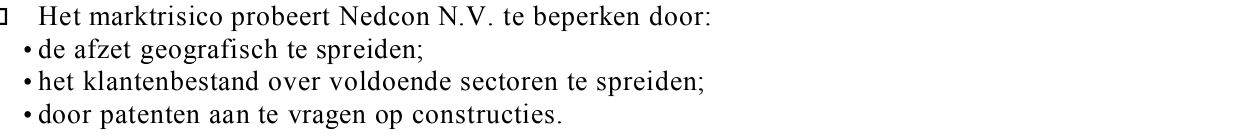
Noem twee manieren waarop Nedcon N.V. het bedrijfsrisico probeert te beperken.
232p
Bereken met behulp van informatiebron 6 het rendement op een aandeel Nedcon in 2000
(zie formuleblad).
243p
Is in 2000 de gewenste omzetgroei van 10% ten opzichte van 1999 door Nedcon N.V.
behaald? Motiveer het antwoord met behulp van een berekening.
251p
Laat door middel van een berekening zien dat Nedcon N.V. zijn voornemen om 30% tot
40% van de nettowinst aan de aandeelhouders uit te keren, in 2000 heeft gerealiseerd.
262p
Is het solvabiliteitspercentage van Nedcon N.V. in 2000 gestegen of gedaald ten opzichte
van 1999? Motiveer het antwoord met behulp van een berekening (zie formuleblad).
272p
Bereken met hoeveel procent de rentabiliteit van het gemiddeld geïnvesteerde eigen
vermogen (REV) in 2000 is veranderd ten opzichte van de REV van 1999 (zie formuleblad).
Aan de hand van de antwoorden op bovenstaande vragen wil Aline vaststellen of zij
aandelen van Nedcon N.V. in haar portefeuille moet opnemen of niet.
284p
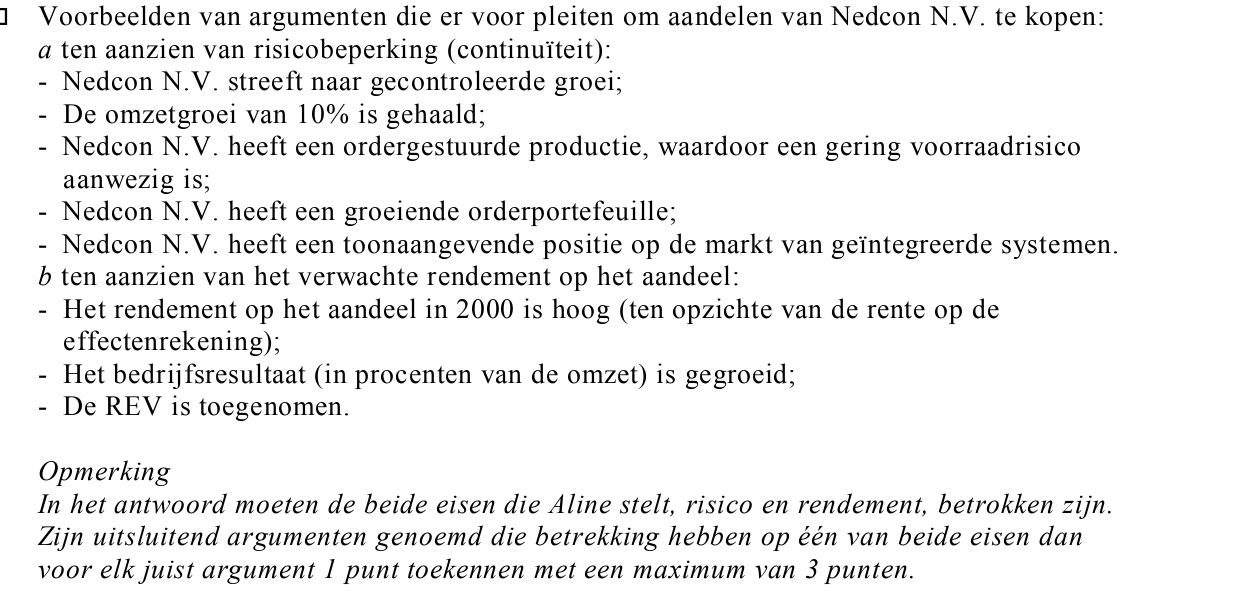
Geef Aline vier steekhoudende argumenten die de aankoop van aandelen Nedcon N.V. voor
haar rechtvaardigen. Motiveer het antwoord aan de hand van de door Aline gestelde twee
eisen voor aankoop van aandelen.
opgave 6Opgave 6

In deze opgave blijft de BTW buiten beschouwing. Groothandelaar Kleur heeft zich gespecialiseerd in de verkoop van grondstoffen voor likeuren. Kleur levert de goederen uitsluitend op bestelling. Nadat de bestelling door de groothandel is ontvangen, worden de goederen ingekocht. Van deze groothandel is over 2002 het volgende bekend: voorcalculatie inkoopprijs per kilo € 4,- inkoopkosten per kilo € 0,10 overheadkosten per kilo € 0,40 verkoop en inkoop 50.000 kilo nacalculatie totale inkoopwaarde € 210.000,- totale overheadkosten € 40.000,- verkoop en inkoop 50.000 kilo Verder is gegeven dat het gerealiseerde verkoopresultaat € 275.000,- voordelig is.
opgave 7Opgave 7
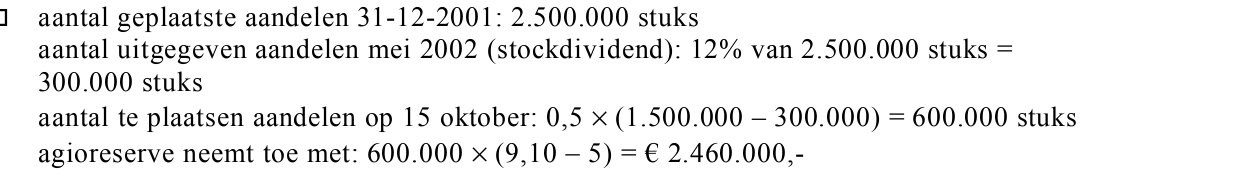
N.V. Baksteen heeft op 31 december 2001 een maatschappelijk aandelenkapitaal dat bestaat
uit 4.000.000 aandelen waarvan er 1.500.000 nog niet geplaatst zijn. De nominale waarde
van elk aandeel bedraagt € 5,-.
De geplaatste aandelen hebben een agioreserve opgeleverd van € 4.375.000,-. De overige
reserves bedragen op 31 december 2001 € 7.765.000,-. De winst over 2001 bedroeg
€ 6.500.000,-.
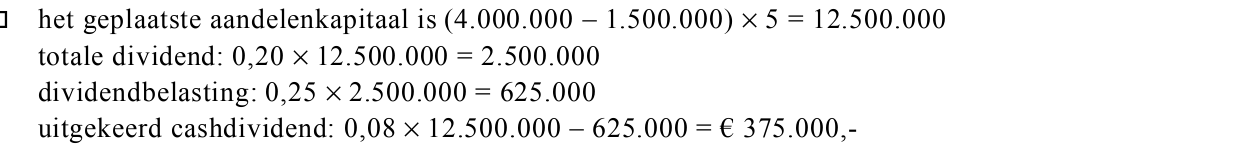
Uit de winst over 2001 ontvangen de aandeelhouders 12% stockdividend en
8% cashdividend. Het dividend over 2001 is in mei 2002, onder inhouding van 25%
dividendbelasting, via de bank uitgekeerd. Naast het dividend is van de winst over 2001 in
mei 2002 nog € 2.700.000,- uitgekeerd aan derden.
312p
Bereken het bedrag dat de bank namens N.V. Baksteen in mei 2002 aan cashdividend heeft
uitbetaald aan de aandeelhouders.
Nadat in mei 2002 het totale stockdividend aan de aandeelhouders is uitgekeerd, wordt op
15 oktober 2002 de helft van de op dat moment nog niet geplaatste aandelen in omloop
gebracht tegen een koers van € 9,10. De intrinsieke waarde van het aandeel is op dat
moment € 10,60.
322p
Bereken het bedrag waarmee de agioreserve in oktober 2002 veranderd is door de emissie
van de nieuwe aandelen.