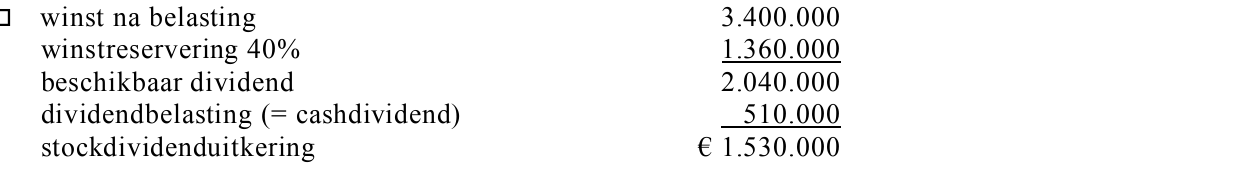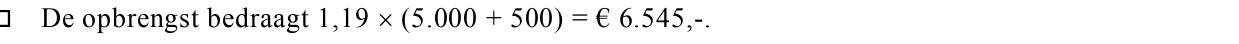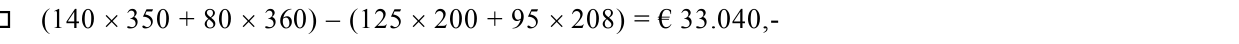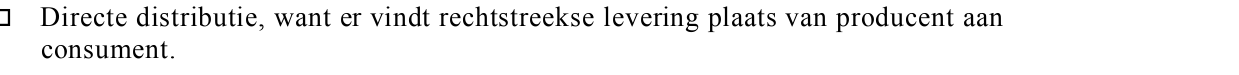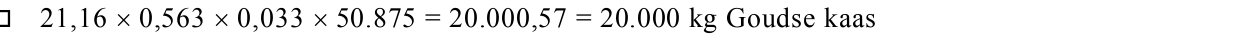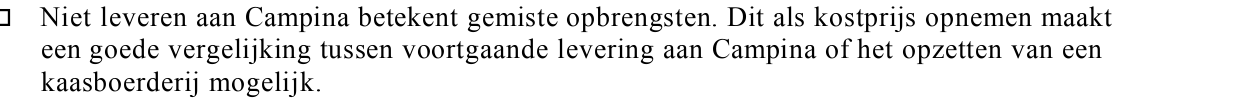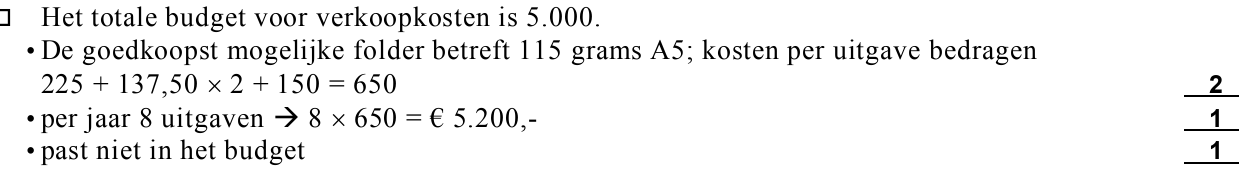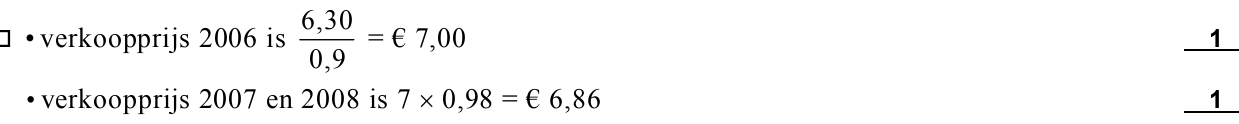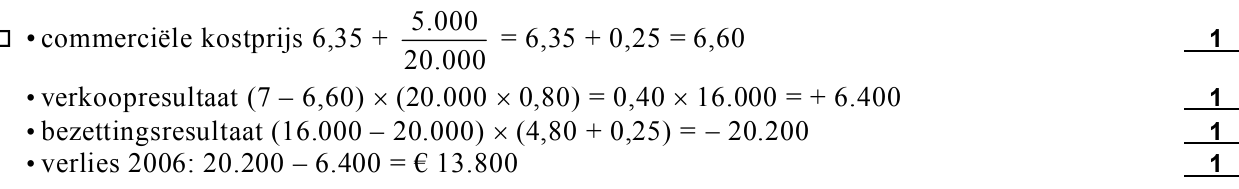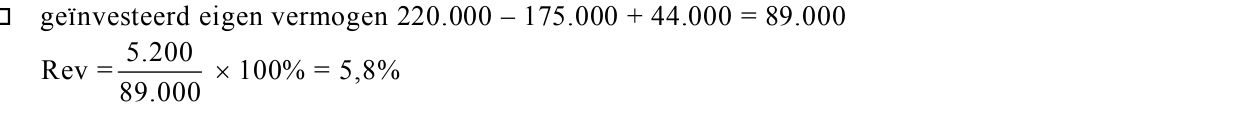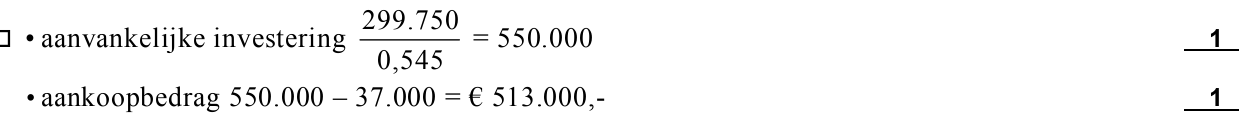opgave 1Opgave 1
Uit de CAO 2005–2009 voor uitzendkrachten (algemeen verbindend verklaard):
Artikel 3
Gelijkberechtiging
1. Uitzendondernemingen wijzen, uitgaande van het grondwettelijk
beginsel dat allen die zich in Nederland bevinden in gelijke gevallen
gelijk behandeld worden, discriminatie op grond van godsdienst,
levensovertuiging, politieke gezindheid, ras, geslacht, nationaliteit,
hetero- of homoseksuele gerichtheid, burgerlijke staat, handicap,
chronische ziekte of leeftijd, af.
2. Bij de werving en selectie van, alsmede bij het aangaan van een
uitzendovereenkomst met de uitzendkracht, laten
uitzendondernemingen zich enerzijds alleen leiden door
redelijkerwijze te stellen functionele eisen, anderzijds houden zij
rekening met de belangen van de betrokken arbeidskrachten.
Uitzendonderneming Alberts B.V. is voor een van haar opdrachtgevers op zoek naar een
gediplomeerd bakker. In de advertentie hiervoor heeft Alberts B.V. opgenomen dat, gezien
de nachtelijke arbeidstijden, de vacature alleen openstaat voor belangstellenden jonger dan
40 jaar en zonder arbeidsongeschiktheidsverleden.
12p
Noem twee redenen voor de opdrachtgever om een uitzendonderneming in te schakelen.
21p
Leg uit dat Alberts B.V. in strijd handelt met de CAO.
Op bovenstaande vacature meldt Paul Bosboom zich. Paul is in het bezit van de vereiste
diploma’s en wordt geschikt geacht voor deze functie. Alberts B.V. biedt hem een
arbeidsovereenkomst aan die opgesteld is volgens de CAO voor het bakkersbedrijf.
31p
Is het juist dat Paul een arbeidsovereenkomst volgens de CAO voor het bakkersbedrijf
ontvangt? Motiveer het antwoord.
opgave 2Opgave 2
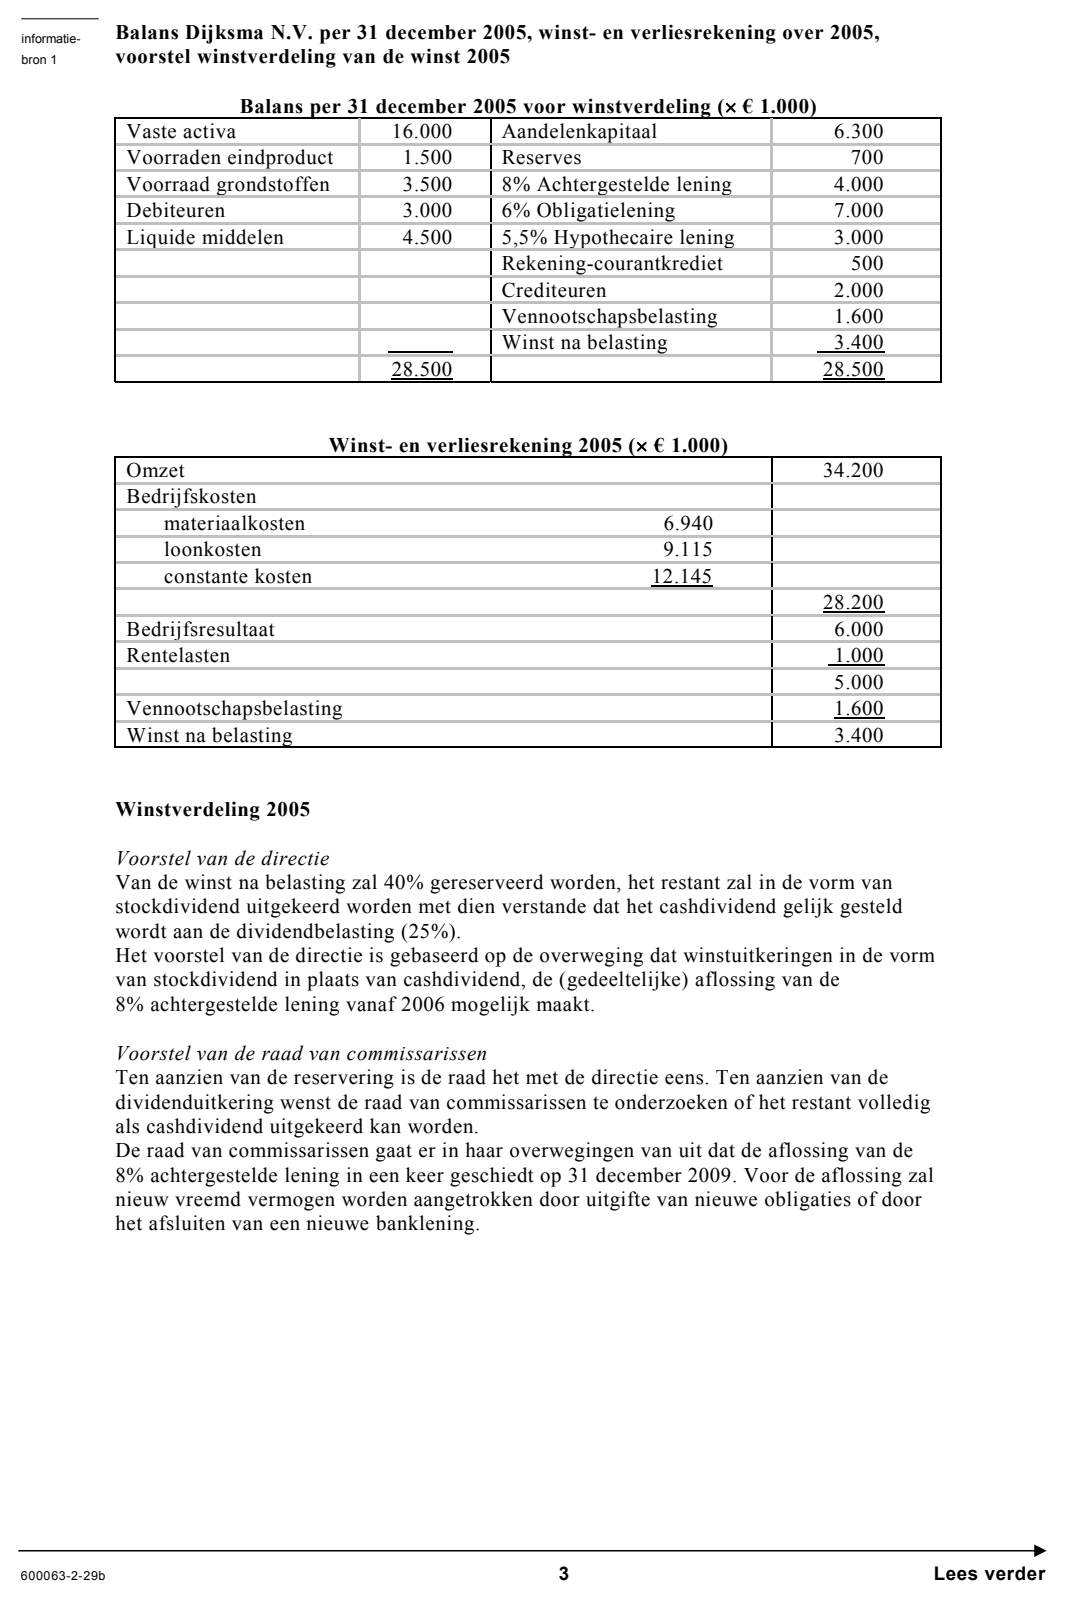
Bij deze opgave horen de informatiebronnen 1 tot en met 4. Informatiebron 1 bevat van
Dijksma N.V. de balans per 31 december 2005, de winst en verliesrekening over 2005 en
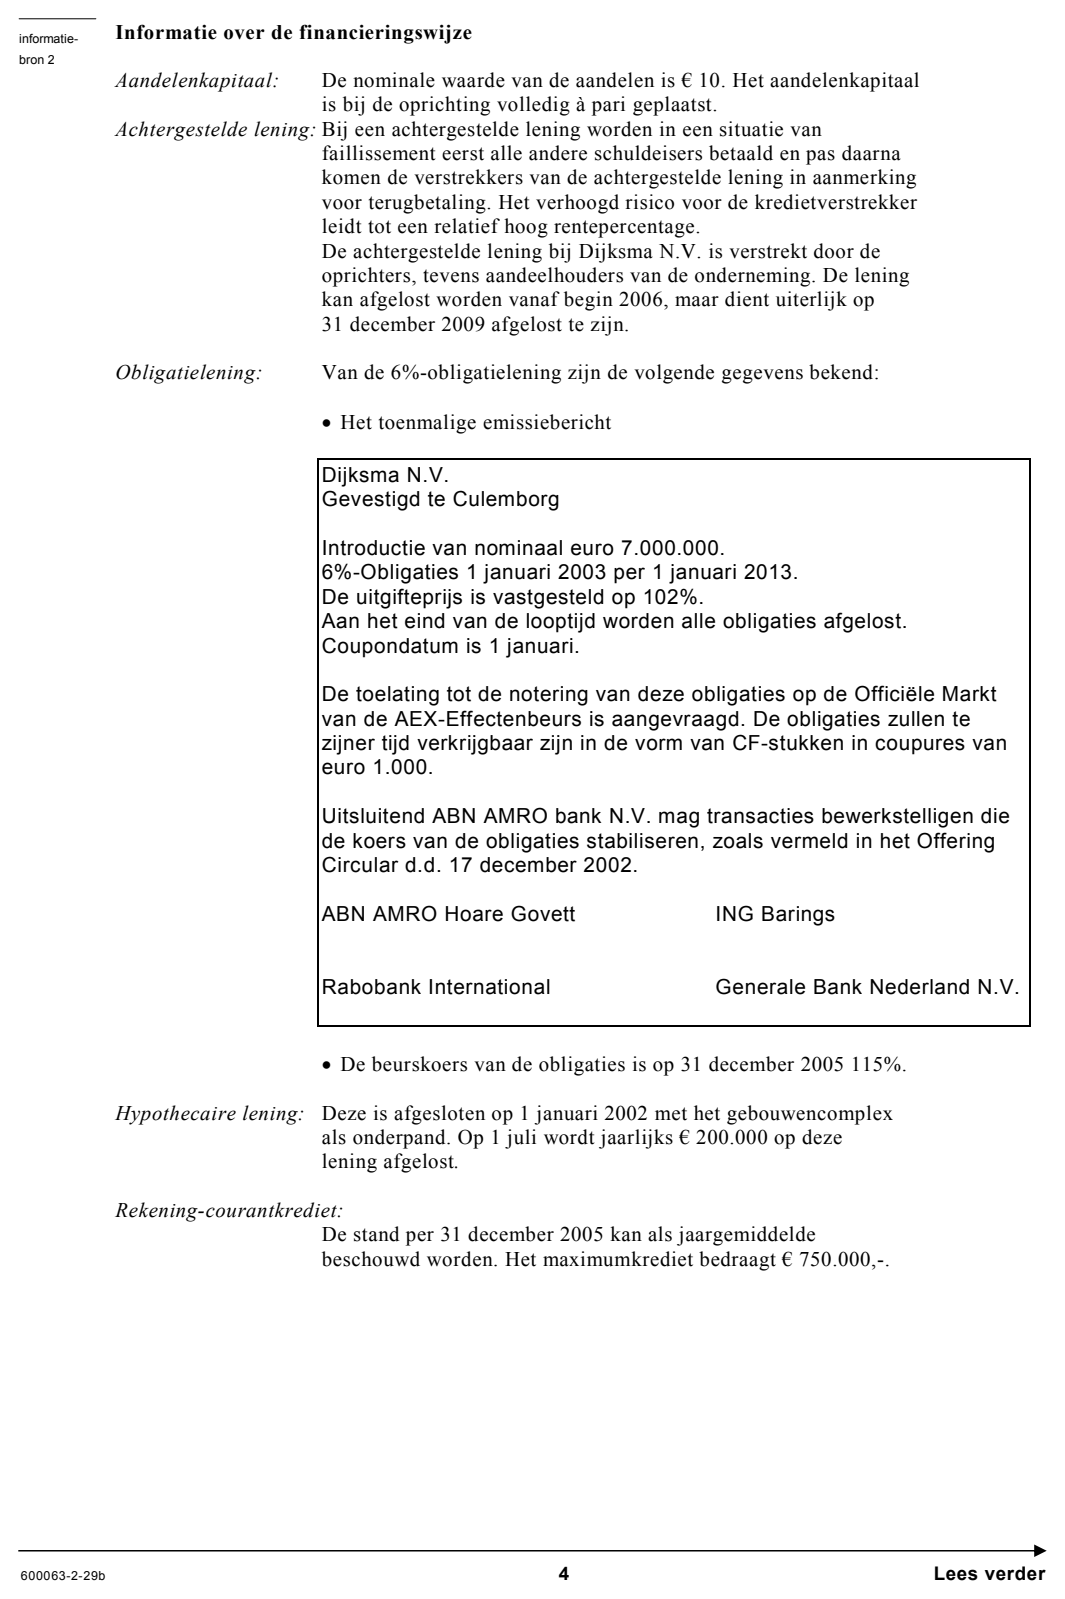
het voorstel voor de winstverdeling 2005. In informatiebron 2 staat de informatie over de
financieringswijze van Dijksma N.V. In informatiebron 3 staat een gedeelte uit het Basel II
verdrag. Informatiebron 4 bevat gegevens over de conjunctuurontwikkeling binnen de
wonenmarkt.
Voor meubelfabriek Dijksma N.V. te Culemborg zijn de jaren 2001 en 2002 zeer
verliesgevend geweest. Middels een achtergestelde lening van de oprichters is een dreigend
faillissement afgewend. Na een in 2003 doorgevoerde reorganisatie is het bedrijf uit het dal
geklommen. In 2004 en 2005 is weer winst gemaakt.
Over de jaren 2001-2004 hebben de aandeelhouders geen winstuitkeringen ontvangen.
De directie van Dijksma N.V. heeft bij de raad van commissarissen een voorstel (zie
informatiebron 1) voor de winstverdeling 2005 ingediend.
42p
Bereken met behulp van informatiebron 1 welk bedrag Dijksma N.V. uit de winst van 2005
aan stockdividend kan uitkeren volgens het voorstel van de directie.
52p
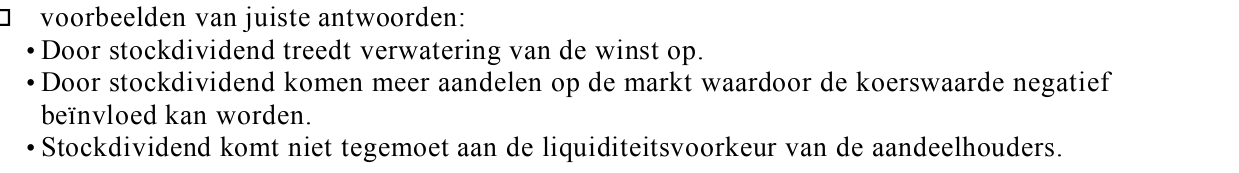
Noem twee nadelen voor de aandeelhouder als de winst uitgekeerd wordt in de vorm van
stockdividend in plaats van cashdividend.
De raad van commissarissen geeft er de voorkeur aan om, nadat er jaren geen
winstuitkeringen zijn geweest, nu zoveel mogelijk cashdividend uit te keren (zie
informatiebron 1). De raad gaat in haar overwegingen ervan uit dat de achtergestelde lening
afgelost kan worden door een nieuwe uitgifte van obligaties of door het afsluiten van een
nieuwe banklening.
In haar overwegingen ten aanzien van de winstverdeling heeft de raad van commissarissen
de volgende voorwaarden gesteld:
• het aantrekken van nieuw vreemd vermogen om de achtergestelde lening af te
lossen, mag geen probleem zijn, en
• het te betalen rentepercentage op het nieuw vreemd vermogen mag niet te hoog
worden, het mag in ieder geval niet nadelig zijn voor de rentabiliteit van het eigen
vermogen.
De directie krijgt de opdracht om te onderzoeken welke invloed het voorstel van de raad
van commissarissen kan hebben op de hoogte van het te betalen rentepercentage.
In informatiebron 2 staan gegevens over de door Dijksma N.V. op 1 januari 2003 afgesloten
6%-obligatielening.
62p
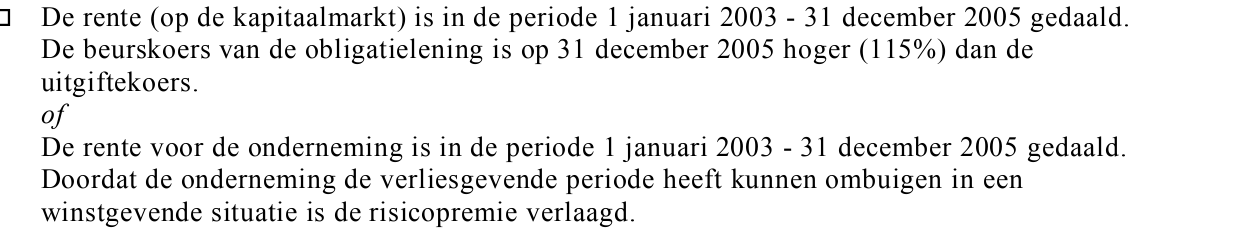
Welke conclusie kan uit informatiebron 2 getrokken worden met betrekking tot de
renteontwikkeling vanaf het moment van de uitgifte van de obligatielening (1 januari 2003)
tot 31 december 2005? Motiveer het antwoord.
De prijs van bankkredieten is afhankelijk van de risico’s die banken lopen. Over de criteria
die de banken hanteren bij het bepalen van de risico’s hebben de banken een verdrag
gesloten, het Basel II verdrag. Een gedeelte van dit verdrag is opgenomen in
informatiebron 3.
Het voorstel van de raad van commissarissen heeft invloed op deze risico’s.
72p
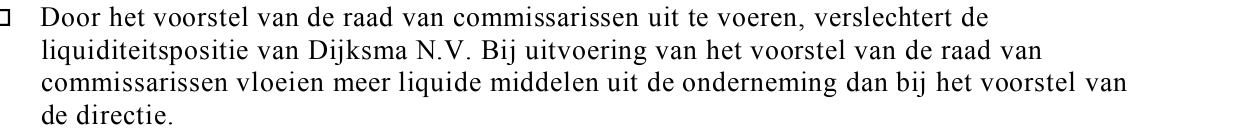
Leg uit of door het uitvoeren van het voorstel van de raad van commissarissen de
liquiditeitspositie van Dijksma N.V. in 2006 verbetert of verslechtert ten opzichte van het
voorstel van de directie.
82p
Leg uit of door het uitvoeren van het voorstel van de raad van commissarissen de
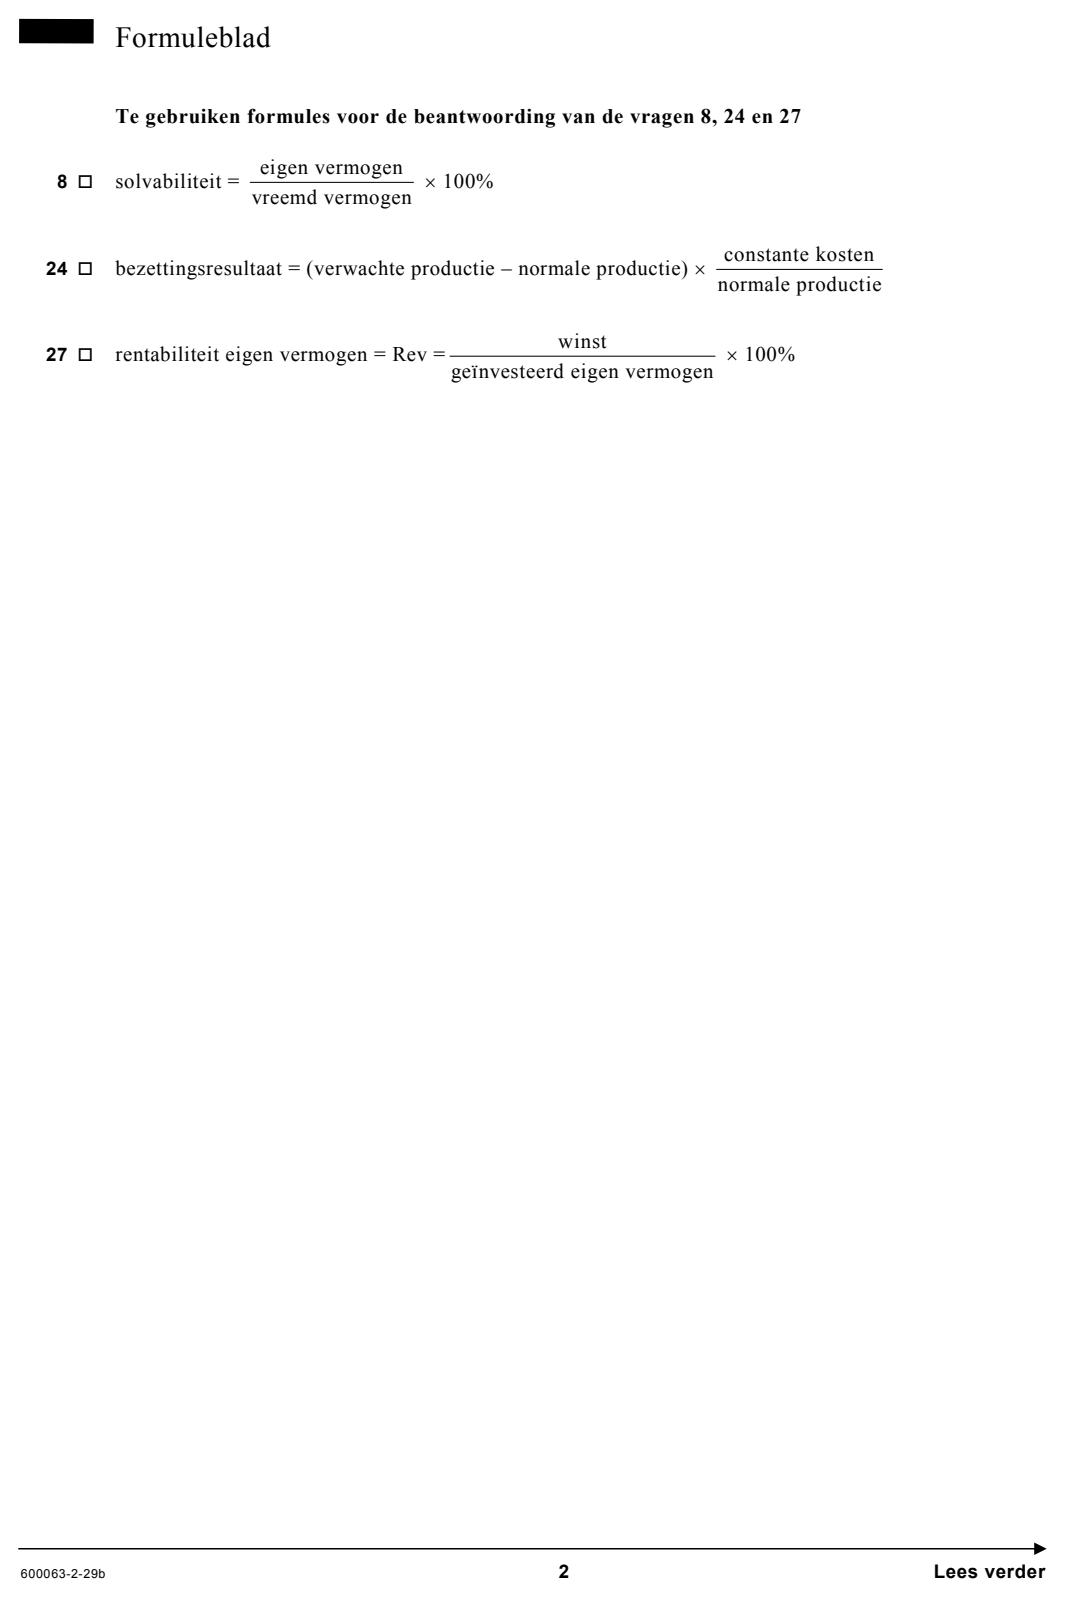
solvabiliteitspositie (zie formuleblad) van Dijksma N.V. in 2006 verbetert of verslechtert
ten opzichte van het voorstel van de directie.
92p
Zal, uitgaande van het Basel II verdrag, door het uitvoeren van het voorstel van de raad van
commissarissen in plaats van het voorstel van de directie het rentepercentage van nieuw af
te sluiten leningen in positieve of in negatieve zin beïnvloed worden? Motiveer het
antwoord.
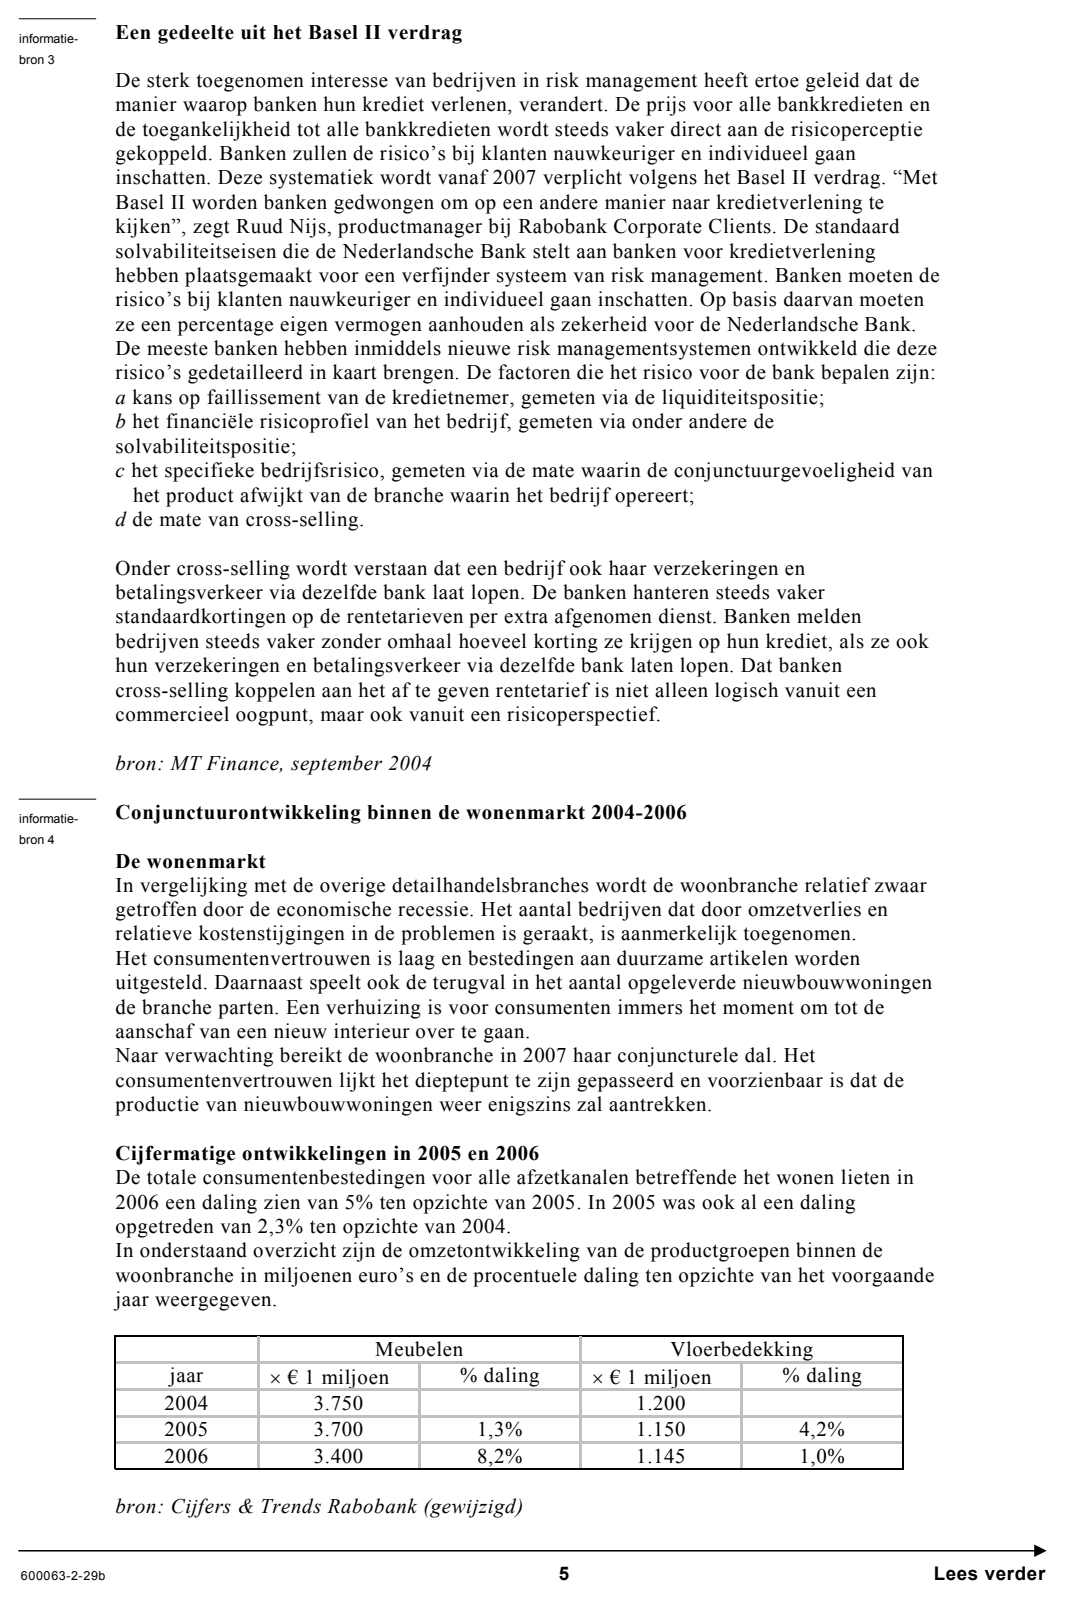
Een ander genoemd risico in het Basel II verdrag is “het specifieke bedrijfsrisico”.
101p
Bepaal met behulp van de omzetgegevens uit informatiebron 4, of het product ‘meubelen’
ten opzichte van de totale woonbranche een meer of een mindere conjunctuurgevoeligheid
kent. Motiveer het antwoord.
Volgens informatiebron 3 heeft cross-selling invloed op het rentepercentage van
bankkredieten.
112p
Geef twee motieven waarom banken bij cross-selling het rentepercentage op bankkredieten
willen verlagen.
122p
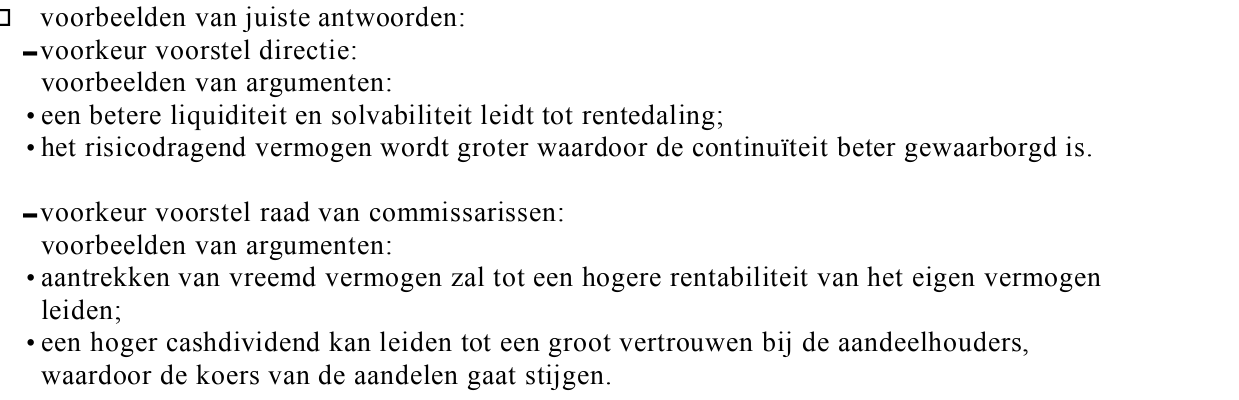
Geef aan of de raad van commissarissen van Dijksma N.V. haar eigen voorstel of het
voorstel van de directie over de winstverdeling moet kiezen. Onderbouw de keuze met twee
argumenten.
opgave 3Opgave 3
Handelsonderneming Jansen heeft op 31 mei 2006 een bedrag van € 235.000,- beschikbaar
aan liquide middelen. Om de verwachte liquiditeitspositie op 30 juni te bepalen, stelt zij een
liquiditeitsbegroting op over de maand juni 2006. Hiervoor zijn de volgende gegevens
beschikbaar:
De helft van de omzet bestaat uit contante verkopen. De debiteuren betalen één maand na
aankoop.
Alle inkopen van Jansen zijn op rekening. Van de leveranciers ontvangt Jansen twee
maanden krediet. Jansen maakt daar volledig gebruik van.
Naast bovenstaande gegevens moet Jansen bij het opstellen van de liquiditeitsbegroting
rekening houden met de volgende gegevens:
• De verkoopkosten bedragen 5% van de omzet exclusief BTW en worden steeds één maand
na het ontstaan betaald. Over de verkoopkosten wordt 19% BTW berekend.
• Op 1 juni 2006 wordt een nieuw magazijnsysteem afgeleverd. De aanschafprijs inclusief
19% BTW bedraagt € 35.700,- en dient bij aflevering contant betaald te worden.
Het oude magazijnsysteem wordt op 1 juni 2006 contant verkocht met een winst van
€ 500,-. De boekwaarde van dit magazijnsysteem is op 1 juni 2006 € 5.000,-.
• De overige uitgaven in juni 2006 bedragen € 206.450,-.
132p
Bereken het bedrag dat op 1 juni 2006 wordt ontvangen voor het oude magazijnsysteem als
Jansen bij de verkoop 19% BTW in rekening moet brengen.
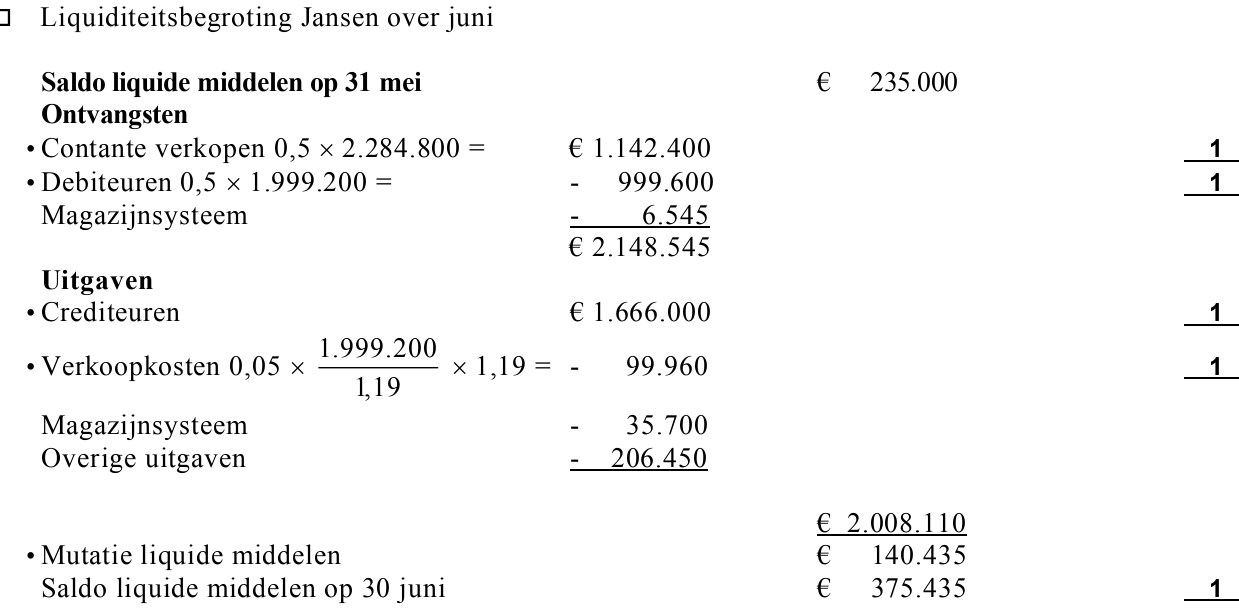
145puitwerkbijlage
Stel met behulp van bovenstaande gegevens de liquiditeitsbegroting op over de maand
juni 2006. Gebruik daarvoor de uitwerkbijlage die bij deze opgave hoort.
opgave 4Opgave 4
In deze opgave blijft de BTW buiten beschouwing.
Gevers B.V. is tot 1 juli 2006 een zelfstandige groothandel in sanitair. Per 1 juli 2006 is
Gevers B.V. overgenomen door Leenhouts Bouwbedrijven N.V.
Voor de overname moet nog de winst- en verliesrekening over juni 2006 opgesteld worden.
Gevers B.V. waardeert de voorraden volgens het lifostelsel.
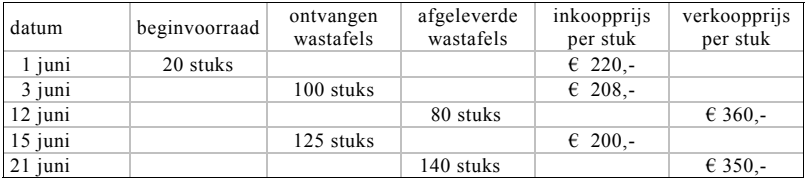
Van de meest verkochte wastafel, merk Sphinx type Milano, heeft Gevers B.V. de
volgende gegevens over juni:
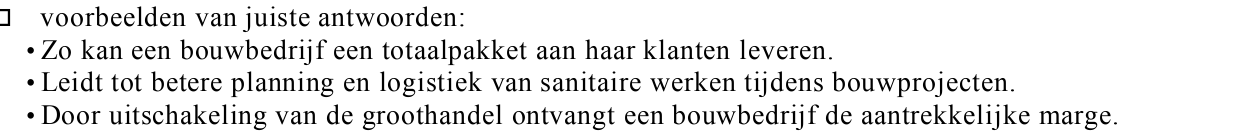
151p
Noem één voordeel voor een bouwbedrijf om een groothandel in sanitair over te nemen.
162p
Bereken voor Gevers B.V. de voorraadwaarde van de wastafels Milano op 30 juni 2006.
172p
Bereken de bijdrage in het verkoopresultaat van Gevers B.V. van de verkopen in juni van de
wastafels Milano.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 tot en met 8. Informatiebron 5 bevat
gegevens over huishoudelijke aankopen van kaas. In informatiebron 6 staan gegevens voor
de kostprijsberekening van Goudse Fromaas kaas. Informatiebron 7 is een gedeelte van de
internetsite van drukkerij Bareman te Tiel. In informatiebron 8 staan investeringsgegevens
van Fromaas.
In deze opgave blijft de BTW buiten beschouwing.
Het melkveebedrijf van Frits Horsta dat gelegen is in het land van Maas en Waal, leverde
tot nu toe de melk aan Campina.
De inkomens van melkveehouders staan de laatste jaren onder druk. Frits Horsta vindt de
negatieve inkomensontwikkeling voldoende reden om zich af te vragen of er geen
alternatieven voor zijn bedrijfsvoering zijn. Het afgelopen halfjaar heeft hij de
mogelijkheden onderzocht om zelf de melk te verwerken tot Goudse kaas en deze in de
eigen boerderijwinkel te verkopen. Hij overweegt om op 1 januari 2006 te starten met een
kaasboerderij onder de naam Fromaas.
Daarbij heeft Frits drie criteria geformuleerd om te beoordelen of hij zal overgaan tot het
opzetten van deze kaasboerderij. Indien aan deze drie criteria wordt voldaan, zal Frits de
kaasboerderij starten. De criteria zijn:
a Het te verwachten aanloopverlies in 2006, het eerste jaar van productie, mag maximaal
€ 15.000,- bedragen.
b In het tweede jaar van productie, in 2007, moet het break-even-punt bereikt worden.
c Vanaf 2008 moet het door Frits in de kaasboerderij geïnvesteerde eigen vermogen een
rentabiliteit hebben van minimaal 5,5%.
Fromaas zal in een straal van 20 km de enige kaasboerderij zijn. Dit gebied, dat Frits Horsta
tot het verzorgingsgebied rekent, omvat 50.875 huishoudens.
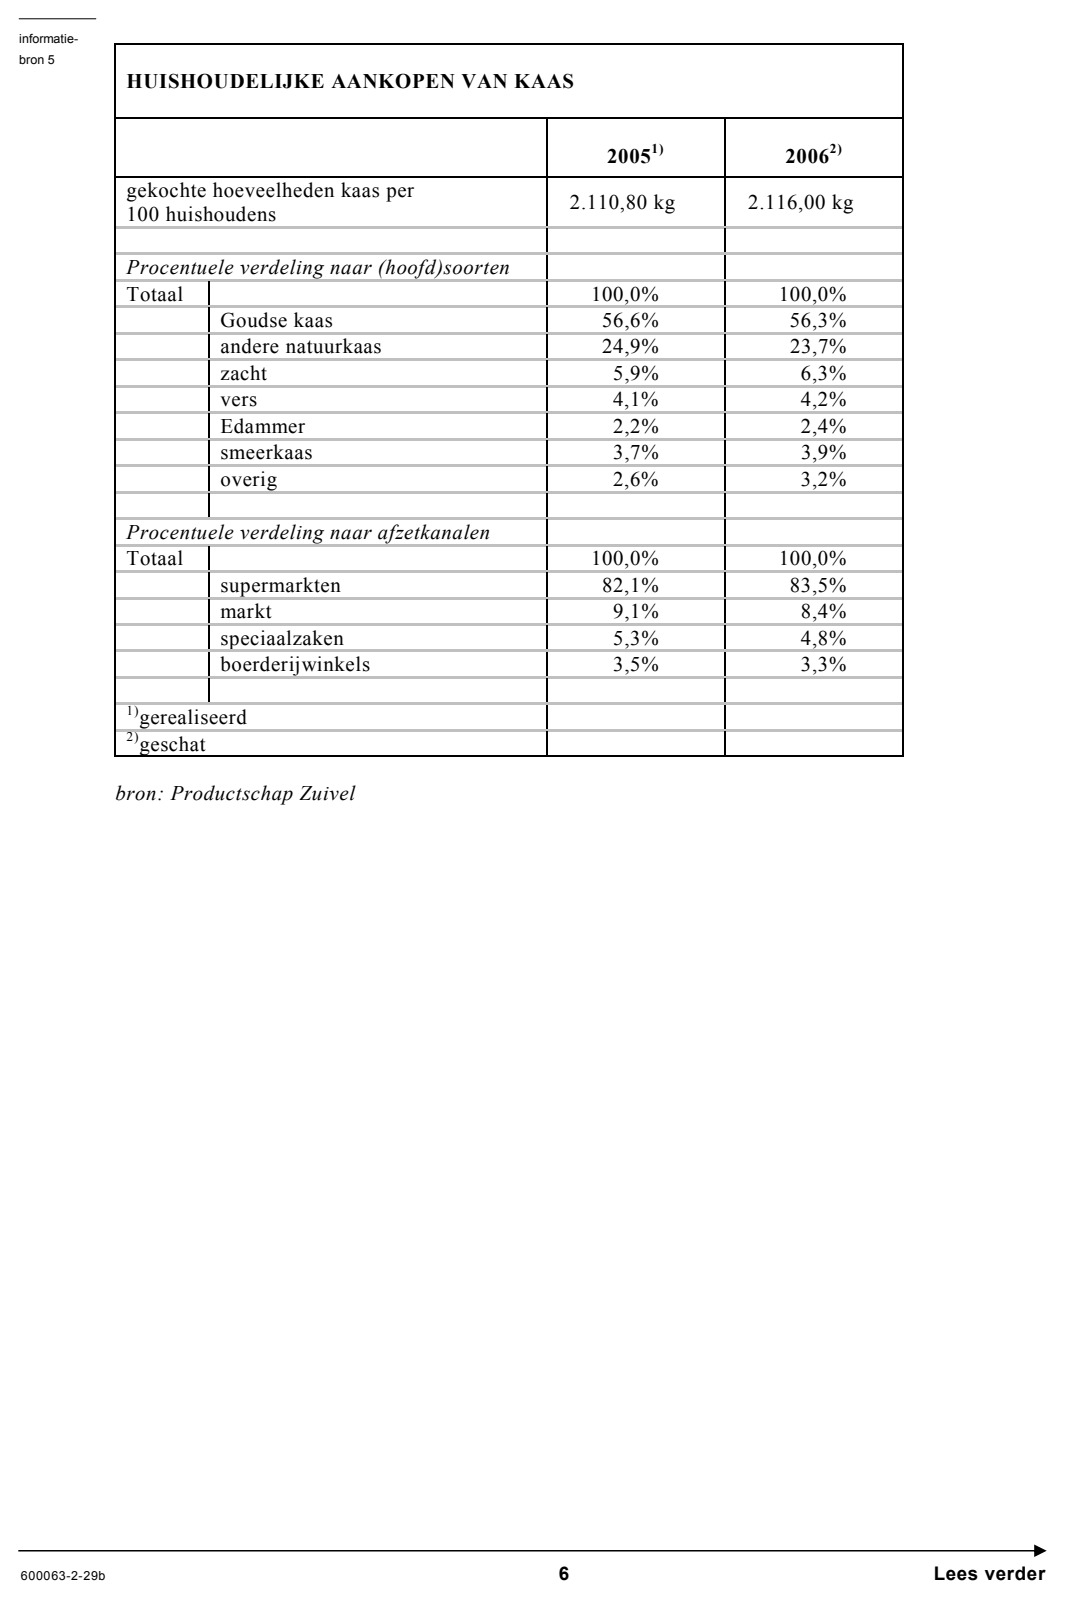
Informatiebron 5 geeft inzicht in de huishoudelijke aankopen van kaas en de diverse
afzetkanalen van kaas. Frits gaat ervan uit, dat de cijfers voor 2006 uit deze informatiebron
als uitgangspunt kunnen dienen voor de berekening van de normale productie en afzet in
zijn bedrijf.
181p
Is er bij verkoop van Goudse Fromaas kaas via de boerderijwinkel sprake van directe of
indirecte distributie? Motiveer het antwoord.
192p
Toon met behulp van informatiebron 5 aan dat de normale productie en afzet van Fromaas
20.000 kg Goudse kaas is. Rond daarbij af op een veelvoud van 50 kg.
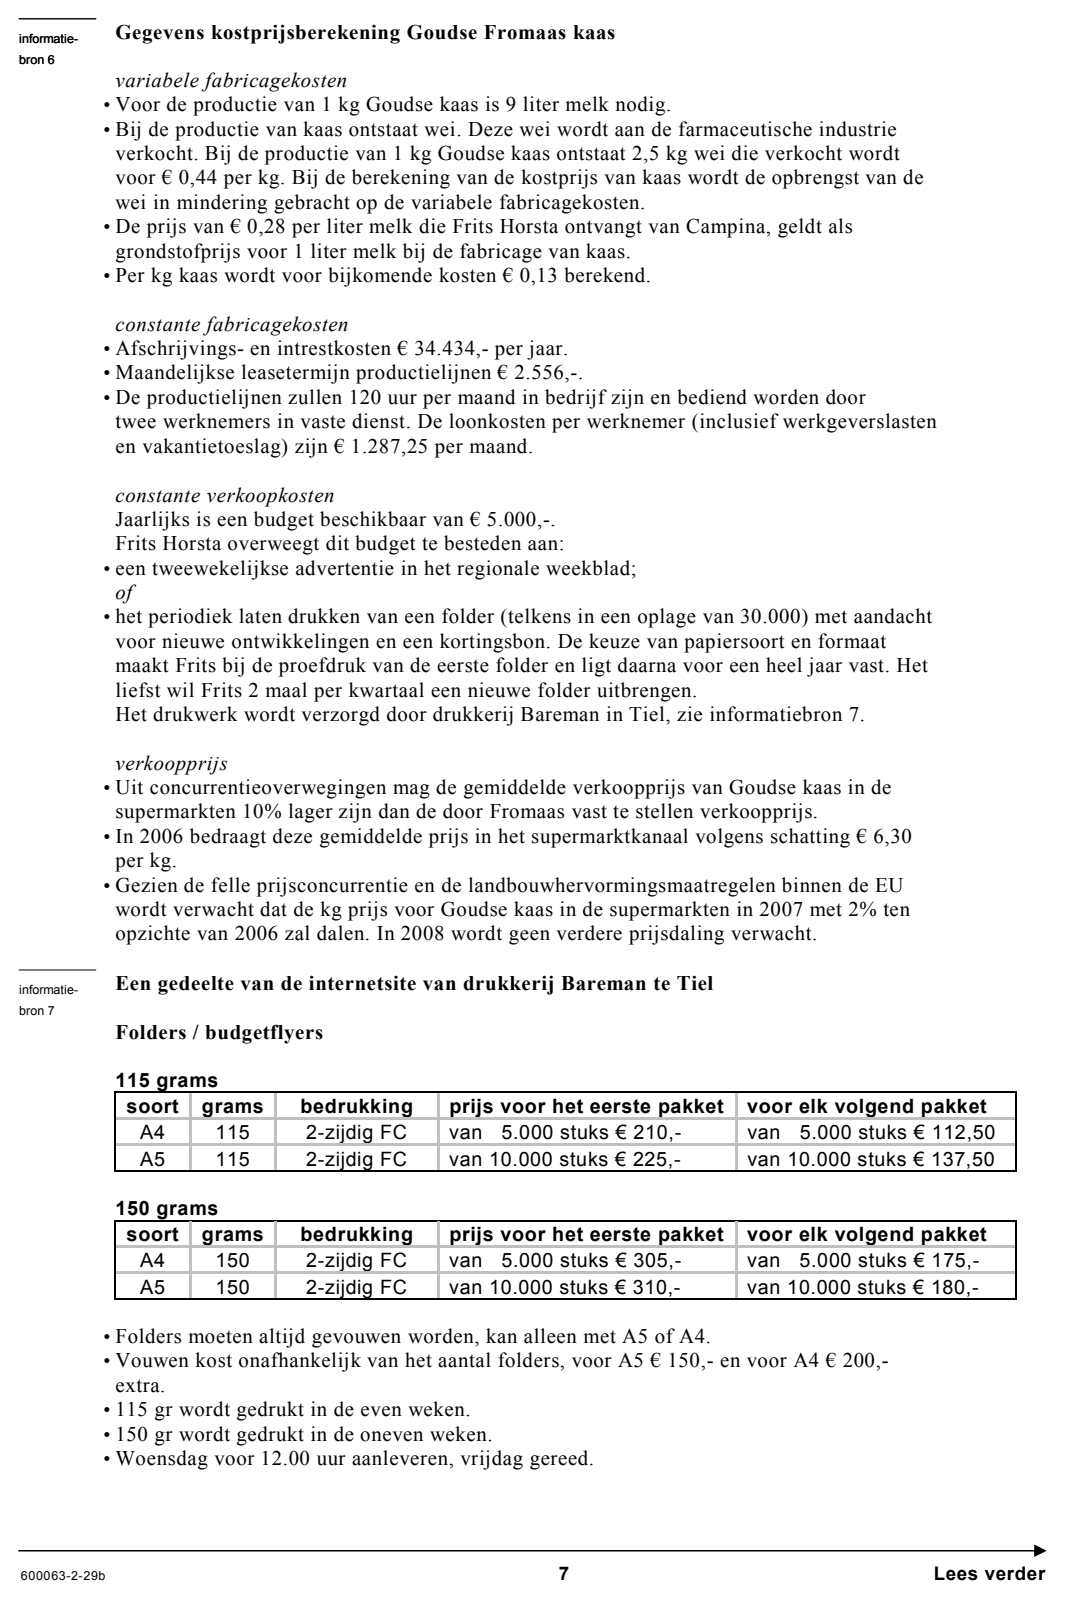
In informatiebron 6 staan aanvullende gegevens vermeld voor de kostprijsberekening over
2006 en volgende jaren.
201p
Leg uit waarom het bedrijfseconomisch juist is om bij de fabricage van kaas de
grondstofprijs van melk gelijk te stellen aan de prijs die Frits Horsta van Campina ontvangt.
Om de verkoopprijs vast te stellen heeft Frits Horstra berekend dat de fabricagekostprijs
van één kg Goudse Fromaas kaas voor 2006 € 6,35 is.
212p
Verklaar waarom de in informatiebron 6 genoemde verkoopkosten voor Fromaas constante
kosten vormen.
224p
Laat via een berekening zien, dat de door Fromaas gewenste frequentie van het uitbrengen
van een nieuwe folder niet binnen het budget van de verkoopkosten past (zie de
informatiebronnen 6 en 7).
232p
Bereken de verkoopprijzen, die Fromaas voor één kg Goudse kaas in 2006, in 2007 en 2008
zal vaststellen.
Ga er bij de volgende vragen van uit, dat in 2006, 2007 en 2008 de verkoopprijzen gelijk
zijn aan de bij de vorige vraag berekende verkoopprijzen en dat de kostprijs in deze jaren
niet wijzigt. In 2006 en 2007 is er bij de productie en afzet een verwachte onderbezetting
van respectievelijk 20% en 10% van de normale productie. Vanaf 2008 zal Fromaas deze
normale productie en afzet halen.
244p
Bereken door het verkoopresultaat en het bezettingsresultaat
(zie formuleblad) te berekenen,
het verwachte verlies voor Fromaas in 2006.
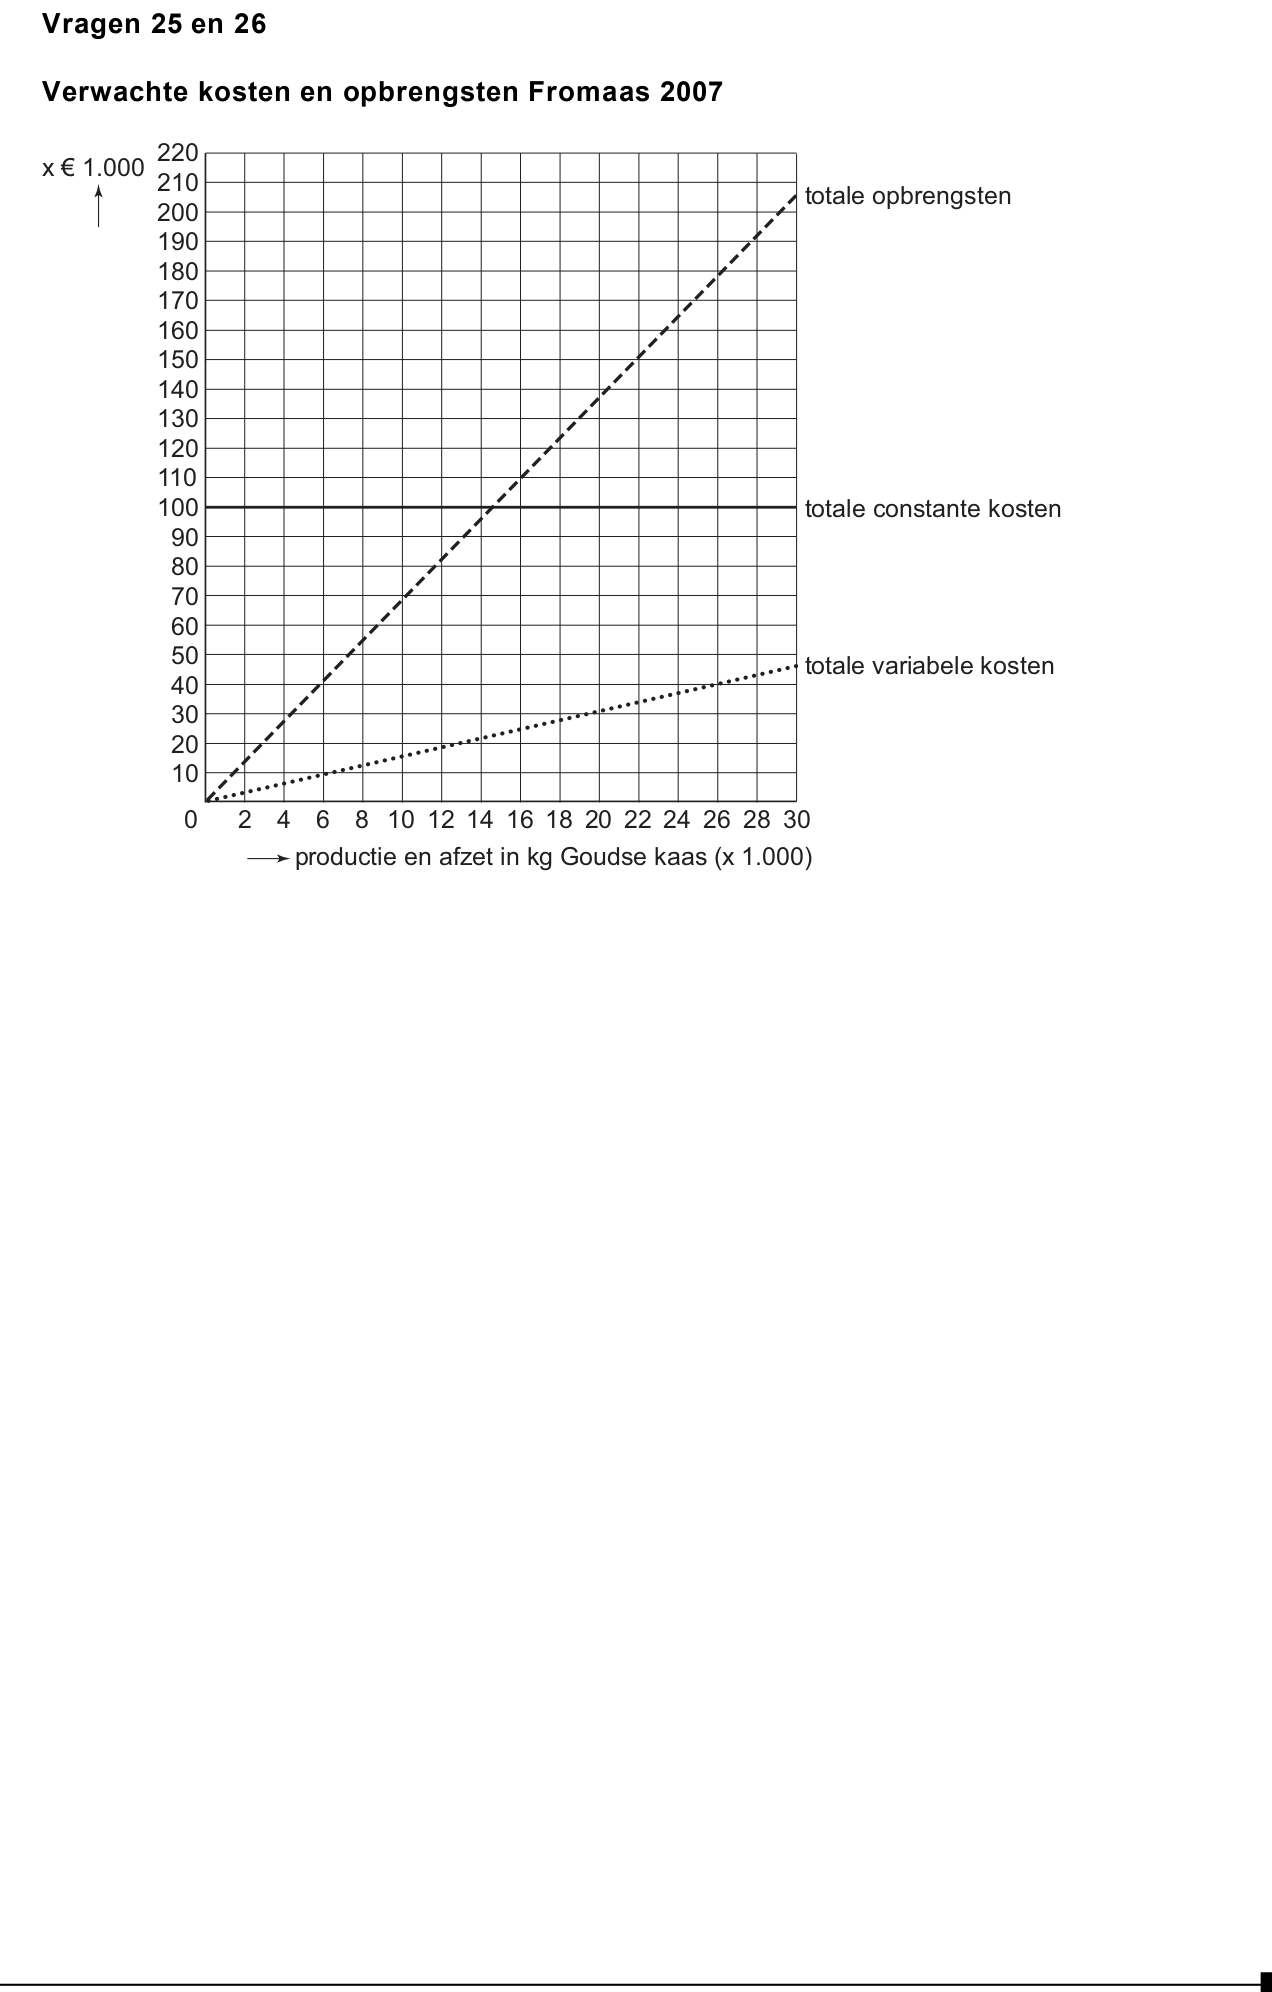
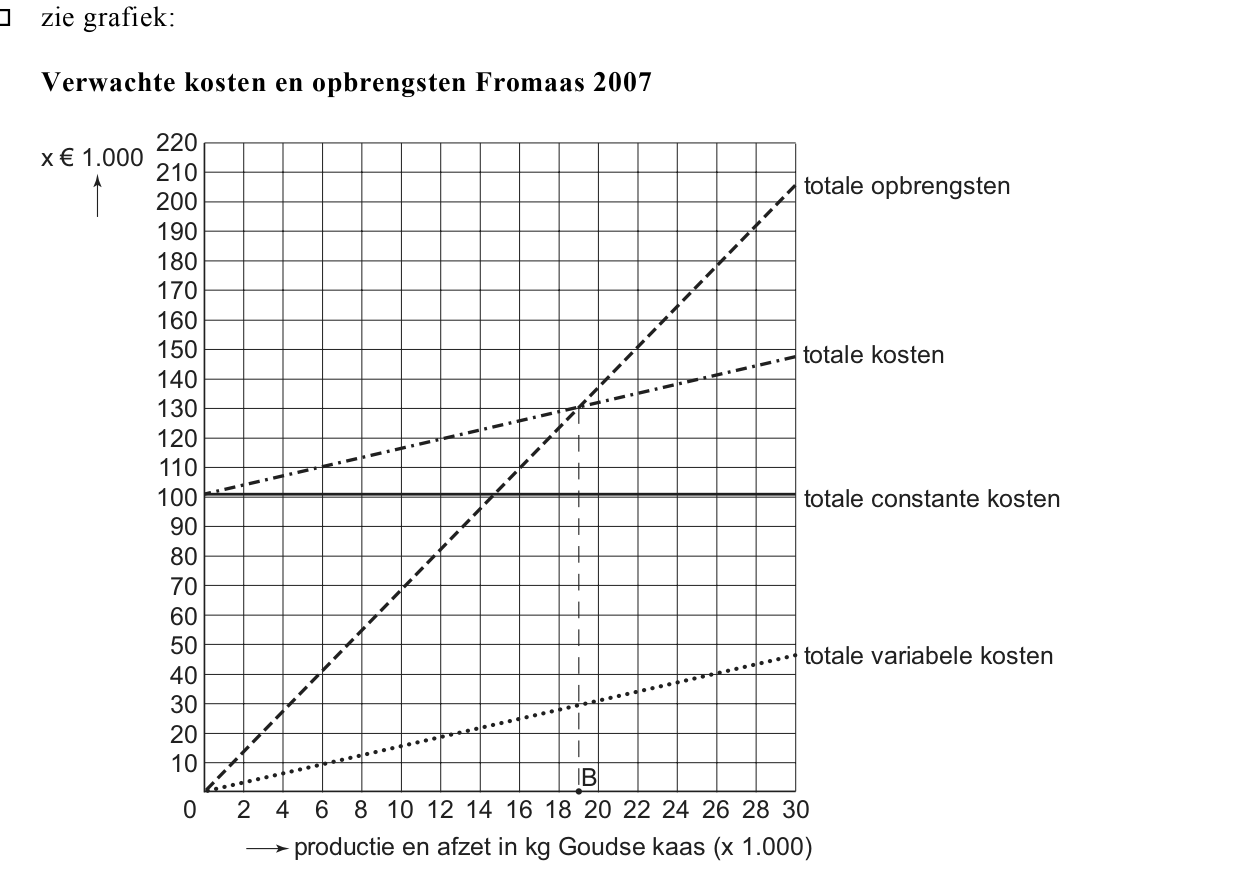
Op de uitwerkbijlage zijn voor Fromaas de in 2007 te verwachten totale opbrengsten, totale
variabele en totale constante kosten in een grafiek afgebeeld.
251puitwerkbijlage
Teken in de grafiek op de uitwerkbijlage die bij deze opgave hoort, de totale kostenlijn.
261p
Geef met behulp van de letter B in de grafiek de break-even-afzet aan.
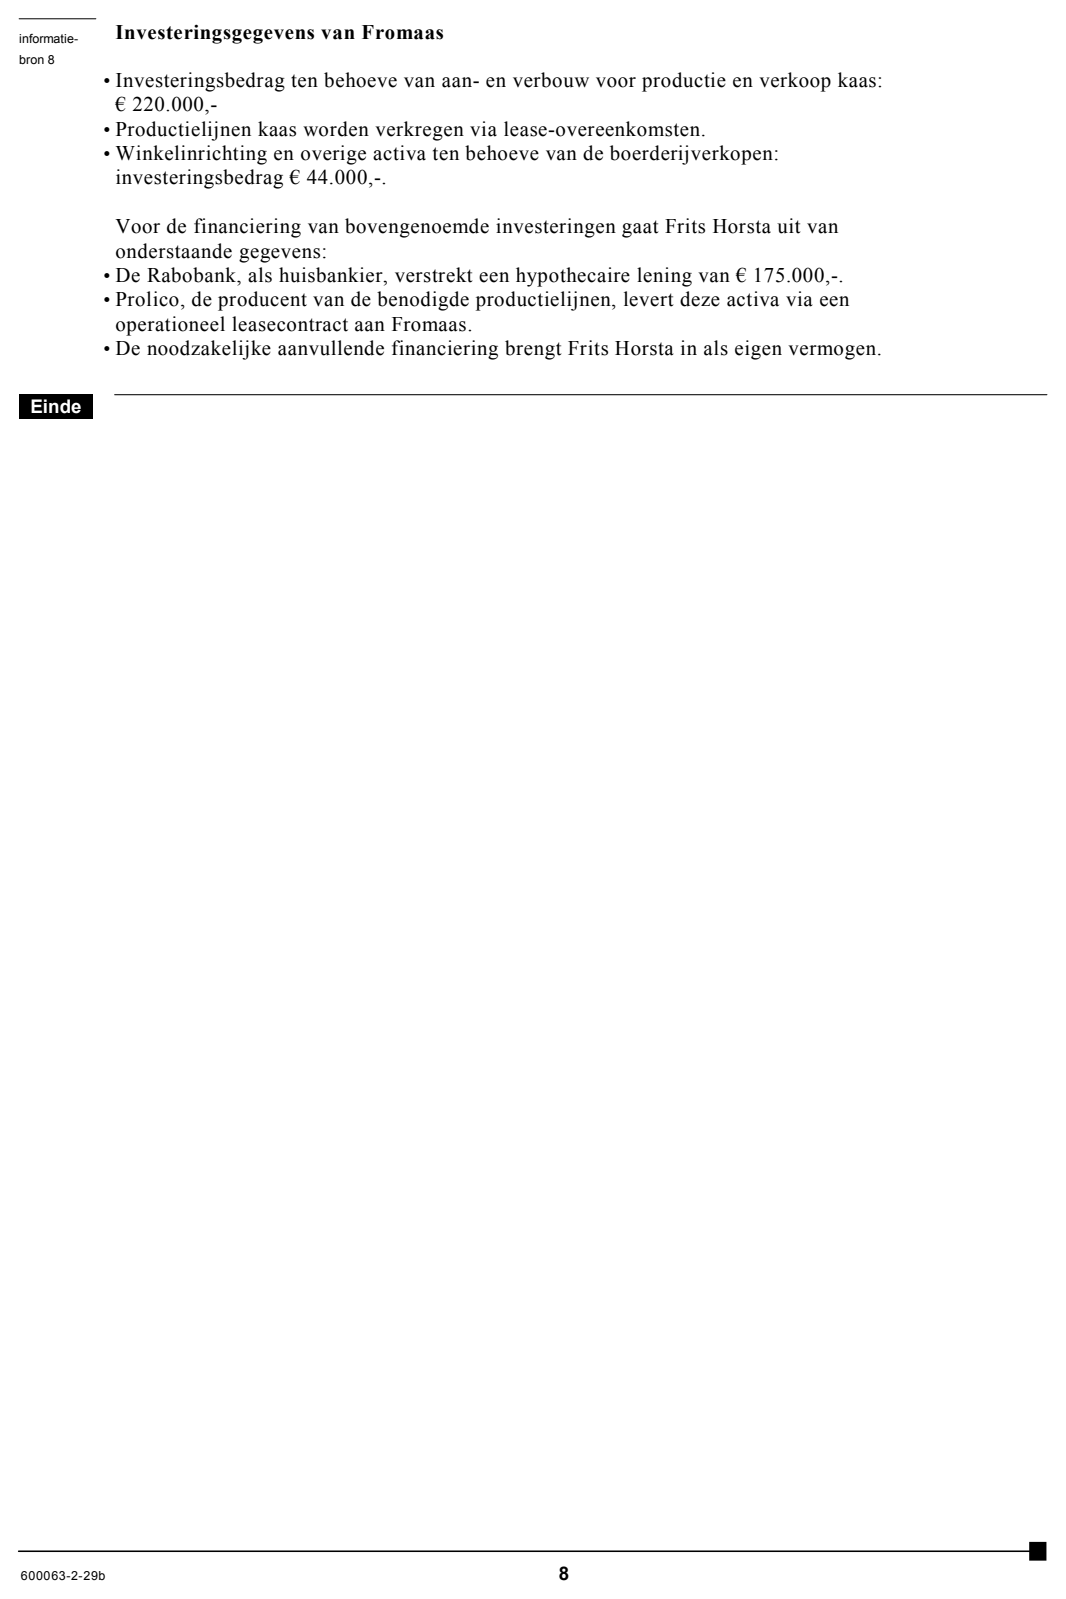
Informatiebron 8 (investeringsgegevens) geeft inzicht in het voor het opzetten van de
kaasboerderij benodigde vermogen en de wijze waarop financiering kan plaatsvinden.
Frits Horsta gaat ervan uit dat het geïnvesteerd eigen vermogen in de jaren 2006, 2007 en
2008 gelijk zal zijn aan dat van 1 januari 2006.
Frits heeft berekend dat de winst in 2008 € 5.200,- zal zijn.
272p
Bereken de verwachte rentabiliteit van het eigen vermogen
(zie formuleblad) over 2008.
283p
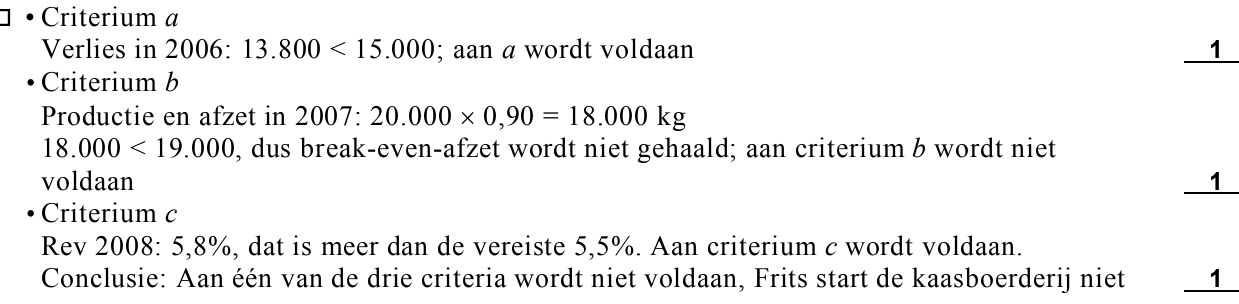
Stel vast of Frits Horsta de kaasboerderij zal starten. Stel dit vast door de door Frits
vastgestelde drie criteria a, b en c, afzonderlijk te beoordelen.
opgave 6Opgave 6
In deze opgave blijft de BTW buiten beschouwing.
Op 1 januari 2003 heeft Verstegen B.V. een nieuwe productielijn in bedrijf genomen. De
investering viel uiteen in een aankoopbedrag en bijkomende installatiekosten. Deze
installatiekosten bedroegen € 37.000,-.
Verstegen B.V. heeft een voorzichtige schatting gemaakt van de levensduur en deze gesteld
op 4 jaar. De investering wordt via jaarlijks gelijkblijvende bedragen afgeschreven tot een
geschatte restwaarde aan het einde van deze levensduur van 9% van het oorspronkelijke
investeringsbedrag.
Op 1 januari 2005 bedraagt de boekwaarde van deze productielijn € 299.750,-.
292p
Leg uit dat een al te voorzichtige schatting van de levensduur ook nadelig voor
Verstegen B.V. kan zijn.
303p
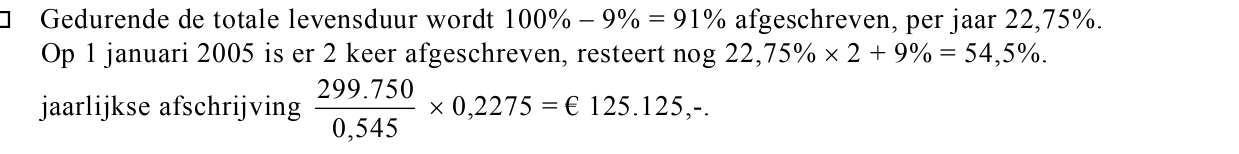
Bereken het bedrag van de jaarlijkse afschrijving van deze productielijn.
312p
Bereken het aankoopbedrag van de op 1 januari 2003 aangeschafte productielijn.
opgave 7Opgave 7