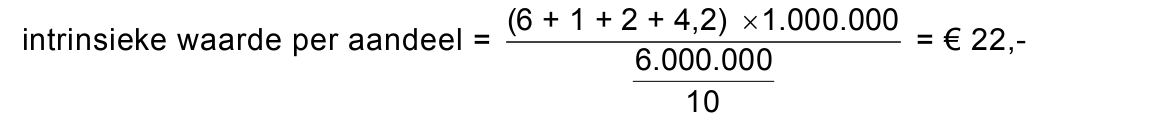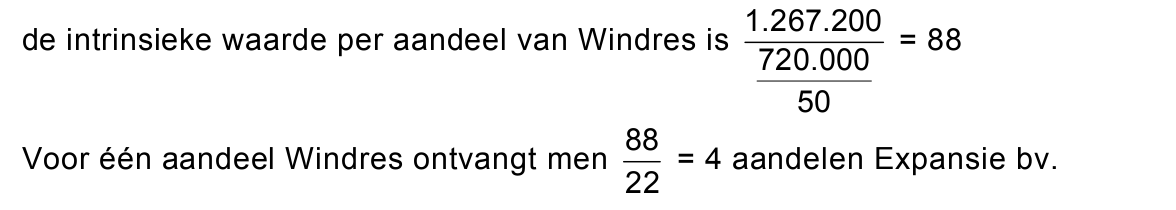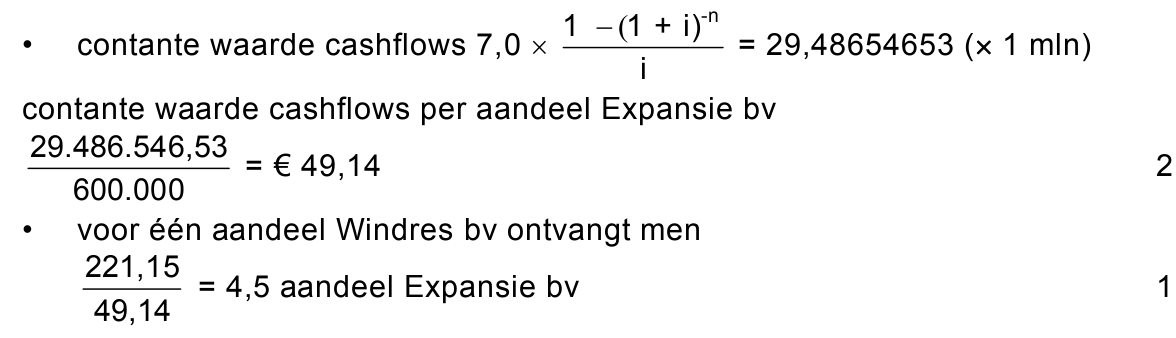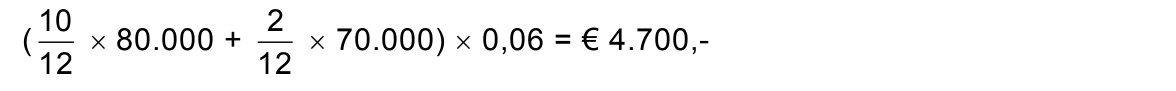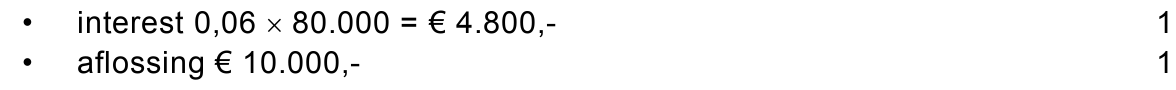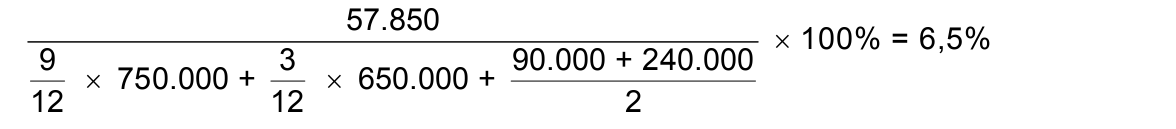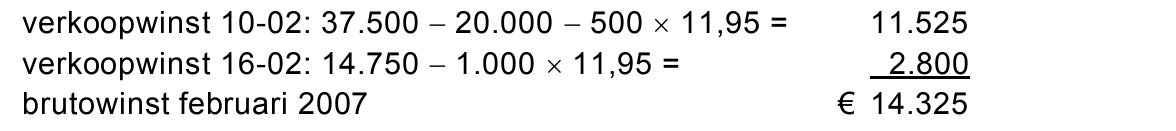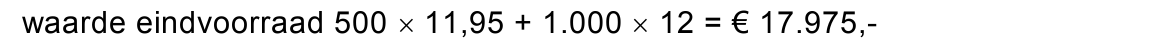opgave 2Opgave 2
Bij deze opgave horen vier informatiebronnen, de informatiebronnen 1 tot en
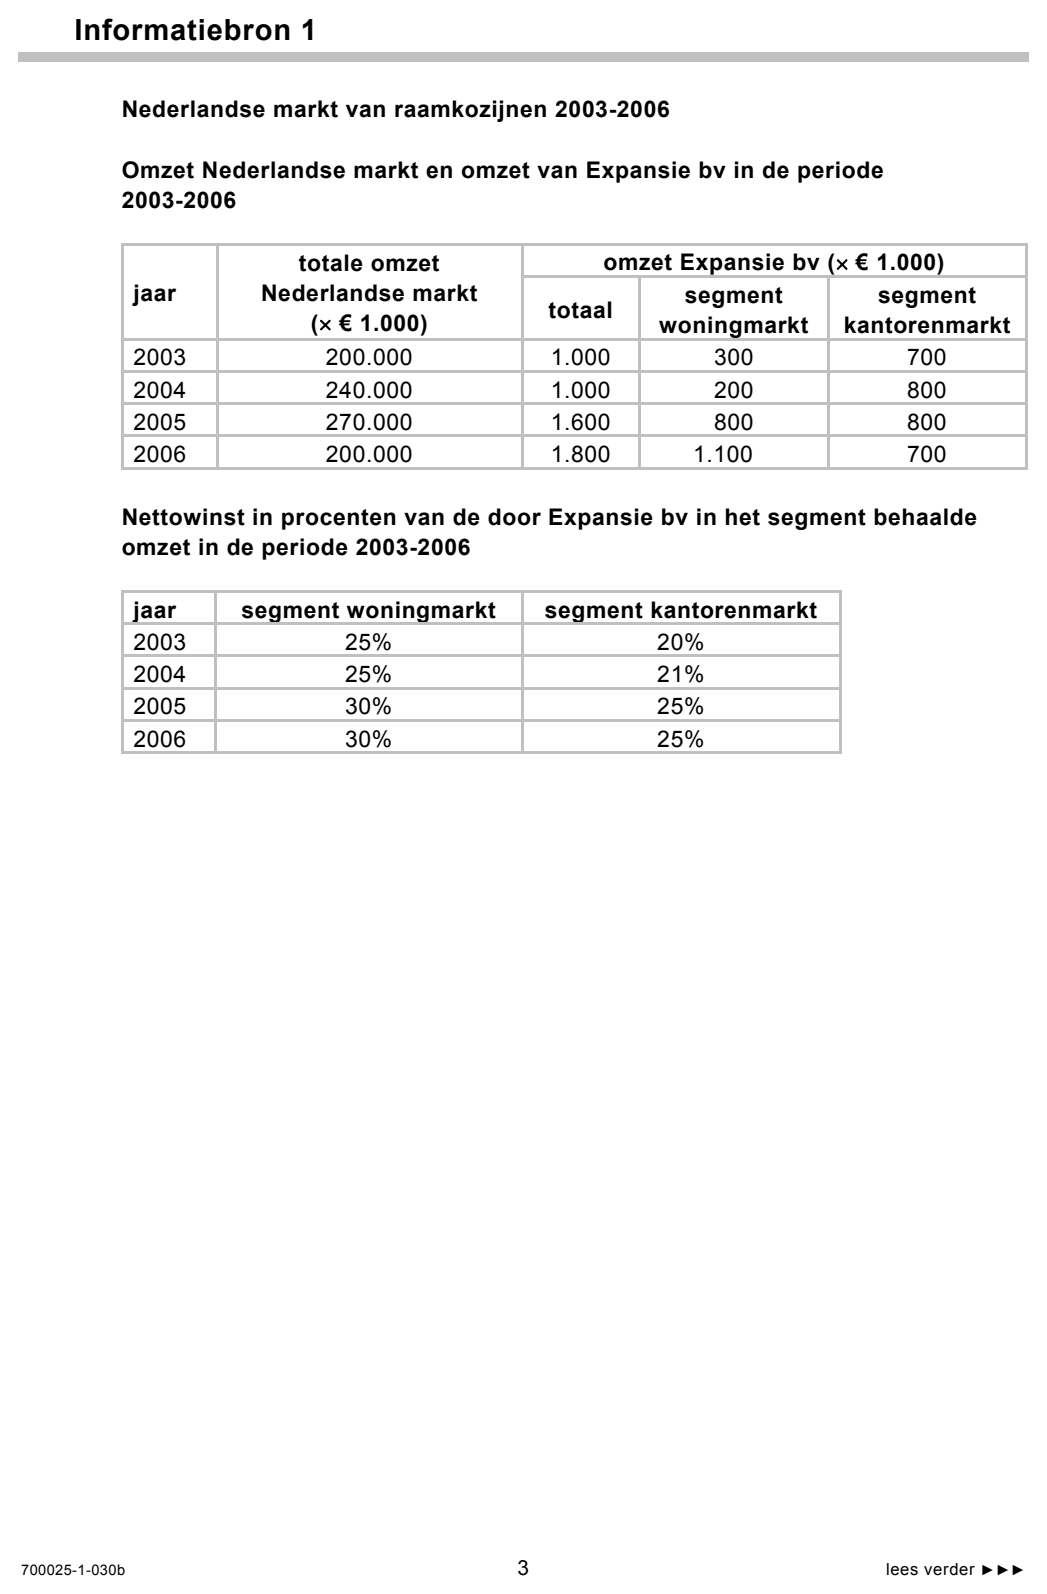
met 4. In informatiebron 1 is informatie opgenomen over zowel de Nederlandse
markt voor raamkozijnen over de periode 2003-2006 als over de omzet en de
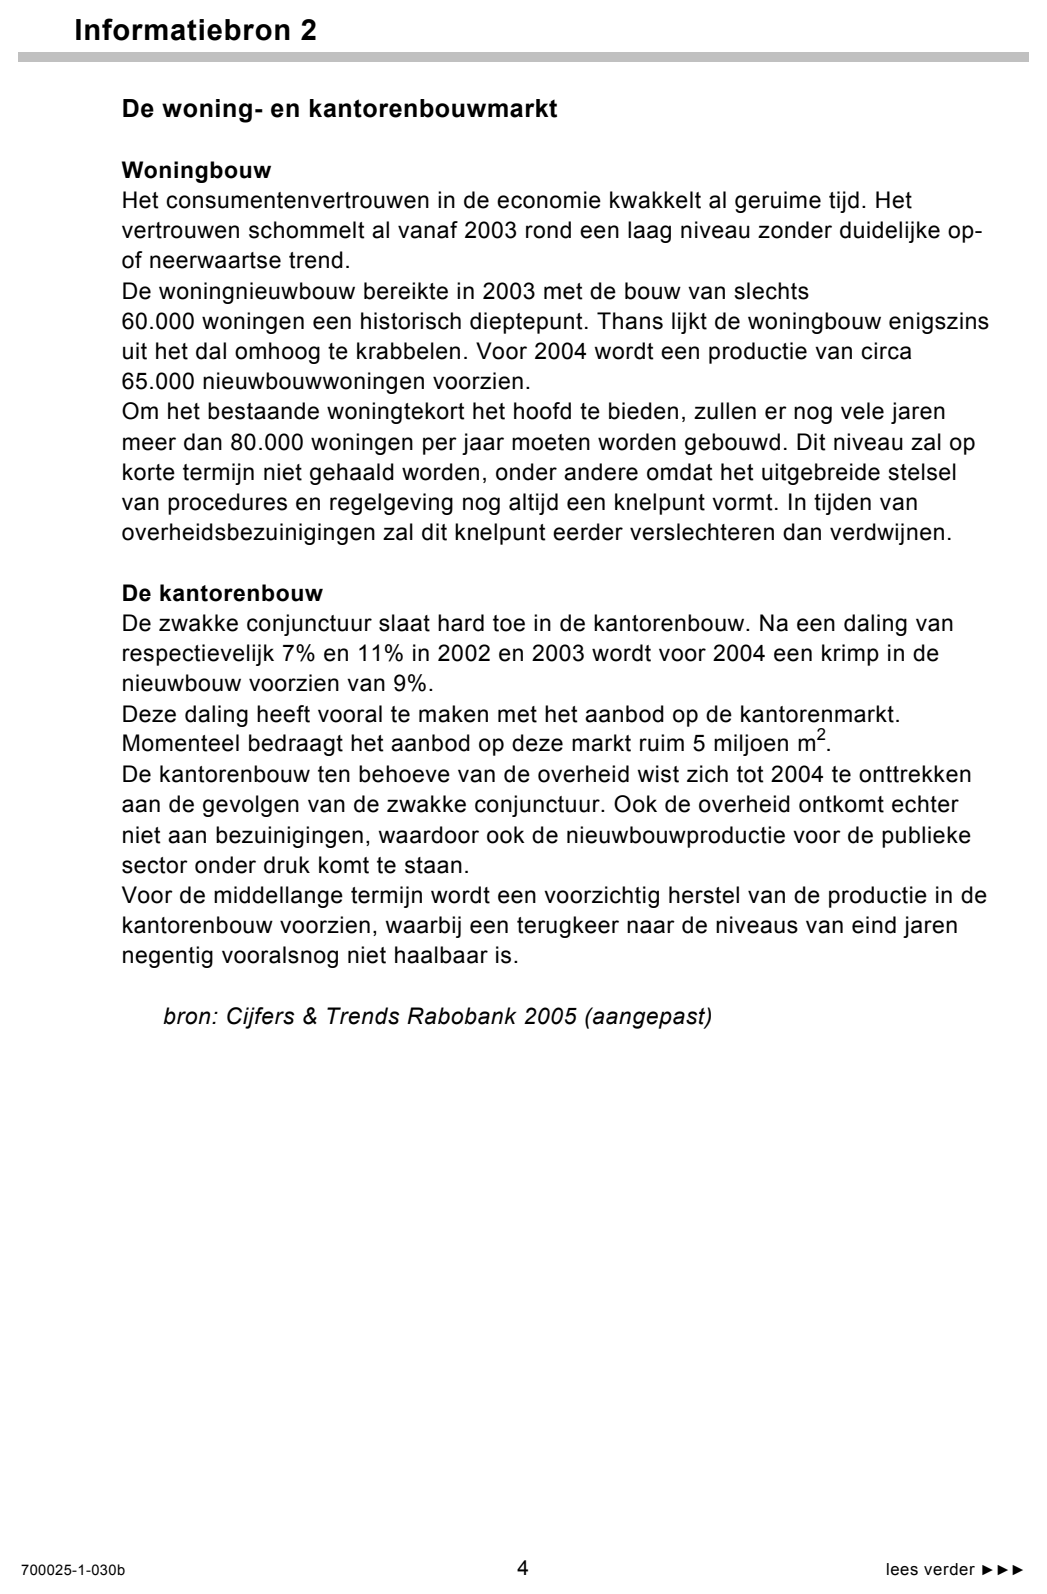
nettowinstmarge van Expansie bv. Informatiebron 2 gaat over de woningbouw-
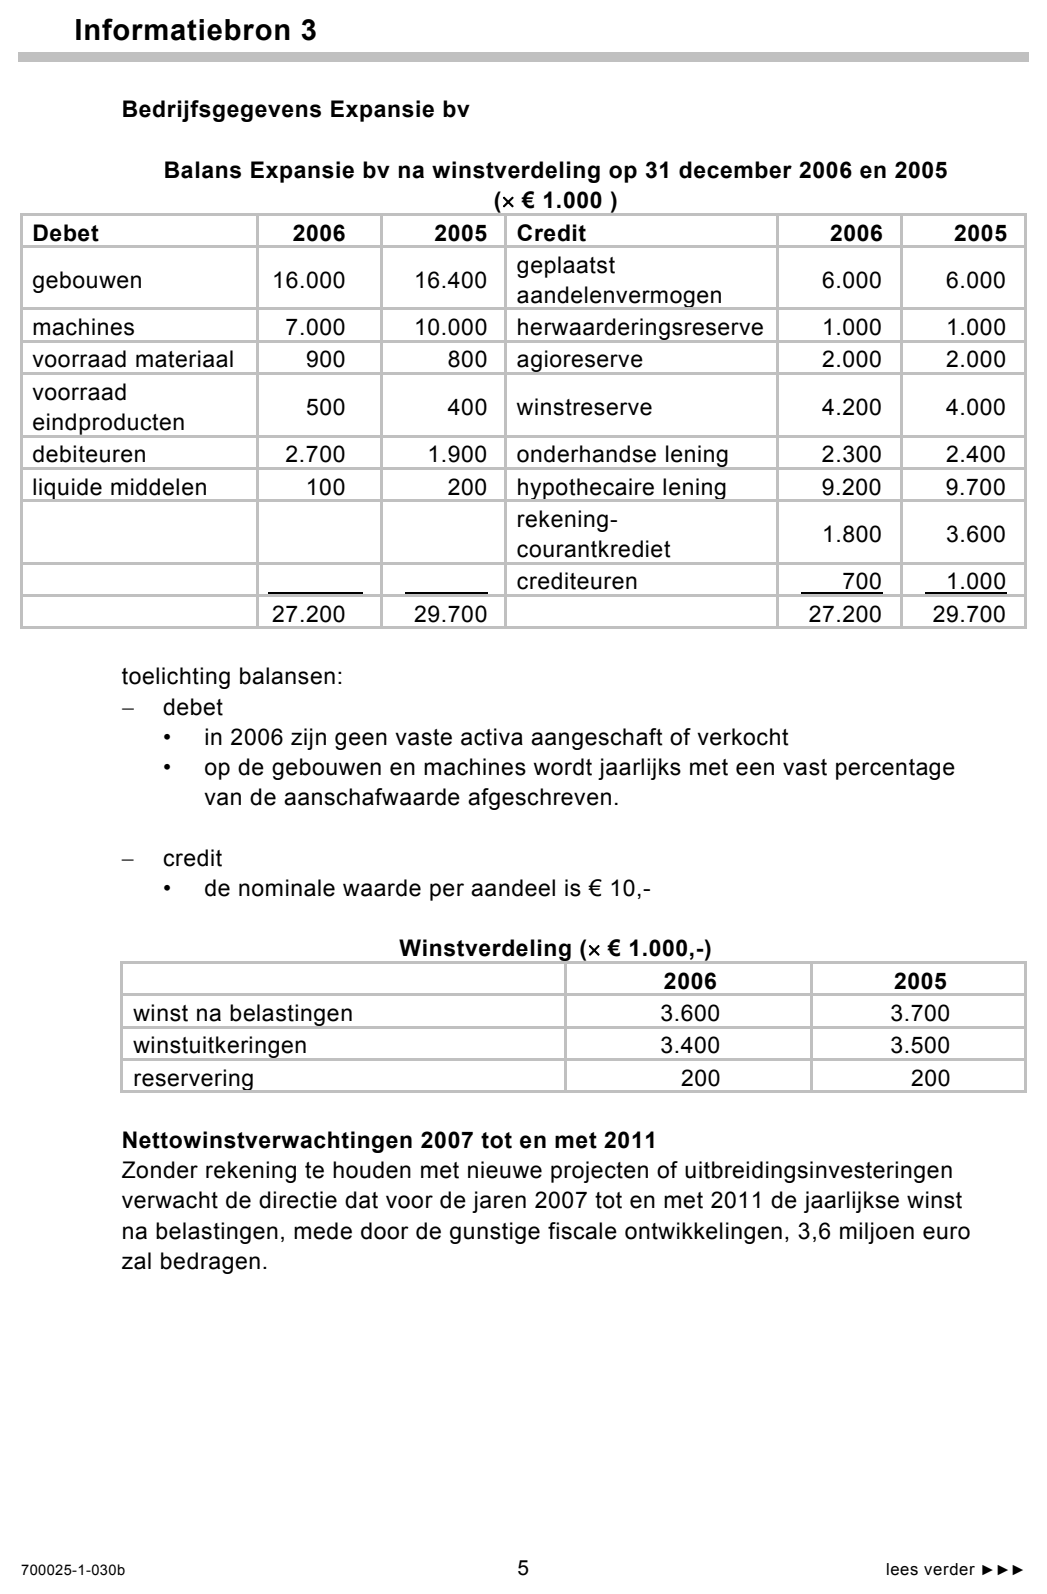
en kantorenbouwmarkt. In informatiebron 3 staan bedrijfsgegevens van
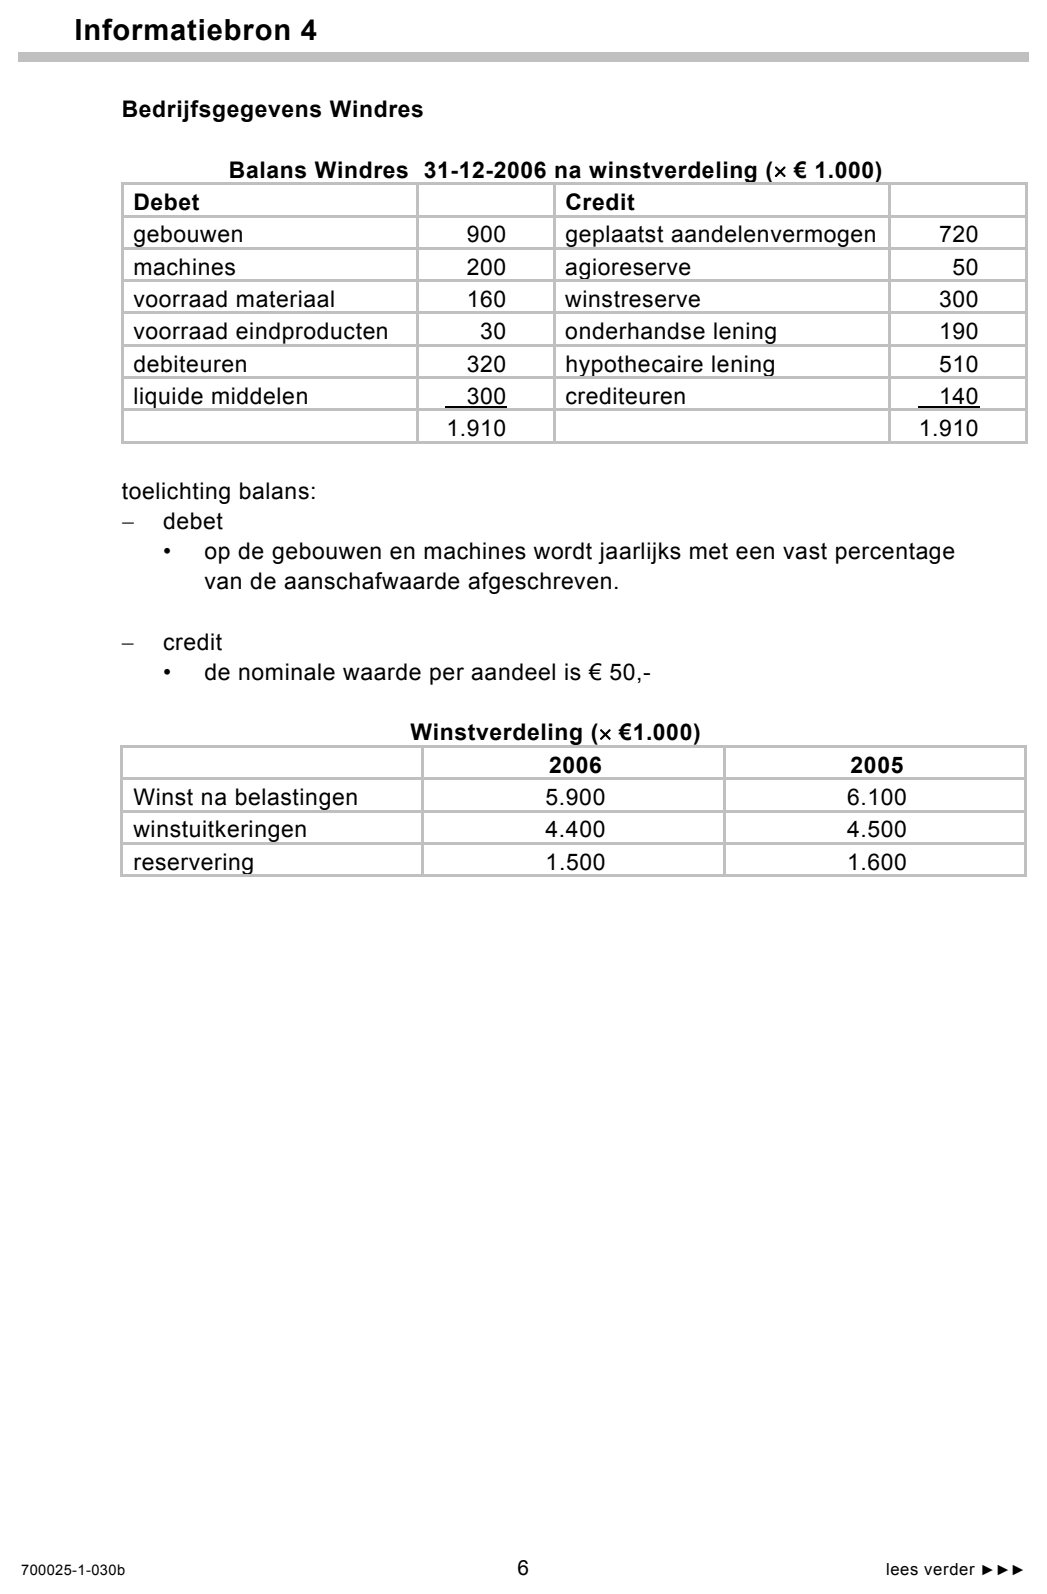
Expansie bv en in informatiebron 4 zijn bedrijfsgegevens van Windres
opgenomen.
In deze opgave blijven de btw en de vennootschapsbelasting buiten
beschouwing.
De industriële onderneming Expansie bv produceert raamkozijnen en verkoopt
deze op de Nederlandse markt aan aannemers. De verkoop van Expansie bv is
gericht op twee marktsegmenten:
− de woningmarkt;
− de kantorenmarkt.
In informatiebron 1 zijn omzetgegevens opgenomen van de Nederlandse markt
en de omzetgegevens van Expansie bv in de periode 2003-2006. Daarnaast
staan gegevens over behaalde nettowinstmarges van Expansie bv in dezelfde
periode.
41pIs bij verkoop van raamkozijnen van Expansie bv aan aannemers sprake van
directe distributie of van indirecte distributie? Motiveer het antwoord.
52pWelk marktsegment leverde in 2006 de hoogste bijdrage in euro’s aan de winst
van Expansie bv? Motiveer het antwoord.
Als in de naaste toekomst de Nederlandse markt een te geringe groei doormaakt
is het management van Expansie bv van plan om een buitenlandse onderneming
over te nemen.
Het management wil daarom een inschatting maken over de verwachte
marktontwikkeling in Nederland na 2006. Zij geeft de afdeling marketing de
opdracht om de ontwikkeling in de bouwactiviteiten in Nederland (zie
informatiebron 2) te onderzoeken.
62pNoem aan de hand van informatiebron 2, voor elk segment waarop Expansie bv
actief is één reden waarom de verwachte afzet in Nederland niet sterk zal
toenemen.
Expansie bv ziet uitbreiding van de activiteiten in het buitenland als een goede
mogelijkheid om verder te groeien. Daarvoor wil zij Windres overnemen.
De directie van Windres is positief gestemd over een eventuele overname. In
een oriënterend gesprek zijn beide directies overeengekomen dat zij de
aandeelhouders zullen voorstellen om de overname te financieren door middel
van een aandelenruil. De aandeelhouders van Windres zullen hun aandelen
omruilen tegen aandelen Expansie bv.
In het oriënterend gesprek van de directies is besloten om te onderzoeken
op welke wijze de ruilverhouding van de aandelen zal worden vastgesteld.
Twee mogelijkheden zullen onderzocht worden. De eerste mogelijkheid is om de
ruilverhouding vast te stellen op basis van de intrinsieke waarde per aandeel, de
tweede mogelijkheid is om de ruilverhouding vast te stellen op grond van de
contante waarde van de verwachte cashflows per aandeel.
72pBereken met behulp van informatiebron 3 de intrinsieke waarde op
31 december 2006 van een aandeel Expansie bv.
Wil men op basis van de intrinsieke waarde de juiste ruilverhouding vaststellen
dan moeten beide ondernemingen dezelfde waarderingsmethoden
(informatiebronnen 3 en 4) hanteren. Uit de balansen blijkt dat de vaste activa
door de ondernemingen niet op dezelfde wijze zijn gewaardeerd.
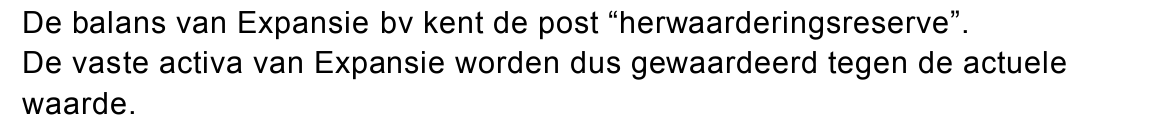
82pOp grond van welk balansgegeven kan men vaststellen dat een van de
ondernemingen de vaste activa waardeert op basis van de actuele waarde?
Motiveer het antwoord.
Als men bij Windres dezelfde waarderingsmethode toepast als bij Expansie bv
dan bedraagt de totale intrinsieke waarde van Windres op 31 december 2006
€ 1.267.200,-.
92pBereken mede met behulp van de informatiebronnen 3 en 4 hoeveel aandelen
van Expansie bv een aandeelhouder van Windres ontvangt voor één aandeel
Windres, indien men uitgaat van de intrinsieke waarde per aandeel op
31 december 2006.
Voor de vaststelling van de ruilverhouding op basis van de contante waarde van
de cashflows hebben de directies vastgesteld dat ze uitgaan van de periode
2007 tot en met 2011.
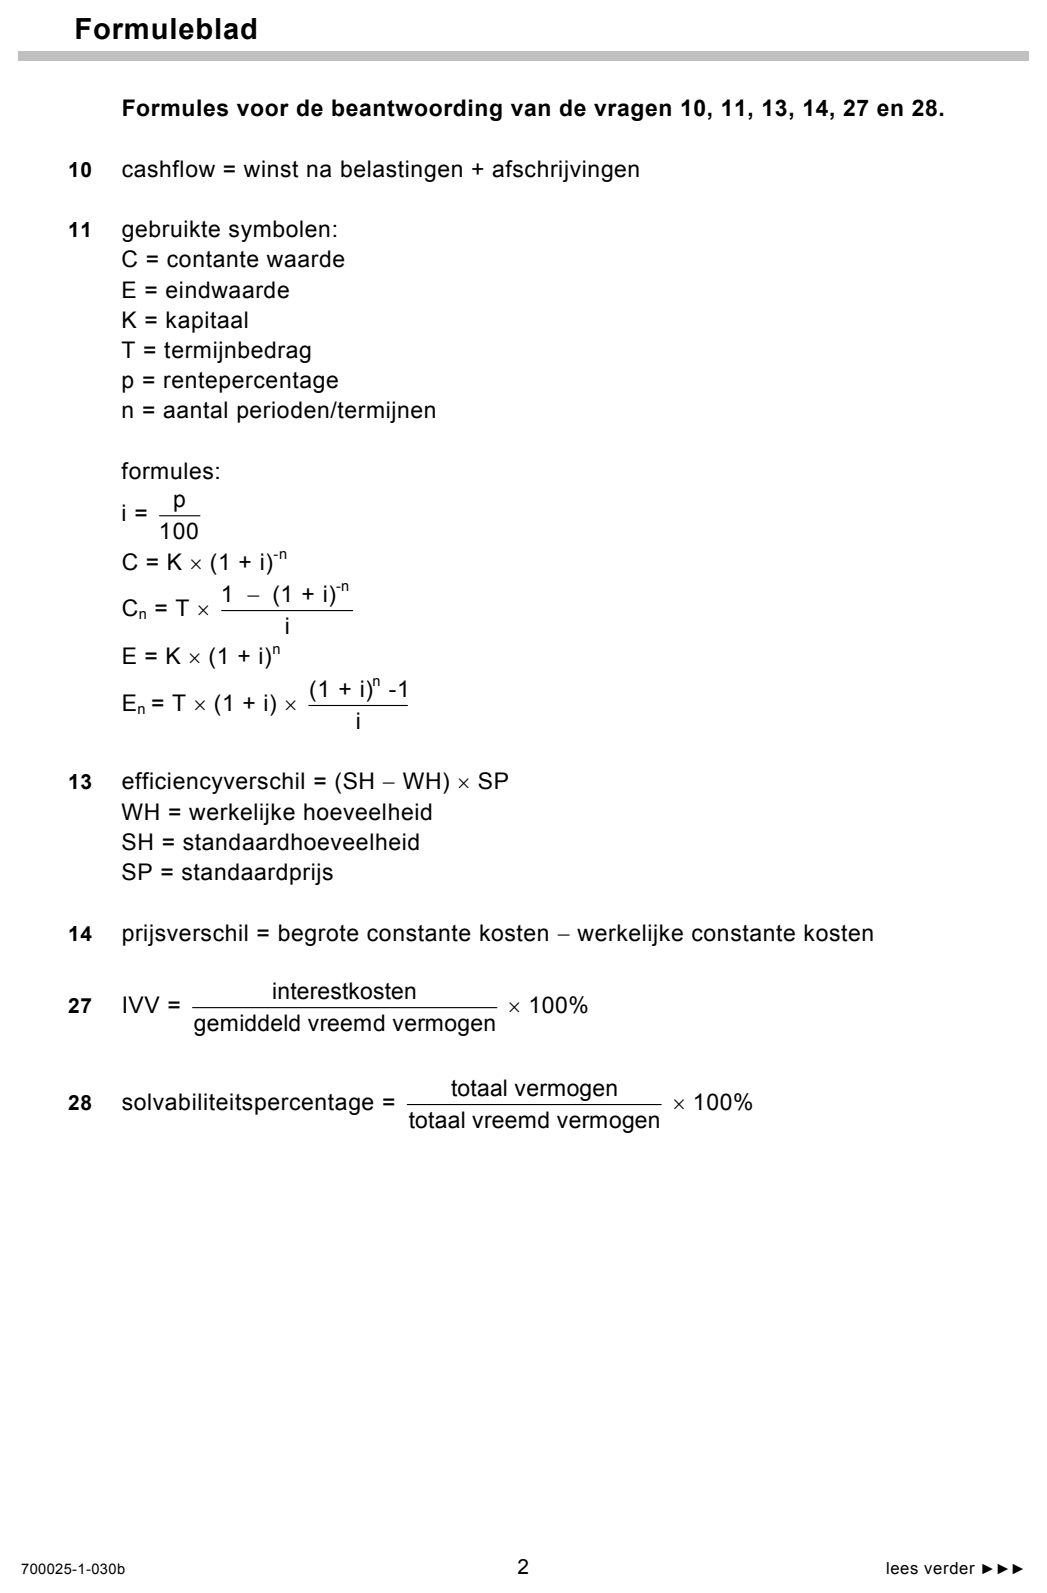
102pBereken met behulp van informatiebron 3 de jaarlijkse cashflow van Expansie bv
indien de jaarlijkse afschrijvingen in de periode 2007 tot en met 2011 gelijk zijn
aan die van 2006 (zie formuleblad).
De contante waarde op 1 januari 2007 van de cashflows van 2007 tot en met
2011 bedraagt voor Windres € 221,15 per aandeel. Het contant maken is
geschied tegen 6% rente per jaar.
113pBereken hoeveel aandelen Expansie bv een aandeelhouder van Windres
ontvangt voor één aandeel Windres indien men uitgaat van de contante waarde
van de cashflows per aandeel (zie formuleblad).
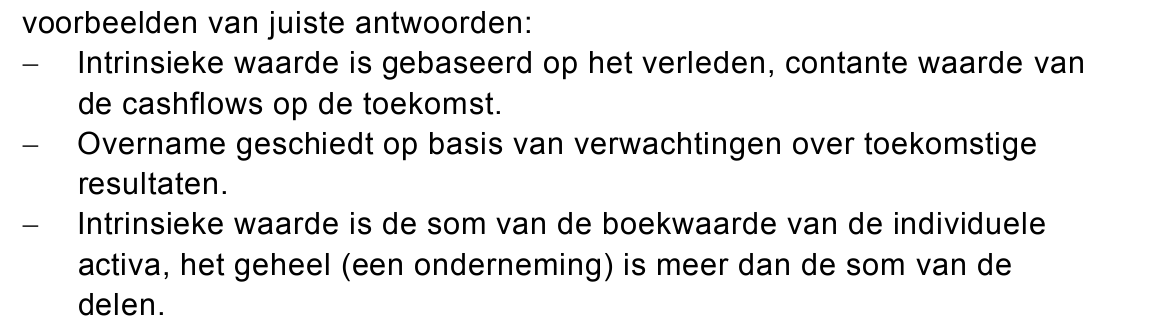
121pGeef een reden waarom het in het algemeen zinvoller is om een overnamebod
te baseren op de contante waarde van de verwachte cashflows per aandeel in
plaats van op de intrinsieke waarde per aandeel.
opgave 3Opgave 3
In deze opgave blijft de btw buiten beschouwing.
Aangezien de aanschaf van een bietenrooimachine voor een individuele
landbouwer te kostbaar is, schakelen landbouwers tijdens de bietencampagne
een loonwerkersbedrijf in.
Loonwerkersbedrijf Mulder bezit een bietenrooimachine, die in 2003
aangeschaft is voor € 362.000,-. De normale bezetting van deze machine
bedraagt 600 uren per jaar.
Het machine-uurtarief is € 75,-; hiervan dient € 10,- als dekking van de variabele
machinekosten en € 65,- als dekking van de constante machinekosten.
Mulder calculeert op basis van het aantal te rooien hectaren en gaat er vanuit,
dat één hectare bieten gerooid wordt in een half uur.
Over 2006 zijn voor Mulder de volgende nacalculatorische gegevens bekend:
− 530 ingezette machine-uren;
− 1.100 hectare bieten gerooid;
− € 42.000,- constante machinekosten.
132pBereken over 2006 het efficiencyverschil op machine-uren in euro’s (zie
formuleblad). Geef aan of het verschil voordelig of nadelig is.
142pBereken over 2006 het prijsverschil op de constante machinekosten (zie
formuleblad). Geef aan of het verschil voordelig of nadelig is.
151pGeef een mogelijke oorzaak voor het ontstaan van een prijsverschil op de
constante machinekosten.
opgave 4Opgave 4
Horecaonderneming De Smulpaap heeft op 31 oktober 2004 een 6%-lening
afgesloten ten bedrage van € 100.000,-.
Op deze lening wordt jaarlijks, voor het eerst op 31 oktober 2005, een bedrag
van € 10.000,- afgelost. De interest wordt per halfjaar achteraf betaald op
30 april en 31 oktober.
De onderneming stelt een liquiditeitsbegroting en een resultatenbegroting over
2007 op, alsmede een verwachte balans per 31 december 2007.
162pBereken welk bedrag staat / welke bedragen staan op de resultatenbegroting
over 2007 in verband met deze 6%-lening.
172pBereken welk bedrag staat / welke bedragen staan op de liquiditeitsbegroting
over 2007 in verband met deze 6%-lening.
Op de balansen van De Smulpaap komen de volgende categorieën voor:
− vaste activa;
− vlottende activa;
− liquide middelen;
− eigen vermogen;
− lang vreemd vermogen;
− kort vreemd vermogen.
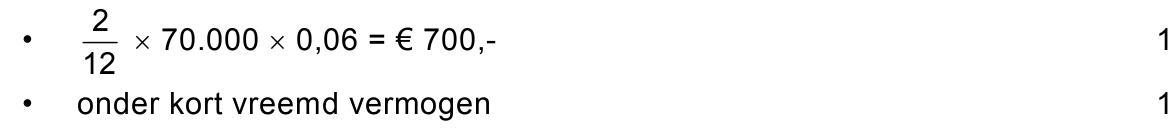
Op de balans per 31 december 2007 moet een bedrag opgenomen worden in
verband met de interest van de 6%-lening.
182pBereken het bedrag dat in verband met de interest van de 6%-lening op de
balans van 31 december 2007 moet worden opgenomen en geef aan onder
welke categorie dit bedrag vermeld moet worden.
opgave 5Opgave 5
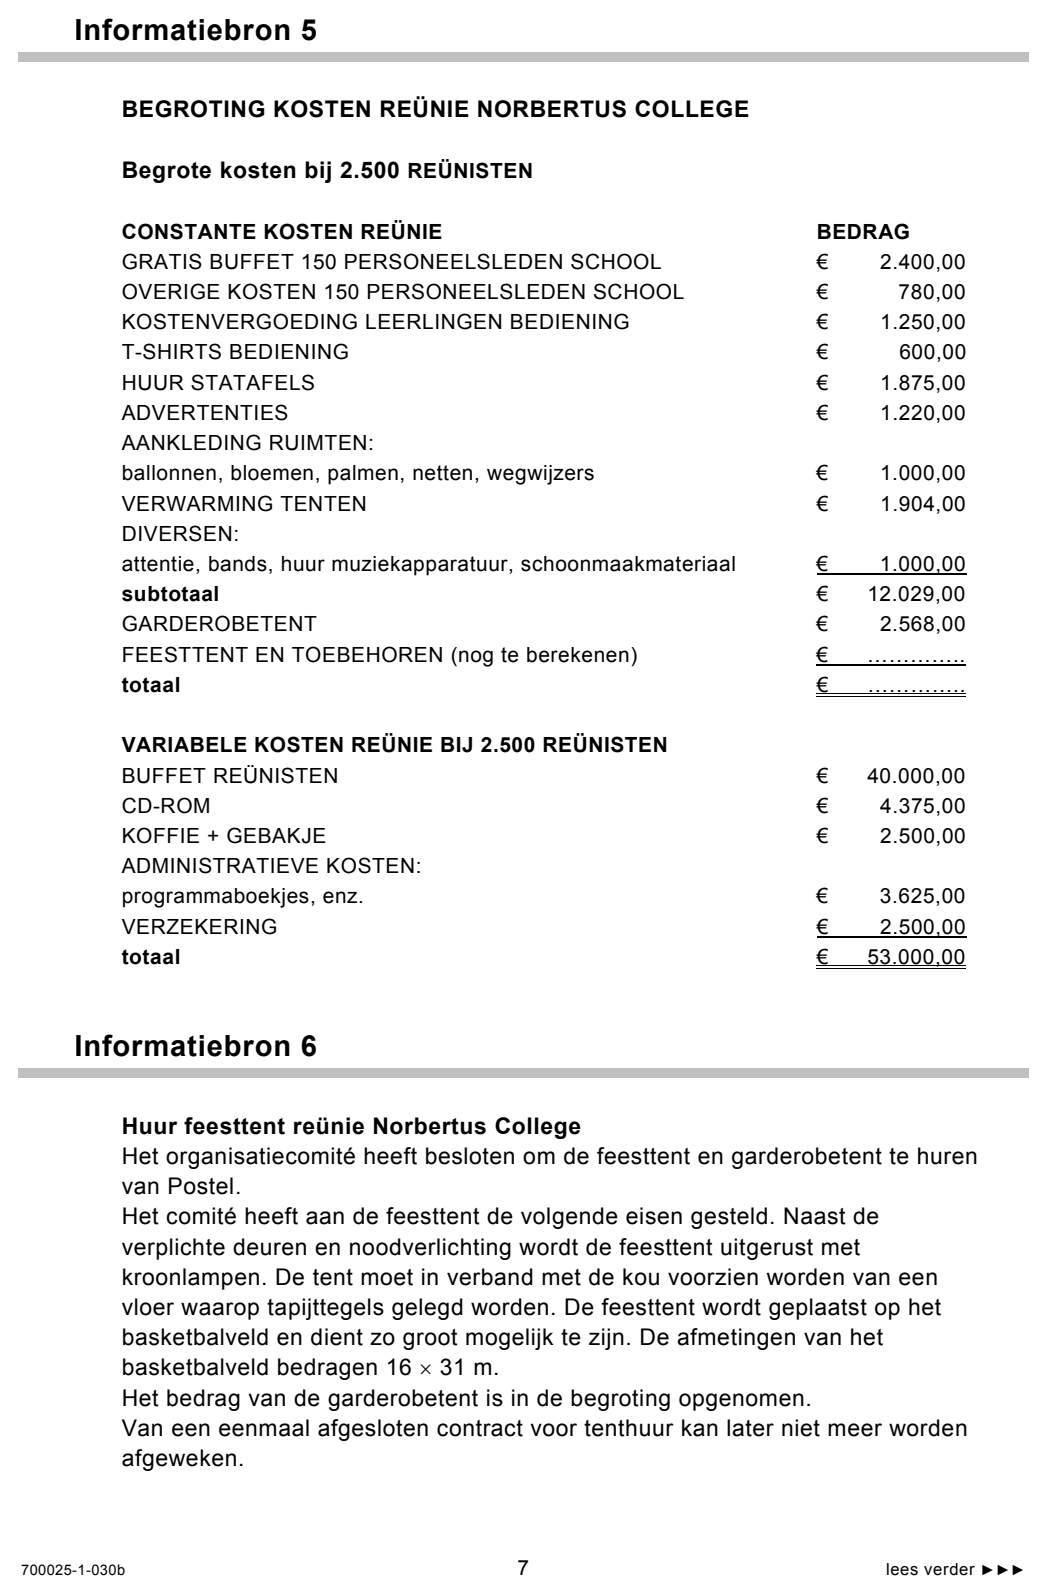
Bij deze opgave horen drie informatiebronnen, de informatiebronnen 5 tot en
met 7. In informatiebron 5 is een kostenbegroting opgenomen van de te houden
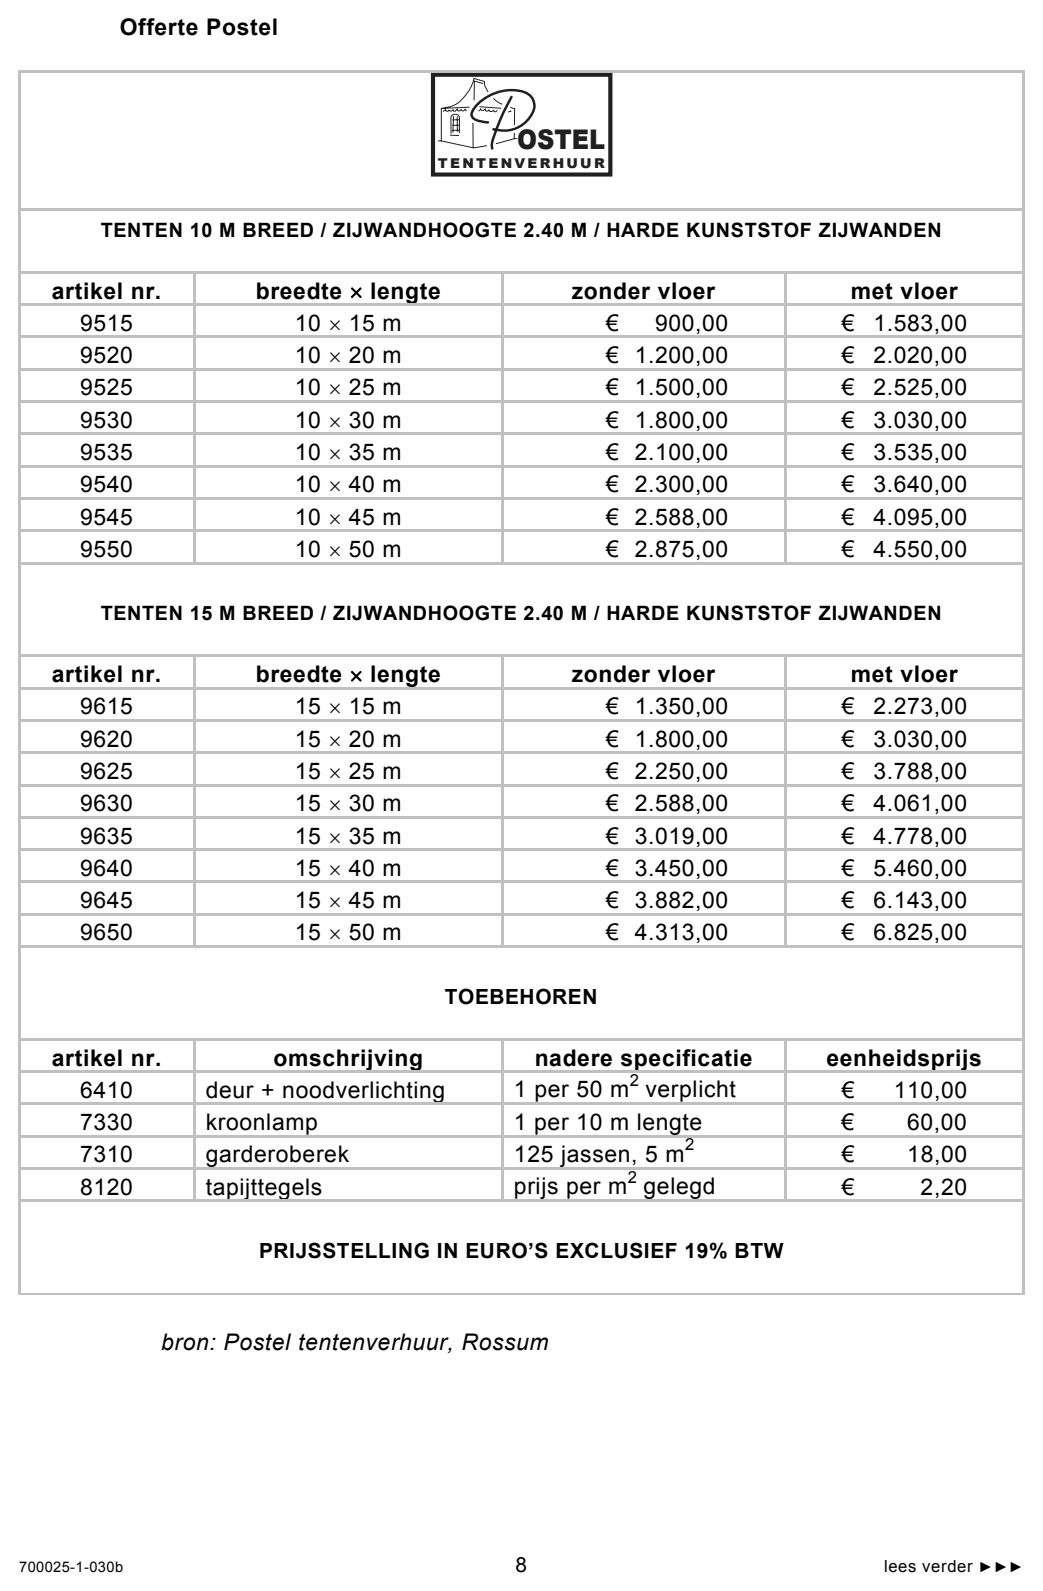
reünie van het Norbertus College. Informatiebron 6 gaat over de huur van de
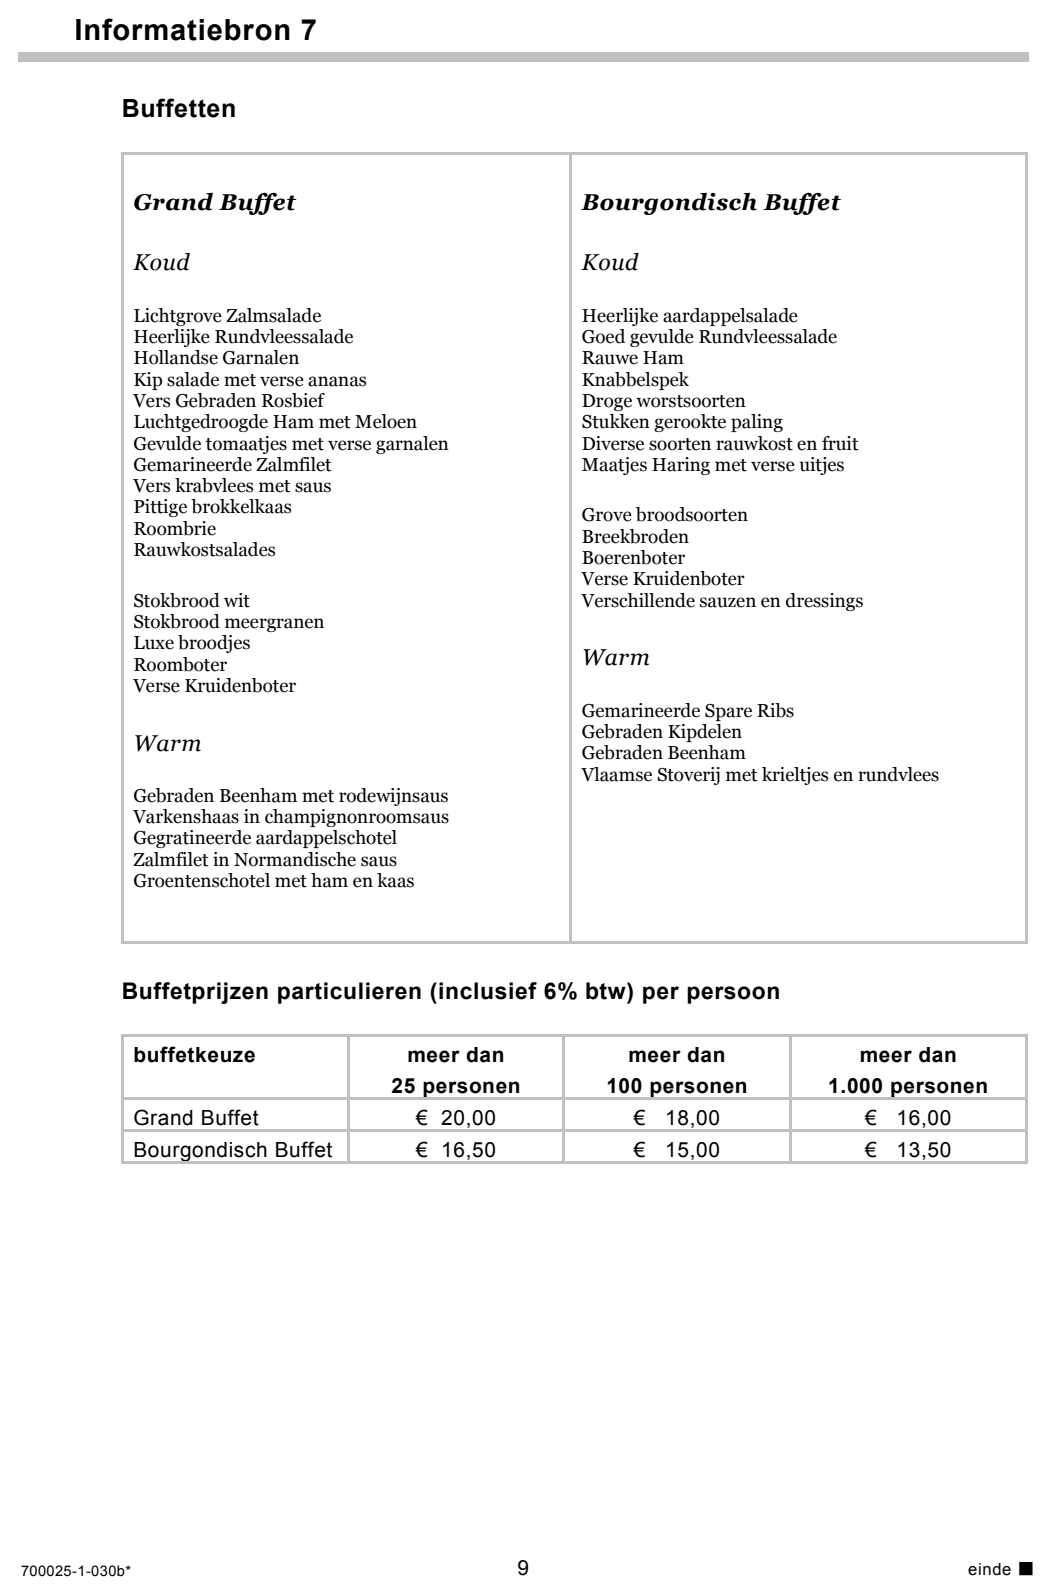
feesttent voor de reünie. In informatiebron 7 staan gegevens over de
buffetmogelijkheden voor de reünie.
Het Norbertus College te Middelburg viert in januari 2007 haar gouden jubileum.
Eén van de jubileumactiviteiten is een reünie voor alle oud-leerlingen en
medewerkers.
Het organisatiecomité is in april 2006 met de voorbereidingen begonnen. Daarbij
gaan de plannen uit naar een volledig verzorgde dag inclusief optredens van
semi-professionele bands, een dinerbuffet en een foto-cd-rom met oude
klassenfoto’s.
Na het ontwikkelen van diverse plannen is in september 2006 mede op basis
van een logistieke planning een begroting van de kosten gemaakt (zie
informatiebron 5).
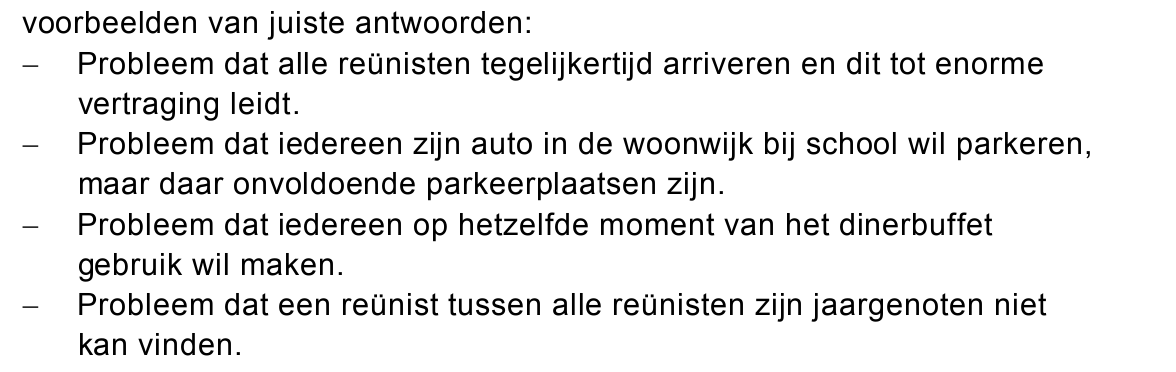
192pGeef met twee voorbeelden aan welke logistieke problemen kunnen spelen bij
het organiseren van deze reünie.
Het Norbertus College is voor de reünie niet btw-plichtig. Dit houdt enerzijds in
dat over de bijdrage van reünisten geen btw verschuldigd is, maar anderzijds dat
de door het Norbertus College betaalde btw niet van de fiscus teruggevorderd
kan worden.
202pZijn de in informatiebron 5 opgenomen bedragen inclusief of exclusief btw?
Motiveer het antwoord.
Normaal bezoekt veertig procent van de oud-leerlingen een reünie van een
middelbare school. Bij de begroting is daarom uitgegaan van 2.500 reünisten.
Aangezien een dergelijk groot aantal personen niet alleen in school ontvangen
kan worden, is besloten op het basketbalveld voor de school een feesttent en
een garderobetent te laten opbouwen. De kosten van de feesttent en
toebehoren moeten nog begroot worden.
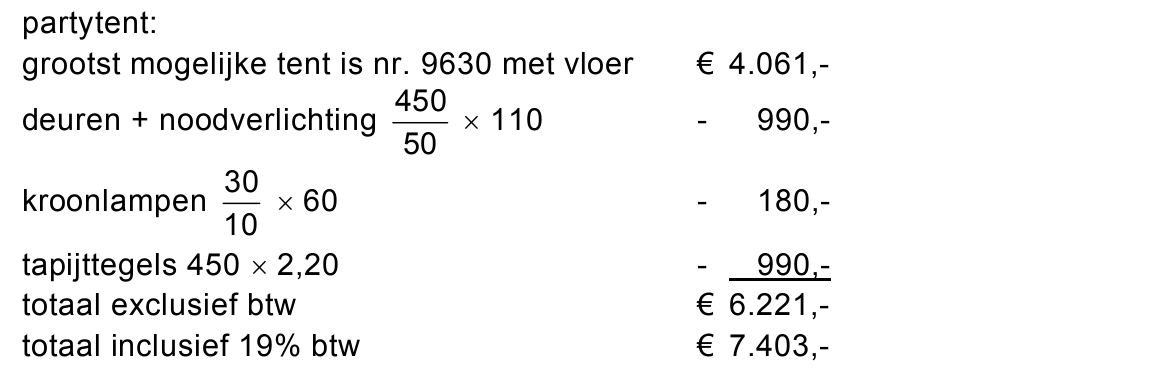
214pGeef een gespecificeerde berekening van de kosten die voor de feesttent en
toebehoren in de begroting opgenomen moeten worden (zie informatiebron 6).
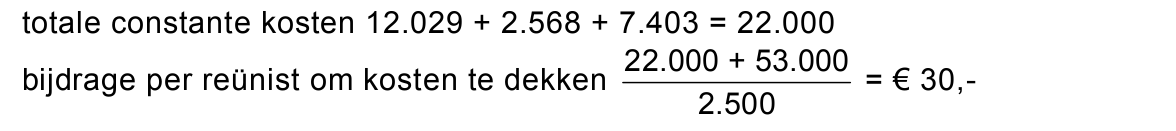
Het Norbertus College wil op de reünie geen verlies lijden en aan alle reünisten
dezelfde bijdrage in rekening brengen.
222pBereken bij welke bijdrage per reünist de kosten precies gedekt worden.
Na het vaststellen van de bijdrage per reünist is de inschrijving geopend. Eind
november 2006 blijkt dat met name de nog studerende oud-leerlingen de
bijdrage te hoog vinden. Uiteindelijk melden zich 2.000 betalende reünisten aan,
aanmerkelijk minder dan aanvankelijk geschat.
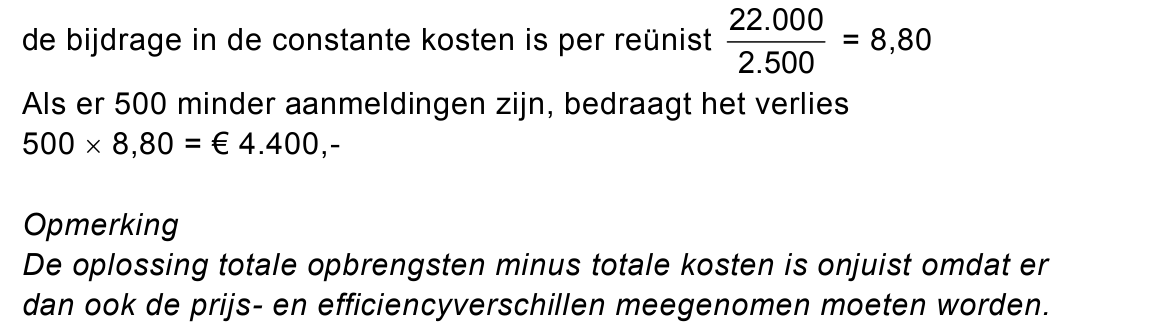
Het organisatiecomité ziet zich nu voor het probleem gesteld, dat de
deelnemersbijdrage ontoereikend is om alle begrote kosten te dekken.
232pBereken het verlies dat ontstaat omdat zich minder reünisten hebben aangemeld
dan begroot.
Het organisatiecomité wil de vastgestelde bijdrage niet aanpassen maar wel het
voorcalculatorische verlies wegwerken. Daartoe ziet het comité twee
mogelijkheden:
1 Het personeel van het Norbertus College krijgt het buffet niet gratis
aangeboden, maar betaalt de prijs die het Norbertus College aan de
cateraar moet betalen.
2 Het personeel van het Norbertus College betaalt niet mee, maar er wordt
een eenvoudiger buffet (zie informatiebron 7) tegen een lagere prijs besteld
voor alle 2.000 reünisten en 150 personeelsleden.
241pBepaal het bedrag dat het organisatiecomité bespaart bij het uitvoeren van
mogelijkheid 1.
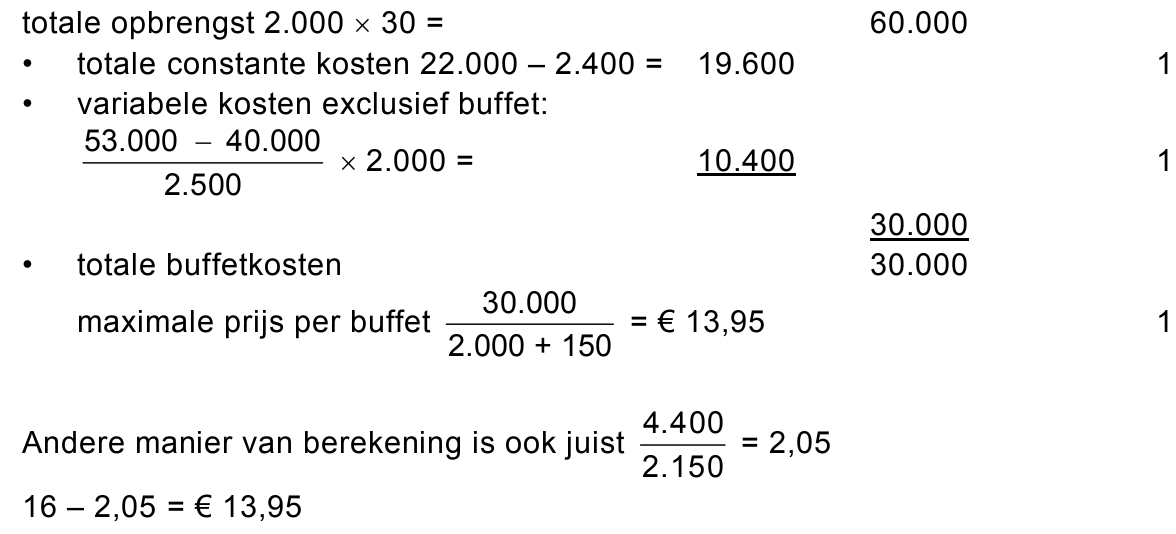
253pBereken wat de maximale prijs per persoon van het buffet mag zijn als men voor
mogelijkheid 2 zou kiezen.
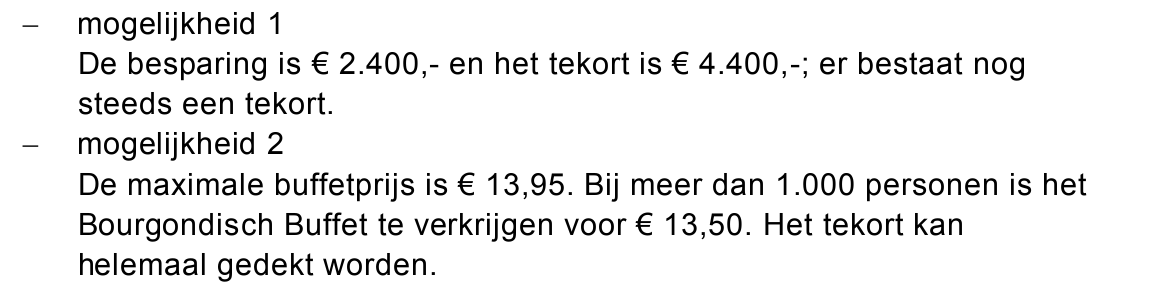
262pZullen mogelijkheid 1 en mogelijkheid 2 leiden tot het wegwerken van het
financieel tekort? Motiveer het antwoord.
opgave 6Opgave 6
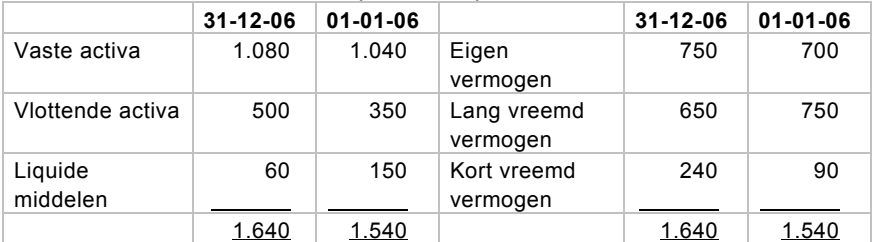
Van handelsonderneming Schell bv zijn de onderstaande begin- en eindbalans
bekend:
Balansen per 1 januari 2006 en 31 december 2006 na winstverdeling
(× € 1.000,-)
Overige gegevens over 2006:
− de kosten van het vreemd vermogen bedroegen € 57.850,-;
− de aflossing op het lang vreemd vermogen vond plaats op 1 oktober 2006;
− de winst bedraagt € 50.000,- en is gelijkmatig over het jaar behaald;
− bij het berekenen van het gemiddeld kort vreemd vermogen moet worden
uitgegaan van dit vermogen op 1 januari en 31 december.
272pBereken het interestpercentage van het gemiddeld vreemd vermogen over 2006
(zie formuleblad).
De onderneming overweegt op 1 januari 2007 de aanschaf van vaste activa ter
waarde van € 250.000,-. Men verwacht een opbrengst van dit vermogen van
8,5%.
Schell bv heeft bij de bank geïnformeerd of een gehele of gedeeltelijke
financiering van deze aanschaf mogelijk is. Volgens de accountmanager van de
bank is financiering mogelijk indien het solvabiliteitspercentage van Schell bv
niet onder de 160% komt te liggen.
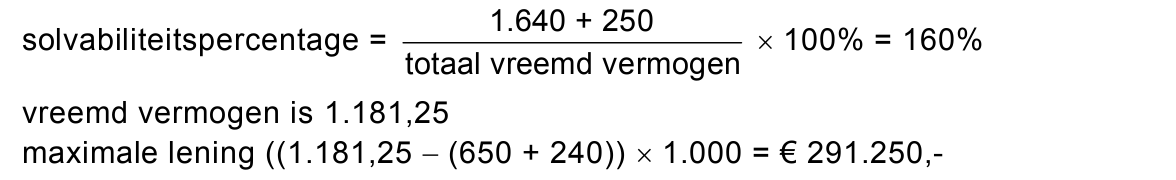
282pBereken welk bedrag Schell bv maximaal bij de bank kan lenen als aan de
solvabiliteitseis van 160% moet worden voldaan (zie formuleblad).
De bank heeft aangegeven dat zij voor de aangevraagde lening een interest van
6,7% per jaar in rekening zal brengen.
292pWat voor invloed heeft deze investering in vaste activa en de financiering
daarvan met de banklening, op de winst van de onderneming? Motiveer het
antwoord.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
opgave 7Opgave 7
In deze opgave blijft de btw buiten beschouwing.
Handelsonderneming “De Jutter” is op 1 januari 2005 opgericht en handelt in
authentieke kruidenlikeuren, waaronder het “Texels lam”. Op 1 februari 2007
heeft de onderneming 3.000 flessen “Texels lam” op voorraad, bestaande uit de
onderstaande partijen:
− 1.000 flessen gekocht op 5 december 2006 tegen € 12,- per fles;
− 2.000 flessen gekocht op 15 januari 2007 tegen € 11,95 per fles.
De handelsonderneming hanteert bij de voorraadwaardering de lifo-methode.
In de maand februari 2007 vinden met betrekking tot het “Texels lam” de
volgende in- en verkopen plaats:
− 2 februari: inkoop van 2.000 flessen voor € 20.000,-;
− 10 februari: verkoop van 2.500 flessen voor € 37.500,-;
− 16 februari: verkoop van 1.000 flessen voor € 14.750,-.
302pBereken de brutowinst over februari 2007 op basis van het lifo-systeem.
311pBereken de waarde van de eindvoorraad op 28 februari 2007.
Voor het berekenen van de grootte van de brutowinst maakt het verschil of het
lifo-systeem wordt gehanteerd of het fifo-systeem.
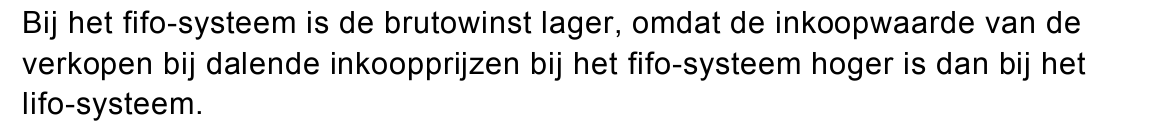
322pZal de brutowinst voor “De Jutter” op de in februari verkochte flessen
“Texels lam” hoger, lager of gelijk blijven als “De Jutter” de fifo-methode zou
toepassen? Motiveer het antwoord zonder berekening.
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.